Generasjonsskifte i aksjeselskaper
Temaet for artikkelen er den arveavgiftsmessige behandlingen ved overføring av aksjer i unoterte selskaper. De nylig gjennomførte endringene i arveavgiftsreglene behandles inngående, herunder halveringen av arveavgiftssatsene, økningen av arveavgiftsverdien for unoterte aksjer og utvidelsen av den gunstige avdragsordningen for arveavgift.
1 Innledning
Generasjonsskifter med overføring av aksjer i norske, unoterte selskaper er denne artikkelens fokusområde. Overføring av aksjer i børsnoterte selskaper og aksjer i utenlandske selskaper faller utenfor. Det samme gjør opprettelse av stiftelser, truster og lignende formuesmasser med det formål å begunstige bestemte personer, samt overføring av aksjer til slike innretninger. Fremstillingen vil langt på vei gjelde tilsvarende ved overføring av andeler i norske selskaper med ubegrenset ansvar (kommandittselskaper, ansvarlige selskaper, indre selskaper mv.).
Artikkelen er delt i to. I denne første delen redegjøres det nærmere for avgiftssatsene, reglene for fastsettelse av arveavgiftsverdien av unoterte aksjer og på hvilket tidspunkt aksjene skal anses overført for arveavgiftsmessige formål. Den andre delen av artikkelen, som presenteres i en senere utgave av Revisjon og Regnskap, vil blant annet gå nærmere inn på samspillet mellom arveavgifts- og skattereglene ved valg av modell for generasjonsskifte, den gunstige avdragsordningen for arveavgift, samt enkelte administrative forhold mv.
Arveavgift |
Av de første kr 470 000 |
Av de neste kr 330 000 |
Av detoverskytende |
Overføring til hver av arvelaterens barn, fosterbarn og foreldre |
Intet |
6 % |
10 % |
Overføring til andre |
Intet |
8 % |
15 % |
Ved gave-/arveoverføring av unoterte aksjer oppstår mange arveavgiftsmessige problemstillinger som ikke er direkte regulert i arveavgiftsloven eller omhandlet i lovforarbeidene, og det er relativt lite rettspraksis på området. I praksis innebærer dette at Skattedirektoratets Håndbok i arveavgift («Håndboken») får en sentral stilling. Håndboken er lagt ut på skatteetatens hjemmeside og oppdateres løpende.* www.skatteetaten.no. Den behandler en rekke enkelttemaer og tar stilling til flere konkrete problemstillinger, blant annet overføring av unoterte aksjer. Som rettskildefaktor har Håndboken størst vekt der den gir uttrykk for arveavgiftsmyndighetenes praksis. Slik vi ser det må imidlertid gave- og arvemottakere som innretter seg i samsvar med Håndboken uansett ha et sterkt vern mot endringer til ugunst.
For øvrig er det relativt begrenset med juridisk litteratur på arveavgiftsområdet. Både fremstillingene til Hellevik og Harboe begynner å bli gamle og berører dessuten ikke generasjonsskifter i aksjeselskaper i særlig grad.* Mikael Hellevik, Arveavgiftsloven med kommentarer 4. utgave 1998. Einar Harbo, Arveavgift 2. utgave 2000. Siste utgave av Gjems-Onstads bok Norsk Bedriftsskatterett gir i kapittel 34 og 35 en god oversikt over arveavgifts-systemet generelt, men også denne ble utgitt før de siste endringene av arveavgiftsloven ble gjennomført høsten 2008.* Ole Gjems-Onstad, Norsk Bedriftsskatterett 7. utgave 2008. De sentrale forarbeidene til disse endringene er Ot.prp. nr. 1 (2008-09) punkt 5.
2 Satser og fribeløp
Ved overføring av unoterte aksjer skjer avgiftslegging etter de alminnelige arveavgiftssatsene og med standard fribeløp. Marginalsatsene ble halvert og fribeløpene nesten doblet ved endringene som ble gjort høsten 2008. Tabellen nedenfor viser gjeldende satser og fribeløp.
Samtidig med reduksjonen av satsene og økningen av fribeløpene ble det vedtatt en skjerpelse av verdsettelsesreglene for unoterte aksjer, slik at det samlet sett ofte blir en avgiftsøkning ved generasjonsskifte i aksjeselskaper, jf. punkt 3 nedenfor.
3 Arveavgiftsgrunnlaget
I dette punktet redegjøres det nærmere for beregningen av arveavgiftsverdien av unoterte aksjer, dvs. det arveavgiftsgrunnlaget som skal legges til grunn ved anvendelse av fribeløpene og satsene som omhandlet i punkt 2 ovenfor.
3.1 Utgangspunkt: Aksjenes formuesverdi med begrenset rabatt
Hovedregelen etter arveavgiftsloven § 11 er at arveavgift skal beregnes med utgangspunkt i antatt salgsverdi av det overførte. I arveavgiftsloven § 11A er det imidlertid inntatt gunstige verdsettelsesregler for unoterte aksjer, som medfører at arveavgiftsgrunnlaget kan bli betydelig lavere enn antatt salgsverdi. Formålet med disse reglene er å legge til rette for generasjonsskifter i familieeide bedrifter.
Det følger av arveavgiftsloven § 11A at arveavgiftsverdien skal fastsettes ut fra aksjenes skattemessige formuesverdi. Det er den skattemessige formuesverdien pr. 1. januar i det år rådigheten til aksjene overføres som skal legges til grunn. Formuesverdien til en aksje utgjør som hovedregel aksjens andel av netto formuesverdier i det underliggende selskapet. Det foretas ikke korreksjoner for aktiva som har lave skattemessige formuesverdier, og heller ikke for egenutviklet goodwill og immaterielle rettigheter som ikke har skattemessig formuesverdi i det hele tatt. Formuesverdien av en aksje vil således normalt være lavere enn salgsverdien.
Med virkning fra og med inntektsåret 2009 er det innført nye regler for formuesverdsettelse av næringseiendom. Utgangspunktet etter de nye reglene er at verdsettelsen skal baseres på utleieverdien, men begrenset til 60 % av markedsverdien. Reglene medfører at det kan bli en betraktelig økning av skattemessig for-muesverdi - og dermed arveavgiftsmessig verdi - av unoterte aksjer i selskaper som eier næringseiendom.
Tidligere ble arveavgiftsverdien som utgangspunkt satt lik 30 % av aksjenes skattemessige formuesverdi. Ved lovendringene høsten 2008 ble dette endret, slik at arveavgiften nå skal beregnes basert på 60 % av formuesverdien. Den såkalte verdsettelsesrabatten ble med andre ord redusert fra 70 % til 40 % av formuesverdien. Dessuten ble det innført et øvre tak på rabatten. Taket innebærer at rabatt bare kan kreves i inntil MNOK 10 av aksjenes formuesverdi, mens eventuell overskytende formuesverdi skal medregnes til arveavgiftsverdien uten rabatt. Således kan rabatten maksimalt utgjøre MNOK 4 (40 % av MNOK 10). Grensen på MNOK 10 fastsettes samlet for alle unoterte aksjer som en gavemottaker eller arving mottar. Det har ingen betydning om aksjene erverves i flere omganger eller fra ulike givere/arvelatere. Ved vurderingen av om rabatten er brukt opp, skal det bare tas hensyn til aksjer som er ervervet ved gave fra og med 7. oktober 2008 og ved arv fra og med 1. januar 2009.
Vi antar at FIFU-prinsippet må benyttes ved fastsettelse av arveavgiftsverdien av aksjene som overføres. Dersom taket for formuesrabatten passeres ved overføringen av en aksjepost, innebærer dette at rabatten tilordnes aksjene giver/arvelater har ervervet først, mens de sist ervervede aksjene avgiftslegges uten rabatt. Denne løsningen synes også lagt til grunn i forarbeidene, jf. Ot.prp. nr. 1 (2008-09) punkt 5.1.3. Anvendelse av FIFU-prinsippet kan få betydning for hvilken skattemessig inngangsverdi mottakeren får på aksjene, og derved også for beregningen av fradraget for latent skatt i aksjenes arveavgiftsverdi, jf. punkt 3.2 nedenfor.
Dersom gavemottaker/arving mottar aksjeposter i ulike selskaper i samme omgang, kan det oppstå spørsmål om hvordan rabatten skal fordeles mellom postene. Etter vårt syn er det nærliggende med en forholdsmessig fordeling ut fra aksjepostenes andel av den samlede formuesverdien som overføres.
Den arveavgiftspliktige kan velge å svare arveavgift basert på 100 % av aksjenes formuesverdi, uten at det gjøres fradrag for inntil MNOK 4 i verdsettelsesrabatt. Som vi skal komme tilbake til i del 2 av artikkelen, kan verdsettelse til 100 % av formuesverdiene være hensiktsmessig dersom aksjene skal selges i løpet av kort tid etter overføringen. Den avgiftspliktige har neppe adgang til å velge verdier mellom 60 % og 100 % av formuesverdiene, og heller ikke omsetningsverdi selv om denne overstiger full formuesverdi, jf. Finansdepartementets uttalelser inntatt i Utv. 1993 side 226 og Utv. 1995 side 690. Vi kan imidlertid ikke se at det er holdepunkter for å nekte en avgiftspliktig å påberope seg 40 %-rabatten, selv om han ved et tidligere aksjeerverv har benyttet seg av retten til å velge verdsettelse til full formuesverdi.
3.2 Fradrag for latent skatt
Det gjelder et kontinuitetsprinsipp for aksjer som overføres ved gave eller arv mellom personlige skattytere som har rett til skjermingsfradrag, jf. skatteloven § 10-33. Kontinuitetsprinsippet ble innført samtidig med aksjonærmodellen med virkning fra og med inntektsåret 2006, og innebærer at den personlige skattyteren trer inn i giverens/arvelaterens inngangsverdi, skjermingsgrunnlag, ubenyttede skjermingsfradrag og øvrige skatteposisjoner tilknyttet de overførte aksjene.
Samtidig med innføringen av kontinuitetsprinsippet fikk gave-/arvemottaker rett til å gjøre fradrag i arveavgiftsverdien for latent skatteforpliktelse som følger med aksjene, jf. arveavgiftsloven § 14 femte ledd. På samme måte som virkeområdet til kontinuitetsprinsippet, er retten til å kreve fradrag for latent skatt ved fastsettelsen av arveavgiftsgrunnlaget begrenset til å gjelde de tilfeller aksjer overføres mellom personlige skattytere. Således kan ikke arveavgiftsgrunnlaget reduseres med latent skatt når det foretas overføringer til selskap som eies eller kontrolleres av den personen som ønskes begunstiget.
Det følger av arveavgiftsloven § 3 at ved overføringer til selskap med fire eller færre personer, så skal avgiftsberegningen foretas som om aksjene var mottatt direkte av de personlige aksjonærene. Etter vår vurdering medfører ikke denne bestemmelsen at overføringen til selskapet skal skje med kontinuitet med rett til fradrag for latent skatt. Det avgjørende i så måte må være at selskapet ikke har rett til skjermingsfradrag, og at latent aksjetap på et selskaps hånd bare representerer en begrenset skatteforpliktelse etter den nylig innførte «treprosentregelen» i skatteloven § 2-38 sjette ledd.
Fradraget for latent skatt fastsettes sjablongmessig, og skal utgjøre 20 % av latent gevinst på de ervervede aksjene. Anvendelse av satsen på 20 % reflekterer at den latente gevinsten normalt vil bli realisert på et fremtidig tidspunkt, med den følge at nåverdien av skatteforpliktelsen blir lavere enn det som følger av den nominelle inntektsskattesatsen på 28 %. Den latente gevinsten skal beregnes som utgangsverdi minus den inngangsverdien som blir fastsatt på gave-/arvemottakerens hånd. Utgangsverdien skal svare til 100 % av aksjenes formuesverdi.
Nedenfor er beregningen av fradraget for latent skatt illustrert i et tilfelle der mottakeren iht. kontinuitetsprinsippet har overtatt aksjer med en skattemessig inngangsverdi tilsvarende 20 % av aksjenes fulle formuesverdi:
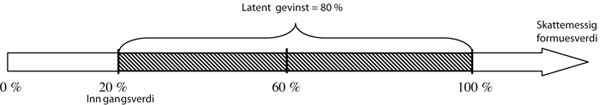
Fradraget for latent skatt i arveavgiftsverdien blir 16 % av aksjenes skattemessige formuesverdi (0,20 x 80 %).
Det følger av skatteloven § 9-7 at inngangsverdien av en aksje som er ervervet ved gave eller arv, uansett ikke kan settes høyere enn verdien som er lagt til grunn ved arveavgiftsberegningen før fradraget for latent skatt. Som det fremgår av punkt 3.1, skal arveavgiftsverdien som utgangspunkt settes til 60 % av formuesverdien, alternativt 100 % dersom rabattfradraget er brukt opp eller den avgiftspliktige velger ikke å benytte seg av fradraget. Skatteloven § 9-7 slår gjennom i forhold til kontinuitetsprinsippet i skatteloven § 10-33, og får derved betydning når givers/arvelaters inngangsverdi er høyere enn arveavgiftsverdien før fradraget for latent skatt.
Håndboken fastsetter at det skal gis fradrag for latent skatt også i de tilfeller inngangsverdien på mottakers hånd er fastsatt på bakgrunn av skatteloven § 9-7 (og ikke som følge av kontinuitetsprinsippet i skatteloven § 10-33).* Håndbok i arveavgift, Fradrag, punkt 13.3.3.1. Dette medfører at man får en regel som er praktisk å anvende og som gir rimelige resultater.
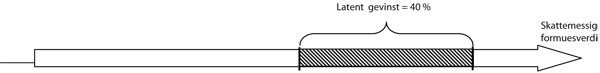
Figuren til høyre illustrerer den praktiske situasjon at mottaker som utgangspunkt får fastsatt en arveavgiftsverdi tilsvarende 60 % av formuesverdiene, som er lavere enn den skattemessige inngangsverdien på givers/arvelaters hånd:
I dette tilfellet blir fradraget for latent skatt 8 % av aksjenes skattemessig formuesverdi (0,20 x 40 %).
Dersom den skattemessige inngangsverdien på givers/arvelaters hånd er høyere enn skattemessig formuesverdi og aksjene verdsettes til 100 % av skattemessig formuesverdi (fordi rabattfradraget er brukt opp eller fordi det velges av den avgiftspliktige), blir det sammenfallende inngangsverdi og utgangsverdi. I et slikt tilfelle blir det ingen latent skatteforpliktelse som kan fradragsføres i arveavgiftsverdien for mottaker.
De nye verdsettelsesreglene for unoterte aksjer har som konsekvens at det kan bli en betydelig reduksjon i fradraget for latent skatt, sammenlignet med hva som var tilfelle etter de gamle reglene. Dette gjelder når giver/arvelater har en så høy inngangsverdi at mottakers inngangsverdi blir bestemt av skatteloven § 9-7. Tidligere kunne aksjene i slike tilfeller som utgangspunkt verdsettes til 30 % av formuesverdien. Fradraget for latent skatt utgjorde da 14 % av aksjenes skattemessige formuesverdi (0,20 x 70 %). Arveavgiftsgrunnlaget ble med andre ord nesten halvert (fra 30 % til 16 % av aksjenes formuesverdi) som følge av skattefradraget. Hadde eksempelvis aksjene en samlet formuesverdi på MNOK 10, medførte dagjeldende sats på 20 % for overføringer til barn mv. en avgiftsbelastning på NOK 320 000 (når det ses bort fra fribeløp mv.). Etter gjeldende regler med en rabatt begrenset oppad til 40 %, vil fradraget for latent skatteforpliktelse i en tilsvarende situasjon maksimalt utgjøre 8 % av aksjenes skattemessige formuesverdi (0,20 x 40 %). Med en samlet formuesverdi på MNOK 10 blir avgiftsbelastningen NOK 520 000, når den gjeldende satsen på 10 % for overføringer til barn mv. legges til grunn.
3.3 Justering av verdsettelsesgrunnlaget som følge av endringer etter siste årsskifte
Arveavgiftsgrunnlaget for unoterte aksjer fastsettes som nevnt basert på den skattemessige formuesverdien pr. 1. januar i det år rådigheten overføres. Dette innebærer at verdiendringer i tidsrommet mellom 1. januar og rådighetsovergangen som utgangspunkt ikke tas i betraktning ved arveavgiftsberegningen.
En slik fiksering av verdsettelsestidspunktet åpner på den ene siden for tilpasninger ved at selskapet tilføres verdier i perioden mellom 1. januar og overføringstidspunktet, også omtalt som «feting» av selskapet. På den annen side kan den avgiftspliktige bli rammet ved at verdireduksjoner etter 1. januar i overføringsåret ikke blir tatt i betraktning.
På denne bakgrunnen ble det ved endringene i arveavgiftsreglene høsten 2008 tatt inn et nytt siste punktum i siste ledd i arveavgiftsloven § 11A, som fastsetter at det skal tas «hensyn til eierstyrte endringer i selskapets kapital, aksjer eller andeler i tidsrommet mellom 1. januar og rådighetservervet.» Både eierstyrte endringer til gunst og ugunst for den avgiftspliktige skal tas i betraktning.
Med eierstyrte endringer i selskapets kapital siktes det først og fremst til tilfeller der selskapets aksjekapital, overkurs eller annen egenkapital økes eller reduseres som følge av inn- eller utbetalinger til aksjonærene. Når det gjelder endringer i selskapets aksjer, har lovgiver hatt blant annet splitt og spleis i tankene. Ved både splitt og spleis blir formuesverdiene omfordelt på et nytt antall aksjer, uten at den totale formuesverdien av selskapet endrer seg. Erverv og salg av egne aksjer er andre eksempler på eierstyrte endringer som kan medføre at det må foretas justeringer av arveavgiftsverdien.
Også kapital- og aksjeendringer som følge av fusjon eller fisjon må anses som eierstyrte endringer i denne sammenhengen. For det overdragende selskapet medfører fusjonen/fisjonen at det skjer en reduksjon av for-muesverdien, samtidig som antall aksjer normalt også reduseres. Det overtakende selskapet får normalt en tilsvarende økning av formuesverdien og antall aksjer. Dersom det overtakende selskapet stiftes i forbindelse med fusjonen eller fisjonen, kommer som utgangspunkt den særskilte regelen om verdsettelse av aksjer i nystiftede selskaper til anvendelse, jf. punkt 3.4 og 3.5.
At en endring må være eierstyrt for at den skal bli tatt i betraktning etter arveavgiftsloven § 11A siste punktum, innebærer at verdiendringer som skyldes markedssvingninger og/eller selskapets ordinære drift faller utenfor. Således vil selskapets overskudd eller underskudd i perioden fra 1. januar til overføringstidspunktet ikke anses som eierstyrt. Det samme gjelder som utgangspunkt dersom selskapet har solgt eller kjøpt eiendeler med relativt lave formuesverdier. Eksempelvis skal ikke arveavgiftsverdien av aksjene justeres opp som følge av at selskapet i perioden mellom 1. januar og overføringstidspunktet har avhendet en fast eiendom med formuesverdi på MNOK 1 mot et kontantvederlag på MNOK 2.
Lovens ordlyd gir ingen nærmere anvisning på hvordan arveavgiftsverdien av aksjene skal justeres når det foreligger en eierstyrt endring. En naturlig forståelse basert på formålsbetraktninger er at justeringen skal sette den avgiftspliktige i samme arveavgiftsmessige stilling som om den eierstyrte endringen hadde skjedd før årsskiftet. I forarbeidene er det imidlertid uttalt at «[v]ed en kapitalforhøyelse må ... den fulle verdi av innskutt kapital legges til verdien pr. første januar» [vår understrekning], jf. Ot.prp. nr. 1 (2008-09) pkt. 5.3.3. Dette kan tilsi at det ved naturalinnskudd og -uttak skal foretas justering av arveavgiftsverdien med aksjens andel av virkelig verdi av kapitalendringen, selv om den skattemessige formuesverdien av innskuddet/uttaket er lavere. Denne løsningen er lagt til grunn i Håndboken.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 6.2. Etter vår vurdering må rettstilstanden på dette punktet anses som usikker.
Det er den justerte formuesverdien av aksjene som skal tas i betraktning ved vurderingen av om taket for formuesrabatten er passert eller ikke.
Arveavgiftsverdien kan også korrigeres med hjemmel i den ulovfestede gjennomskjæringsnormen.* I to nyere høyesterettsdommer slås det fast at den ulovfestede omgåelsesnormen også kommer til anvendelse innenfor arveavgiftsområdet, jf. Rt. 2006 s. 1199 (Nagell-Erichsen) og dommen, og Rt. 2008 s. 1510 (Reitan). Gjennomskjæring kan foretas alene eller som et supplement til den lovfestede regelen om eierstyrte endringer. Benyttes eksempelvis en eiendom som naturalinnskudd i et tomt aksjeselskap før aksjene senere i samme år overføres til den arveavgiftspliktige, medfører den lovfestede regelen om eierstyrte endringer at den innskutte eiendommen skal tas i betraktning ved fastsettelsen av aksjenes arveavgiftsverdi. Gjennomskjæringsnormen kan imidlertid etter omstendighetene gi grunnlag for å avgiftslegge som om det hadde skjedd en direkteoverføring av eiendommen. Dette kan i tilfelle medføre at retten til 40 % rabattfradrag bortfaller. I Håndboken er det redegjort nærmere for arveavgiftsmyndighetenes syn på anvendelsen av den ulovfestede gjennomskjæringsregelen når det foretas kapitalendringer etter 1. januar i overføringsåret.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 7.3.
I visse tilfeller kan det med hjemmel i arveavgiftsloven § 46 annet ledd søkes om avgiftsnedsettelse når selskapets formuesstilling er blitt vesentlig forringet i perioden mellom 1. januar og overføringstidspunktet. Dette gjelder når den vesentlige verdiforringelsen har sin bakgrunn i driften eller andre forhold som ikke skyldes den avgiftspliktige. Søknadsordningen, som er nærmere omhandlet i Finansdepartementets rundskriv R-9/92, kan være et alternativ når det ikke kan justeres for forholdet i medhold av den lovfestede regelen om eierstyrte endringer.
3.4 Aksjer i nystiftede selskaper - fisjon
Skatteloven har en særregel for fastsettelse av formuesverdien av aksjer i selskaper som er stiftet i løpet av inntektsåret. Det følger av skatteloven § 4-13 første ledd at formuesverdien i slike tilfeller skal settes lik summen av aksjenes pålydende beløp og andel av overkurs i selskapet.
I forarbeidene til skatteloven § 4-13, jf. Ot.prp. nr. 1 (1999-00) punkt 4.4.3, er det lagt til grunn at den formuesskatterettslige særregelen for aksjer i nystiftede selskaper skal anvendes tilsvarende i arveavgiftsmessig sammenheng, dvs. når selskapet er stiftet i perioden mellom årsskiftet og aksjeoverføringen. Det samme følger av Håndboken.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 5.2. Dette innebærer at arveavgiftsverdien av aksjer i nystiftede selskaper skal fastsettes med utgangspunkt i pålydende beløp og andel av overkurs, og ikke basert på formuesverdiene i det underliggende selskapet. Det innrømmes en verdsettelsesrabatt på 40 %, på samme måte som når verdsettelsen er basert på formuesverdiene i det underliggende selskapet.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 5.2.2 og 5.2.3.
Håndboken gir anvisning på at verdsettelsen skal skje med utgangspunkt i pålydende beløp og andel av overkurs, også når selskapet er stiftet i forbindelse med fisjon.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 6.5. Det tas ikke forbehold for de tilfeller fisjonen gjennomføres med skattemessig kontinuitet, selv om det da kunne vært nærliggende å ta utgangspunkt i formuesverdiene som de overførte eiendelene mv. hadde på det overdragende selskapets hånd ved siste årsskifte. Etter dette må det legges til grunn at arveavgiftsmyndighetene vil kreve/akseptere at aksjer i nystiftede, fisjonerte selskaper alltid skal verdsettes basert på pålydende beløp og andel av overkurs, med mindre det skulle være grunnlag for gjennomskjæring.
Det vil variere fra tilfelle til tilfelle om verdsettelse med utgangspunkt i pålydende beløp og andel av overkurs er til gunst eller ugunst for mottaker, sammenlignet med hovedregelen om at de underliggende formuesverdiene skal legges til grunn. I noen grad er det også mulig med tilpasninger for å kunne nyte godt av den gunstigste verdsettelsesregelen. Eksempelvis får det i fisjonstilfellene betydning hvilken vei fisjonen «snus» og om fisjonen gjennomføres med videreføring eller sletting av overdragende selskap, da det bare er aksjene i det eller de utfisjonerte/overtakende selskapene som kvalifiserer for å bli verdivurdert etter reglene for nystiftede selskaper. Det ligger også en viss fleksibilitet i om fisjonen gjennomføres før eller etter generasjonsskiftet.
3.5 Overføring av aksjer i fusjonerte selskaper
Selv om det neppe er like praktisk som fisjon, kan det også være aktuelt å gjennomføre fusjon av selskaper før det foretas generasjonsskifte. Giver kan eksempelvis ønske å samle verdiene/virksomheten i ett selskap, som skal eies/drives av flere begunstigede i fellesskap.
For aksjer i selskap som er fusjonert mellom 1. januar og overføringstidspunktet, foreligger det ikke ett samlet grunnlag som gir uttrykk for de underliggende formuesverdiene. I Håndboken legges det til grunn at arveavgiftsverdien av aksjer i et fusjonert selskap skal fastsettes basert på summen av formuesverdier i overdragende og overtakende selskap pr. 1. januar i overføringsåret.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 6.4. Dersom selskapene som deltok i fusjonen eide aksjer i hverandre, skal det korrigeres for dette slik at formuesverdiene ikke medregnes flere ganger.
Det er noe usikkert hvordan arveavgiftsverdien skal fastsettes for aksjer i selskap som er nystiftet i forbindelse med fusjon. Håndboken tar ikke direkte stilling til dette. Etter vår vurdering vil det på samme måte som ved fisjon, være naturlig å falle tilbake på den formuesskatterettslige særregelen, jf. pkt. 3.4 ovenfor, og la arveavgiftsverdien av aksjene i det nystiftede, fusjonerte selskapet bestemmes ut fra pålydende beløp og andel av overkurs.
4 Rådighetsbegrensninger - utsatt avgiftsberegning
4.1 Arveavgiftsplikten inntrer ved rådighetsovergangen
Ved generasjonsskifter kan det være aktuelt å begrense rettighetene knyttet til aksjene som overføres. Dette kan være begrensninger i aksjenes stemmerett, aksjenes utbytterett og/eller adgangen til å pantsette, selge eller på annen måte disponere over aksjene. Rådighetsbegrensninger er mest aktuelt når det skjer planlagt generasjonsskifte ved gaveoverføring, og dette er også hovedfokus i det følgende.
Rådighetsbegrensinger vil ikke påvirke den skjematiske verdsettelsen basert på aksjenes skattemessige formuesverdi. Eksempelvis vil A-aksjer med full stemmerett verdsettes på samme måte som B-aksjer uten stemmerett. Begrensningene kan imidlertid få betydning for når aksjene kan anses overført, med den følge at plikten til å svare arveavgift inntrer. Vidtgående begrensninger med hensyn til eksempelvis utbytteretten kan medføre at avgiftsberegningen utsettes til begrensningene bortfaller eller reduseres tilstrekkelig. Avgiftsberegningen må i tilfelle baseres på formuesverdiene på det senere tidspunktet rådigheten anses gått over.
Utgangspunktet i arveavgiftsloven er at midler som mottas som arv eller gave skal verdsettes på tidspunktet for det såkalte «rådighetservervet». Arveavgiftsloven § 9 fastsetter at ved arv skjer rådighetservervet ved arvelaters død, eller ved utlodningen/utleveringen dersom det er offentlig skifte. For gaver anses rådigheten å ha gått over når gaven er ytet, som etter arveavgiftsloven § 2 tredje ledd er «når giveren med endelig virkning har gitt fra seg rådigheten, eller den etter forholdene vesentlige rådighet, over den.» Ifølge Håndboken skal rettesnoren ved vurderingen være om giver har den samme faktiske og praktiske nytten av midlene som tidligere - i tilfelle skal ikke rådigheten anses å ha gått over.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 3.1.
Ved overføring av fast eiendom følger det av administrativ praksis at arveavgift kan beregnes med utgangspunkt i eiendommens verdi ved overdragelsen, selv om rådigheten ikke anses å ha gått over.* Håndbok i arveavgift, Rådighet og bruksrett, punkt 9. Dette vil typisk være aktuelt der giver har forbeholdt seg en omfattende bruksrett, men partene likevel ønsker å få gjennomført en definitiv overføring for arveavgiftsformål. Forutsetningen for at det skal foretas avgiftsberegning i et slikt tilfelle, er at det fremsettes krav om dette og at det ikke gjøres fradrag i arveavgiftsgrunnlaget for den verdireduksjon som bruksretten representerer. Noen tilsvarende rett til «førtidig» avgiftsberegning foreligger neppe for aksjer. Dette må ses i sammenheng med at arveavgiftsverdien av aksjer fastsettes sjablongmessig uten hensyn til eventuelle rådighetsbegrensninger, og at det derfor ikke vil være noen rabatt for begrenset rådighet som det kan gis avkall på ved avgiftslegging før rådighetsovergangen. Avgiftslegging av aksjer før rådigheten går over åpner dessuten for tilpasninger, ved at avgiftsoppgjøret kan foretas før aksjene blir gjenstand for en forventet verdistigning.
Nedenfor foretas en nærmere gjennomgang av aktuelle rådighetsbegrensninger og betydningen for rådighetsovergangen.
4.2 Redusert eller ingen stemmerett
At det overføres aksjer i en egen aksjeklasse med begrenset stemmerett eller sågar helt uten stemmerett, vil etter sikker praksis ikke i seg selv hindre at rådigheten over aksjene har gått over. Generelt sett blir det lagt mer vekt på de økonomiske beføyelsene knyttet til aksjeinnehavet, som utbytterett og gevinstpotensial, enn på stemmerett og andre organisatoriske rettigheter. Begrensning av aksjenes stemmerett kan få betydning ved vurderingen av hvor langt man kan gå i å legge restriksjoner på aksjonærens økonomiske rettigheter.
4.3 Begrensninger i utbytteretten
Forbehold knyttet til avkastningen på aksjene er av særlig betydning ved vurderingen av tidspunktet for rådighetsovergangen. Dersom giver har betinget seg alt utbytte, enten gjennom vedtektsbestemmelser eller avtale, synes det klart at rådigheten over aksjene ikke vil bli ansett å ha gått over. På den annen side kan det ikke forhindre rådighetsovergang at giver har forbeholdt seg en begrenset andel av det utbytte som etter en fordeling basert på kapitalandel, skulle tilfalt mottakeren av aksjene. Også i Håndboken synes det lagt til grunn at rådigheten ikke har gått over dersom giveren har forbeholdt seg all avkastning, men at en begrenset innskrenkning i utbytteretten ikke hindrer rådighetsovergang.* Håndbok i arveavgift, Verdsettelse av aksjer, punkt 3.1 og Rådighetservervet, punkt 3.2.
I Frederik Zimmers note 88 til arveavgiftsloven § 9 i Gyldendal rettsdata er følgende uttalt:
«At giver forbeholder seg en viss brøkdel av overskuddet i en virksomhet, antas å innebære at rådigheten til en tilsvarende andel av kapitalen ikke skal anses ervervet.»
Uttalelsen refererer seg etter det vi kan forstå ikke til aksjeoverføringer. Når det legges rådighetsbegrensninger på en aksjepost, må begrensningene etter vårt syn som utgangspunkt vurderes likt fordelt på alle aksjene som inngår i posten. Det vil derfor normalt ikke være grunnlag for å hevde at en andel av aksjene tilsvarende utbytteandelen som er forbeholdt giver, skal få utsatt arveavgiftsberegning.
Etter dette blir spørsmålet hvor mye utbytteretten kan begrenses før aksjeovergangen underkjennes i arveavgiftsmessig sammenheng.
Som nevnt er det etter arveavgiftsloven § 2 tredje ledd tilstrekkelig for at rådigheten skal anses å ha gått over at gavemottakeren har mottatt «den etter forholdene vesentlige rådigheten». Dette tilsier at en utbytterett som tilsvarer minst halvparten av det de overførte aksjene skulle hatt etter en jevn fordeling, normalt må være tilstrekkelig for at det kan anses å ha skjedd en rådighetsovergang.
At det som hovedregel må foretas en vesentlighetsvurdering, kommer også til uttrykk i Harboe, Arveavgift, der det på side 136 heter:
«I de tilfellene der det kun tas forbehold om bruksrett til eller rett til avkastning av en halvpart eller en enda mindre del av de overførte midlene, og mottakeren av kapitalverdien får både en tilsvarende rett til den resterende del av midlene samt andre rettigheter (f.eks. rett til å selge eller pantsette en overført eiendom), regnes en tilstrekkelig del av rådigheten å være overført til mottakeren av kapitalen. Det kan ikke utelukkes at han kan erverve rådigheten over midlene i forhold til avgiftsreglene også før han kan oppebære minst halvparten av avkastningen, men som hovedregel vil nok dette være det avgjørende kriteriet i forhold til rådighetservervet.»
Begrensning av utbytteretten kan gjennomføres på flere måter. En vanlig og enkel løsning er at aksjene som overføres tilhører en egen klasse (B-aksjer) som bare gir rett til en andel av det utbytte de skulle hatt etter kapitalandelen. Så lenge utbytteandelen på B-aksjene holdes over 50 % bør rådighetsovergangen bli akseptert i avgiftsmessig sammenheng. Dersom B-aksjene heller ikke har stemmerett, er det tilrådelig at utbytteandelen er noe over 50 %. Det kan i denne sammenhengen ikke ha betydning hvorvidt B-aksjeklassen opprettes i forbindelse med generasjonsskiftet eller ikke.
Det knytter seg større usikkerhet til modeller der de overførte B-aksjene kun har rett til utbytte ut over en nærmere definert normalavkastning. Slike modeller bør derfor unngås, med mindre det er mulig å sannsynliggjøre/godtgjøre at B-aksjene samlet sett forventes å få utbytte som minst svarer til halvparten av det de skulle hatt etter kapitalandelen. Til sammenligning kan det være lettere å forsvare løsninger der B-aksjene har full rett eller endatil fortrinnsrett til utbytte opp til en definert normalavkastning.
4.4 Restriksjoner på omsetteligheten mv.
Det deklaratoriske utgangspunktet etter aksjelovgivningen er at overføring av aksjer utløser forkjøpsrett for de øvrige aksjonærene og at overføringen er betinget av at styret godkjenner erververen. Fastsettelse av forkjøpsrett og/eller samtykkekrav i vedtekter eller aksjonæravtale som ikke strekker seg lenger enn lovens normalordning, vil således som utgangspunkt ikke hindre at rådigheten anses gått over. Mer omfattende rådighetsbegrensninger, eksempelvis ved at giver får ubetinget rett til å nekte eierskifte og/eller løsningsrett til aksjene, kan imidlertid skape usikkerhet mht. til rådighetsovergangen.
Etter vår vurdering bør det utvises varsomhet med å forbeholde giver løsningsrett mv. til aksjene. Spesielt gjelder dette dersom løsningsretten er kombinert med utbyttebegrensninger. Det bør klart unngås løsningsretter mot vederlag som er lavere enn aksjenes markedsverdi på det tidspunktet løsningsretten eventuelt utøves.