


Høringsforslag om kildeskatt på renter- og royaltybetalinger
Det foreslås å innføre kildeskatt på rente- og royaltybetalinger til nærstående selskaper i utlandet med en sats på 15 % av bruttobetalingene. For kildeskatt på rentebetalinger foreslås det i tillegg et krav om at nærstående selskap som mottar betalingen, er hjemmehørende i lavskatteland. Ikrafttredelse er foreslått med virkning fra 1. januar 2021.
Oppsummering av forslaget
Departementet foreslår i høringen å innføre kildeskatt på rente- og royaltybetalinger til nærstående selskaper i utlandet. For kildeskatt på rentebetalinger foreslås det i tillegg et krav om at nærstående selskap som mottar betalingen, er hjemmehørende i lavskatteland.
Reglene er foreslått å komme til anvendelse ved betalinger fra selskaper hjemmehørende i Norge, selskaper med deltakerfastsetting og selskaper som er skattepliktige til Norge etter petroleumsskatteloven eller sktl. § 2–3 første ledd bokstav b (norsk filial/fast driftssted av utenlandsk selskap). Ved betalinger fra selskap med deltakerfastsetting, må det etter vårt syn være en forutsetning at den enkelte deltaker er skattepliktig til Norge for at den forholdsmessige delen av betalingen, som knytter seg til vedkommendes eierandel, skal kunne være gjenstand for kildeskatt. Norsk beskatningsrett kan for øvrig være begrenset gjennom bestemmelser i skatteavtale.
Betalinger til utenlandske selskaper som er begrenset skattepliktig til Norge, basert på reglene i sktl. § 2–3 første ledd bokstav b, omfattes ikke av reglene. For slike selskaper vil eventuelle rente- og royaltyinntekter beskattes i Norge som virksomhetsinntekt etter de alminnelige reglene.
Kildeskattesatsen er foreslått å være 15 % av bruttobetalingene. Den internrettslige kildeskattesatsen kan i mange tilfeller være begrenset eller helt bortfalle gjennom bestemmelser om beskatning av renter og royalty i skatteavtaler med andre land. For rente- og royaltybetalinger til nærstående selskaper som er reelt etablert innenfor EØS, foreslås det at mottaker alternativt kan velge en ordning med nettobeskatning.
Departementet foreslår ikrafttredelse av reglene med virkning fra 1. januar 2021, og at alle betalinger som omfattes av de foreslåtte kildeskattereglene og som foretas etter ikrafttredelsestidspunktet, skal ilegges kildeskatt.
Kildeskatt på renter
Som nevnt innledningsvis foreslår departementet en kildeskatt på 15 % av rentebetalinger til nærstående selskap eller innretning i lavskatteland.
Rentebegrepet som benyttes i kildeskatteregelen, skal etter forslaget tilsvare det alminnelige skatterettslige rentebegrepet som er utviklet i rettspraksis, og karakteriseres som «ytelser til långiveren som vederlag for kredittytelse». Ved finansiell leasing, det vil si hvor en formell leiebetaling er å anse som et kjøp på avbetaling, kan renteelementet i betalingen anses omfattet av kildeskatteregelen dersom vilkårene for øvrig er oppfylt.
Begrepet «nærstående» skal forstås på samme måte som i rentebegrensningsreglene i sktl. § 6–41, hvor utgangspunktet for vurderingen er direkte eller indirekte eierskap eller kontroll med minst 50 %. Det er kun rentebetalinger til nærstående selskap eller innretning som rammes. Rentebetalinger til nærstående fysiske personer skal altså ikke ilegges kildeskatt.
Begrepet «lavskatteland» skal forstås på samme måte som i skattelovgivningen for øvrig, altså vil betalingsmottaker anses etablert i et lavskatteland dersom den alminnelige inntektsskatten på selskapets overskudd utgjør mindre enn ? av den skatten selskapet ville blitt ilagt i Norge. Det må gjøres en generell sammenligning av forskjellen i skattenivået i Norge og den andre staten for den aktuelle typen selskap. Skattedirektoratet har i forskrift FSSD §?10–63–1 foretatt en opplisting av land som uten nærmere vurdering skal anses som lavskatteland.
Særlige problemstillinger for lavskattelandvurderingen kan oppstå i hybridtilfeller, enten dersom rentebetalingen foretas til en utenlandsk enhet som er hybrid for norske skatteformål, eller betalingen klassifiseres på annen måte hos betalingsmottaker. En utenlandsk enhet som anses som eget skattesubjekt for norske skatteformål, men som er transparent i det aktuelle utlandet, vil ikke være gjenstand for beskatning der og kan etter omstendighetene anses hjemmehørende i lavskatteland. Tilsvarende kan betalingsmottaker anses hjemmehørende i lavskatteland dersom en betaling klassifiseres som rente for norske skatteformål, men som avkastning av egenkapital som kan mottas som skattefritt utbytte i betalingsmottakers hjemland.
Gjeldende skatteavtaler gir ofte ikke adgang til å ilegge kildeskatt på renter, og den foreslåtte regelen vil derfor ha begrenset effekt overfor långivere i land Norge har inngått skatteavtale med. En ny hjemmel til å ilegge kildeskatt vil fra starten hovedsakelig ha betydning overfor långivere i lavskatteland som Norge ikke har skatteavtale med.
For hybride selskaper, det vil si selskaper som klassifiseres som transparente enheter i en stat, men som et selvstendig skattesubjekt i en annen stat, kan det oppstå særlige problemer knyttet til skatteavtalebeskyttelse. Dette kan for eksempel gjelde dersom norske skattemyndigheter anser en rentemottaker som et selvstendig subjekt, mens mottakerstaten anser det samme selskapet som transparent. I et slikt tilfelle vil mottaker som oftest ikke oppnå skatteavtalebeskyttelse. Spørsmålet er om man i slike tilfeller istedenfor skal vurdere skatteavtalebeskyttelse på deltakerens hånd. Dette er særlig relevant for enkelte fondsstrukturer, og kan etter omstendighetene ha stor betydning.
Kildeskatteplikten knyttes til betalingstidspunktet
Plikten til å betale kildeskatt skal etter forslaget knyttes til betalingstidspunktet, og ikke til tidspunktet for når rentene påløper. Her savner vi en grundigere vurdering av bruken av begrepet «betaling» som kriterium for tidfesting. For lån hvor rentene akkumuleres som en del av hovedstolen, kan betaling skje ved utløpet av låneperioden. Det er også vanlig at slike lån fornyes eller refinansieres ved forfall, eller at det gjennomføres en konvertering av lånet til egenkapital. Etter vår vurdering kan dette ikke likestilles med «betaling», og kildeskatt kan ikke ilegges. I slike situasjoner foretas det ingen betalingsoverføring som det kan foretas trekk av kildeskatt i. Lignende problemstillinger kan oppstå ved f.eks. en gjeldsettergivelse.
Videre er det grunn til å problematisere forholdet til Grunnloven § 97 om forbudet mot å gi lover tilbakevirkende kraft. Det er ikke foreslått unntak fra kildeskatt for renter som er påløpt før ikrafttredelse av kildeskattereglene, og departementet uttaler i notatet at alle betalinger som foretas etter ikrafttredelsen, vil omfattes av reglene. Dette bryter etter vår vurdering både med nevnte forbud og med et grunnleggende prinsipp i norsk skatterett, nemlig at hjemmel for beskatning må foreligge på innvinningstidspunktet for at en inntekt skal kunne beskattes. Det er overraskende at departementet ikke har problematisert dette nærmere, og vi etterlyser en grundig behandling av temaet i forbindelse med det videre arbeidet med lovforslaget.
Særlig om rentekostnader som belastes fast driftssted i Norge
Rentebetalinger som foretas til en kvalifisert mottaker og som belastes norsk fast driftssted av utenlandsk selskap skal omfattes av kildeskatteplikten. I praksis vil dette kunne innebære at samme rentebetaling blir gjenstand for kildeskatt i flere land, ettersom betalingen også kan være gjenstand for kildeskatt i det landet hvor selskapet er hjemmehørende. Samlet (kilde)skattebelastning vil da kunne bli svært høy.
Det er ikke nærmere omtalt hva som menes med at betalingen «belastes» et norsk fast driftssted. Meningen må være at rentene skal være gjenstand for kildeskatt dersom de tilordnes den norske filialen ved inntektsbeskatningen i Norge. Uten at det er presisert i forslaget, må det antas at plikten til å betale kildeskatt også i disse tilfellene må følge det faktiske betalingstidspunktet, og ikke et eventuelt tidligere tidspunkt hvor rentene akkumuleres og belastes det norske filialregnskapet.
For norske filialer av utenlandske selskaper hvor artikkel 7 i skatteavtalen er basert på OECDs skatteavtalemodell fra 2010, legges «Authorised OECD Approach» til grunn ved fastsettelsen av kostnader og inntekter. Når funksjonsanalysen medfører at filialen tilordnes kapital for å «finansiere sine investeringer», kan det gjøres fradrag for renter av foretakets gjeld som overstiger en fri egenkapital, uavhengig av om selskapet har hatt faktiske rentekostnader. Vi antar at slikt rentefradrag ikke vil bli klassifisert som betaling fra filialen til et nærstående selskap og at det derfor ikke skal betales kildeskatt av beløpet.
Betalinger fra selskap med deltakerfastsetting
Betalinger fra selskap med deltakerfastsetting reiser særlige problemstillinger, ettersom det i disse tilfellene er deltakerne som er skattesubjekt. Problemstillingene behandles under omtalen av rederi- og offshoreselskaper nedenfor, ettersom problemstillingene typisk oppstår innenfor disse næringene.
Forholdet til rentebegrensningsreglene
Departementet mener at det ikke skal skje noen samordning mellom den eksisterende rentebegrensningsregelen og den foreslåtte kildeskatteregelen for renter. Dette innebærer at kildeskatt på renter skal ilegges uavhengig av om den som betaler renten oppnår fradragsrett i Norge, eller sagt på en annen måte – det skal ilegges kildeskatt selv om det ikke skjer noen faktisk overskuddsflytting. Her mener vi lovforslaget går utover formålet om å motvirke overskuddsflytting.
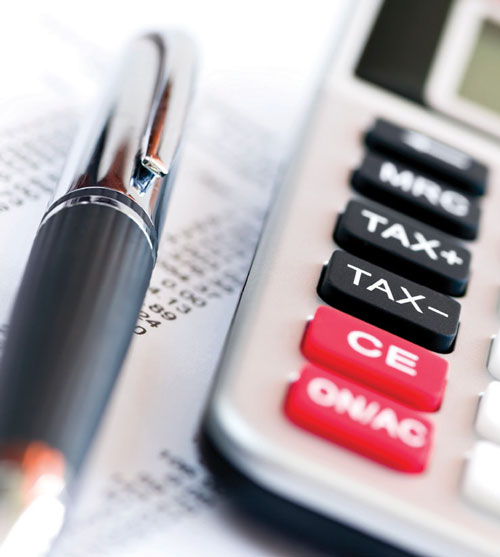
Betalingsmottaker anses etablert i et lavskatteland dersom den alminnelige inntektsskatten på selskapets overskudd utgjør mindre enn ? av den skatten selskapet ville blitt ilagt i Norge.
Kildeskatt på royaltybetalinger
Betalinger for bruk av immaterielle rettigheter
Kildeskatt på royaltybetalinger vil være aktuelt ved betaling av vederlag til nærstående selskap for bruk eller leie av immaterielle eiendeler som opphavsrettigheter, patentrettigheter, mønsterrettigheter, varemerker, lisenser, know-how og forretningshemmeligheter.
I motsetning til forslaget om kildeskatt på renter, skal det ikke være noe vilkår at den nærstående betalingsmottakeren er hjemmehørende i lavskatteland.
For øvrig tilsvarer de foreslåtte reglene om kildeskatt for betaling ved bruk av immaterielle rettigheter, i hovedsak forslaget om reglene for renter. Det vil med andre ord være betalinger fra norske skattytere til nærstående selskaper i utlandet som vil være gjenstand for kildeskatt. Som for de foreslåtte kildeskattereglene for renter er det uavklarte spørsmål knyttet til rentekostnader som belastes faste driftssteder og betalinger fra selskaper med deltakerfastsetting.
Det er usikkert hvor stort anvendelsesområdet i praksis vil være for kildeskatt på royalty, ettersom den kun vil omfatte betalinger til nærstående selskaper hjemmehørende i land hvor skatteavtalen åpner for kildeskatt på royaltybetalinger og land som Norge ikke har skatteavtale med. Norge har tidligere ikke hatt intern hjemmel for å ilegge kildeskatt, og det har derfor ikke vært norsk skatteavtalepolitikk å forhandle frem avtalebestemmelser som gir rett til å ilegge kildeskatt. På lengre sikt kan kildeskatten få større effekt da det må påregnes at Finansdepartementet søker å reforhandle skatteavtalene slik at kildeskatt på royalty ikke blir avskåret.
Kildeskatt på leiebetalinger for visse fysiske eiendeler
Finansdepartementet vurderer også om skatteplikten bør omfatte betalinger til nærstående foretak i utlandet for leie av visse fysiske driftsmidler som skip, rigger, maskiner, fartøy, fly, helikopter osv. Departementet hevder at nasjonale og internasjonale erfaringer tilsier at leiebetalinger for fysiske gjenstander benyttes til overskuddsflytting. Det vises ikke til hva som er grunnlaget for denne påstanden, og vi mener det er grunn til å be departementet dokumentere dette nærmere. Departementet vil vurdere nærmere om slike leiebetalinger bør omfattes av det endelige forslaget i lys av høringsinnspillene til høringsnotatet.
Ved eventuell innføring av kildeskatt på leiebetalinger for fysiske eiendeler, vil det også være nødvendig å endre definisjonen av «royalty» i flere av Norges skatteavtaler dersom den interne regelen skal ha effekt overfor våre skatteavtalemotparter. Skatteavtaler som bygger på OECDs mønsteravtale, gir ikke rett til å ilegge kildeskatt for leie av fysiske eiendeler, mens skatteavtaler som helt eller delvis bygger på FNs mønsteravtale, kan ha en definisjon av royaltybegrepet som omfatter leie av industrielt utstyr.
Departementet peker på at det kan være grunn til også å vurdere behovet for å innføre regler som begrenser skattyters fradragsrett ved ligningen for særskilte leiebetalinger, for eksempel bareboat-leie for fartøy og rigger. Forslagene er nærmere omtalt under punktet nedenfor, i forbindelse med omtale av reglenes konsekvenser for rederi- og riggnæringen. Spørsmålene som gjelder kildeskatt på leiebetalinger, vil ha tilsvarende betydning for luftfartsbransjen.
Særlig om rederi- og riggnæringen
For rederi- og riggnæringen vil det ha stor betydning om det blir innført kildeskatt på leiebetalinger for visse fysiske driftsmidler. De skisserte reglene er forutsatt å gjelde leiebetalinger for fartøy, rigger, fly og helikoptre.
For øvrig er de foreslåtte reglene om kildeskatt på renter og royaltybetalinger forutsatt å gjelde for rederi- og riggselskaper på linje med andre selskaper. Det er imidlertid foreslått visse unntak fra kildeskatt for betalinger fra rederibeskattede selskaper. Videre vil organisering av rederivirksomhet i selskaper med deltakerfastsetting og særlige skattefritaksregler for internasjonal skipsfart reise særlige problemstillinger.
Mulig kildeskatt på leiebetalinger
Slik reglene er i dag, er det mulig å leie inn fartøyer og rigger på bareboat-vilkår fra nærstående selskaper i utlandet uten at dette utløser skatteplikt til Norge for eier/utleier. Forutsetningen er at utleier/eier ikke deltar i virksomhet som utøves i Norge. Dersom det innføres kildeskatt på leiebetalinger, vil dette utgjøre en ekstra kostnad for det utenlandske eierselskapet, med mindre skattebeløpet kan krediteres mot skatt betalt i selskapets hjemland.
Se nærmere nedenfor om økonomiske konsekvenser av innføring av bruttoskatt på leiebetalinger og mulighetene for EØS-selskaper til å velge beskatning basert på en nettomodell, herunder adgang til å kreve fradrag for avskrivninger på fartøy og rigger.
Forholdet til skatteavtaler
Som nevnt over vil det i stor utstrekning være nødvendig å endre skatteavtalene for at Norge skal kunne ilegge kildeskatt på royaltybetalinger. Det vil videre være nødvendig å endre definisjonen av «royalty» i flere av Norges skatteavtaler ettersom avtaler som bygger på OECDs mønsteravtale, ikke gir rett til å ilegge kildeskatt for leie av fysiske eiendeler. Skatteavtaler som helt eller delvis bygger på FNs mønsteravtale, kan imidlertid inneholde en definisjon av royaltybegrepet som omfatter leie av industrielt utstyr. Dette gjelder for eksempel skatteavtalen med Singapore som gir rett til å ilegge slike betalinger en kildeskatt på 7 %.
Særskilt skattefritak for skip i internasjonal fart mv.
Det fremgår av høringsnotatet under omtalen av mulig kildeskatt på fysiske driftsmidler at leieinntekter som mottas av personer, selskaper eller innretninger som er omfattet av den særlige skattefritaksregelen i skatteloven § 2–34, ikke skal ilegges kildeskatt.
Skatteloven § 2–34 bestemmer at utenlandske selskaper som har inntekter fra eie og drift av skip i internasjonal fart, samt bore- og entreprenørfartøy i internasjonal virksomhet, er fritatt fra beskatning i Norge, selv om virksomheten bestyres fra Norge. Forutsetningen er at Norge ikke er tillagt eksklusiv beskatningsrett i skatteavtale, og at norske skattytere eier 34 % eller mindre av selskapet, eller er skattepliktige til Norge for sine forholdsmessige andeler av selskapets overskudd (gjennom NOKUS-beskatning). Det er i praksis lagt til grunn at bestemmelsen omfatter inntekter fra utleie på bareboat-vilkår (bekreftet av Høyesterett i Rt. 2015 side 1360).
Når skattyter som deltar i virksomhet som bestyres fra Norge, er fritatt fra beskatning, kan det heller ikke være hjemmel for å ilegge kildeskatt på leiebetalinger knyttet til skip i internasjonal fart hvor utleien drives fra utlandet. Bestemmelsen i skatteloven § 2–34 tar i utgangspunktet ikke sikte på å frita utlendinger fra kildeskatt, men oppstiller et alminnelig unntak fra norsk skatteplikt for inntekter fra drift av skip og fartøy i internasjonal fart/virksomhet, herunder inntekter fra utleie på bareboat-vilkår. Dersom kravene til norsk eierskap, mv. er oppfylt, vil en eventuell kildeskatt på leiebetalinger bare kunne ilegges ved leie av fartøyer som inngår i virksomhet som er skattepliktig til Norge, det vil si når fartøyene, mv. befinner seg i Norge eller på norsk sokkel, og ved leie av innretninger som eventuelt faller utenfor begrepene «skip» og «bore- og entreprenørfartøy».
Unntak for leiebetalinger fra rederibeskattede selskaper
I den grad det innføres regler om kildeskatt for leiebetalinger, er det foreslått særregler for rederibeskattede selskaper. Betalinger fra slike selskaper skal etter forslaget ikke være gjenstand for kildeskatt, jf. foreslått ny sktl. § 10–81 tredje ledd andre punktum. Ettersom rederibeskattede selskaper ikke skattlegges for inntekter fra drift av skip, vil det uansett ikke være snakk om overskuddsflytting i disse tilfellene. Tilsvarende leiebetalinger fra selskaper som skattlegges etter de ordinære reglene, skal derimot være gjenstand for eventuell kildeskatt. Det er vanskelig å se begrunnelsen for et slikt skille fra utleiers perspektiv, men reglene sikrer, i tråd med formålet, at det bare er tilfeller hvor det foreligger muligheter for å redusere skattepliktig overskudd i Norge som rammes.
Fradragsbegrensning som alternativ?
Det fremgår av høringsnotatet at departementet også vil utrede om det bør innføres begrensning i fradragsretten for særskilte leiebetalinger, som for eksempel bareboat-leie for fartøy, rigger, fly, helikoptre mv. Det fremgår ikke om dette i så fall vil være et alternativ til kildeskatt på slike betalinger, eller et parallelt tiltak for å motvirke overskuddsflytting. Ut fra formålet med reglene er det etter vårt syn liten grunn til å innføre regler om fradragsbegrensning i tillegg til en eventuell kildeskatt.
Rentebetalinger
Rentebetalinger fra rederibeskattede selskaper vil etter forslaget være gjenstand for kildeskatt på samme måte som rentebetalinger fra ordinært beskattede selskaper, selv om selskaper som skattlegges etter rederiskattereglene, bare har fradragsrett for en forholdsmessig del av faktiske rentekostnader basert på forholdet mellom realkapital og finanskapital i selskapet.
Det er imidlertid foreslått en særregel for rentebetalinger ved finansiell leasing av fysiske eiendeler. Slike betalinger skal ikke være gjenstand for kildeskatt når betalingen kommer fra et rederibeskattet selskap. Begrunnelsen er at rentebetalinger ved finansiell leasing er knyttet til rederiselskapets realkapital, slik at det ikke foreligger fradragsrett. Ordinære renter på gjeld til nærstående selskap i lavskatteland skal imidlertid etter forslaget være omfattet av kildeskatte-reglene, selv om gjelden er etablert for å finansiere kjøp av skip. Dette fremstår inkonsekvent, ettersom også disse rentene vil være knyttet til realkapitalen i selskapet.
Når skjer betalinger fra rederibeskattet selskap?
Selskaper som kvalifiserer for rederiskatteordningen, velger skattlegging etter rederiskattereglene eller etter de ordinære regler på tidspunktet for levering av skattemeldingen i året etter inntektsåret. Det kan i praksis være uklart om selskapet skal skattlegges etter rederiskattereglene på tidspunktet for rente- eller leiebetalingen. Det må antas at det i disse tilfellene ikke kan kreves at selskaper som er gjenstand for rederibeskatning trekker kildeskatt før det eventuelt er endelig avklart at selskapet skal tre ut av ordningen. For selskaper som trer inn i ordningen, bør det innføres en adgang til å unnlate å trekke kildeskatt dersom selskapet har besluttet rederibeskatning, selv om skattemelding ennå ikke er levert.
Særlig om betalinger fra selskap med deltakerfastsetting
Rederivirksomhet er ofte organisert gjennom selskaper med deltakerfastsetting. Det fremgår av forslaget at betalinger fra selskaper med deltakerfastsetting skal omfattes av reglene.
I et selskap med deltakerfastsetting hvor alle deltakerne er gjenstand for norsk beskatning av sin forholdsmessige andel av netto overskudd (inkludert eventuelle utenlandske deltakere som anses å drive virksomhet i Norge fordi virksomheten utøves i Norge eller bestyres herfra), vil betalingen klart nok være omfattet av reglene.
Dersom enkelte av deltakerne ikke er gjenstand for ordinær norsk skatteplikt, må det antas at det bare kan trekkes kildeskatt av den forholdsmessige andelen av selskapets betaling som relaterer seg til norske ordinært beskattede deltakere. I et selskap med deltakerfastsetting som dels ledes fra Norge og dels fra utlandet, eller hvor utenlandske deltakere er fritatt fra beskatning etter reglene i skatteloven § 2–34 (skip i internasjonal fart mv.) eller tilsvarende unntaksregler i skatteavtale, kan det ikke være adgang til å ilegge kildeskatt på den delen av utbetalingen som relaterer seg til de utenlandske deltakernes eierandel. Tilsvarende må gjelde dersom enkelte av deltakerne er gjenstand for ordinær beskatning og andre gjenstand for rederibeskatning. Dette burde vært omtalt i høringsnotatet og presisert i den foreslåtte lovteksten. Reglene bør etter vår vurdering formuleres slik at det fremgår uttrykkelig at det kun skal trekkes kildeskatt av en forholdsmessig andel av betalingen dersom ikke alle deltakerne er skattepliktige til Norge.
Eksempler
Eksempel 1 – kildeskatt på rentebetaling fra selskap med deltakerfastsetting som både har ordinært beskattet og rederibeskattet deltaker
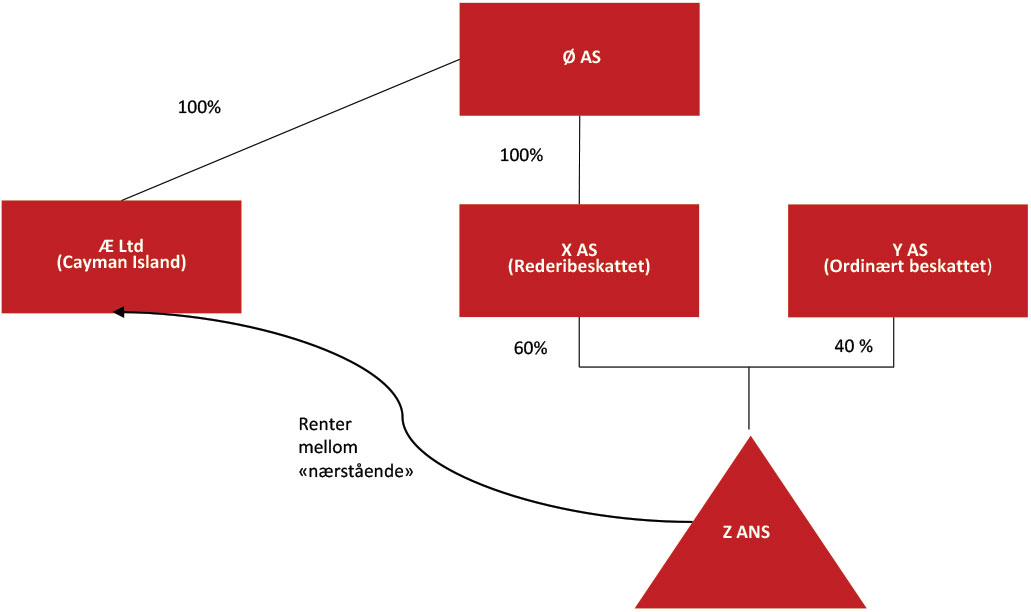
Kommentarer/spørsmål: Skal det ilegges kildeskatt på betalingen selv om det ordinært beskattede selskapet ikke er nærstående til långiver? Kildeskatten må/bør begrenses til 40 % av rentebeløpet når 60 %-deltaker er rederibeskattet.
Eksempel 2 – kildeskatt på rentebetaling fra selskap med deltakerfastsetting som har norsk ordinært beskattet deltaker og utenlandsk deltaker som er unntatt fra norsk skatt
Bestemmelse i selskapsavtale: Alle vesentlige beslutninger treffes ved enstemmighet Virksomhet: Drift av skip i internasjonal fart Den norske deltakerens andel av netto overskudd skattlegges i Norge Den svenske deltakerens andel av netto overskudd skattlegges i Sverige
Kommentarer/spørsmål:
Skal det ilegges kildeskatt på betalingen selv om det norske selskapet ikke er nærstående til långiver?
Kildeskatten må/bør begrenses til 40 % av rentebeløpet når 60 % deltaker ikke er skattepliktig til Norge
Forholdet til EØS-avtalen
Selv om EØS-avtalen ikke direkte omfatter skatter og avgifter, har EØS-retten stor betydning for utforming av skatte- og avgiftsregler i Norge og EØS-land for øvrig. Den sentrale problemstillingen når det gjelder direkte skatt er vanligvis om en skatteregel er i strid med de fire friheter eller om regelen innebærer ulovlig statsstøtte i henhold til EØS-avtalen artikkel 61.
Det er særlig prinsippene om fri flyt av kapital etter EØS-avtalen artikkel 41 og retten til fri etablering etter artikkel 31 som er sentralt i forbindelse med forslag om innføring av kildeskatt på renter og royaltybetalinger, og problemstillingens kjerne er om en slik kildeskatt vil være diskriminerende eller innebære en restriksjon. Hvis det er tilfelle, er skatteregelen i utgangspunktet EØS-stridig, med mindre det foreligger tvingende allmenne hensyn som begrunner restriksjonen og slike hensyn ivaretas på en proporsjonal måte.
For kildeskatter i sin alminnelighet er det særlig relevant at kildeskatt normalt er en bruttoskatt for utenlandske skattytere, mens innenlandske skattytere med tilsvarende inntekter normalt beskattes på et netto grunnlag. Forslaget til kildeskatt på renter og royaltybetalinger er utformet som en bruttoskatt, men Finansdepartementet har tilsynelatende tatt EØS-problemstillingen innover seg ved at selskaper som er reelt etablert og driver reell økonomisk aktivitet i annen EØS-stat skal kunne velge nettobeskatning med fradrag for tilhørende kostnader.
Brisal-dommen
Som det fremkommer av høringsnotatet, er departementets løsning for nettobeskatning inspirert av EU-domstolens avgjørelse i Brisal (C-18/15), som gjaldt et tilfelle hvor utenlandske finansinstitusjoner ble ilagt brutto kildeskatt på renteinntekter fra Portugal, mens portugisiske finansinstitusjoner kun ble beskattet på netto grunnlag. Domstolen uttalte blant annet at manglende fradragsrett for relevante kostnader ved beskatningen av utenlandsk rentemottaker i motsetning til situasjonen for en innenlandsk mottaker utgjorde en restriksjon (premiss 28):
«Det følger heraf, at en national lovgivning [...], hvorefter ikke-hjemmehørende finansielle institutioner beskattes af de renteindtægter, som de har oppebåret i den pågældende medlemsstat, uden at blive indrømmet mulighed for at fradrage de erhvervsmæssige omkostninger, der er direkte forbundet med den pågældende virksomhed, hvorimod hjemmehørende finansielle institutioner indrømmes en sådan mulighed, udgør en restriktion for den frie udveksling af tjenesteydelser»
Den konkrete saken ble vurdert med utgangspunktet i prinsippet om fri flyt av tjenester. Vi mener at tilsvarende prinsipp må legges til grunn ved vurdering av de øvrige friheter.
Med Brisal som utgangspunkt kan departementets forslag fremstå som fornuftig, men for at en kildeskatt ikke skal være diskriminerende, er også grunnlaget for (valgfri) nettobeskatning svært sentralt, og da særlig tilordningen av kostnader.
Gjennomføring av nettobeskatning
Selv om det ikke fremkommer direkte av domstolens prinsipper, må det etter vårt syn være klart at den internrettslige vurderingen av hvilke kostnader som kan tilordnes den aktuelle inntekten, må gjøres med EØS-retten som bakteppe – altså slik at den utenlandske (kilde)skattepliktige har rett til de samme fradragene som en norsk skattyter i en sammenlignbar situasjon. Dette synes også å være forutsetningen i forslaget til ny bestemmelse i sktl. § 6–73. Det fremgår her at selskap med begrenset skatteplikt etter sktl. 2–3 som er reelt etablert og driver reell økonomisk virksomhet i en annen EØS-stat, kan kreve fradrag for kostnader pådratt til å erverve, sikre eller vedlikeholde skattepliktig inntekt etter sktl. §§ 10–80 og 10–81 «som om skatteplikten gjaldt inntekt etter § 2–2 sjette ledd, det vil si som om selskapet var globalskattepliktig til Norge. Det fremgår videre at grunnlaget for beskatning etter nettometoden vil være betalingsbeløpet med fradrag for relevante kostnader som omfattes av reglene i skatteloven kapittel 6, dvs. de alminnelige reglene om fradrag.
Samtidig uttaler departementet i høringsnotatet at «Kun de kostnadene som knytter seg til det aktuelle leie- eller låneforholdet skal i tilfelle kunne fradras.». For royaltybetalinger fremgår det at relevante fradrag vil være «kostnader knyttet til lisensieringen av den immaterielle eiendelen som benyttes i Norge. Kostnader i forbindelse med utviklingen av lisensproduktet vil derimot ifølge høringsnotatet ikke være omfattet fordi dette er kostnader knyttet til eierskapet.
Her mener vi at departementet tar for lett på EØS-retten. Spørsmålet om hvilke kostnader som har tilstrekkelig tilknytning til den norske inntekten, burde vært grundigere utredet.
En praktisering av nettobeskatning på en måte som innebærer at det utenlandske selskapet ikke får fradrag for samme kostnader som et norsk selskap i samme situasjon, vil være klar diskriminering av utenlandske skattytere. Et tilsvarende selskap hjemmehørende i Norge ville hatt rett til fradrag blant annet for avskrivninger av ervervskostnader, aktiverte utviklingskostnader, og eventuelle kostnader til fortsatt utvikling som er nødvendige for at det lisensierte produktet skal beholde sin attraktivitet, finanskostnader mv. Det kan imidlertid oppstå vanskelige vurderinger knyttet til fordelingen av kostnader dersom produktet ikke bare leies ut til norske skattytere. Dette burde vært nærmere utredet av departementet. I prinsippet burde det norske nettoresultatet være det samme som om selskapet hadde hatt et fast driftssted i Norge. Det er imidlertid vanskelig å anvende tilordningsprinsippene for faste driftsteder direkte, ettersom tilordningen i slike tilfeller baserer seg på en fysisk tilstedeværelse i Norge.
Dersom det innføres kildeskatt på utleie av driftsmidler, må det tilsvarende gis fradrag for avskrivninger på eiendelen, vedlikeholdskostnader, finansieringskostnader mv.
I den grad det er snakk om utleie av fartøyer som ville ha kvalifisert for norsk rederiskatteordning, må det utenlandske selskapet også kunne kreve beskatning etter rederiskattereglene, forutsatt at det oppfyller vilkårene for dette. Det fremgår i dag av sktl. § 8–10 at selskaper hjemmehørende i en EØS-stat, som kun driver virksomhet som etter sin art kvalifiserer for rederiskatteordningen, kan kreve rederibeskatning. Forutsetningen er at selskapet er skattepliktig til Norge etter sktl. § 2–3 første ledd bokstav b, og at det ikke driver annen virksomhet (i Norge eller i utlandet). Bestemmelsen ble innført etter pålegg fra ESA fordi det ville innebære en forskjellsbehandling at slike selskaper ikke ble ansett å kvalifisere for rederiskatteordningen. Det er ingen grunn til at tilsvarende ikke skulle gjelde for selskaper som velger beskatning basert på en nettomodell ved utleie på bareboat.
Forholdet til konsernbidragsreglene
Ved vurderingen av de EØS-rettslige sidene av forslaget mener vi også at forholdet til konsernbidragsreglene må vurderes nærmere, belyst med et enkelt eksempel:
Et morselskap A – 100 % egenkapitalfinansiert – yter et lån til heleid datterselskap B. A får renteinntekter og B et tilsvarende skattemessig fradrag.
Dersom begge selskapene er norske, vil A etter omstendighetene kunne gi et konsernbidrag til B, og på den måten vil beskatningen av renteinntekten kunne reduseres eller bortfalle.
Dersom A er hjemmehørende i Luxembourg (som forutsettes ansett som lavskatteland i denne situasjonen), er det ikke tilsvarende mulighet for konsernbidrag, og et Luxembourg-selskap vil følgelig få en høyere skattebelastning enn et norsk selskap i en sammenlignbar situasjon.
Denne kombinasjonen av kildeskatt og konsernbidragsreglene kan etter vårt syn være i strid med retten til fri etablering. At konsernbidragsreglene i kombinasjon med andre skatteregler kan utgjøre en restriksjon følger blant annet av ESAs grunngitte uttalelse til Norge i forbindelse med vurdering av rentebegrensningsreglene fra 2014, hvor det blant annet uttales at:
«Thus, although the Norwegian interest cap rules de jure treat identically cross-border and purely internal situations, they are de facto applied in a context in which group contribution rules allow only intragroup loans that take place completely in Norway to be exempted from the interest cap rules. This amounts to a restriction upon the freedom of establishment [...]»
Hva bør vurderes nærmere før reglene vedtas?
Lovforslaget har begrenset rekkevidde sammenlignet med Scheel-utvalgets anbefalinger om å innføre en generell kildeskatt på rente- og royaltybetalinger. Dette er kanskje overraskende, men fra vårt perspektiv er det positivt og fornuftig at det foreslås en regel med begrenset rekkevidde, både fordi det administrativt er enklere å forholde seg til kun nærstående selskaper, og fordi det bedre treffer et av departementets uttalte hovedformål om å motvirke overskuddsflytting.
Etter vår vurdering vil imidlertid en kildeskattesats på 15 % i de fleste tilfellene ikke i tilstrekkelig grad ta hensyn til forskjellen i beskatningen av et bruttogrunnlag fremfor et nettogrunnlag. Mottakerne av betalingen vil ofte ha begrensede marginer som innebærer at 15 % av bruttogrunnlaget utgjør et langt høyere skattebeløp enn 22 % skatt av nettomarginen. For långivere vil det være uvanlig med så høye marginer. Det samme gjelder utleiere av immaterielle rettigheter og fysiske eiendeler som eventuelt rammes av forslaget. Departementet synes heller ikke å ha vurdert forslaget mot OECDs Global Anti-Base Erosion Proposal (GloBE) hvor det forutsettes at tiltak for å fremme en global minimumsbeskatning kun skal innebære beskatning av betalinger som representerer overskudd.
Som vist over savner vi også en grundigere gjennomgang av en rekke andre sider ved lovforslaget. Dette gjelder blant annet forholdet til EØS-avtalen, en nærmere vurdering av «betaling» som tidfestingskriterium, og hvordan betalinger fra selskaper med deltakerfastsetting skal håndteres i praksis. Vi regner med at disse forholdene vil bli påpekt i høringsinnspill, og forventer også at departementet vurderer disse problemstillingene svært grundig før lovforslaget fremlegges for Stortinget.


