



Notiser
Revisorforeningen med nye nettsider
Revisorforeningen har fått nye internettsider! På revisorforeningen.no får våre medlemmer bl.a. en egen forside som inneholder:
Full oversikt over dine etterutdanningstimer både som revisor og regnskapsfører
Faglige hjelpemidler systematisert etter tjenesteområder
Enkel tilgang til dine medlemsfordeler og annen medlemsinformasjon
Mulighet til selv å endre både brukernavn og passord etter første gangs innlogging
Viktig om innlogging
Alle medlemmer og de som er med i Oppdateringsprogrammet, har fått en egen e-post med innloggingsinformasjon. Denne må benyttes ved førstegangs innlogging. Når du er innlogget, kan du eventuelt endre ditt brukernavn og/eller passord – dette gjør du under «Min profil» som ligger på «Min forside».
NB! NB!
Pålogging krever at bruker har en unik e-postadresse registrert hos oss (ikke benytt firmapostadresse), kontakt eventuelt post@revisorforeningen.no.
Oppgrader nettleseren din
Nye revisorforeningen.no er bygget på nyeste teknologi. Det medfører at det er versjonskrav til din nettleser for at siden skal vises optimalt. Det er verken økonomisk eller teknisk fornuftig å bygge nye nettløsninger som støtter eldre, utgåtte nettlesere. Oppgradering er enkelt og kostnadsfritt for brukeren, og er det beste alternativet for deg som ønsker optimal funksjonalitet.
Følgende nettlesere anbefales for brukere av nye revisorforeningen.no:
Microsoft IE9 eller senere, eller
-
siste versjon av:
Google Chrome
Mozilla Firefox
Opera
Apple Safari

Åpen nettutgave av Revisjon og Regnskap
I en begrenset periode vil nettutgaven av Revisjon og Regnskap være åpent tilgjengelig, dvs. at det ikke er nødvendig å logge seg på for å få tilgang.
Nettutgaven får du tilgang til via revisorforeningen.no, revregn.no eller m.revregn.no (mobilversjon)
Revisjon og Regnskap
Samtidig publisering på papir og på nett
Arkivfunksjon – alle utgaver tilbake til nr. 5 2003
Pdf-bladversjon fra 2015
Søkefunksjon
Evalueringsrapport om revisjonsfritaket
Evalueringen, som er gjennomført av BI på oppdrag fra Finansdepartementet, viser få målbare konsekvenser i den ene eller den andre retningen. Et team ledet av professor John Chr. Langli ved BI har utført de omfattende analysene som ligger til grunn for rapporten.
– Det er gjort en omfattende og god jobb med denne rapporten, sier adm. direktør Per Hanstad i Revisorforeningen. Vi er svært godt fornøyd med at Finansdepartementet har brukt så vidt store ressurser på å gjennomføre en slik grundig analyse. Det er faktisk unikt – vi har ikke sett tilsvarende vilje i våre naboland, sier han. Rapporten og konklusjonene er ellers som forventet. Det er virksomhetenes behov som avgjør om de fortsetter med revisjon eller velger fra. – Det er slik det bør være, sier Hanstad.
Nesten 60 prosent av aksjeselskapene, også svært mange av de små selskapene som nå kan velge, har revisjon.
– Det er veldig positivt, og viser at revisjon er en viktig og verdifull tjeneste for selskapene. Vi er oppmuntret av dette, og skal fortsette å levere tjenester som oppleves som verdifulle også for eiere og ledelse i små og mellomstore selskaper, avslutter Hanstad.
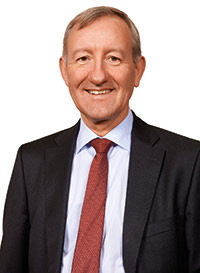
Adm. direktør Per Hanstad i Revisorforeningen lover at revisorene fortsatt skal levere tjenester som oppleves som verdifulle også for eiere og ledelse i små og mellomstore selskaper.
Hvem velger bort revisjon?
Den typiske fravelger har omsetning under to millioner kroner, én aksjonær og ingen ansatte. Det viser en undersøkelse analyseselskapet Bisnode har gjort for Revisorforeningen. Pr. 30. mars 2015 står 116 486 aksjeselskaper uten revisor i Foretaksregisteret. 83 prosent av selskapene har under to millioner kroner i driftsinntekter, 93 prosent har driftsinntekter under tre millioner kroner. 62 prosent har kun én eier. Kun 14 prosent av selskapene har flere enn tre eiere. 63 prosent av selskapene har ikke ansatte, 16 prosent har én ansatt. Kun tre prosent av selskapene har flere enn fem ansatte.
Møte med Næringsdepartementet om særattestasjoner
Foreningen var i april i møte med Næringsdepartementet om revisors særattestasjoner etter aksje-, stiftelsesloven, andre særlover og offentlige pålegg. Møtet var en oppfølging av Revisorforeningens brev til Næringsdepartementet vedrørende en rapport fra Brønnøysundregistrene om dette tidligere i år. I forbindelse med endringen i revisjonsplikten i 2011, ble det bestemt at krav om særattestasjoner må vurderes på nytt. Det er fortsatt ikke avklart hvordan dette skal skje. Revisorforeningen anbefalte at særattestasjonene i selskapslovgivningen utredes av det nye revisorlovutvalget som snart skal settes ned.
Nedlasting av eBøker
Har du kjøpt en bok utgitt av Revisorforeningen som kombinerer trykt utgave og eBok (pdf), får du tilgang til eBoken på: revisor.portfolio.no (Fagbokforlaget). Dette gjelder også oppdragsansvarlige revisorer som skal ha tilgang til Revisors eHåndbok 2015 (pdf).
Den første gangen du besøker nettstedet, registrerer du deg. Tast inn eKoden (se annen omslagsside i trykt bok) og velg brukernavn og passord for innlogging. Boken blir lastet inn på din side og blir liggende der for senere pålogging. Har du kjøpt flere bøker, gjentas registreringen av eKode til du kan se alle bøkene dine på samme sted.
Forsinkelsesgebyr uten varsel
Mange selskaper har fått 45 000 kroner i forsinkelsesgebyr for forsinket innsending av årsregnskap etter at Regnskapsregisteret i fjor gikk over til kun å varsle elektronisk. De som ikke hadde registrert e-postadresse i Altinn, fikk ikke noen purring i september. Regnskapet skal selvsagt sendes inn i tide, men noen ganger glipper det. Det kan godt skyldes unnskyldelige feil eller misforståelser. De selskapene som ikke hadde registrert e-postadresse i Brønnøysund, ble første gang varslet om forsinkelsen med en faktura på kr 44 720 fra Statens Innkrevingssentral i februar 2015.
Revisorforeningen har tatt opp med finansminister Siv Jensen at det har vært alt for dårlig informasjon om betydningen av å registrere e-postadressen sin, til at så store forsinkelsesgebyrer kan forsvares. I sitt svar viser Finansdepartementet til at det i september 2014 ble gitt informasjon om den nye varslingsrutinen på Altinns nettsider. Det er ingen ting som tyder på en lempelig håndtering av forsinkelsesgebyrene. Revisorforeningen mener at informasjon på nettsidene til Altinn på ingen måte er godt nok for å nå alle de som berøres. Myndighetene må nå vise fleksibilitet i håndhevingen av forsinkelsesgebyrene. I neste runde må det gjøres mye mer for å nå ut med informasjon til alle om betydningen av å registrere en aktiv e-postadresse i Altinn.


