Aktuelt
Fradrag for forsknings- og utviklingskostnader
Stabburet AS og Lilleborg AS hadde hatt betydelige kostnader til utvikling av nye produkter. Kostnadene hadde påløpt i en fase av produktutviklingen da det var betydelig grad av sikkerhet for at produktene ville kunne videreutvikles og selges. Kostnadene gjaldt utvikling av produktvarianter innenfor eksisterende registrerte varemerker og ikke utvikling av nye varemerker.
Høyesterett kom til at disse kostnadene til utvikling av nye produktvarianter innenfor eksisterende varemerker kunne utgiftsføres direkte. Sentralskattekontoret for storbedrifter hadde ment at kostnadene var aktiveringspliktige som driftsmidler, og det ble også lagt til grunn av tingretten og lagmannsretten.
Virkningen av skatt for investeringsnivået
Finansdepartementet ønsker en nærmere vurdering av sammenhengen mellom beskatningen av norske eiere og investeringsnivået i Norge, og har lyst ut et prosjekt på Doffin for å utrede dette spørsmålet.
Prosjektet er en del av Finansdepartementets behandling av innstillingen fra Skatteutvalget, det såkalte Scheel-utvalget.
Utredningen skal særlig belyse i hvilken grad selskapsskatt, formuesskatt og skatt på eierinntekter påvirker investeringer i innenlandsk næringsvirksomhet. Analysen skal også inneholde en vurdering av om det er regionale forskjeller i muligheten til å finansiere lønnsomme prosjekter. Videre skal det vurderes i hvilken grad endringer i formuesskatten vil øke insentivet til entreprenørvirksomhet.
Prosjektet skal være ferdigstilt før 1. august 2015.
SkatteFUNN – utvidede fradragsrammer og veiledningsteam
1. Utvidede fradragsrammer fra og med kostnadsåret 2015
Fra og med 2015 gjelder følgende fradragsrammer for godkjente SkatteFUNN- prosjekter:
15 millioner kroner for kostnader knyttet til egne FoU-aktiviteter eller FoU-aktiviteter utført av kompetansemiljøer som ikke er på SkatteFUNNs liste over godkjente FoU-institusjoner.
33 millioner kroner hvor hele beløpet eller beløp fra 15 millioner kroner og oppover er benyttet til kjøp av tjenester fra FoU-institusjoner som er på SkatteFUNNs liste over godkjente FoU-institusjoner.
De nye rammene gjelder også for prosjekter som tidligere har fått godkjenning for 2015. Timesatsen for egne ansatte er 600 kroner (som tidligere). Små og mellomstore bedrifter (SMB) får 20 prosent fradrag, store bedrifter får 18 prosent fradrag.
2. Veiledningsteam
SkatteFUNN-avdelingen har et veiledningsteam som tar imot spørsmål og henvendelser om SkatteFUNN-ordningen. Teamet kan nås på direkte telefon 22 03 75 00, eller e-postadresse: skattefunn@forskningsradet.no. SkatteFUNNs webadresse er www.skattefunn.no.
Konkurransebegrensende avtaler i arbeidsforhold
Regjeringen har lagt frem forslag om nye regler i arbeidsmiljøloven som setter rammer for bruken av konkurranse- og kundeklausuler og rekrutteringsklausuler.
Avtaler med kundeklausul – begrensning i adgangen til å ta med kunder over til ny virksomhet – er en del brukt i vår bransje. Kundeklausuler skal etter forslaget kunne gjelde i inntil ett år, kan bare omfatte kunder som arbeidstaker har hatt kontakt med eller ansvar for og kan bare begrense arbeidstakers mulighet til selv å ta kontakt med tidligere kunder.
Reglene skal gjelde både for nye og eksisterende avtaler, men det er foreslått en frist på ett år fra ikrafttredelsen før reglene får virkning for eksisterende avtaler. Det er ikke foreslått noe tidspunkt for ikrafttredelsen. De foreslåtte reglene skal gjelde for avtaler med arbeidstaker, ikke mellom eiere og partnere mv.
Merverdiavgiftsmessig behandling av tingsinnskudd
Skattedirektoratet har uttalt at det å yte tingsinnskudd ved nystiftelse av aksjeselskap ikke vil være omsetning. Når det ytes tingsinnskudd, skjer det et eierskifte som medfører at det kan være plikt til å svare merverdiavgift som ved uttak. Om overdrager skal beregne uttaksmerverdiavgift, må vurderes ut fra hvilke driftsmidler som overføres. Ved eierskifte av enkeltstående driftsmidler som maskiner og lignende skal det beregnes uttak, mens ved overføring av kapitalvarer i form av fast eiendom, er det justeringsreglene som kommer til anvendelse.
Revisorforeningen kritisk til Scheel-utvalgets forslag
Flere av forslagene til inndekning er svært dårlig utredet og vil kunne få store negative konsekvenser for næringslivet i form av dårligere rammebetingelser og lavere investeringsvilje.
Utredningen ble sendt på høring med høringsfrist 7. april 2015.
Revisorforeningens høringssvar
Etter Revisorforeningens syn vil det være bedre å legge seg på en noe høyere skattesats enn 20 %, f.eks. 22 %, som er på linje med skattesatsen i Sverige og Danmark (fra 2016), og således unngå dårlig utredede og uheldige inndekningsforslag.
Rentebegrensningsreglene
Utvalget foreslår bl.a. en kraftig innstramming i rentebegrensningsreglene ved å redusere terskelbeløpet fra fem millioner til én million og at også eksterne renter skal inngå. Av hensyn til den internasjonale konkurransesituasjonen advarer Revisorforeningen mot å innføre rentebegrensningsregler i Norge som er vesentlig strengere enn det som er vanlig internasjonalt. Det bør uansett ikke vedtas innstramminger i rentebegrensningsreglene før de internasjonale anbefalingene gjennom OECDs BEPS-prosjekt foreligger.
Skattesats på eierinntekter
Utvalget går inn for en skattesats på eierinntekter på 41 %, som gir en samlet skattesats, selskap og aksjonær sett under ett, på 52,8 %. Skattesatsen er satt til 41 % for å være lik høyeste marginale skattesats for lønn, inkludert arbeidsgiveravgift. En skattesats på 41 %, i kombinasjon med formuesskatt på aksjer, vil etter Revisorforeningens syn ikke stimulere til investeringer i norske aksjeselskaper og arbeidsplasser, men kunne bidra til utflytting og at investeringer kanaliseres ut av landet.
I dag er det en differanse på 6,9 prosentpoeng mellom høyeste marginalskatt på lønn og total skatt på eierinntekter. Revisorforeningen mener en slik satsforskjell er både riktig og godt begrunnet. Ved 20 % selskapsskatt skulle dette gi en skattesats på 32,4 %.
Overgangsregel for aksjeinntekter
Det er behov for overgangsregler i de tilfellene overskudd som er beskattet med 27 % (eller 28 %) i selskapet blir beskattet med 41 % når overskuddet tas ut som utbytte etter at nye regler er innført. Utvalget foreslår imidlertid bare en svært begrenset overgangsregel om at utbytte skattlegges med en lavere sats det året reformen innføres. Etter Revisorforeningens syn er det nødvendig med en videre overgangsregel.
Kildeskatt på renter og royalty
Som et tiltak for å motvirke overskuddsflytting foreslår utvalget at det skal innføres kildeskatt på rentebetalinger og royalty ut av landet. Norsk kildeskatt reduserer det skattemessige motivet for å sette en høy pris på royaltyutbetalingene eller rentene.
Revisorforeningen mener at forslaget, slik det er presentert av utvalget, er for dårlig utredet. Dessuten har forslaget en usikker side mot EØS-retten. Man bør avvente til BEPS-prosjektet kommer med sine anbefalinger knyttet til dette området.
Endring i merverdiavgiftssatsene
Utvalget foreslår et tosats-system der man beholder den generelle satsen på 25 %, men der dagens nullsats og laveste sats (8 %) økes til 15 %, tilsvarende dagens sats på matvarer.
Revisorforeningen mener at forslaget er dårlig utredet, og ikke innebærer noen forenkling for de næringene som blir berørt av forslagene. Skal det gjennomføres store endringer i merverdiavgiftssystemet, mener vi det bør settes ned et eget utvalg for å utrede dette nærmere.
Merverdiavgift i finansiell sektor
Revisorforeningen er enig med utvalget i at det kan være hensiktsmessig å innføre en ordning med merverdiavgift på gebyrbelagte tjenester for finansiell sektor. Forslaget er imidlertid alt for dårlig utredet og bør sammenholdes med hvordan finansielle tjenester behandles i andre land.
Forslaget om å innføre merverdiavgift på rentemarginer bør ikke gjennomføres. Så langt vi kan se, er ikke dette gjennomført i noe annet land.
Høyesterettsdom om innsynsrett
Ligningsmyndighetene hadde ikke begått en saksbehandlingsfeil i forbindelse med en skjønnsligning ved å bruke et hemmelig sammenligningsgrunnlag som skattyter ikke fikk innsyn i. Oljeskattekontoret mente Total ved salg av våtgass (LPG) fra norsk sokkel til utenlandsk søsterselskap hadde beregnet en pris som var lavere enn ved kjøp og salg av gass mellom uavhengige selskaper. Totals sokkelinntekt ble som følge av dette ved skjønnsligning økt med ca. 140 millioner kroner.
Ligningsmyndighetene støttet seg på en sammenligning med prisene i andre selskapers kontrakter. Total fikk ikke fullt innsyn i disse kontraktene ettersom de inneholdt konkurransesensitiv informasjon. Selskapet hevdet blant annet at ligningen måtte oppheves fordi det forelå saksbehandlingsfeil og brudd på prinsippet om at begge parter skal ha hatt anledning til å gjøre seg kjent med motpartens anførsler og uttalt seg om disse. Høyesterett mente enstemmig at ligningsmyndighetenes saksbehandling hadde vært forsvarlig. Selskapets krav om at ligningen måtte oppheves, førte derfor ikke frem.
Unngå renter på restskatten
Renter på restskatt unngås ved at man betaler inn for lite trukket skatt i 2014 innen 31. mai.
Bruk kontonummer og KID-nummer som finnes i selvangivelsen.
Er det ikke gjort endringer i selvangivelsen, finnes skyldig beløp på siste side.
Er det gjort endringer i selvangivelsen som kan påvirke sluttresultatet, kan det brukes et skatteberegningsprogram, se skatteetaten.no, for å regne ut beløpet.
Fristen for innbetaling av restskatt påvirkes ikke av utsatt selvangivelsesfrist, hvis det er søkt om det. Betaling etter fristen blir ikke tatt hensyn til ved endelig skatteavregning.
Er det betalt inn for mye restskatt, vil det godtgjøres renter ved tilbakebetaling. Renten er 1,08 prosent pr. år beregnet fra 31. mai og frem til skatteoppgjøret sendes ut.
Begravelsesbiler og mva.
Det er fradrag for inngående merverdiavgift ved kjøp, drift og vedlikehold av begravelsesbiler selv om de teknisk sett er registrert som personkjøretøy. Begravelsesbiler er registrert med en kodekombinasjonen som gjør at de etter EUs system for teknisk klassifisering av kjøretøy er registrert som personkjøretøy, mens de i det nasjonale motorvognregisteret (Autosys) er registrert som varebil. Skattedirektoratet har utgitt et fellesskriv hvor de uttaler at begravelsesbiler etter merverdiavgiftsregelverket ikke skal anses som personkjøretøy. Bilene er derved omfattet av fradragsretten for merverdiavgift.
EFTA godkjente merverdiavgiftsfritak for elbiler
EFTAs overvåkingsorgan (ESA) har godkjent merverdiavgiftsfritaket for elbiler. Godkjenningen omfatter både det eksisterende fritaket for omsetning av elbiler og det vedtatte, men ikke iverksatte fritaket for leasing av elbiler og omsetning av elbilbatterier. Fritakene vil bli iverksatt så raskt som mulig, senest 1. juli.
DnR-konferansen 2.–3. september
Mer enn 200 er nå påmeldt årets konferanse, og vi har plass til flere! På menyen står 26 kurs à la carte, uformelt mingletreff og festarrangement med Wallmans on Tour!
På konferansen får du 14 etterutdanningstimer på to effektive dager. Kursene har fokus på SMB og er beregnet for revisorer, revisormedarbeidere, regnskapsførere og medarbeidere, advokater og andre interesserte. Meld deg på i dag til høstens faglige og sosiale happening i revisjonsbransjen!
Oppgavetermin for skogsveiforeninger
Frivillig registrerte skogsveiforeninger skal levere omsetningsoppgave én gang i året. Nye bestemmelser i merverdiavgiftsloven har medført at det ved en feil ikke er foretatt nødvendige endringer i bestemmelsen som regulerer oppgaveterminer for frivillig registrerte skogsveiforeninger. Frivillig registrerte skogsveiforeninger skal fortsatt levere omsetningsoppgave én gang i året. Skattedirektoratet opplyser at det vil bli foretatt nødvendig lovendring.
Færre konkurser i april
Konkurstallene gikk ned med 13,6 prosent i april. Hittil i år ligger konkurstallene 2,6 prosent under fjorårets tall.
I alt var det 394 konkurser og tvangsavviklinger i hele landet i april, mot 456 i samme måned i fjor. Dette er en nedgang på 13,6 prosent.
Størst nedgang hadde Hordaland fylke, med 47,5 prosent. Nordland fylke hadde 46,4 prosent nedgang, Sogn og Fjordane 37,5 prosent nedgang.
Hittil i år er det registrert 1 858 konkurser og tvangsavviklinger i Norge, mot 1 908 i samme tidsrom i fjor, en nedgang på 2,6 prosent. Størst nedgang hadde Aust-Agder, med -29,3 prosent. Størst økning i perioden har Sogn og Fjordane, med 70,0 prosent.
Vi gjør oppmerksom på at for enkelte fylker er tallene på konkurser og tvangsavviklinger svært lave, slik at selv små endringer i antall kan gi store prosentmessige utslag.
Dette ifølge Brønnøysundregistrene.
MVA ved fellesanskaffelser og utlegg
I en prinsipputtalelse gjennomgår Skattedirektoratet hvilke krav som stilles til dokumentasjon og bokføring når varer og tjenester anskaffes i fellesskap eller når varer og tjenester anskaffes på vegne av kjøper. I disse tilfellene oppstår det ofte et spørsmål om det er fradragsrett for inngående avgift, og om viderefaktureringen skal skje med eller uten avgift. Skrivet er en kodifisering av gjeldende rett.
Arne Frogner ny administrerende direktør i KPMG
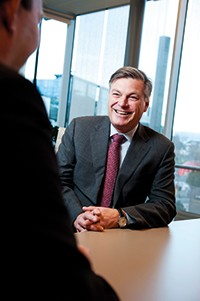
I forbindelse med at Stein-Ragnar Noreng har fratrådt som administrerende direktør, har styret i KPMG ansatt Arne Frogner som ny leder av selskapet. Frogner er mangeårig partner i KPMG og har tidligere vært administrerende direktør i selskapet i perioden 1998–2008. Han har i perioden etter 2008 vært ansvarlig partner på noen av KPMGs største børsnoterte kunder. Frogner har også vært styreleder i Revisorforeningen.
Lunch