


Ofte stilte spørsmål
Konsernbidrag og minoritetsaksjonær
Kategori: selskapsrett, skatt
Spørsmål: Hvis det vedtas et konsernbidrag fra datter til mor i et konsern hvor det også er en minoritetsaksjonær i morselskapet, vil minoritetsaksjonæren ha krav på å bli kompensert for konsernbidraget?
Svar: En minoritetsaksjonær vil ikke kunne motsette seg at det ytes konsernbidrag fra datter til mor, men minoritetsaksjonæren må kompenseres med et skjevdelt utbytte til seg. Hjemmel for å skjevdele utbytte til minoritetsaksjonæren finner vi i likhetsgrunnsettingen i aksjeloven § 4-1 første ledd. Hvis det ikke ytes slik kompensasjon, vil minoritetsaksjonæren kunne påberope seg aksjeloven § 5-21 om misbruk av generalforsamlingens myndighet.
Utdelingen fra selskapet skal fordeles mellom aksjonærene etter eiersits og i fordelingen mellom datterselskap og minoritetsaksjonær må det tas hensyn til at konsernbidraget er fradragsberettiget for datterselskapet, mens utbyttet ikke er fradragsberettiget.
Følgende formel tar hensyn til dette (hentet fra Norsk Bedriftsskatterett (8. utgave, side 585) av Ole Gjems-Onstad):
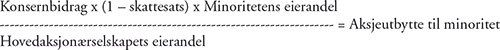
Regnskapsmessig gjennomføringstidspunkt for fusjon som trer i kraft året etter vedtaksåret
Kategori: regnskap, selskapsrett
Spørsmål: Det ble fattet beslutning om innfusjonering i et annet selskap høsten 20x1, basert på åpningsbalanse pr. august 20x1. Det var usikkert om fusjonen ville tre i kraft i 20x1 eller 20x2. For at fusjonen skulle gjennomføres skattemessig og regnskapsmessig i samme år, ble regnskapsmessig gjennomføringstidspunkt satt til 1. januar i ikrafttredelsesåret i fusjonsplanen. Fusjonen trådte ikke i kraft før i januar 20x2, slik at det regnskapsmessige gjennomføringstidspunktet ble 1. januar 20x2.
Er det innenfor regelverket å bruke følgende formulering i fusjonsplanen: «Regnskapsmessig gjennomføringstidspunkt settes til 1. januar i ikrafttredelsesåret.», uten å angi konkret tidspunkt?
Kan regnskapsmessig gjennomføringstidspunkt for en kontinuitetsfusjon settes frem i tid?
Svar 1: Det står i aksjeloven § 13-6 (1) nr. 2 at fusjonsplanen skal angi «fra hvilket tidspunkt transaksjoner i et overdragende selskap regnskapsmessig skal anses å være foretatt for det overtakende selskapets regning». Det er denne formuleringen som i praksis tolkes som at regnskapsmessig gjennomføringstidspunkt skal angis i fusjonsplanen (se spørsmålet drøftet i punkt 4.9 på s. 120 i boken Fusjon og fisjon – Skatt, regnskap, selskapsrett, utgitt av DnR Kompetanse AS i 2013). Vi mener at reglene ikke er til hinder for å velge en formulering som: «Regnskapsmessig gjennomføringstidspunkt settes til 1. januar i ikrafttredelsesåret.» – uten å angi konkret tidspunkt. Praktiske hensyn tilsier at dette bør være mulig. En fusjon bør kunne gjennomføres skattemessig og regnskapsmessig i samme år, selv om det på beslutningstidspunktet er tvil om fusjonen vil tre i kraft i inneværende år eller året etter. Vi kan heller ikke se noen vesentlige prinsipielle innvendinger mot dette.
Svar 2: Ja, regnskapsmessig gjennomføringstidspunkt for en fusjon til kontinuitet kan settes frem i tid, men ikke senere enn det selskapsrettslige ikrafttredelsestidspunktet, jf. NRS 9 Fusjon punkt 6.1 og NRS 8 God regnskapsskikk for små foretak punkt 10.3. Boken om Fusjon og fisjon henvist til ovenfor har også en omtale hvor det er forutsatt at fusjoner kan skje over årsskiftet, jf. punkt 4.8 «… Enkelte fusjoner vedtas på senhøsten, men gjennomføres ikke (selskapsrettslig) før etter årsskiftet. I tilfeller der heller ikke det regnskapsmessige virkningstidspunktet er før tidligst 1. januar året etter vedtakelse av fusjonen …»


