


Beregning av tilleggsskatt ved tidfestingsfeil
Skatteklagenemnda ved Sentralskattekontoret for storbedrifter (SFS) behandlet i vedtak 2009–068SKN en sak vedrørende beregning av tilleggsskatt som følge av feil saldoavskrivning.
Spørsmålet som oppstår ved beregning av tilleggsskatt ved tidfestingsfeil, er om man skal vurdere hvert inntektsår for seg (bruttometoden), eller om det kun er nettofordelen av den utsatte beskatningen som skal legges til grunn (nettometoden). Lovgiver har ved lovfesting i 2010 lagt til grunn at det er nettometoden som skal benyttes, jf. ligningsloven (lignl.) § 10–4 nr. 4 som angir at «[v]ed tidfestingsfeil beregnes tilleggsskatten av nettofordelen ved den utsatte beskatningen». Tidfestingsfeil er definert i lignl. § 10–4 nr. 4 bokstav a til c, og vil typisk være for høye avskrivninger i ett inntektsår, som automatisk reverseres og fører til mindre fradrag i senere inntektsår.
Regelen om tilleggsskatteberegning etter nettometoden ved periodiseringsfeil, er blitt utviklet gjennom rettspraksis, som tilsynelatende ikke ville akseptere at tilleggsskatten ble uforholdsmessig høy hvis bruttometoden ble benyttet ved slike feil. Regelen er dermed et resultat av en overordnet avveining av at det må være en viss forholdsmessighet mellom feilen som er begått og sanksjonen som ilegges.
Skatteklagenemnda ved SFS har i et nylig vedtak foretatt en presisering av hvordan nettometoden skal anvendes.
Tidfestingsfeil: fra bruttometode til nettometode
Før bestemmelsen i ligningsloven § 10–4 nr. 4 trådte i kraft 1. januar 2010* Lovendringen av 19. juni 2009 nr. 49. , var det ingen lovfestet regel om beregning av tilleggsskatt hvor opplysningssvikten kun medfører en periodiseringsfordel. Tidligere fremgikk beregningsgrunnlaget for tilleggsskatt av lignl. § 10–2 nr. 1. Bestemmelsen slo fast at tilleggsskatt «fastsettes i prosent av den skatt som er eller kunne ha vært unndratt». Det var lenge en generell rettsoppfatning om at denne ordlyden skulle fortolkes ved å se på det første årets skattefordel isolert (bruttoprinsippet), uten å ta hensyn til foretatte inntektsføringer i et senere skatteår.
Lovendringen med virkning fra 2010 var foranlediget av rettspraksis, bl.a.
Rt. 2006 s. 333 (Utv. 2006 s. 501 Tuva Eiendom).
Saken gjaldt et aksjesalg hvor minstevederlaget ble betalt ved aksjeoverføringen i 2001, mens tilleggsvederlaget ble betalt i 2002, slik avtalepartnerne ble enige om. I selvangivelsen for 2001 oppga skattyterne minstevederlaget, men ikke tilleggsvederlaget som ble mottatt i 2002. Skattekontoret la til grunn at også tilleggsvederlaget skulle tidfestes til 2001, og det ble ilagt 30 % tilleggsskatt av hele vederlaget. Dette til tross for at feilen ble oppdaget i løpet av 2002, det vil si før skattyterne kunne ha oppgitt inntekten i selvangivelsen for 2002.
Retten var enig i at tilleggsvederlaget også skulle tidfestes til 2001, slik at skattyterne ga uriktige og ufullstendige opplysninger ved ikke å opplyse om dette. Spørsmålet var hvordan beregningsgrunnlaget for tilleggsskatten skulle bestemmes. Skattyterne anførte at tilleggsskatten bare skulle beregnes av fordelen av ett års utsettelse av beskatningen da skatten av tilleggsvederlaget ville ha blitt betalt et år senere.
Høyesterett anså det som mest sannsynlig at skattyterne ville ha oppgitt inntekten til beskatning i 2002. Retten uttalte at ileggelse av tilleggsskatt etter bruttometoden lett vil kunne ramme urimelig hardt i slike situasjoner, noe som vil samsvare dårlig med uskyldspresumsjonen i EMK artikkel 6 nr. 2. Det ble samtidig fremhevet at hvis det dreier seg om skattesvik, vil bruken av nettometoden føre til en uforholdsmessig mild reaksjon, og at preventive hensyn taler for bruk av bruttoprinsippet. Det ble også vist til Gjems-Onstad i Norsk bedriftsskatterett på side 1517 at det er «nettobesparelsen skattemyndighetene kan tape», og at bruken av bruttometoden «bryter med prinsippet om forholdsmessighet mellom forbrytelse og straff (sanksjon).»
Høyesterett uttalte videre at «når beløpet er inntektsført i et senere år før skattemyndighetene har tatt opp spørsmålet, kan man vanligvis legge til grunn at det foreligger en ren tidfestingsfeil og ikke skattesvik. Heller ikke da tilsier effektivitetshensyn at bruttometoden benyttes, og likebehandlingshensyn taler for at samme beregningsmetode brukes her som ved feil med automatisk reversering, altså nettometoden».
Høyesterett konkluderte enstemmig med at «tilleggsskatten ved rene periodiseringsfeil må beregnes etter nettometoden». Førstvoterende avsluttet med en viktig bemerkning: «... når det er tvil om det dreier seg om rene tidfestingsfeil, må bevisvurderingen ta preg av at tilleggsskatt er å anse som straff». Om strafferettens bevisvurderingsregler skal legges til grunn, må det være vesentlig mer enn sannsynlighetsovervekt for at skattyteren ikke ville inntektsført inntekten senere, for at bruttometoden skal anvendes.
Høyesterettsdommen var en viktig avklaring og nyansering av reglene om beregning av tilleggsskatt, og ble i ettertid fulgt i ligningspraksis.* Nytt punkt 2.3. i Lignings-ABC 2006 og senere utgaver. Lovgiver har som nevnt også fulgt opp og støttet resultatet i dommen. Bestemmelsen i lignl. § 10–4 nr. 4 litra c er en kodifisering av den mer konkrete rettssetningen fastslått i Tuva Eiendom.
Beregning av tilleggsskatt etter nettometode
Verken lovens ordlyd eller forarbeidene gir en detaljert anvisning på hvordan tilleggsskattegrunnlaget etter nettometoden skal beregnes, og skatteklagenemnda ved SFS tok stilling til den praktiske siden av spørsmålet i vedtak av 23. oktober 2014.
Sakens faktum
Saken gjaldt et selskap som for inntektsåret 2009 overførte 40 % av saldo på et driftsmiddel på saldogruppe h til ny saldogruppe j i henhold til overgangsregelen ved innføring av den nye saldogruppen j i skatteloven § 14–41. Det overførte beløpet til saldogruppe j ble for 2009 avskrevet med 10 %. Tidligere hadde driftsmiddelet blitt avskrevet med 4 % på saldo h.
Vilkårene for overføring av driftsmiddelet fra saldo h til saldo j var imidlertid ikke oppfylt, da driftsmiddelet var «anlegg» og ikke «bygg», jf. Finansdepartementets forskrift av 19.11.1999 nr. 1158 § 14–41–1. Ligningen ble endret ved at inntekten ble økt med årets meravskrivning ved at overføringen til saldo j ble reversert. Det ble også ilagt 30 % tilleggsskatt. Tilleggsskatten ble beregnet ved en nåverdiberegning av den totale skattefordelen som oppstår ved at det benyttes en årlig avskrivning på 10 % fremfor 4 % i en avskrivningsperiode på 20 år, jf. skatteloven § 10–4 nr. 4 bokstav a.
Skattyters standpunkt
Selskapet var enig i at vilkårene for ileggelse av tilleggsskatt var oppfylt, men anførte at den ilagte tilleggsskatten var fastsatt for høyt. Ifølge selskapets vurdering skyldtes dette to forhold: 1) beregningsgrunnlaget tok utgangspunkt i det feilførte beløpet på saldo j og ikke meravskrivningen for inntektsåret 2009, 2) ved fastsettelsen av diskonteringsrenten ble det ikke tatt hensyn til etter-skatt-rente.
Sentralskattekontoret tok utgangspunkt i det totale beløpet som var ført på feil saldo og alle meravskrivninger som følge av feilen over en periode på 20 år, og beregnet på den bakgrunn nåverdien av den samlede skattefordelen. Etter selskapets vurdering forelå det kun adgang til å ilegge tilleggsskatt på den skattefordelen som ble oppnådd for inntektsåret 2009, og ikke den hypotetiske skattefordelen i hele driftsmidlets avskrivningsperiode på 20 år. Selskapet bestred at det var hjemmel for å ilegge tilleggsskatt for påfølgende inntektsår siden det ikke forelå noen opplysningsfeil for disse årene.
Selskapet var av den oppfatning at sentralskattekontorets beregningsmåte innebar ileggelse av tilleggsskatt for opplysninger som forventes gitt i fremtiden. Det ble fremhevet fra selskapets side at det ikke ble oppnådd verken noen skatteutsettelse eller noen endelig skattebesparelse, da selskapet ikke hadde krevd feil saldoavskrivninger for disse inntektsårene. Selskapet anførte at tilleggsskatten skulle beregnes ut fra den reelle skattebesparelsen, det vil si differansen mellom meravskrivningen for inntektsåret 2009 og nåverdien av de reverserte avskrivninger av meravskrivning over de neste 20 år. På bakgrunn av dette anførte selskapet at den ilagte tilleggsskatten ble fastsatt nesten fire ganger for høyt.
Selskapet var heller ikke enig i at nåverdien av tilbakeførte avskrivninger skulle beregnes med en diskonteringsrente på 4,5 %, men at renten skulle justeres til 3,2 %. Med henvisning til uttalelser i Lignings-ABC argumenterte selskapet for at diskonteringsrenten måtte reduseres med grunnlag i inntektsskatt som følge av endringen (etter-skatt-rente), dvs. med 28 %.
Skatteklagenemndas vedtak
Nemnda la til grunn at meravskrivning som følge av føring av driftsmiddel på uriktig saldogruppe var en tidfestingsfeil som falt under alternativet i ligningsloven § 10–4 nr. 3 bokstav a. Etter nemndas oppfatning var det heller ikke nødvendig å vurdere sannsynligheten for at kostnaden ville bli unnlatt fradragsført et senere år etter dette alternativet i bestemmelsen.
Nemnda trakk frem mindretallets uttalelser i Tilleggsskatteutvalget som i NOU 2003:7 om Tilleggsskatt m.m. (på side 120) hadde understreket at det ikke foreligger noen «hjemmel til å iligne hypotetisk tilleggsskatt for de fremtidige år skattyter muligens ville ha avskrevet for meget om forholdet ikke var påtalt fra ligningsmyndighetenes side», og at det også vil «være uriktig å legge dette inn en kalkylemodell for neddiskonterte verdier». Det ble videre fremhevet av mindretallets votum at beregninger må foretas ut i fra hvor lang skattekreditt skattyteren ville ha oppnådd ved den feilaktige tidfestingen, og at det er nåverdien av denne skattekreditten som utgjør grunnlaget for tilleggsskatt. Denne fremgangsmåten ble ansett å være den korrekte, som sikrer en riktig forholdsmessighet mellom skattyters brudd på opplysningsplikten og tilleggsskatten.
Nemnda var enig i mindretallets vurderinger, og fant støtte for denne forståelsen i Lignings-ABC 2014 på side 1270. Grunnlaget for tilleggsskatteberegningen var den meravskrivningen selskapet oppnådde det året den feilaktige føringen skjedde, og ikke det beløpet som selskapet førte på feil saldo.
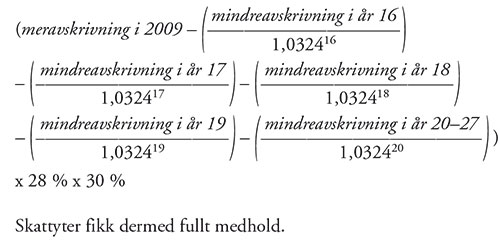
Ved beregning av nåverdien av meravskrivningen og senere års mindreavskrivning, la nemnda til grunn at det første årets avskrivning blir reversert i år 16–27. Med henvisning til Lignings-ABC 2014 side 1270 ble det videre lagt til grunn at en tidfestingsfeil senest reverseres etter 20 år, slik at reversering som skjer etter år 20, legges på år 20 i nåverdiberegningen.
Ved nåverdiberegningen ved tidsfordeler på over 10 år la nemnda til grunn at diskonteringsrenten skal ta utgangspunkt i renten for 10-årige statsobligasjoner, noe som også var i samsvar med uttalelser i Lignings-ABC 2014 på side 1270. Renten for statsobligasjoner var i 2009 4 %, og tillagt et risikopåslag på 0,5 % ble diskonteringsrenten beregnet til 4,5 %.
Nemnda var også enig med selskapet om at diskonteringsrenten skulle reduseres med 28 % for å komme frem til etter-skatt-rente, slik fremgangsmåten er beskrevet i Lignings-ABC på side 1270. Nemnda antok at rentereduksjonen har sammenheng med at selskapets likviditetsfordel ville bli beskattet, slik at fordelen måtte reduseres med skatt ved beregning av tilleggsskatten. Nemnda uttalte at det prinsipielt kan stilles spørsmål ved om det skal tas høyde for et hypotetisk hendelsesforløp, men valgte å legge avgjørende vekt på at praksisen med rentereduksjon er i favør av skattyter og la løsningen som er anvist i Lignings-ABC til grunn. Diskonteringsrenten ble dermed redusert fra 4,5 % til 3,24 %. Nemnda gjorde også oppmerksom på at avgjørelsen avviker fra tidligere inntatt synspunkt i vedtak omtalt i Knut Morten Carlsen (red.), Bedriftsbeskatning i praksis, 4. utg. Bergen 2012 s. 1465 flg. på side 1469.
Med en diskonteringsrente på 3,24 % ble tilleggsskatten beregnet etter nettometoden etter følgende modell:
Skattyter fikk dermed fullt medhold.


