


Aktuelt
Oppgradering av innloggingen i Altinn
Fra og med 27. februar er ID-porten den foretrukne metoden for innlogging i Altinn. ID-porten/MinID er en felles løsning for innlogging til offentlige netttjenester for mer enn 200 statlige virksomheter og kommuner. Sikker identifisering er en forutsetning for å bruke offentlige tjenester på Internett. Gjennom ID-porten/MinID kan en bruker identifisere seg med tre ulike elektroniske ID: MinID, Buypass ID eller Commfides e-ID.

Egnethetskravet for revisor og regnskapsfører
Finanstilsynet har utgitt rundskriv nr. 5/2012 om egnethetskravene for enheter under tilsyn.
Rundskrivet omhandler regnskapsførere, revisorer og andre enheter under Finanstilsynets ansvarsområde. Rundskrivet gjelder både for personer og foretak og omhandler egnethetskravene ved søknad om godkjenning og mens man driver virksomhet som er underlagt tilsyn. Finanstilsynet vil vurdere eventuelle kritikkverdige forhold av enheter under tilsyn og vurdere om disse gir grunnlag for opphør av godkjenningen.
Det stilles krav til blant annet vandel, økonomisk situasjon og skattemessige forhold. Personer som er ilagt tilleggsskatt på 60 eller 45 prosent de siste fem årene, vil normalt ikke anses å være egnet.
Rundskrivet er vedlagt skjemaer som skal brukes ved søknad om godkjenning som registrert eller statsautorisert revisor, eller som autorisert regnskapsfører.
Oppdatert uttalelse om risikostyring og internkontroll
Revisjonskomiteen har oppdatert sitt eksempel på attestasjonsuttalelse om foretakets risikostyring og internkontroll. Endringene er gjort på bakgrunn av synspunkter fra Finanstilsynet og for å gi eksemplet samme form som de som benyttes i øvrige attestasjoner/uttalelser. Det er ingen endring i kravene til revisors uttalelse eller i det revisor skal uttale seg om.
Forskriften om risikostyring og internkontroll gjelder for de fleste foretak under tilsyn av Finanstilsynet. Styret i foretak hvor det ikke er etablert internrevisjon, skal sørge for at foretakets valgte revisor avgir en årlig bekreftelse til styret. Revisors arbeid skal utføres i samsvar med ISAE 3000 Attestasjonsoppdrag som ikke er revisjon eller forenklet revisorkontroll av historisk finansiell informasjon.
Eksempelet kan leses på: revisorforeningen.no/d9577455
Revisjonsselskaper satser på regnskap
Flere av de store og mange av de mellomstore og små revisjonsselskapene satser aggressivt i regnskapsmarkedet. Utviklingen ligner den vi har i våre naboland, Sverige og Danmark, hvor revisjonsselskapene er store og dominerende aktører også innen regnskap, lønn og andre økonomitjenester. Noen blir imidlertid ved sin lest. Ernst & Young og Deloitte velger bevisst ikke å gå inn i dette markedet.
Blant de store revisjonsselskapene, er det PwC, BDO og KPMG som velger å satse sterkt på regnskap. Ambisjonene er de samme, men strategien er forskjellig. PwC har kjøpt Accountonit med 50 ansatte og har ambisjoner om å kjøpe mer og rekruttere nye folk. I 2011 omsatte PwC Accounting for 45 millioner, men målsetningen er milliardomsetning.
KPMG har et langsiktig perspektiv og høye ambisjoner for sin regnskapssatsing, men ønsker å vokse organisk og har ingen planer om oppkjøp. KPMG har allerede en stor portefølje innen lønn og regnskap. De fokuserer spesielt på å bygge opp nordiske outsourcing-tjenester innen lønn og regnskap. KPMG har ikke offentliggjort omsetningsmål for KPMG Accounting.
Også BDO har en stor regnskapsportefølje og har en klar ambisjon om å vokse ytterligere i dette markedet.
Kilde og mer om revisjonsselskapenes regnskapssatsning: Finansavisens bilag «Regnskap og Økonomistyring» 1/2012, 2. mars.
Høring om sikkerhetsstillelse for revisorer
Finansdepartementet har sendt på høring et forslag om at kravet om at ansvarlige revisorer må stille sikkerhet for mulig ansvar, skal oppfylles i form av ansvarsforsikring i stedet for sikkerhetsstillelse. Sikkerhetsstillelsen bidrar til å sikre en skadelidts krav mot revisor. I praksis har imidlertid revisorenes ansvarsforsikring gitt skadelidte like god eller bedre dekning enn sikkerhetsstillelsen.
De gjeldende reglene i revisorforskriften om sikkerhetsstillelse, innebærer at revisor må få et forsikringsselskap eller en bank til å stille sikkerhet for erstatningsansvar revisoren kan pådra seg overfor klienter eller tredjeparter. Sikkerheten kan begrenses til fem millioner kroner. Sikkerhetsstillelsen gir ikke revisor noen beskyttelse mot erstatningskrav. Revisor må derfor ha en egen ansvarsforsikring i tillegg, og kravet om sikkerhetsstillelse kan derfor fremstå som unødvendig. Departementet ber høringsinstansene blant annet vurdere om ansvarsforsikring må antas å gi skadelidte like god dekning som sikkerhetsstillelse, herunder om et krav til forsikring for en periode på tre år etter sist avgitte revisjonsberetning må antas tilstrekkelig til å dekke eventuelle økonomiske tap revisor måtte ha forvoldt i sin yrkesutøvelse. Kommentarfrist er 10. mai.
Oppdatert SA 3802–1 med eksempelsamling
Revisjonskomiteen har justert SA 3802 for aksjeselskaper og allmennaksjeselskaper etter endringene i aksjeloven fra sist årsskifte. Kortbetegnelsen er endret til SA 3802–1 og den fullstendige tittelen er endret til «Revisors uttalelser og redegjørelser etter aksjelovgivningen». Eksempelsamlingen er oppdatert til ny ensartet struktur for uttalelser, blant annet med overskrifter og avsnitt om stifternes/styrets ansvar og om revisors oppgaver og plikter.
Den tilsvarende standarden for andre foretaksformer har fått kortbetegnelsen SA 3802–2, og er på høring med kommentarfrist 30. mars 2012.
KPMG størst på børs
Når KPMG tar over revisjonen i Statoil, vil selskapet revidere ni av 25 OBX-selskaper på Oslo Børs. Statoil er med en børsverdi på over 500 milliarder kroner dominerende på Oslo Børs. Med Statoil i porteføljen blir KPMGs markedsandel blant OBX-selskapene nær 50 % målt i børsverdi. Nummer to på listen blir Ernst & Young, som tidligere var revisor for Statoil, med 27 %.
Aksjelovsendringer gis høy prioritet
Revisorforeningen har utfordret justisministeren og bedt om rask oppfølging av forenklingsforslagene som ligger i utredningen Gudmund Knutsen overleverte departementet i januar. Utredningen har vært på høring, og forslagene har fått stor tilslutning hos høringsinstansene. Justisdepartementet skriver i et brev til Revisorforeningen at oppfølging av foreslåtte endringer i aksjeloven har høy prioritet, men uten å antyde når en proposisjon vil komme.
Skatteoppgjør sendes ut hver uke
I tillegg til skatteoppgjør i juni og oktober skal det sendes ut ukentlige oppgjør fra og med 2012 (inntektsåret 2011). I feriemåneden juli blir det ett skatteoppgjør i slutten av måneden. Første skatteoppgjør (junioppgjøret) sendes ut 25. juni. Siste skatteoppgjør (oktoberoppgjøret) sendes ut 17. oktober.
Videre skal personlig næringsdrivende inkluderes i ordningen.
Finanstilsynet tar i bruk meldesystemet til Oslo Børs
Fra mars 2012 offentliggjør Finanstilsynet avsluttende brev i saker etter regnskapskontroll av børsnoterte foretak gjennom meldesystemet til Oslo Børs.
Les mer på: revisorforeningen.no/d9578574
Knut Olav Berg
Lederen av Revisorforeningens Kvalitetskontrollutvalg Knut Olav Berg døde 15. mars 2012 56 år gammel. Berg begynte i revisjonsselskapet Collegium i 1978, senere PwC, og ble statsautorisert revisor i 1982. Han var i en årrekke medlem av revisjonskomiteen og var fra 2008 leder av Kvalitetskontrollutvalget frem til sin død. Knut Olav Berg bidro også på andre måter i Revisorforeningens arbeid og hadde et sterkt engasjement for revisorprofesjonen for øvrig.
Aksjeselskap som har valgt bort revisjon – utfylling av næringsoppgave 2
Alle som leverer næringsoppgave 2, må svare på kontrollspørsmålet om virksomheten er revisjonspliktig. Kontrollspørsmålet har disse svaralternativene:
Ja
Ja, men valgt bort revisjon
Nei
Har styret i aksjeselskapet valgt bort revisjon, skal selskapet krysse av i svaralternativet «Ja, men valgt bort revisjon». Selskapet skal i så fall ikke fylle ut feltene om revisorens navn, organisasjonsnummer mv., selv om revisoren som selskapet har valgt bort bistår selskapet med å fylle ut næringsoppgaven. Revisoren skal i så fall ikke underskrive næringsoppgaven.
Store revisjonsselskaper blir Miljøfyrtårn
Flere av de store revisjonsselskapene er blitt sertifiserte som Miljøfyrtårn. Sist ute er Oslo-kontoret til Deloitte som ble sertifisert 6. januar i år, mens kollegaene i Ernst & Youngs Oslo-kontor kom gjennom nåløyet 28. desember i 2011. Trondheimskontoret til Ernst & Young har for øvrig vært sertifisert siden i fjor høst (23. august).
PwC i Tønsberg ble sertifisert allerede i slutten av 2010 (2. desember), mens PWC region Midt-Norge fikk dette på plass 27. januar 2011. BDO i Fredrikstad ble sertifisert allerede 22. juni 2010. BDO-kontorene i Moss, Romerike og Trondheim er også sertifiserte som Miljøfyrtårn.
Revisorforeningen ble sertifisert 28. april i fjor og oppfordrer alle revisjonsselskaper til å bli sertifisert.
Forskrift om avskjæring av fradrag for tap på utestående fordring
Forskriften om avskjæring av fradrag for tap på fordringer mellom nærstående selskaper ble vedtatt 8. mars 2012. Det er enkelte endringer i forhold til det som ble foreslått i høringsnotatet.
For å omfattes av avskjæringsregelen må kreditorselskapet på et eller annet tidspunkt i fordringens levetid, men likevel ikke lenger tilbake enn 1. januar det fjerde året forut for realisasjonsåret, ha eid 90 prosent eller mer av aksjene eller selskapsandelene i debitorselskapet. Det samme gjelder ved indirekte eie der kravet til eierandel er oppfylt i hvert ledd i eierkjeden. Videre omfattes kreditor- og debitorselskap som begge eies av et selskap med 90?% eller mer, av avskjæringsregelen.
Disse valgte bort revisjon i 2011
Totalt valgte 48 236 aksjeselskaper bort revisjon mellom 1. mai og 31. desember 2011. 21,5 % av disse selskapene hadde ingen omsetning, 22,5 % hadde en omsetning under 500 000 kroner, og 26 % hadde en omsetning mellom 500 000 og to millioner kroner. Nyetablerte selskaper i 2011, samt etablerte selskaper som ikke har levert årsregnskap for 2010, utgjorde 14,5 % av de som valgte bort revisjon. Forutsatt at de sistnevnte har lav omsetning og få aksjonærer, betyr det at 85 % av selskapene som valgte bort revisjon i 2011 hadde omsetning under to millioner og at over 50 % kun hadde én aksjonær.
Selskaper med to aksjonærer, hvor aksjonærene i mange tilfeller har en nær relasjon til hverandre, utgjorde 21 %. Kun 13,5 % av selskapene hadde tre eller flere aksjonærer.
Omsetning og utleie av fast eiendom er den bransjen hvor flest selskaper valgte bort revisjon i 2011. Ikke mindre enn 21 % av fravalgene er i denne bransjen. Deretter følger varehandel med 14 %, faglig og teknisk tjenesteyting med 13 % og bygg- og anlegg med 11,5 %.
I en kommentar til tallene sier adm. direktør Per Hanstad i Revisorforeningen at: – Det er interessant å registrere at selskaper med omsetning av noe omfang og mer enn én aksjonær, i hovedsak velger å fortsette med revisjon.
Inntektsfradrag for utenlandsk kildeskatt
Skatteklagenemnda ved Sentralskattekontoret for storbedrifter (SfS) har innrømmet delvis inntektsfradrag for utenlandsk kildeskatt på utbytte i fritaksmetoden.
Dette er i motstrid til Skattedirektorats uttalelse av 17. juni 2010 (Utv. 2010 side 1044). Avgjørelsen ved skatteklagenemnda ved SfS er referert i Revisjon og Regnskap nr. 2–2012 side 51. Nemnda mente at inntektsfradraget for den utenlandske kildeskatten må begrenses til den delen av kildeskatten som faller på treprosentinntekten.
Foreldelse av krav om momskompensasjon
Det er gitt nye retningslinjer for praktisering av reglene om foreldelse av kompensasjonskrav. Etter retningslinjene skal avgiftsmyndighetene inntil videre ikke påberope seg foreldelse av kompensasjonskrav som er sendt inn innen fristen. Dette medfører at et kompensasjonskrav som ble fremmet innen fristen, men senere avslått av skattekontoret eller klageinstansen, ikke foreldes etter ett år selv om saken ikke er brakt inn for domstolen i mellomtiden.
Disse nye retningslinjene har tilbakevirkende kraft. Skattekontorene må derfor omgjøre tidligere vedtak som er fattet i strid med de nye retningslinjene.
Lindberg ble Young Accountant of the Year
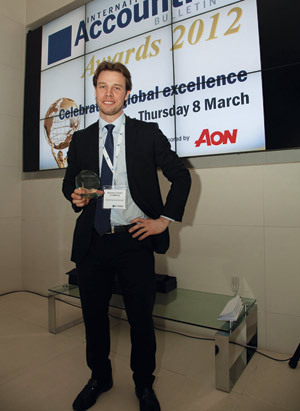
Trond-Morten Lindberg, administrerende direktør for BDO i Norge, ble tildelt prisen Young Accountant of the Year da International Accounting Bulletins Awards 2012 ble avholdt i London 8.mars. IBA er et internasjonalt tidsskrift for revisorprofesjonen.
Kritieriene for prisen er: «The winner of this award will have qualified in the past 10 years and will have made a significant difference to their employer. Judges will be looking for evidence of entrepreneurial flair, technical excellence and leadership potential».
Vi gratulerer!
Gratis håndbøker fra Skatteetaten på nett
Håndbøkene spenner fra skatt/ligning, merverdiavgift og arveavgift til folkeregistrering. Blant publikasjonene finner du:
Merverdiavgiftshåndboken
Lignings-ABC 2011/12
Skattebetalingshåndboken
Håndbok i arveavgift
Håndbok i folkeregistrering
Bøkene kan lastes ned fra: skatteetaten.no/no/Handboker/
Høringssvar – plikt til elektronisk innsending av årsregnskap mv.
Revisorforeningen støtter et forslag fra Finansdepartementet om at all innsending av årsregnskapet må skje elektronisk fra 1. januar 2013. Dette under forutsetning av at en del praktiske utfordringer blir løst. Kravet foreslås innført for alle innsendingspliktige og innebærer at fra 1. januar 2013 vil det ikke lenger være mulig å sende inn årsregnskapet mv. på papir.
Revisorforeningen støtter ikke et forslag om at ordningen med utsatt frist for elektronisk innsending av årsregnskapet oppheves. Foreningen mener at ordningen med utsatt frist bør forlenges.
Vedtas forslaget, blir 2012 siste år det gis en måned utsatt frist ved elektronisk innsending av årsregnskap mv. (for regnskapsåret 2011). Ordningen ble innført for å stimulere til elektronisk innsending.
Les mer på: revisorforeningen.no/d9574777
Forskrift om skattefri omdanning er endret
Forskrift om skattefri omdanning er endret med virkning fra 2012. Det er noen viktige endringer i forhold til de tidligere forskriftsbestemmelsene.
Minstekravet til aksjekapital i AS er redusert til kr 30 000. Dette medfører at kravet til minimum skattemessig og virkelig verdi av det som overføres til det omdannede aksjeselskapet, reduseres tilsvarende.
Det er ingen endringer i reglene om at det overfor ligningsmyndighetene må fremlegges en erklæring fra revisor om at overtatte eiendeler ikke er ført opp i selskapets balanse med høyere beløp enn virkelig verdi. Dette gjelder også når overføringen ikke medfører kapitalutvidelse i selskapet. Stifters/styrets redegjørelse med revisors bekreftelse etter aksjeloven § 2–6 eller § 3–8, vil normalt oppfylle dette kravet.


