


Regnskapsføring i forsikringsselskaper
Denne artikkelen bygger på artikkelen i Revisjon & Regnskap nr. 1 2011 om regnskapsføring i livsforsikringsselskaper. Artikkelen redegjør kort for virksomhetsreglene og deretter gjeldende regnskapsregler for skadeforsikringsselskaper. Vi forsøker å fokusere på praktisk anvendelse av reglene og hvordan regnskapene skal forstås.
1 Skadeforsikring
Mens livsforsikring handler om å dekke en persons inntektsbortfall, handler skadeforsikring i hovedsak om å dekke tap knyttet til ting og materielle verdier. Forsikringsvirksomhet innebærer at man går sammen om å fordele risiko for uønskede hendelser som medfører økonomisk tap for kundene. Forsikringsselskapet overtar økonomisk risiko for negative hendelser i fremtiden mot løpende betaling av en premie. Premien beregnes på grunnlag av risikoen for den forsikrede hendelsen og kostnaden som vil påløpe om hendelsen skjer. Premieinnbetalingene skal dekke de forventede fremtidige utbetalingene til forsikringsselskapets kunder i tillegg til administrative kostnader, eventuelle finanskostnader samt en fortjeneste for forsikringsselskapet.
Et forsikringsselskap kan spesialisere seg innen ulike typer forsikringer, eller de kan inndele sin virksomhet i ulike avdelinger. Inndelingen i virksomhetsområder foretas ofte basert på typen kunder og ting som forsikres. Eksempelvis skiller man mellom sjørelaterte forsikringer og andre forsikringer og mellom privat- og bedriftskunder.
Deretter inndeles skadeforsikringsvirksomheten i ulike produkttyper. Typiske forsikringsobjekter for privatpersoner er for eksempel hus, hytte, innbo, bil eller båt. Tilsvarende for selskaper kan eksempelvis være eiendom, kjøretøyer, fabrikker eller installasjoner. I tillegg til skade på ting, omfatter skadeforsikring også forsikringsdekninger som i sin natur ligner mer på livsforsikring. Eksempler er forsikringer knyttet til personskader i arbeidsforhold (yrkesskadeforsikring, som i Norge er pålagte forsikringer) eller ulykkes- og helseforsikringer. Personforsikringer kan tegnes av både liv og skadeselskaper, men skadeselskaper kan kun tegne risikoforsikringer av høyst ett års varighet.
Innenfor de ulike forsikringsobjektene tilbys også ulike dekninger og dekningstyper. Forsikringskunden kan påvirke hva som dekkes av mind-re skader gjennom størrelsen på egenandelen, og det settes normalt en øvre grense for hvor mye som dekkes ved en skade (dekningsnivå).
Enkelte forsikringer er pålagt. For eksempel for kjøretøy er man pålagt å ha en forsikringsdekning for skade som forvoldes mot andres eiendeler og personer involvert i ulykken (ansvarsforsikring). Slike ansvarsforsikringer har ubegrenset beløp for personskader. I tillegg kan man velge i hvilken grad man ønsker å forsikre sitt eget kjøretøy - omtalt som kasko.
I et forsikringsselskap er risikoen i hovedsak knyttet til at faktiske skadeutbetalinger blir høyere enn de forventede skadeutbetalinger som ligger til grunn for prissettingen og avsetningene i regnskapet. De ulike produktene som selges av skadeforsikringsselskapene, kan medføre veldig ulik risikoprofil. For eksempel vil en bilskade typisk være en korthalet risiko fordi det går kort tid fra hendelsen skjer til pengene blir utbetalt og forholdet er endelig oppgjort. For slike forsikringer vil det i mindre grad være behov for avsetninger for skadeoppgjør i regnskapet. For andre produkttyper vil risikoen være langhalet fordi det går lang tid fra hendelsen skjer til det oppdages og/eller utbetales. Typisk vil dette gjelde personskader knyttet til kjøretøy, yrkesskade eller uføredekninger. For slike forsikringer vil det være behov for større avsetninger i regnskapet for hendelser som ikke er meldt eller endelig oppgjort. Figuren under viser gjennomsnittlig tid fra hendelse til endelig oppgjør for ulike produktgrupper (kilde: NOU 20:2008).
Videre er selskapene i mer eller mindre grad utsatt for periodiske systematiske skader (for eksempel knyttet til naturkatastrofer, uvær, perioder med spesielt glatte veier etc.) eller knyttet til spesielt store enkelthendelser, for eksempel en skade på en borerigg, en satellitt eller et kraftverk.
Risikostyring er en del av kjernevirksomheten i et skadeforsikringsselskap, og skiller gode og dårlige selskaper på kort og lang sikt. Selskapet vil kunne påvirke forsikringsrisikoen det påtar seg på ulike måter. Risikostyringen vil kunne gjennomføres som en del av inngåelsen av forsikringskontrakten («underwriting»), og etter at kontraktene er inngått. «Underwriting» handler om utvalg og utforming av produkttyper, valg av kunder/markeder og ikke minst riktig prissetting. Etter at kontrakten er inngått, må selskapene løpende følge opp resultatene i virksomheten og forsøke å motvirke effekter av moralsk hasard gjennom for eksempel aktiv rådgivning, skadeforebyggende tiltak hos kundene, holdningskampanjer, utdeling av røykvarslere osv.
Utover forsikringsrisiko har skadeforsikringsselskapene også en betydelig risiko knyttet til finansavkastning. For å finansiere fremtidige forsikringsutbetalinger har selskapene en betydelig portefølje med midler til forvaltning. Mens livsforsikringsselskapenes finansavkastning til en stor grad tilfaller kundene (og dermed motsvares av endringer i forsikringstekniske avsetninger), så tilfaller all avkastning i skadeforsikringsselskapet egenkapitalen. Det innebærer at de i utgangspunktet har større eksponering mot finansiell risiko til eierne. Selskapene må derfor styre sin virksomhet på en slik måte at forsikringsrisikoen og den finansielle risikoen virker mot hverandre - i den grad det er mulig. Utført på en god måte kan kapitalforvaltningen bidra til å stabilisere og dempe variasjoner i forsikringsvirksomheten. Det er angitt spesifikke regler for kapitalforvaltning i skadeforsikringsselskaper - dette er omtalt nærmere under.
1.1 Gjenforsikring innenfor skadeforsikring
For skadeforsikringsselskaper er aktiv bruk av gjenforsikring (eller reassuranse) en svært viktig del av strategien og risikostyringen. Gjenforsikring innebærer at forsikringsselskapet overfører en del av erstatningsrisikoen til ett eller flere andre selskaper, slik at flere selskaper i realiteten går sammen om å dekke en risiko. Gjenforsikring bidrar til lavere risiko knyttet til store engasjementer eller spesielle risikoer, som selskapet ikke ønsker eller kan bære alene. Forsikringsselskapet står imidlertid fortsatt ansvarlig overfor forsikringstakeren i henhold til forsikringsavtalen, uavhengig av om risikoen er helt eller delvis avlastet gjennom gjenforsikringen. Internasjonalt er det en rekke selskaper som har spesialisert seg på salg av gjenforsikring (har ofte «Re-» i navnet, for eksempel Swiss Re, Munich Re osv), men gjenforsikring kan også selges av ordinære forsikringsselskaper. For forsikringsselskapet som selger gjenforsikringen, er denne kontrakten i prinsippet akkurat det samme som en ordinær forsikringskontrakt, selv om den normalt har andre betingelser.
Gjenforsikring bidrar til å avlaste risiko og utjevning av årsresultater, noe som medfører at premier og resultater kan holdes relativt stabile. I tillegg sikrer selskapene seg betydelige effekter ved omfattende enkelthendelser som for eksempel naturskader eller tap av store enkelteiendeler som f.eks. et kraftverk. Uten gjenforsikringsdekning ville selskapet i slike tilfeller risikere ikke å være i stand til å gjøre opp sine erstatningsforpliktelser.
Det er opp til det enkelte forsikringsselskap å ta stilling til omfang av gjenforsikring, men det følger av virksomhetsreglene* Forsikringsvirksomhetsloven § 6-8. (se under) at selskapene er pålagt å ha gjenforsikring dersom de økonomiske forholdene tilsier at det er nødvendig.
Det finnes en rekke ulikeforskjellige varianter av gjenforsikring som benyttes i ulik grad av selskapene. Det viktigste for regnskapsavleggelsen er imidlertid å kartlegge hvilke avgitte gjenforsikringsavtaler selskapet har, da disse presenteres på en spesiell måte i regnskapet.
2 Virksomhetsreglene i skadeforsikring
Både for samfunnet, det enkelte foretak og forbrukerne bidrar skadeforsikringsselskaper til stabiliteten i økonomien. For at det skal være et velfungerende marked, er det viktig at det foreligger et rammeverk som gjør at skadeforsikringsprodukter imøtekommer foretakenes og befolkningens behov for forsikring. En forutsetning for at skadeforsikring skal kunne blir drevet på en hensiktsmessig måte er at det skjer i regulerte former. I likhet med livsforsikring er skadeforsikring regulert av virksomhetsregler som følger av forsikringsvirksomhetsloven (virksomhetsreglene). Loven med tilhørende forskrifter danner rammeverket for hvordan forsikringsselskapene må forholde seg i alt fra forsikringsprodukter, opplysninger, kanselleringer av avtaler, kapitalforhold og rapporteringer til myndigheter.
Virksomhetsreglene regulerer informasjonsplikten selskapene har overfor sine kunder, og hvilken informasjonsplikt kundene har ovenfor forsikringsselskapet. Forsikringstakeren skal gi riktige og fullstendige opplysninger omkring faktiske forhold som er forsikret. Forsikring er et særpreget produkt, og kan være vanskelig å forstå for kunder som ikke har spesielle kunnskaper om forsikring. Forsikringsavtaleloven regulerer hvilken informasjon kunden skal få, herunder opplysninger om vilkår og premie. Informasjonen skal også gi en orientering om forventede dekninger for forsikringen som er kjøpt.
2.1 Premieberegning
Mens det for livsforsikringsselskaper er angitt konkrete regler for premieberegning og oppfølging av dette fra Finanstilsynet, er det for skadeforsikringsselskaper angitt mer generelle bestemmelser om premiefastsettingen. Selskapene er pålagt å ha premietariffer som tar hensyn til den risikoen selskapet påtar seg, og disse skal være tilgjengelige på en slik måte at kundene kan få informasjonen fra selskapet. Selskapet har ikke anledning til å forskjellsbehandle ulike kundegrupper, men de har lov til å benytte ulik premie for ulike kundegrupper når det er et objektivt grunnlag for dette basert på aktuarberegninger eller skadestatistikk. For eksempel kan selskapet skille på premier for bilforsikringer avhengig av biltype, bosted og alder.
For livsforsikring er det inntatt en bestemmelse i virksomhetsreglene om at premieberegningen kan anvende kjønn som faktor, gitt at dette er relevant og basert på statistiske data. Det har vært en lang diskusjon om hvorvidt det er tillatt å benytte kjønn som faktor for å fastsette premier innenfor skadeforsikring. Foreløpig er konklusjonen at dette er i strid med norske likestillingsbestemmelser.
2.2. Kapitalforvaltning
For skadeforsikringsselskaper vil omfanget av midler til dekning av fremtidige skadeutbetalinger avhenge av graden av langhalede forsikringer. Generelt er omfanget av kapitalforvaltning mindre i et skadeforsikringsselskap enn i et livsforsikringsselskap, men på den annen side er skadeforsikringsselskaper eksponert for hele resultatet av kapitalforvaltningen mot sin egenkapital.
Hvordan kapitalforvaltningen i et skadeforsikringsselskap innrettes, er regulert i en egen forskrift til virksomhetsreglene* FOR 2007-12-17 nr. 1456.. Forskriften stiller generelle krav til overordnet risikostyring og kontroll av forsikringsselskapets midler, samt mer detaljert regulering av plasseringsregler for kapitalen som motsvarer de forsikringstekniske avsetningene.
Forskriften pålegger også styret å foreta en årlig gjennomgang av kapitalforvaltningsstrategien. Målet med kapitalforvaltningsstrategien er å sikre at kapitalforvaltningen utøves slik at kapitalen forvaltes forsvarlig i forhold til den risikoen selskapet er eksponert for. Strategien skal omfatte selskapets retningslinjer for forvaltningen av selskapets midler, som organisering, ansvarsforhold, styre- og ledelsesrapportering og uavhengig kontroll. For å sikre uavhengighet skal det være en klar arbeidsdeling mellom de som er ansvarlige for kapitalplasseringene og personell som er ansvarlige for overvåkingen. Dette kravet til uavhengighet og arbeidsdeling ble skjerpet da den nye forskriften* FOR 2007-12-17 nr. 1456. trådde i kraft og innebærer at forsikringsselskapene må ha en organisering med en egen overvåkingsenhet for kapitalforvaltningen som er adskilt fra de som foretar selve kapitalforvaltningen i selskapet.
Som et ledd i risikostyringen inneholder forskriftens § 2-3* FOR 2007-12-17 nr. 1456. generelle krav til risikoanalyser knyttet til kapitalforvaltningen. Risikoanalysene skal minst ved utgangen av hvert kvartal analysere hvordan markedsforhold (herunder rente- og valutakursendringer) og utslag av forsikrings- og kredittrisiko vil påvirke selskapets kapitaldekning og solvenskrav.
Det finnes også detaljerte regler om hvilke aktivaklasser eiendelene som skal dekke de forsikringstekniske avsetningene, kan plasseres i. Forskriften definerer 19 ulike aktivaklasser hvor plasseringene deles inn i investeringsaktiva, fordringer og andre aktiva. Det er regulert hvor mye som kan plasseres i hver klasse, og hvor mye som kan plasseres i enkeltrisikoer.
2.3 Soliditet - kapitaldekning og solvensregler
Norske skadeforsikringsselskaper er underlagt en rekke ulike regler knyttet til soliditet som inndeles i kapitaldekning og solvens. Dette for å sikre at selskapene ikke påtar seg for stor risiko og/eller har en egenkapital som ikke er stor nok for å dekke sine forpliktelser i en stresset situasjon. Bakgrunnen for dette er å beskytte kundene i forsikringsselskapet mot tap på sine avtaler, og sikre at de får det forventede forsikringsoppgjøret om en skade inntreffer. I hovedsak er det angitt minstekrav knyttet til kapitaldekning og soliditet. Kapitaldekning går på risiko knyttet til investeringer av midler (aktiva), mens soliditet går på risiko knyttet til forsikringskontrakter (passiva). Videre er det i årsregnskapsforskriften og i avsetningsforskriften angitt minstekrav til forsikringstekniske avsetninger for å sikre at selskapets egenkapital ikke er overvurdert. Dette er nærmere omtalt under.
Kapitaldekningsreglene* Kapitaldekningsforskriften FOR 2006-12-22 nr. 1616. regulerer bestemmelsene om ansvarlig kapital i forhold til risikoen i plasseringene til selskapet. Ulike aktivaklasser vektes forskjellig basert på en vurdering av risiko gitt i forskriften. Den vektede risikobalansen skal ha en minimum kapital på 8 %. For statsobligasjoner med en risikovekt på 0 % er det ikke behov for noe kapital, for obligasjoner i statsforetak med en risikovekt på 10 %, er kapitalkravet 0,8 % osv. Summen av kapitalkravet holdes opp mot ansvarlig kapital slik denne er definert i en egen forskrift* FOR 1990-06-01 nr. 435.. Ansvarlig kapital består av ren kjernekapital, annen godkjent kjernekapital (hybridkapital) og tilleggskapital. Det som inngår her er i hovedsak selskapets innskutte og ordinære opptjente egenkapital, ansvarlige lån og 45 % av urealiserte verdier ført direkte i andre resultatkomponenter i henhold til IAS 39, IAS 40 og IAS 16 (henholdsvis investeringer holdt for salg, investeringseiendommer og oppskrivning på anleggsmidler).
Solvensforskriften* Solvensforskriften FOR 1995-05-19 nr. 482. regulerer minstekrav til kapital i forhold til forsikringsforpliktelsene. Det angis to metoder for beregning av solvensmarginkravet. Enten basert på premieinntekter siste år eller basert på skadeutbetalinger siste tre år. Deretter beregnes en solvenskapital som sammenholdes med kravet. Solvenskapitalen består av ansvarlig kapital (samme som for kapitaldekningen) og annen solvenskapital.
Annen solvenskapital består av:
Sikkerhetsavsetninger utover 55 % av minstekravet
Administrasjonsavsetninger utover minstekravene og
25 % av avsetningen til naturskadefondet.
Hvis selskapet har neddiskontert hele eller deler av samlede erstatningsavsetninger for egen regning, skal det gjøres et tilsvarende fradrag i solvenskapital som diskonteringseffekten utgjør.
3 Regnskapsføring i skadeforsikringsselskaper
Regnskapsføringen i skadeforsikringsselskaper er i likhet med livsforsikringsselskaper regulert i forskrift til regnskapsloven om årsregnskap i forsikringsselskaper* FOR 1998-12-16 nr. 1241.. Forskriften regulerer oppstillingsplanen som benyttes, og denne skiller seg fra «vanlige regnskaper» gjennom oppdelingen i (forsikrings)teknisk og ikke-(forsikrings)teknisk regnskap. De siste årene har det vært flere endringer i forskriften gjennom en tilpasning mot IFRS. Norske finanskonsern som rapporterer konsernregnskap etter IFRS, presenterer også årsregnskapet for selskapsregnskapene til forsikringsselskapene som inngår i konsernet etter oppstillingsplanen regulert i årsregnskapsforskriften. Dette innebærer at disse selskapene er pålagt å ha ulike regnskapsspråk i konsernregnskapet og i selskapsregnskapene. Imidlertid er årsregnskapsforskriften de siste årene tilpasset IFRS i stor grad, og forskjellene er derfor ikke lenger store.
Årsregnskapsforskriften angir en rekke notekrav. Mange av disse er direkte henvisninger til notekravene i IFRS (for eksempel IFRS 7, IFRS 4, IAS 40 og IAS 37), men det er i tillegg en rekke direkte særnorske notekrav i forskriften. Viktige områder er opplysninger om forsikringstekniske avsetninger, kapitaldekning og solvenskrav, kapitalavkastning, resultat fordelt på bransjer og en resultatanalyse i henhold til de ulike elementene angitt i virksomhetsreglene. Det er gitt vesentlige lettelser i notekravene for selskaper som ikke inngår i IFRS rapporterende konsern, og som ikke har børsnoterte aksjer eller egenkapital.
3.1 Resultatregnskapet
Elementene som inngår i det forsikringstekniske resultatet, relaterer seg til forsikringsvirksomheten. Disse postene er premieinntekter, erstatningskostnader, forsikringsrelaterte driftskostnader og endringer i sikkerhetsavsetninger. Det tekniske resultatet blir også tillagt en andel av investeringsavkastningen (se nærmere omtale under). Resultatet av de tekniske postene representerer avkastningen selskapet har som følge av den forsikringsrisikoen man har påtatt seg i perioden
Skadeforsikringsselskapets ikke-tekniske resultat viser resultatet av investeringsaktivitetene og eventuelle andre inntekter og kostnader som ikke vedrører forsikringsvirksomheten.
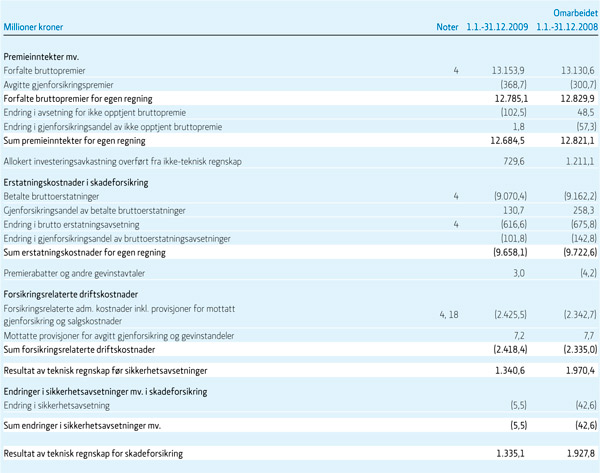
Som gjennomgående eksempler for å illustrere fremstillingen, har vi tatt utgangspunkt i regnskapet til Gjensidige Forsikring BA for 2009.
Resultatregnskap Gjensidige Forsikring BA
3.2 Premieinntekter
Her presenteres selskapets totale omsetning fra forsikringskontrakter selskapet bærer risikoen for. Dette er premieinntekter som har forfalt i løpet av året og inkluderer alle inntekter knyttet til foretakets forsikringskontrakter. De fleste skadeforsikringsproduktene er basert på en forsikrings- og premieperiode på ett års varighet. Forsikringsavtalelovens (FAL)* LOV-1989-06-16-69. utgangspunkt er riktignok at forsikringstiden skal fastsettes ved avtale, men loven inneholder utførlige regler om fornying av forsikringer som gjelder for perioder på ett år eller mer. Etter FAL § 3-2 blir slike forsikringer automatisk fornyet for en ny periode på ett år, med mindre en av partene velger å avslutte forsikringsforholdet ved varsel om oppsigelse. I praksis fremtrer derfor de fleste forsikringer som ettårige forsikringer i et løpende forsikringsforhold med oppsigelsesrett.
Som vi ser av regnskapet til Gjensidige, har de avgitt gjenforsikring i løpet av året og betalt premie til reassurandører for dette. Avgitte gjenforsikringspremier presenteres på en egen linje med negativt fortegn. Summen av disse postene gir forfalte bruttopremie for egen regning. Siden avgitt gjenforsikringspremie presenteres på egen linje, er det lett å se selskapets gjenforsikringsomfang, og det gir brukeren av regnskapet innblikk i hvilken risiko selskapet tar for egen regning. Den prosentvise andel av selskapenes bruttopremier som avgis til gjenforsikring, er et mål for omfanget av skadeforsikringsselskapets gjenforsikringer.
For den andel av årets forfalte bruttopremier som ikke er opptjent, gjøres det en avsetning for ikke-opptjent premie (se under). Endring i denne avsetning korrigerer årets forfalte premier slik at årets opptjente premie fremkommer.
Summen av disse postene utgjør da netto premieinntekter for egen regning.
Av regnskapet til Gjensidige ser vi hvordan endringen i avsetningen påvirker premieinntekter for egen regning i løpet av året. I 2008 utgjorde dette en økning av nettoinntektene på MNOK 48, mens i 2009 medførte dette en reduksjon i nettoinntektene på MNOK 102.
3.3 Allokert investeringsavkastning
Et skadeforsikringsselskap har normalt betydelige beløp til forvaltning for å motsvare de forsikringstekniske avsetningene. Finansavkastningen tilfaller selskapet i sin helhet og utgjør vanligvis en ganske vesentlig inntektspost i selskapets årsregnskap.
I oppstillingsplanen skal deler av investeringsavkastningen tilordnes det forsikringstekniske resultatet. Denne beregnes på en mekanisk måte angitt i årsregnskapsforskriften* Forskrift til årsregnskap for forsikringsselskaper 1998.12.16 nr. 1241. § 4-15: «Allokert investeringsavkastning overført fra ikke-teknisk regnskap» omfatter et beløp som tilsvarer en beregnet avkastning av regnskapsårets gjennomsnittlige sum av følgende balanseposter: Avsetning for ikke opptjent bruttopremie, Brutto erstatningsavsetning og Sikkerhetsavsetning fratrukket Gjenforsikringsandeler av brutto forsikringsforpliktelser. Ved beregningen av investeringsavkastningen anvendes en beregnet rente basert på statsobligasjonsrenten. Et tilsvarende beløp kommer dermed til fradrag i det ikke-tekniske regnskapet (se under).
Denne overføringen gjøres for å vise et mer korrekt forsikringsteknisk regnskap da forsikringsselskapene holder store investeringsporteføljer som skal dekke opp de forsikringstekniske avsetningene. Gjensidige fikk i 2008 overført MNOK 1 211 i allokert investeringsavkastning, mot MNOK 729 i 2009. Selv om investeringsresultatet i 2009 er betydelig bedre enn i 2008 (+2.823 mill. mot - 432 mill.), ser vi at overført allokert investeringsavkastning er betydelig lavere i 2009. Årsaken til dette er at allokeringen ikke følger faktisk investeringsavkastning, men renten på statsobligasjoner og balansepostene som relaterer seg til de forsikringstekniske avsetningene.
3.4 Erstatningskostnader
Under erstatninger presenteres årets kostnader i forbindelse med erstatningsutbetalinger, med fradrag for gjenforsikringsandel av utbetalte erstatninger og endringer i erstatningsavsetninger for egen regning samt gjenforsikringens andel av endringer i erstatningsavsetningene.
Erstatningsutbetalinger omfatter her alle utbetalinger til forsikringsselskapets kunder på skadeoppgjør, samt direkte og indirekte skadeoppgjørskostnader. Dette omfatter både eksterne og interne kostnader som for eksempel lønn til medarbeidere i skadeoppgjørsavdelingen. Mottatte erstatninger fra reassurandører trekkes her ut som mottatte gjenforsikringer.
I tillegg til årets erstatningsutbetalinger, kostnadsføres også endringer i forsikringstekniske avsetninger her. Vi ser at endring i avsetningene for Gjensidige utgjør små beløp i forhold til betalte erstatninger (ca. 7 %).
En nyttig kilde for å måle de faktiske erstatningskostnadene inneværende år er å se på selskapets avviklingsgevinster eller tap fra tidligere årganger. I notene til Gjensidige ser vi at avviklingsgevinstene var henholdsvis MNOK 417 og MNOK 300 i 2008 og 2009. Dette betyr at avsetningene i tidligere år var for høye i forhold til faktisk utfall og at disse avvikene tas til inntekt i 2008 og 2009. Sett i forhold til total erstatningsavsetning for Gjensidige utgjør avviklingsgevinstene relativt små beløp.
3.5 Forsikringsrelaterte driftskostnader
De forsikringsrelaterte driftskostnadene for et skadeforsikringsselskap samles i en post. Dette er ordinære kostnader som lønn, husleie og ordinære andre driftskostnader. Kostnader som direkte eller indirekte er relatert til skadeoppgjør skal imidlertid klassifiseres som erstatningsutbetalinger. Som vi ser av resultatregnskapet til Gjensidige, utgjør de forsikringsrelaterte driftskostnadene en relativt liten del av kostnadene i forhold til erstatningsutbetalingene.
Etter regnskapsforskriften er det anledning til å balanseføre vesentlige direkte variable salgskostnader, ofte omtalt som DAC* Deferred Acqusition Costs., for eksempel honorarer til salgsagenter. Praksis i Norge er imidlertid å kostnadsføre disse løpende.
3.6 Resultat av teknisk regnskap
Summen av postene over utgjør dermed det tekniske resultatet før sikkerhetsavsetninger. Til slutt gjøres det endringer i sikkerhetsavsetningene (se under) før resultatet av teknisk regnskap fremkommer. Dette viser resultatet av den forsikringsrelaterte delen av virksomheten før skatt.
For Gjensidige ser vi at det tekniske regnskapet for 2009 var noe dårligere enn i 2008 (kr 1.335 mill. mot kr 1.927 mill.). Den viktigste forklaringsfaktoren for endringen er knyttet til allokert investeringsavkastning, som i hovedsak skyldes lavere statsobligasjonsrenter i 2009.
3.7 Ikke-teknisk regnskap
I den ikke tekniske delen av regnskapet fremkommer poster som ikke er direkte knyttet til forsikringskontraktene. For et skadeforsikringsselskap er dette i hovedsak inntekter fra investeringer. Som vi ser av resultatet til Gjensidige, er det få andre inntekter og kostnader som inngår i det ikke-tekniske resultatet. Etter resultat av ikke-teknisk regnskap og samlet netto resultat (teknisk pluss ikke-teknisk resultat), kommer skattekostnad. Skattekostnaden som fremkommer her, er relatert til både den tekniske og ikke-tekniske delen av regnskapet.
Til slutt presenteres andre resultatkomponenter som inngår i totalresultatet, samt skatteeffekten av disse postene. Andre resultatkomponenter kan være knyttet til enkelte verdiendringer på finansielle instrumenter holdt for salg, kontantstrømsikringer eller estimatavvik på selskapets egne pensjonsforpliktelser.
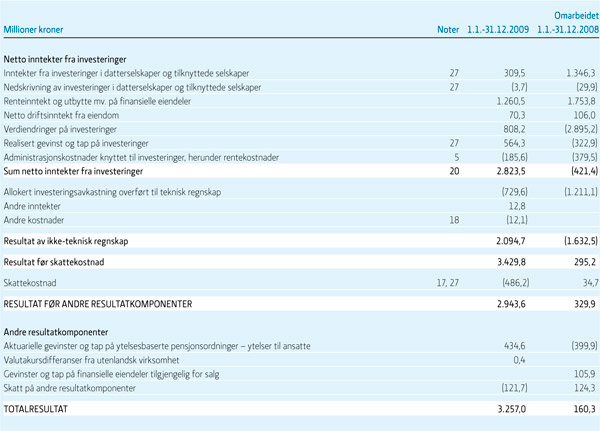
Som vi ser av resultat før skatt for Gjensidige vist til venstre, utgjør resultat fra ikke-teknisk regnskap store deler av overskuddet i 2009, noe som i hovedsak skyldes god avkastning på investeringene. For 2008 var situasjonen motsatt med dårlig avkastning på investeringene som gjorde at resultatet før skatt ble på bare 295 mill. Dette til tross for at det tekniske resultatet viste et høyere resultat i 2008 enn i 2009.
Skadeforsikringsselskaper vil kunne komme i skatteposisjon. Som følge av fritaksmetoden vil imidlertid store deler av inntektene fra investeringene være fritatt fra beskatning, men overskuddet fra den ordinære forsikringsvirksomheten vil komme til beskatning. Over tid vil derfor deler av inntektene være skattefrie, noe som gjør at den effektive skattesatsen i et forsikringsselskap over tid normalt er lavere enn for mange andre selskaper.
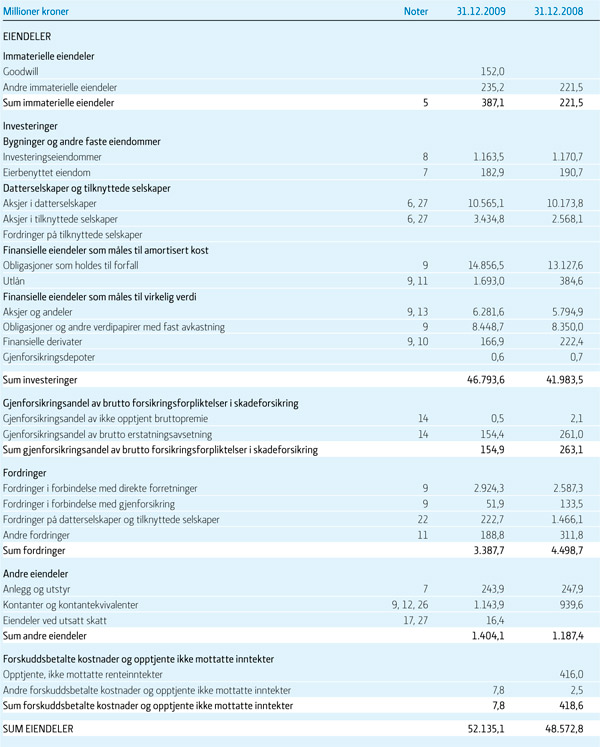
Store deler av eiendelssiden til et skadeforsikringsselskap består av investeringer i form av investeringseiendommer, obligasjoner og aksjer. I tillegg foreligger relativt store fordringer mot kunder og gjenforsikringsselskaper.
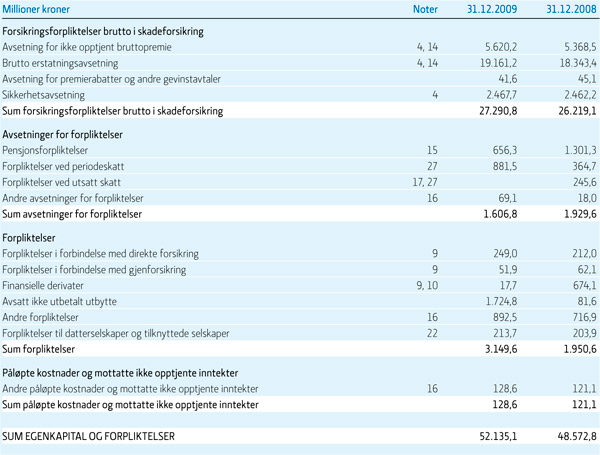
På gjeldssiden er det store avsetningsposter knyttet til selskapets forsikringsforpliktelser. Dette består av erstatningsavsetning, sikkerhetsavsetning, avsetning for ikke opptjent premie og gjenforsikringsavsetning.
4.1 Eiendeler
Eiendelssiden av balansen i et skadeforsikringsselskap følger av oppstillingsplanen i årsregnskapsforskriften. Hoveddelen av eiendelssiden av balansen består av finansielle instrumenter som presenteres i tråd med de ulike kategoriene definert i IAS 39. Dette omtales ikke nærmere her.
En særskilt forsikringsrelatert post er gjenforsikringsandelen av forsikringsforpliktelsene. Dette er en fordring på reassurandørene knyttet til den delen av forsikringsforpliktelsene reassurandørene skal dekke. Gjenforsikring presenteres brutto i balansen slik at selskapets forpliktelse ovenfor forsikringstakerne og forsikringsselskapets fordring på reassurandørene presenteres hver for, seg som henholdsvis en gjeld og en eiendel. Fordring på reassurandørene beregnes på samme måte som de forsikringstekniske avsetningene gjenforsikringen relateres til, hensyntatt betingelsene i gjenforsikringsavtalen.
4.2 Forpliktelser og gjeld
På gjeldssiden av balansen er forsikringsforpliktelsene den klart vesentligste posten. Forsikringsforpliktelsene er de midlene selskapet har avsatt til dekning av selskapets forpliktelser.
4.2.1 Avsetning for ikke opptjent bruttopremie
Avsetning for ikke opptjent premie (premieavsetning) er en avsetning som i prinsippet skal motsvare selskapets forventede fremtidige erstatningsansvar for ikke inntrufne skadetilfeller på beregningstidspunktet. Det legges til grunn at premien opptjentes jevnt over forsikringsperioden og derfor inntektsføres premien normalt lineært. Gitt at selskapets premier er forsvarlige, vil den delen av premien som ikke er opptjent på beregningstidspunktet, gi et riktig bilde av selskapets risiko og ansvar for skader som forventes å inntreffe i løpet av den gjenstående forsikringsperioden.
I tillegg til premieavsetningen krever årsregnskapsforskriften at det skal avsettes for ikke avløpt risiko. Ikke avløpt risiko er i forskriften* Forskrift om forsikringstekniske avsetninger § 5 (FOR 1991-05-10 nr. 301). definert som «selskapets forventede skadeutbetalinger som forventes å inntreffe i perioden frem til neste hovedforfall, utover det som dekkes av premieavsetningen». Dette innebærer at avsetningen for ikke avløpt risiko er en ekstraavsetning dersom premienivået vurderes til ikke å være tilstrekkelig for å dekke gjenværende utbetalinger. Normalt vil det forventes ikke å være behov for en slik avsetning, men bestemmelsen kan anses å være en sikkerhetsventil for at avsetningene er tilstrekkelige. Bestemmelsen ble innført i forbindelse med nye virksomhetsregler, men innebar i realiteten ingen endring fra tidligere praksis. Gjensidige har ikke en slik avsetning og denne risikoen er da dekket inn gjennom premieavsetningen.
4.2.2 Erstatningsavsetning
Erstatningsavsetning er en avsetning som skal motsvare selskapets samlede fremtidige erstatningsutbetalinger for skader som må antas å være oppstått på beregningstidspunktet, men som ikke er oppgjort fra selskapets side. Minstekravet til erstatningsavsetningen fremgår av forskrift om forsikringstekniske avsetninger* Forskrift om forsikringstekniske avsetninger § 5 (FOR 1991-05-10 nr. 301).. Beregningen av minstekravet til erstatningsavsetningen skal omfatte erstatningsansvar for skadetilfeller som er meldt til selskapet på beregningstidspunktet, men der erstatningsoppgjøret ikke er avsluttet (RBNS* RBNS = Reported but not settled.). Videre skal erstatningsavsetningen dekke selskapets forventede ansvar for skadetilfeller som må antas å ha inntruffet før beregningstidspunktet, men som ikke er rapportert til selskapet av forsikringstakeren (IBNR* IBNR = Incurred but not reported.). Dette kan være skader som forsikringstakeren er klar over, men ikke har meldt inn til selskapet eller skader som er inntruffet, men som forsikringstakeren ennå ikke har oppdaget. Det må også tas høyde for skadetilfeller som er inntruffet i tidligere år og som det i og for seg er foretatt skadeoppgjør for, men som kan vise seg å innebære ytterligere erstatningsansvar for selskapet. Fordelingen mellom IBNR- og RBNS-avsetninger fremgår ikke av balansen, men blir nærmere presentert i noter til regnskapet.
Beregningsmetoden for erstatningsavsetningene er ulik for RBNS- og IBNR-skader. RBNS-skader er kjente skadetilfeller hvor man lettere kan vurdere det totale skadeomfanget fra sak til sak. For beregning av IBNR-avsetninger benytter forsikringsselskapene seg av standard aktuarmodeller basert på selskapets og markedets skadehistorikk. Dette er skjønnsmessige estimater hvor forutsetningene som benyttes er helt sentrale for utfallet. Forsikringstekniske avsetninger diskonteres normalt ikke, og det er i forskriften angitt vilkår for når det er anledning til å diskontere.
IBNR-avsetningen for korthalet risiko er relativt liten; for langhalet risiko kan IBNR utgjøre en stor andel av de totale erstatningsavsetningene. Beregningene foretas hovedsakelig på porteføljenivå, men også for enkeltkontrakter dersom det er store kontrakter med spesielle risikoer. Sentralt i prosessen for estimering av IBNR-avsetningen er justering av modellen med bakgrunn i erfaringstall og informasjon om porteføljeutviklingen. Dersom man ser endringer i skadeantall eller skadekostnader fra tidligere perioder, må modellen justeres. Det er ulike statistiske modeller som benyttes, og hvilken modell som velges, avhenger av hvilken skadehistorikk og informasjon omkring forsikringsproduktet som foreligger.
Med et presist estimat på IBNR-avsetningen er det enklere for selskapet å fastsette avsetningen knyttet til småskadene. Dette da man benytter gjennomsnittlig anslått utbetaling på en liten skade til å estimere den totale avsetningen. Det sentrale estimeringsspørsmålet for småskadene, også omtalt som frekvensskader, er antallet som legges til grunn i beregningen. For storskadene er det vanskeligere å estimere da storskadene medfører større utslag når de først inntreffer, og tilsvarende lavere erstatninger hvis det blir mindre storskader enn antatt.
Et skadeforsikringsselskaps evne til å treffe med sine erstatningsavsetninger kan måles gjennom selskapets avviklingsresultater. En avviklingsgevinst innebærer at man har avsatt for mye på en skade eller en forsikringsårgang tidligere år. Selskapene må opplyse i noter til regnskapet hvor stor andel av årets skadeutbetalinger som er knyttet til hendelser i regnskapsåret og hvor mye som er knyttet til tidligere år. Denne informasjonen vil over tid være interessant for å kunne analysere om selskapet over- eller undervurderer sine forsikringsavsetninger.
Forsikringstekniske avsetninger skal som omtalt over beregnes og presenteres brutto. Deretter skal andelen av de fremtidige forsikringsutbetalingene som skal dekkes av de inngåtte gjenforsikringsavtalene, beregnes. Dette er en fordring som innregnes og presenteres som en eiendel i balansen.
4.2.3 Gjenforsikringsavsetning
Gjenforsikring vil være forbundet med operasjonell risiko og kredittrisiko, eksempelvis ved at det kan oppstå tvist om rekkevidden av reassurandørens ansvar, eller ved at reassurandørens betalingsevne svikter. På grunn av denne risikoen skal forsikringsselskapene beregne en gjenforsikringsavsetning* Forskrift om forsikringstekniske avsetninger § 5 d).. Det bemerkes at gjenforsikringsavsetningen ikke inngår i balanseoppstillingen, men brukes kun i forbindelse med beregning av kapitaldekningen. Dette er en beregning av som skal ta hensyn til de kostnader som påløper hvis en eller flere av selskapets reassurandører ikke dekker sine andeler av de samlede erstatningsforpliktelsene og inngå i kapitaldekningen slik at selskapet er tilstrekkelig solvent til å dekke opp for denne risikoen. Gjenforsikringsavsetningen skal, i henhold til avsetningsforskriften, som utgangspunkt tilsvare minst 10 prosent av et beregningsgrunnlag som består av summen av uopptjent premie, bruttoerstatningsansvaret og bruttosikkerhetsansvaret, fratrukket for minstekravet til premie-, erstatnings- og sikkerhetsavsetningen. I forskrift til beregning av forsikringstekniske avsetninger (utfyllende)* Forskrift om forsikringstekniske avsetninger (utfyllende) § 7. er det gitt mer detaljerte regler slik at man tar hensyn til reassurandørenes soliditet basert på hvilken kredittrating reassurandør selskapet har. Ved bruk av reassurandører med AAA-ratinger vil dette medføre lavere krav til gjenforsikringsavsetning kontra en reassurandør uten kredittrating.
4.2.4 Sikkerhetsavsetning
Sikkerhetsavsetningen skal utgjøre en sikkerhetsmargin som sammen med premieavsetningen og erstatningsavsetningen skal dekke selskapets beregnede forsikringstekniske ansvar til enhver tid. Minstekravet beregnes etter regler om bruk av risikoteoretiske metoder fastsatt av Finanstilsynet. I tilfeller der risikoteoretiske metoder ikke benyttes, skal sikkerhetsavsetningen minst utgjøre 15 prosent av selskapets opptjente premie for egen regning siste regnskapsår, eller et beløp tilsvarende 15 prosent av summen av minstekravene til premie- og erstatningsavsetning. Sikkerhetsavsetningen utgjør i realiteten en bufferavsetning for eventuelle skader som ikke fanges opp gjennom premieavsetningen og erstatningsavsetningen.
I balansen blir sikkerhetsavsetningen klassifisert som en gjeldspost, men den utgjør i realiteten en mellomting mellom egenkapital og gjeld. I beregningen av solvensmargin innregnes en andel av sikkerhetsavsetningen. Gjensidige har en sikkerhetsavsetning som utgjør ca. 9 % av de totale forsikringstekniske avsetningene. Noen selskaper kan imidlertid ha større sikkerhetsavsetninger som følge av omfanget av virksomheten og særlige forhold i porteføljen som forsikres. Det er fullt mulig for selskapet å øke sikkerhetsavsetningen utover minstekravene fastsatt av Finanstilsynet.
Forsikringsvirksomhetsloven § 12-10 krever at et skadeforsikringsselskap til enhver tid skal ha forsvarlige forsikringstekniske avsetninger til sikring av sine forpliktelser. Kravet til forsikringsmessige avsetninger er en grunnpilar i regelverket. Gjennom avsetningene skal disse sikre at selskapet har tilstrekkelig soliditet og evne til å oppfylle de forsikringsforpliktelsene de har påtatt seg. Reglene for beregning av de forsikringstekniske avsetningene er derfor en meget viktig del av lov- og forskriftsverket for skadeforsikringsselskapene. Avsetningene kan aldri være under minstekravene fastsatt av Finanstilsynet.
De forsikringstekniske avsetningene, som redegjort for over, utgjør størstedelen av forpliktelsene for et forsikringsselskap. Av balansen til Gjensidige ser vi at disse utgjør 85 % av selskapets totale gjeld i 2009 og 87 % i 2008. Erstatningsavsetningen utgjør den klart største delen av avsetningene med 70 % av de forsikringstekniske avsetningene i både 2008 og 2009. Premieavsetningen utgjør 21 % av de forsikringstekniske avsetningene både i 2008 og 2009. Dette indikerer at forfallsstrukturen på forsikringskontraktene er uendret fra 2008 til 2009, mens total ikke opptjent premie har økt fra 2008 til 2009. Sikkerhetsavsetningen ligger på ca. 9 % både for 2008 og 2009.
4.3 Egenkapital
I tillegg til de ordinære egenkapitalpostene som følger av aksjeloven (eller tilsvarende for andre selskapsformer), har forsikringsselskapene enkelte spesielle avsetninger/fond som en del av egenkapitalen. I regnskapsmessig forstand er dette å anse som opptjent egenkapital, men selskapsrettslig (og delvis skattemessig) er dette å anse som avsetninger. For kapitaldekning og solvensberegning kan kun deler av disse egenkapitalpostene medtas etter nærmere angitte regler.
4.3.1 Administrasjonsavsetningen
Administrasjonsavsetningen er en avsetning innenfor egenkapital til dekning av fremtidige kostnader som vil påløpe i forbindelse med skadeoppgjør i et tilfelle hvor skadeforsikringsselskapet avvikles.* Forskrift om forsikringstekniske avsetninger § 2.9. Ordinære administrasjonskostnader ved håndteringen av skadeoppgjør som ledd i selskapets ordinære virksomhet inngår ved beregningen av erstatningsavsetningen.
Etter forskrift om forsikringstekniske avsetninger* Forskrift om forsikringstekniske avsetninger § 5. er minstekravet til administrasjonsavsetningen 5 prosent av summen av minstekravene til selskapets premieavsetning, erstatningsavsetning og sikkerhetsavsetning.
Tidligere ble administrasjonsavsetningen innregnet som en del av selskapets forpliktelser, men etter endringen i årsregnskapsforskriften ble denne klassifisert som egenkapital. Det følger av forskriften* Forskrift til årsregnskap for forsikringsselskaper 1998.12.16 nr. 1241. at det ikke skal avsettes for utsatt skatt på administrasjonsavsetningen, selv om endringer i avsetningen har skattemessig virkning.
4.3.2 Naturskadefondet
Alle selskap har i forsikringskontraktene vanlig ansvar for de naturskader som rammer forsikringstakere. Norsk Naturskadepool, en forsikringspool for naturskader i Norge, sørger hvert år for at de samlede erstatningene for naturskader på landsbasis blir fordelt mellom de selskapene som plikter å være medlem av poolen. Det er det enkelte selskap som beregner størrelsen på naturskadefondet og foretar tilhørende avsetninger, men ordningen innebærer at det foreligger en felles fordeling mellom selskapene i ordningen på de skader som oppstår i poolen.
Siden det skjer en geografisk fordeling i poolen, ligger naturskadepremien uavhengig av hvilken risiko for naturskader det er i det aktuelle området forsikringskunden befinner seg. Premiesystemet som foreligger i poolen, medfører at det skjer en ut-jevning av naturskadekostnadene mellom ulike bransjer og grupper som tegner forsikring, for eksempel mellom næringslivskunder og privatkunder.
Naturskadeavsetningen blir i realiteten en sikkerhetsavsetning for naturskader. Dette er bakgrunnen for at avsetningen til naturskadefondet regnes som egenkapital. Størrelsen på naturskadeavsetningen er av betydning for vurdering av solvenskapitalen, og inngår i ratingbyråenes vurdering av soliditeten til selskapet.
4.3.3 Garantiavsetningen
Selskapene er pliktige til å foreta avsetninger til garantiordningen for skadeforsikringsselskaper. Garantiordningen skal sikre at erstatningskrav til forsikringstakere faktisk blir utbetalt selv om selskapet som har forsikringen ikke er i stand til å gjøre opp forpliktelsen. Garantiordningen har adgang til å innkalle kapital fra selskapene ved behov. Selskapenes maksimale ansvar utgjør 1,5 prosent av siste tre års opptjente bruttopremie. Siden det er risikoen for at forsikringsselskaper skal gå konkurs, blir garantiavsetningen innregnet som en del av egenkapitalen. Garantiavsetningen ble tidligere innregnet som en ordinær gjeldsavsetning.
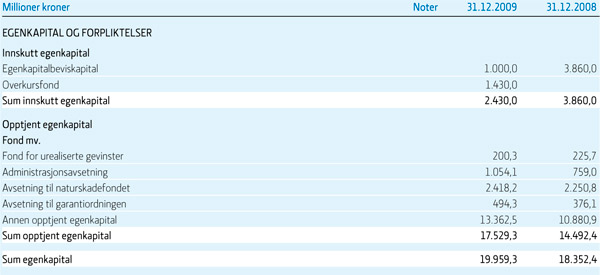
Vi ser av balansen til Gjensidige at avsetningene som klassifiseres som egenkapital, utgjør ca. 20 % av den totale egenkapitalen, altså en betydelig del av den totale egenkapitalen i selskapet.
Nøkkeltall og regnskapsanalyse
For å analysere resultatene i et skadeforsikringsselskap er det en rekke ulike innfallsvinkler. For det første vil det ha stor betydning for et selskaps økonomiske stilling hvordan sentrale nøkkeltall knyttet til kapitaldekning og solvenskravene ser ut. Om man på disse nærmer seg grensene satt av Finanstilsynet, vil man begrense selskapets handlingsrom, og i gitte tilfeller kan man risikere at selskapet må innhente ny kapital. Det ønsker man å unngå, og derfor er oppfølging på slike nøkkeltall sentralt. Tilsvarende er likviditetsbeholdninger viktige indikatorer på et forsikringsselskaps økonomiske stilling og mulighet for å stå gjennom en stor eller liten krise. Mål på likviditet fastsettes ofte som tilgjengelige betalingsmidler i forhold til forsikringstekniske avsetninger.
Videre vil resultatutviklingen ofte være forskjellig innenfor ulike forsikringsprodukter og innenfor ulike bransjer. Det gis derfor ofte resultatoppstillinger fordelt på denne måten.
Skadeforsikringsselskapenes økonomi og soliditet over tid avhenger først og fremst av de årlige resultatene fra selve forsikringsvirksomheten. Utviklingen analyseres ved å se på selskapets skadeprosent i det enkelte år sammenholdt med kostnadsprosenten. Summen av disse betegnes Combined Ratio (CR) og er et viktig nøkkeltall for analyse i forsikringsbransjen. CR er en totalkostnadsprosent beregnet i forhold til premieinntektene fra virksomhet for egen regning.
Skadeprosenten er årets erstatningskostnader for egen regning sett i forhold til premieinntekter for egen regning. Skadeprosent er et viktig nøkkeltall i bransjen da det gir et godt grunnlag for å vurdere resultatet av forsikringsvirksomheten i det enkelte år og for å vurdere utviklingen over en årrekke. Den viser hvor stor del av opptjent premie for egen regning selskapet må bruke til drift og til dekning av erstatningskostnader for skader for egen regning som har inntruffet i løpet av premieperioden, dvs. om det økonomiske resultatet av selve forsikringsvirksomheten er positivt eller negativt.
Kostnadsprosenten er forsikringsrelaterte indirekte kostnader som inngår i det tekniske regnskapet sett i forhold til premieinntekter for egen regning. Man ser her på forsikringsselskapets ordinære kostnader, dvs. ikke erstatningsutbetalinger på forsikringskontraktene. Dette nøkkeltallet brukes for sammenligning mot andre forsikringsselskaper, og kan gi indikatorer om hvor effektivt et forsikringsselskap drives.
En CR på over 100 % tilsier at selskapet taper på sin forsikringsvirksomhet og et eventuelt positivt resultat avhenger av positive resultater fra investeringsaktiviteten. Vi ser av tabellen under at i årene fra 1996 til 2002 hadde norske skadeselskaper en CR på over 100 %. Tallene for 2003 til 2009 viser en klar forbedring, noe som gjenspeiles i skadeforsikringsselskapenes inntjening de senere årene.
Av tabellen under ser vi at resultatgraden varierer relativt mye fra år til år. Dette har sammenheng med resultatet fra selskapenes investeringsavkastning. Tider med dårlig utvikling i finansmarkedene gir lavere resultatgrader. Dette viser at skadeforsikringsselskapenes resultater er relativt korrelerte med utviklingen i finansmarkedet, noe som er naturlig da store deler av balansen består av investeringer.
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
2008 |
2009* |
|
Nøkkeltall / Key figures |
||||||||||||||
Combined ratio / Combined ratio |
101,6 |
105,5 |
108,7 |
119,0 |
115,4 |
112,8 |
102,0 |
98,7 |
90,2 |
91,3 |
90,9 |
93,4 |
93,8 |
94,6 |
Skadeprosent / Loss ratio |
74,7 |
78,5 |
80,7 |
93,2 |
89,1 |
88,0 |
78,2 |
74,1 |
67,4 |
68,2 |
68,2 |
71,7 |
71,2 |
71,9 |
Kostnadsprosent / Cost ratio |
26,9 |
27,0 |
28,0 |
25,8 |
26,2 |
24,8 |
23,8 |
24,6 |
22,8 |
23,1 |
22,7 |
21,7 |
22,6 |
22,7 |
Resultatgrad / Profit margin |
17,1 |
13,9 |
1,6 |
21,1 |
1,6 |
-11,9 |
-3,5 |
17,0 |
6,7 |
19,2 |
20,9 |
9,0 |
4,5 |
23,1 |
Soliditetsgrad / Solvency ratio |
131,6 |
144,3 |
155,6 |
199,9 |
158,9 |
141,2 |
116,3 |
111,6 |
137,7 |
145,4 |
146,7 |
149,5 |
134,5 |
145,0 |
Reservegrad / Reserves ratio |
163,4 |
175,2 |
174,5 |
167,0 |
164,9 |
173,7 |
153,5 |
146,5 |
146,9 |
162,2 |
154,3 |
168,2 |
161,7 |
162,0 |
Forvaltningskapital / Total assets |
68 239 |
71 687 |
77 730 |
97 157 |
95 501 |
100 648 |
97 246 |
107 188 |
117 218 |
134 445 |
142 630 |
166 719 |
175 926 |
179 360 |
*2009 - foreløpige tall
Kilde: FNO - Finansnæringen 2010


