NRS 9 FUSJON
Regnskapsføring av fusjon følger av NRS 9 Fusjon. I oktober 2009 kom standarden i revidert utgave, som innebærer både ny struktur og materielle endringer. I denne artikkelen vil vi se nærmere på disse endringene. Deler av artikkelen bygger på artikkel i Praktisk økonomi & finans nr. 1/2010 om endringer i god regnskapsskikk.
Standarden får anvendelse på fusjoner hvor fusjonsplanen vedtas 1. januar 2010 eller senere, men tidligere anvendelse er tillatt.
Innledning
Den nye standarden er en av flere standarder som kom i revidert utgave i 2009. Se nærmere om bakgrunnen for standardene og premissene for standardutviklingen i artikkelen om NRS(F) Virksomhetskjøp og konsernregnskap.
Standarden har fått en klarere struktur med egne kapitler for definisjoner og metodeanvendelse, etterfulgt av de to største kapitlene som omhandler henholdsvis oppkjøpsmetoden og kontinuitetsmetoden. Behandlingen av oppkjøpsmetoden er i stor grad samordnet med NRS(F)Virksomhetskjøp og konsernregnskap, og inneholder mange henvisninger til denne. I behandlingen av kontinuitetsmetoden vektlegges beskrivelse av egenkapitalføringen ved fusjonen, som det ofte reises spørsmål om i praksis.
Virkeområde og metodeanvendelse
Virkeområde
Standardens virkeområde er fusjoner som nevnt i regnskapsloven § 1-9, som igjen viser til aksjelovenes definisjoner av fusjon med vederlag og fusjon over landegrensene. Den tidligere standarden omtalte særskilt at fusjon/sammenslåing uten vederlag også var omfattet. I etterkant er det reist spørsmål om slike fusjoner derfor ikke lenger inngår i virkeområdet. Aksjelovgivningen regulerer også fusjoner uten vederlag selv om disse ikke er referert til i regnskapsloven § 1-9. Virkeområdet for standarden er ikke ment å være endret.
Metodeanvendelse
Standarden er som tidligere delt i henholdsvis oppkjøpsmetoden og kontinuitetsmetoden. En fusjon som er en regnskapsmessig transaksjon, regnskapsføres etter oppkjøpsmetoden, mens øvrige fusjoner regnskapsføres etter kontinuitetsmetoden. Standarden gir nærmere kriterier for denne grensedragningen, se figur 1. Grensedragningen samsvarer i all hovedsak med tidligere standard.
Figur 1: Metodeanvendelse |
Oppkjøpsmetoden |
Kontinuitetsmetoden |
|
|---|---|---|---|
Regnskapsmessig transaksjon |
Ikke regnskapsmessig transaksjon |
||
Vertikale fusjoner |
Fusjon mellom morselskap og datterselskap |
V |
|
Horisontale fusjoner |
Fusjon mellom selskaper under samme kontroll med kontroll over mer enn 90 % i hvert av de fusjonerende selskapene |
V |
|
Fusjon mellom selskaper med tilnærmet identisk eiersammensetning |
V |
||
Fusjon mellom selskaper under samme kontroll hvor det foreligger kontroll over 90 % eller mindre |
Vurdere |
vurdere |
|
Fusjon hvor det foreligger særlige forhold som tilsier at ny verdimåling ikke er nødvendig |
Vurdere |
vurdere |
|
Øvrige horisontale fusjoner |
V |
||
Små foretak |
V, men kan velge kontinuitetsmetoden |
V |
|
Selskaper anses å være under samme kontroll dersom en eier eller en eiergruppe gjennom avtale eller på annen måte har kontroll i hvert av de fusjonerende selskapene før og etter fusjonen, og kontrollen ikke er midlertidig. Kravet om at kontrollen ikke skal være midlertidig, er en tilpasning til virkeområdet i IFRS 3R* International Financial Reporting Standard 3 Business Combinations- utgitt 10. januar 2008. Dersom samme kontroll er midlertidig, omfattes virksomhetssammenslutningen av IFRS 3R og regnskapsføres dermed som transaksjon. I mange tilfeller gjennomføres det omorganiseringer med sikte på eksternt salg. Høringsutkastet om omorganiseringer fra 2006 (som senere ble trukket tilbake) foreslo at omorganisering som ledd i eksternt salg, skulle behandles som en del av salgstransaksjonen. Det var ikke opplagt hvilke tilfeller dette skulle ramme. Den nye definisjonen av «samme kontroll» er ment å ramme tilpasninger av eierforholdene for å oppnå en ønsket regnskapsmessig løsning.
For fusjoner hvor metodeanvendelsen må vurderes, skal denne forankres i regnskapsloven slik at regnskapsføringen gir et rettvisende bilde av de økonomiske realitetene ved fusjonen. Flere høringsinstanser etterlyste mer rettledning på hvordan valget mellom oppkjøpsmetoden og kontinuitetsmetoden skulle gjøres. Spørsmålet om kontinuitetsgjennomskjæring har imidlertid vært diskutert i Norge i mange år, uten at en har kommet frem til klarere retningslinjer eller ensartet praksis. Problemstillingen er også reist internasjonalt, og transaksjoner under samme kontroll er heller ikke regulert under IFRS. EFRAG* European Financial Reporting Advisory Group opprettet i 2009 en arbeidsgruppe med tanke på utgivelse av et diskusjonsnotat om «Accounting for Business Combination under Common Control». I påvente av at spørsmålet løses internasjonalt, er det derfor ikke funnet formålstjenlig å gi mer veiledning enn tidligere i forhold til spørsmålet transaksjon eller ikke. Den manglende veiledningen må imidlertid ikke oppfattes som «free choice accounting», og metodevalg må dokumenteres opp mot transaksjonsprinsippet. Dette innebærer at det må vurderes om det har skjedd en reell endring i risiko og kontroll for eierne i de fusjonerende selskapene.
Konsernfusjon skal basert på en konkret vurdering regnskapsføres etter oppkjøpsmetoden eller kontinuitetsmetoden. Det fremkommer av standarden at regnskapsføring av utsatt skatt påvirker størrelsen på fordringen som etableres ved konsernfusjon. I likhet med høringsutkastet gir ikke standarden nærmere veiledning med hensyn til hvordan dette påvirker verdien av fordringen/tingsinnskuddet og hvilke konsekvenser det har for regnskapsføringen. Flere høringsinstanser ga uttrykk for at problemstillingen burde omhandles nærmere, men Regnskapsstandardstyret valgte ikke å vurdere spørsmålet da en i så fall ville berøre den skattemessige siden.
Aksjelovene § 13-2 annet ledd angir at «en fordring som utstedes av det overtakende selskapet, ... tilsvarer den egenkapitalen det overtakende selskapet tilføres ved fusjonen.» Det er uttalt fra Finansdepartementet* Høringsnotat av 21. oktober 1998 at skattemessig verdi av fordringen vil være lik den skattemessige verdien av egenkapitalen i det overdragende selskapet (ved skattemessig kontinuitet). Vi anser det som uheldig at det pr. i dag ikke foreligger nærmere veiledning i regnskapsføring av utsatt skatt ved konsernfusjon. Temaet er for øvrig behandlet av Strandberg/Huneide i artikkel i Revisjon & Regnskap nr. 4 2007. Vi håper at veiledning vil gis i en revidert versjon av NRS(F) Resultatskatt.
Regnskapsmessig behandling av fusjon etter oppkjøpsmetoden
En fusjon som er en regnskapsmessig transaksjon, regnskapsføres etter oppkjøpsmetoden. Anvendelse av oppkjøpsmetoden på fusjoner er nå primært regulert via NRS(F) Virksomhetskjøp og konsernregnskap. For nærmere omtale av alle endringene vises derfor til egen artikkel om denne standarden. Nedenfor omtales de viktigste forholdene av betydning for fusjon.
Identifikasjon av overtakende part
Som tidligere er det krav om å identifisere regnskapsmessig overtakende part for å klarlegge hvilket selskap som skal videreføre sine balanseførte verdier. Regnskapsmessig overtakende part er det selskapet hvis eiere får kontroll over det fusjonerte selskapet, og det vil vanligvis være det selskapet som utsteder vederlagsaksjene. Avgjørelsen skal tas ut fra økonomiske realiteter, og størrelsesforhold alene trenger ikke å være avgjørende. Standarden inneholder indikatorer for identifisering av regnskapsmessig overtakende part.
Som en forenkling er det nå adgang til å forutsette at selskapsrettslig overtakende part også er regnskapsmessig overtakende part, dersom en ut fra angitte indikatorer ikke entydig kan identifisere en overtakende part.
Identifikasjon av oppkjøpstidspunkt
Oppkjøpstidspunktet er tidspunktet for oppnåelse av kontroll, og på dette tidspunktet påbegynnes regnskapsføringen av fusjonen. Av standarden fremkommer at oppkjøpstidspunktet ofte vil falle sammen med generalforsamlingens vedtak, men at det også kan være på et senere tidspunkt. Dersom fusjonen er avhengig av konsesjon, vil oppkjøpstidspunktet være når konsesjonsspørsmålet er avklart.
I høringen ble det anført at det er vanskelig å hevde at kontroll foreligger før fusjonen er registrert i Regnskapsregisteret, og vist til at både faktisk og juridisk råderett først da er overført. I denne sammenhengen ble det referert til aksjeloven § 13-17 første ledd om forvaltningen av overdragende selskap. Formelle posisjoner som eier eller rettighetshaver kan overføres først når fusjonen er registrert, og teoretisk kan fusjoner stoppes frem til dette tidspunkt. På den annen side skal regnskapsføringen reflektere de faktiske forhold basert på kontrolldefinisjonen. Også etter IFRS er kontrolltidspunktet gjenstand for vurdering. Det angis i IFRS 3R.9 at det generelt er «tidspunktet da det overtakende foretaket juridisk overfører vederlaget, overtar eiendelene og pådrar seg forpliktelsene til det overtatte foretaket, dvs. tidspunkt for kontraktsinngåelse» (closing date). Det angis videre at kontroll kan oppnås både tidligere og senere enn tidspunktet for kontraktsinngåelse, og at alle relevante fakta og omstendigheter skal tas hensyn til.
Spørsmålet om når kontrollovergangen skjer er vanskelig, og ble ikke tatt opp til fornyet vurdering i standarden. Revidert standard presiserer for øvrig at oppkjøpstidspunkt som følger av IFRS 3, alltid kan benyttes.
Måling av anskaffelseskost
Anskaffelseskost skal måles til virkelig verdi på oppkjøpstidspunktet. Adgangen til å legge avtaletidspunktet til grunn som måletidspunkt er dermed fjernet. Som en forenkling åpnes det for at verdimåling på tidligere tidspunkt enn oppkjøpstidspunktet kan benyttes som estimat på verdiene på oppkjøpstidspunktet i de tilfeller det ikke foreligger indikasjoner på vesentlige verdiendringer i perioden mellom dette tidligere tidspunktet og oppkjøpstidspunktet. Forenklingsregelen innebærer at en under normale markedsforhold og dersom perioden ikke er for lang, ofte vil kunne ta utgangspunkt i verdsettelsen som ligger til grunn for redegjørelsen. Ved bruk av forenklingsregelen bør vurderingen av utviklingen i relevante markedsforhold og eventuelle særlige forhold som kan påvirke verdien av overtakende selskap og virksomhet som overtas, dokumenteres.
Det har vært uttrykt skepsis til at regnskapsmessig verdsettelsestidspunkt kan være forskjellig fra det tidspunktet målingen skal skje etter selskapsretten. Aksjeloven krever redegjørelse for fusjonsplanen med nærmere beskrivelse av hvordan vederlaget er fastsatt. Redegjørelsen kan avgis inntil åtte uker før generalforsamlingstidspunktet, og tidspunktet kan således avvike fra regnskapsmessig kontrolltidspunkt. Ny måling av anskaffelseskost på oppkjøpstidspunktet kan innebære at regnskapsført verdi av vederlaget blir forskjellig fra det som angis i selskapsrettslige dokumenter. Dette blir spesielt tydelig hvor det utstedes vederlagsaksjer som er notert på regulert marked, men i enkelte tilfeller kan dette også være en problemstilling for ikke børsnoterte selskaper. Det er ikke avklart hvordan denne differansen skal klassifiseres i egenkapitalen, herunder hvilken utbytteeffekt dette gir. Spørsmålet er diskutert i fagmiljøet, men er ikke løst i standarden.
Standarden angir nå eksplisitt at anskaffelseskost består av:
Vederlagsaksjer |
|
|---|---|
+ |
Tilleggsvederlag |
+ |
Betinget vederlag |
+ |
Fusjonsutgifter |
I de unntakstilfeller hvor det inngås avtale om betinget vederlag, skal slikt vederlag inngå i anskaffelseskost målt til virkelig verdi. Se egen artikkel om NRS(F) Virksomhetskjøp og konsernregnskap for nærmere omtale av regnskapsføringen av betinget vederlag. Dette innebærer en endring fra tidligere, både i forhold til at det betingede vederlaget skal inngå i anskaffelseskost uavhengig av sannsynlighet og at etterfølgende endring i betinget vederlag resultatføres.
Det er viktig å merke seg at de nye reglene om resultatføring av betinget vederlag bare regulerer regnskapsføringen. Et annet spørsmål er om det kan avtales betinget vederlag innenfor en skattefri fusjon. Standarden berører ikke denne problemstillingen.
Regnskapsføring av fusjon forutsetter at det skilles mellom fusjonsutgifter og emisjonsutgifter. I høringsutkastet var det foreslått en mer konkret veiledning knyttet til emisjonsutgifter, herunder ble det nevnt at blant annet verdivurdering av aksjer og tingsinnskudd som direkte knyttet seg til bytteforhold og som dannet grunnlaget for kapitalutvidelsen, skulle inngå i emisjonsutgiftene. Forslaget ville ha medført at en større andel av utgiftene enn tidligere ville blitt behandlet som emisjonsutgifter. Dette ble påpekt i høringen, og det ble også vist til at honorar knyttet til verdsettelse er spesifikt omtalt som en del av «acquisition-related costs» som resultatføres etter IFRS 3R. Ordlyden i endelig standard ble derfor endret, og er nå mer i samsvar med tidligere standard, NRS(F) Fisjon, IFRS og etablert praksis. Emisjonsutgifter defineres nå som de utgiftene som er nødvendige for å gjennomføre emisjonen, dvs. som er direkte henførbare til emisjonen og som ellers ikke ville ha påløpt. Det må dermed fortsatt utøves skjønn i vurderingen av hva som inngår i emisjonsutgifter.
Tilordning av anskaffelseskost
Anskaffelseskost skal tilordnes overtatte eiendeler og forpliktelser til virkelig verdi. Prinsippene for tilordning følger av NRS(F) Virksomhetskjøp og konsernregnskap, som er endret på enkelte sentrale områder. Se egen artikkel om NRS(F) Virksomhetskjøp og konsernregnskap.
Standarden åpner for i visse tilfeller å unnlate separat identifikasjon av immaterielle eiendeler. Merk at bruk av forenklingsadgangen vil gi høyere goodwill, med tilsvarende negativ virkning på utbyttekapasiteten.
Foreløpig fastsettelse av verdier
Reglene om foreløpig fastsettelse av verdier som gjelder for virksomhetskjøp etter NRS(F) Virksomhetskjøp og konsernregnskap, gjelder tilsvarende ved fusjoner. Dette betyr at både anskaffelseskost og tilordning kan fastsettes foreløpig, og at endelig tilordning må skje innen utgangen av påfølgende regnskapsår.
Tidligere standard begrenset justeringen til kun å omfatte tilordningen og tidsperioden var begrenset til første årsregnskap hvor fusjonen var regnskapsført, slik at justeringsperioden var kortere enn for andre virksomhetskjøp. Regnskapsstandardstyret valgte å harmonisere med konsernstandarden. IFRS legger til grunn justering innenfor ett år fra transaksjonstidspunkt. For selskaper som ikke avlegger delårsregnskaper, vil dette i praksis neppe bli noen reell forskjell mot IFRS.
Endelig standard tillater altså foreløpig fastsettelse regnskapsmessig av både anskaffelseskost og tilordning. Men siden selskapsregnskapet ligger til grunn for blant annet utbyttefastsettelsen, må en ved utdeling av utbytte basert på et årsregnskap hvor verdier er foreløpig fastsatt, utvise en særskilt aktsomhet, og vurdere usikkerheten og de konsekvensene dette kan ha for egenkapitalsituasjonen.
Regnskapsmessig behandling av fusjon etter kontinuitetsmetoden
Innenfor kontinuitetsmetoden har standarden vært gjenstand for betydelige strukturelle endringer, samt enkelte betydelige materielle endringer. Det er også gjort vesentlige endringer i forhold til høringsutkastet med hensyn til egenkapitalføringen ved kontinuitetsfusjoner, se nærmere om dette under 4.2.
Fusjoner regnskapsført etter kontinuitetsmetoden inndeles nå i henholdsvis vertikal fusjon og horisontal fusjon. Vertikal fusjon defineres som fusjon mellom morselskap og datterselskap. En horisontal fusjon er en fusjon som ikke er vertikal.
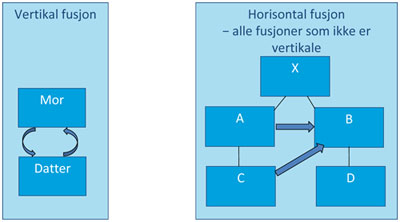
Kontinuitetsmetoden innebærer at eiendeler og forpliktelser i det overdragende selskapet videreføres med
de verdiene de er balanseført til i dette selskapets selskapsregnskap (selskapskontinuitet), eller
de verdiene de er balanseført til i konsernregnskapet til overtakende selskap (konsernkontinuitet)
Fusjonstype er avgjørende for hvilken kontinuitetsverdi som skal videreføres, se figur 3 nedenfor. Utover dette tar ikke standarden stilling til hva kontinuitet egentlig er. En synsvinkel er at kontinuitet er en måleregel, som kommer til anvendelse der det ikke er grunnlag for ny måling i samsvar med transaksjonsprinsippet. Konsekvenser av dette synet vil være at tidspunkt for regnskapsføring ikke påvirkes, men skjer fra samme tidspunkt som etter oppkjøpsmetoden, at fusjon føres som tilgang i noter og at sammenligningstallene ikke endres. En annen synsvinkel er at kontinuitet skal vise de fusjonerende selskapene «som om de alltid har vært sammenslått.» En naturlig konsekvens av dette synet vil være at sammenligningstallene skal omarbeides. Regnskapsstandardstyret ønsket ikke å ta stilling til spørsmålet, og standarden inneholder elementer fra begge synsvinkler.
Figur 3: Type kontinuitetsfusjon |
Metode |
||
|---|---|---|---|
Selskapskontinuitet |
Konsernkontinuitet |
||
Vertikal fusjon |
Mor-datter |
V *) nytt |
V |
Horisontal fusjon |
Under samme kontroll |
V nytt |
|
Tilnærmet identisk eiersammensetning |
V |
||
Som av andre årsaker skal føres etter kontinuitetsmetoden |
V nytt |
||
*) En vertikal fusjon hvor kontinuitetsmetoden benyttes, skal som tidligere regnskapsføres til konsernkontinuitet. Av forenklingshensyn er det åpnet for bruk av selskapskontinuitet dersom regnskapsmessig overtakende selskap ikke utarbeider konsernregnskap som rapporteres til Regnskapsregisteret og som omfatter selskapet som innfusjoneres. Adgangen til å anvende selskapskontinuitet var tidligere basert på en kost/nytte-betraktning. I utgangspunktet kan bruk av selskapskontinuitet i slike tilfeller synes forlokkende. Før eventuell selskapskontinuitet anvendes, bør egenkapitaleffekten beregnes, da bruk av selskapskontinuitet i enkelte tilfeller kan ha betydelig negativ virkning på selskapets egenkapital.
En horisontal fusjon hvor kontinuitetsmetoden benyttes, skal regnskapsføres til selskapskontinuitet. Den tidligere adgangen til å bruke konsernkontinuitet er dermed fjernet. Morselskapet er ikke part i en fusjon mellom to søsterselskaper, og det var vanskelig å se begrunnelsen for å bruke konsernverdiene. Anvendelse av konsernkontinuitet ved slike fusjoner medførte en «push-down» av verdier, og hadde en vilkårlig effekt med oppblåsning av verdier på ett av selskapene.
Tidspunkt for regnskapsføring
En fusjon som regnskapsføres etter kontinuitetsmetoden, kan regnskapsføres fra hvilken som helst dato i regnskapsåret, dog ikke senere enn aksjelovgivningens ikrafttredelsestidspunkt. Dette er en endring fra høringsutkastet som foreslo tre ulike tidspunkter; 1) dato for generalforsamling, 2) 1.1 i regnskapsåret eller 3) dato for aksjeselskapsrettslig redegjørelse. Flere høringsinstanser stilte spørsmål ved den faglige begrunnelsen for alternativene, og Regnskapsstandardstyret besluttet å endre høringsutkastet i tråd med tidligere standard. Det er fortsatt slik at fusjoner mellom selskaper under samme kontroll ikke kan regnskapsføres før eiers kontroll ble etablert.
Tilbakevirkende tidspunkt for regnskapsføring kan skape problemer ved konsernfusjon. Når konsernfusjon til kontinuitet bruker 1.1 som gjennomføringstidspunkt, må resultatet i overdragende selskap fra 1.1 til tidspunkt for utkast til åpningsbalanse, klassifiseres som gjeld til morselskapet til overtakende selskap, og ikke som opptjent egenkapital. Se eksempel nedenfor.
Eksempel
OD AS fusjonerer inn i Drift AS. Vederlagsaksjene utstedes i Holding AS som eier 100 % av Drift AS. Fusjonen vedtas 31.8. OD AS har en egenkapital på 1200 pr. 1.1 og opptjente resultater på 400 i perioden 1.1-31.8, slik at egenkapitalen utgjør 1600 på fusjonstidspunktet.
Holding AS og OD AS har samme eier, slik at konsernfusjonen regnskapsføres til kontinuitet. Aksjeinnskuddet består av en fusjonsfordring pålydende 1600. Fusjonsfordringen utstedes av Drift AS til Holding AS og tilsvarer den egenkapitalen datterselskapet tilføres ved fusjonen.
EKSEMPEL PÅ KONSERNFUSJON PR. 31.8, REGNSKAPSFØRT PR. 1.1 | |||||
|---|---|---|---|---|---|
Før fusjon |
Etter fusjon |
||||
Tall pr 31.8 |
Tall pr 31.8 |
||||
Holding AS |
Drift AS |
OD AS |
Holding AS |
Drift AS |
|
(VV = 5000) |
(VV = 5000) |
(VV = 2500)) |
(fusjonert med OD) |
||
Kapitalutvidelse i Holding AS |
1000 x (2500/5000) = 500 |
||||
Ser bort fra skatt |
|||||
Aksjer i Drift AS |
2500 |
2500 |
|||
Bygg |
2500 |
2500 |
|||
Fabrikk |
1200 |
1200 |
|||
Fusjonsfordring |
1600 |
||||
Bank |
400 |
400 |
|||
Sum eiendeler |
2500 |
2500 |
1600 |
4100 |
4100 |
Aksjekapital |
1000 |
1000 |
1200 |
1500 |
1000 |
Overkursfond |
700 |
||||
Annen egenkapital |
1500 |
1500 |
1900 |
1500 |
|
Resultater pr. 31.8 |
0 |
0 |
400 |
||
Fusjonsgjeld |
1600 * |
||||
Sum egenkapital og gjeld |
2500 |
2500 |
1600 |
4100 |
4100 |
Egenkapital pr. 1.1 |
2500 |
2500 |
1200 |
2500 |
2500 |
Kapitalforhøyelse |
1600 |
||||
Resultat |
0 |
0 |
400 |
0 |
0 * |
Egenkapital pr. 31.8 |
2500 |
2500 |
1600 |
4100 |
2500 |
Resultatregnskap pr. 31.8 |
0 |
0 |
400 |
0 |
400 * |
Resultatet i OD AS fra 1.1 frem til 31.8 vil ikke vises som opptjent egenkapital i det fusjonerte selskapet, men må klassifiseres som konserngjeld til Holding AS. Det følger av de selskapsrettslige beslutningene at disse resultatene inngår i fusjonsgjeld/fordring og således påvirker kapitalforhøyelsen i morselskapet. Konsekvensen av å anvende 1.1 som gjennomføringstidspunkt i et slikt tilfelle, er at resultat og egenkapital for det fusjonerte selskapet ikke henger sammen (se * i oppsettet over). Dette synes uheldig og det har derfor vært diskutert om konsernfusjoner burde ha en annen regulering. I tillegg kan det også stilles spørsmål ved hvorvidt resultatene som presenteres i Drift AS i perioden 1.1-31.8 kan anses å være opptjent i dette selskapet, når fusjonen først vedtas 31.8. Endelig standard inneholder imidlertid ingen begrensninger for konsernfusjoner hva gjelder tidspunkt for regnskapsføring.
Egenkapitalvirkning ved regnskapsføring etter kontinuitetsmetoden
NRS 9 regulerer fortsatt egenkapitalføringen ved en kontinuitetsfusjon.
Høringsutkastet foreslo at kapitalforhøyelsen ved alle kontinuitetsfusjoner skulle regnskapsføres som aksjekapital og overkursfond. Dette ble ikke vedtatt i endelig standard, hvor det er lagt til grunn videreføring av egenkapitalens sammensetning ved horisontale fusjoner. Dette svarer til løsningen i tidligere standard og akseptert praksis. Vi er imidlertid kjent med at enkelte advokater praktiserer at enhver kapitalforhøyelse angis i fusjonsplanen som aksjekapital og overkursfond, i motstrid med NRS 9. Dette synes særlig å være utbredt ved konsernfusjon. Etter vår vurdering må regnskapsføringen reflektere de selskapsrettslige beslutningene, selv om dette skulle innebære regnskapsføring i strid med NRS 9. Finansdepartementet kom 18. januar 2010 med et høringsnotat om skattefri omorganisering* Høringsnotat - om skattemessig behandling av omorganisering og omdanning av virksomhet - av 18. januar 2010 hvor bl.a. kravet til riktig selskapsrettslig og regnskapsrettslig gjennomføring som vilkår for skattefri fusjon og fisjon, foreslås opphevet. Dersom dette vedtas, reduseres risikoen knyttet til konsekvensene av brudd på regnskapsreglene for fusjon. Uansett er dette enda et område hvor det er behov for avklaring mellom selskapsrett og regnskapsrett.
Egenkapitalvirkningen ved de ulike fusjonstypene (ved kontinuitetsfusjon) er beskrevet nedenfor.
Horisontal fusjon
Ved horisontal fusjon skal egenkapitalens sammensetning i størst mulig grad videreføres slik den var i de fusjonerende selskapene før fusjonen. Her er det ingen endring fra tidligere standard, dette er etablert god regnskapsskikk. Annen innskutt egenkapital har dog ikke vært omtalt særskilt tidligere.
Overkursfondet korrigeres slik at aksjekapital og overkursfond er lik summen av aksjekapital og overkursfond i de fusjonerende selskapene før fusjonen.
Annen innskutt egenkapital i det fusjonerte selskapet er summen av annen innskutt egenkapital i de fusjonerende selskapene.
Fond for vurderingsforskjeller er summen av fond for vurderingsforskjeller i de fusjonerende selskapene, og eventuell avsetning knyttet til gjensidig aksjeeie blir oppløst ved fusjonen.
Annen egenkapital (opptjent) korrigeres residualt.
I horisontale fusjoner uten vederlag kan egenkapitalens sammensetning i utgangspunktet videreføres. I horisontale fusjoner med vederlag oppstår kontinuitetsdifferanse (forskjellen mellom balanseført verdi av overdratte eiendeler og gjeld og nominell kapitalforhøyelse i overtakende selskap), og standarden angir at positiv kontinuitetsdifferanse fordeles forholdsmessig i tråd med prinsippene ovenfor. Negativ kontinuitetsdifferanse er ifølge Justisdepartementet å regne som tegning til underkurs. Regnskapsstandardstyret har valgt ikke å ta standpunkt til dette selskapsrettslige spørsmålet. Dersom fusjonen av denne årsak ikke skulle la seg gjøre, er en alternativ løsning å nedsette aksjekapitalen i overtakende selskap, eller å snu fusjonen.
Formålet med disse prinsippene er at bundet egenkapital ikke skal påvirkes av fusjonen, og beskrivelsen i avsnittet ovenfor innebærer i utgangspunktet ikke noe nytt, utover den særskilte omtalen av annen innskutt egenkapital (som er fri kapital). Dette innebærer i tillegg at sum innskutt egenkapital heller ikke skal påvirkes.
Prinsippet om videreføring av egenkapitalens sammensetning kommer også til anvendelse ved konsernfusjon. Dette er illustrert i eksemplet foran under punktet Tidspunkt for regnskapsføring hvor sum bundet egenkapital i Holding AS og OD AS er 2200 både før og etter fusjonen.
Standarden omhandler videre særskilt situasjonen hvor overtakende selskap eier aksjer i det overdragende selskapet før fusjonen. Dette har ikke vært omtalt tidligere. Disse aksjene representerer en andel av egenkapitalen i det overdragende selskapet, og skal derfor i prinsippet elimineres mot disse aksjenes andel av de enkelte egenkapitalpostene. Det er et tillatt alternativ å eliminere slike aksjer mot annen egenkapital.
Vertikal fusjon - heleid datterselskap
Ved vertikal fusjon hvor datterselskapet er heleid, skjer det ingen kapitalforhøyelse, og regnskapsføringen blir som tidligere, slik at kontinuitetsdifferansen føres mot annen egenkapital. Det er nå klargjort at fond for vurderingsforskjeller regnskapsført i datterselskapet ikke skal oppløses, men videreføres som fond for vurderingsforskjeller i det fusjonerte selskapet. Videreføringen baseres på morselskapets kostpris eller datterselskapets kostpris. Dette er en presisering i forhold til tidligere standard, men antas i stor grad å være i tråd med praksis.
Vertikal fusjon - deleid datterselskap
Ved vertikal fusjon med et deleid datterselskap som er regnskapsført til konsernkontinuitet, er kapitalinnskuddet:
minoritetens andel av datterselskapets netto regnskapsførte verdi i konsernregnskapet |
|
+ |
beregnet goodwill for ervervet andel målt til virkelig verdi, dersom goodwill forut for fusjonen kun var oppført med majoritetens andel |
- |
emisjonsutgifter |
- |
eventuelt tilleggsvederlag |
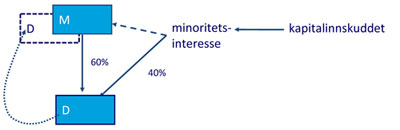
Kapitalutvidelsen føres mot aksjekapital og overkursfond. Etter ordlyden i tidligere stan-dard skulle kapitalforhøyelsen føres til virkelig verdi, men praksis har nok vært uensartet.
Ny goodwill inngår som en del av kapitalforhøyelsen, dersom goodwill før fusjonen bare var oppført med majoritetens andel. Dersom minoritetsinteressen var eid av selskaper i samme konsern, og kapitalutvidelsen således er mot konsernintern minoritetsaksjonær, er det adgang til å unnlate å måle ny goodwill ved fusjon. Standarden angir ikke eksplisitt hvorvidt dette er et prinsippvalg som må anvendes konsistent for alle fusjoner eller om unntaket kan velges fritt for hver fusjon. Etter vår oppfatning bør dette behandles som valg av regnskapsprinsipp.
Fusjon mellom mor og deleid datterselskap regnskapsføres etter kontinuitetsmetoden, ved at kontinuitetsverdier videreføres på tidligere eierandel. Samtidig beregnes ny goodwill for den ervervede minoritetsinteressen, og kapitalforhøyelsen føres mot aksjekapital og overkursfond i tråd med prinsippene for endret eierandel i datterselskap i NRS(F) Virksomhetskjøp og konsernregnskap. Prinsippene for regnskapsføring av fusjon med deleid datterselskap er således en hybridløsning - en blanding av prinsippene for transaksjon og kontinuitet.
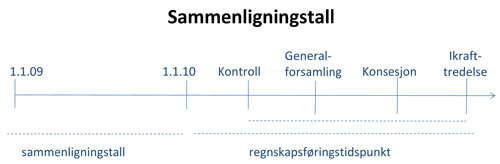
Sammenligningstall
Ved kontinuitetsfusjon er det nå adgang til å omarbeide sammenligningstallene forutsatt at de fusjonerende selskapene har vært under samme kontroll i perioden det avlegges sammenligningstall for. En slik omarbeidelse innebærer å presentere selskapet som om selskapene «alltid» har vært en enhet, med de konsekvenser det også har med hensyn til eliminering av interne transaksjoner.