


NRS (F) Virksomhetskjøp og konsernregnskap
Revidert NRS(F) Virksomhetskjøp og konsernregnskap, tidligere NRS(F) Konsernregnskap, ble vedtatt i oktober 2009 og trådte i kraft for regnskapsår påbegynt 1. januar 2010 eller senere. Artikkelen belyser de viktigste endringene i standarden.
Innledningen nedenfor om premissene for standardutviklingen og om harmonisering og forenkling gjelder også for standarden NRS 9 Fusjon som trådte i kraft for fusjonsplan vedtatt 1. januar 2010 eller senere. NRS 9 Fusjon omtales i en egen artikkel i denne utgaven av Revisjon og Regnskap. Deler av artiklene bygger på en artikkel i Praktisk økonomi & finans nr. 1/2010 om endringer i god regnskapsskikk.
Innledning
Premissene for standardutviklingen
Standardene er i tråd med Norsk RegnskapsStiftelses strategi harmonisert med IFRS 3R1 og IAS 27R2 3, innenfor regnskapslovens rammer og hvor dette ikke strider med forenklingshensynet.
Norsk RegnskapsStiftelse hadde en målsetning om å utgi en samlet standard for regnskapsføring av virksomhetskjøp, inkludert fusjon. Det viste seg imidlertid vanskelig å integrere fusjonsstandarden med generell regulering av virksomhetskjøp, siden fusjonsstandarden også inneholder særlig regulering av kontinuitet og omtale av de selskapsrettslige sidene ved en fusjon. En gikk således tilbake til separat regulering av fusjoner i NRS 9 Fusjon. Det er imidlertid lagt til grunn at juridisk form ikke i seg selv skal gi ulik regnskapsmessig behandling. Regnskapsmessig behandling av fusjon regnskapsført etter oppkjøpsmetoden er dermed samordnet med NRS(F) Virksomhetskjøp og konsernregnskap ved henvisningsteknikk. Spesielle forhold ved fusjon og regnskapsføring til kontinuitet omhandles kun i NRS 9 Fusjon.
Harmonisering mot IFRS og forenkling
Standardene ble som et utgangspunkt samordnet mot IFRS 3R og IAS 27R. Etter høringsfristens utløp ble IFRS SME4 vedtatt av IASB5. Innenfor områdene virksomhetskjøp og konsernregnskap er det på enkelte sentrale områder forskjeller mellom IFRS SME og IFRS 3R og IAS 27R, hvor IFRS SME i stor grad reflekterer løsningene som lå i IFRS 36 og IAS 277. Det er ikke klart om IFRS SME ved neste revisjon vil implementere løsningene i IFRS 3R og IAS 27R. Norsk RegnskapsStiftelse konkluderte med ikke å endre utgangspunktet for harmonisering. Det ble samtidig nedsatt et prosjekt som skal vurdere anvendelse av IFRS SME i Norge på generell basis.
Uavhengig av ovenstående var det klart at full harmonisering uansett ikke var mulig, grunnet de rammer regnskapsloven setter. Lovspørsmålet og spesielt forarbeidenes betydning stod sentralt i standardsettingsarbeidet. Videre var harmonisering mot IFRS på enkelte områder vanskelig forenlig med forenklingshensynet, og det ble vurdert å åpne for alternative løsninger. Dette ville gi fleksibilitet og god mulighet for IFRS-tilpasning. På den annen side ville flere løsninger i seg selv ikke være forenklende. Det ble konkludert med at hvor det er betydelig motstrid mellom forenkling og harmonisering, skulle det åpnes for alternativ løsning.
I de reviderte standardene er flere IFRS-løsninger implementert uten alternativ løsning, selv om de ut fra norsk praksis kan synes innstrammende. Løsningene er imidlertid innenfor regnskapslovens regler og antas å være viktige for utviklingen av NGAAP og dermed brukerne av regnskapet.
Standardsettingsarbeidet ble avsluttet høsten 2009. På samme tid ble de norske oversettelsene av IFRS 3R og IAS 27R utgitt. Standarden er dermed ikke avstemt mot terminologien i de norske oversettelsene. Det forutsettes at ulik terminologi i seg selv ikke skal gi grunnlag for avvik fra IFRS.
Standardens oppbygging og virkeområde
Standarden er nå klarere inndelt slik at virksomhetskjøp (inkludert konserndannelse) og regnskapsføring etter selve konserndannelsen omhandles hver for seg. Trinnvist kjøp omhandles dermed under «Regnskapsføring av konserndannelse og innmatskjøp», mens endring i eierandel i datterselskap omhandles under «Konsernregnskapet». Regnskapsføring av investering i datterselskap i morselskapets selskapsregnskap omhandles som tidligere under standardens siste del. Standarden har også et nytt definisjonsavsnitt. Det legges til grunn at definisjonene isolert sett ikke skal gi større endringer i regnskapsføringen.
Figur 1: Standardens virkeområde | ||
|---|---|---|
Standarden regulerer: |
Standarden regulerer ikke: |
|
Virksomhetskjøp |
Virksomhetskjøp i form av fusjon |
|
Ved å få kontroll over eiendeler og forpliktelser direkte (innmatskjøp) |
Innmatskjøp som ikke er regnskapsmessig transaksjon |
|
Ved å få kontroll over selskap (konserndannelse) |
Konserndannelse som ikke er regnskapsmessig transaksjon |
|
Konserndannelse hvor datterselskapet ikke har virksomhet | ||
Prinsippene for utarbeidelse av konsernregnskap |
||
Morselskapets regnskapsføring av investering i datterselskapet i selskapsregnskapet |
||
Kontrollbegrepet
Begrepet «bestemmende innflytelse» er erstattet med «kontroll», og skillet mellom faktisk kontroll og juridisk kontroll er fjernet. Kontrolldefinisjonen er harmonisert med IFRS 3R, og kontroll defineres nå som «makt til å styre et selskaps finansielle og driftsmessige prinsipper i den hensikt å oppnå fordeler av selskapets aktiviteter». Dette antas ikke å innebære en realitetsendring og det fremkommer av standarden at kontrollbegrepet etter standarden svarer til «bestemmende innflytelse» i regnskapsloven.
Ved enkelte virksomhetskjøp inngås samtidig avtale om opsjoner, tegningsretter eller konvertible instrumenter, som hvis de utøves, øker selskapets stemmeandel. Slike rettigheter skal nå medregnes ved vurderingen av om kontroll foreligger når disse gir reelle muligheter for kontroll. Dette er en endring fra høringsutkastet der det var foreslått at slike rettigheter uansett skulle medtas dersom de kunne utløses på balansedagen. Endringen grunner i innspill fra høringsinstanser som mente en i større grad bør tillegge potensielle stemmeretter et substansielt innhold, og det ble vist til at dette også synes å være i tråd med utviklingen innefor IFRS jf. ED 108. Tidligere standard hadde ingen direkte regulering av slike rettigheter, annet enn at «avtale om ytterligere kjøp som inngås samtidig med oppkjøpet, inngår i anskaffelseskost dersom det er rimelig sikkert at ytterligere kjøp vil finne sted». Det er vår erfaring at praktisering av bestemmelsen har vært uensartet.
Det gis ikke nærmere føringer for hva som «gir reell mulighet for kontroll». Ut fra ordlyden synes naturlige kriterier å være at rettigheten skal kunne utøves på balansedagen, at det foreligger reell finansiell evne til å kunne utøve rettigheten, og at rettigheten er priset slik at utøvelse kan være en økonomisk realitet.
I motsetning til tidligere, skal slike rettigheter uansett ikke medregnes når majoritetens andel beregnes. I det mest ekstreme tilfellet kan dette innebære at dersom investor har opsjon på kjøp av samtlige aksjer i et selskap, vil minoritetsinteressene kunne utgjøre 100 prosent.
Konsolideringsutelatelse
Definisjonen på midlertidig eie er endret til «når morselskapet allerede på oppkjøpstidspunktet har intensjon om eller er forpliktet til å avhende datterselskapet innen tolv måneder». Konkretiseringen av tidshorisonten til tolv måneder har ikke stor materiell betydning isolert sett.
I forlengelsen er imidlertid det særlige unntaket for konsolidering av investeringsvirksomhet fjernet. Datterselskap som er investeringsvirksomhet, skal dermed konsolideres på lik linje med andre datterselskaper. Dette er en harmonisering med IAS 27R. I etterkant er det reist spørsmål om det av forenklingshensyn bør gis en lempning på krav til omarbeidelse av sammenligningstall. Norsk RegnskapsStiftelse vil se nærmere på dette spørsmålet i løpet av våren 2010.
En av høringsinstansene anførte at unntaket ikke bør fjernes, da konsolidering av datterselskap kan gi et feilaktig bilde av konsernets faktiske virksomhet når formålet med investeringen er utvikling med tanke på videresalg, og det ble stilt spørsmål ved manglende hensyntagen til forenklingshensynet. Norsk RegnskapsStiftelse konkluderte at en ikke kunne se at det forelå vektige grunner for å unnta denne type investeringer fra konsolidering.
Konsernregnskapsplikt
Det er ikke lenger plikt til å utarbeide konsernregnskap dersom siste datterselskap er avhendet før balansedagen.
Regnskapsføring av konserndannelse og innmatskjøp
Som tidligere legger standarden til grunn oppkjøpsmetoden for regnskapsføring av virksomhetskjøp. Det er imidlertid gjort enkelte viktige endringer i anvendelsen av oppkjøpsmetoden.
Klargjøring av vederlagets innhold
I enkelte tilfeller ytes det vederlag for andre ytelser enn selve virksomhetskjøpet, selv om dette ikke tydelig fremgår av avtalen. Standarden klargjør nå at vederlag for eiendeler og forpliktelser som ikke knytter seg til virksomhetskjøpet, må skilles ut og regnskapsføres separat. Her har nok praksis vært uensartet.
Eksempel 1
Selskap A får samtidig med virksomhetskjøpet en opsjon fra selger på kjøp av ytterligere aksjer i datterselskapet, uten at det avtales vederlag for opsjonen. Det indirekte vederlaget for kjøpsopsjonen må skilles ut og regnskapsføres separat. En slik rettighet følger ofte av selve kjøpsavtalen, og kjøpsavtalen må dermed vurderes nøye med henblikk på å identifisere avtalens ulike elementer.
Eksempel 2
Selskap B utsteder samtidig med virksomhetskjøpet en opsjon som gir selger rett til å selge resterende aksjer i datterselskapet til B. Som for kjøpsopsjonen, må vederlaget for opsjonen skilles ut for separat regnskapsføring. Det må vurderes konkret om den utstedte salgsopsjonen skal klassifiseres som et finansielt derivat eller som et egenkapitalinstrument. Verken regnskapsloven eller den nye standarden vedrørende finansielle instrumenter gir direkte svar på dette spørsmålet. En må etter vår vurdering kunne legge til grunn at klassifikasjon etter IAS 329 er innenfor regnskapsloven.
Eksempel 3
Selskap C inngår samtidig med virksomhetskjøpet avtale om fremtidig arbeidsplikt for selger. Arbeidsplikten kan avtales i en separat avtale eller følge av kjøpsavtalen. Det må vurderes om arbeidsplikten innebærer at deler av vederlaget i realiteten er vederlag for selgers fremtidige tjenester, og dermed skal skilles ut og regnskapsføres separat. Et vurderingskriterium kan være å sammenholde selgers fremtidige lønnsnivå med normal markedslønn for tilsvarende stillingsnivå. Er avtalt lønnsnivå betydelig lavere og det foreligger fremtidig arbeidsplikt, er det en presumsjon for at deler av vederlaget må skilles ut som forskuddsbetalt lønn. Det må etter vår vurdering uansett kunne legges til grunn at vurdering i samsvar med IFRS 3R er innenfor regnskapsloven.
Dersom vederlaget i kjøpet er utstedte egenkapitalinstrumenter, er det verd å merke seg at aksjeloven § 10-12 stiller forbud mot å bruke plikt til å utføre et arbeid eller en tjeneste som aksjeinnskudd.
Identifikasjon av overtakende part
Det skal, som etter tidligere standard, identifiseres en regnskapsmessig overtakende part. Som en forenkling er det nå adgang til å forutsette at selskapsrettslig overtakende part er regnskapsmessig overtakende part, dersom en ut fra de angitte indikatorene ikke entydig kan identifisere en overtakende part. Da omvendt overtakelse oftest forekommer ved fusjon, viser standarden til NRS 9 Fusjon for nærmere omtale av indikatorer og regnskapsføring.
Måling og tilordning av anskaffelseskost
Identifikasjon av oppkjøpstidspunktet
Oppkjøpstidspunktet er som tidligere tidspunktet for kontrolloppnåelse.
Tidspunkt for måling
Oppkjøpstidspunktet er tidspunktet for måling og tilordning av anskaffelseskost. Dette samsvarer med IFRS 3R. Adgangen til å legge avtaletidspunkt til grunn for måling og tilordning er dermed fjernet.
I et virksomhetskjøp gjennomføres ofte verdivurderingsprosesser på et tidlig tidspunkt, eksempelvis i forbindelse med avtaleinngåelse og/eller redegjørelse ved kapitalutvidelse. En ny verdsettelse på et tredje tidspunkt - oppkjøpstidspunktet - kan oppfattes som byrdefull. Som en forenkling er det åpnet for at verdimåling på tidligere tidspunkt enn oppkjøpstidspunktet kan benyttes som estimat på verdiene på oppkjøpstidspunktet i de tilfeller det ikke foreligger indikasjoner på vesentlige verdiendringer i perioden mellom dette tidligere tidspunktet og oppkjøpstidspunktet. Ved bruk av forenklingsregelen bør vurderingen av utviklingen i relevante markedsforhold og eventuelle særlige forhold som kan påvirke verdien av overtakende selskap og virksomhet som overtas, dokumenteres.
Et annet spørsmål som ikke er omhandlet i standarden, er om avtale om virksomhetskjøp skal regnskapsføres. Avtalen er en terminkontrakt som i utgangspunktet skal regnskapsføres etter laveste verdis prinsipp (med mindre den omfattes av regnskapsloven § 5-8). Etter IFRS er slike terminavtaler unntatt fra virkeområdet til IAS 3910, og regnskapsføres dermed ikke.
Måling av anskaffelseskost
Anskaffelseskost består av vederlag og kjøpsutgifter, og inkluderer betinget vederlag målt til virkelig verdi. Sistnevnte er en viktig endring.
Kjøpsutgifter
Kjøpsutgifter inngår som tidligere i anskaffelseskost. Dette avviker fra IFRS 3R hvor kjøpsutgifter resultatføres. Avviket fra IFRS 3R grunner i tolkning av regnskapsloven § 5-4 hvor det fremkommer at anskaffelseskost ved kjøp inkluderer kjøpsutgifter.
Betinget vederlag
Et betinget vederlag er vederlag som er betinget av, eller hvor størrelsen bestemmes av, en eller flere fremtidige hendelser. Virkelig verdi av betinget vederlag skal nå inngå i anskaffelseskost til virkelig verdi. En skal dermed ikke se hen til sannsynligheten for oppgjør, da sannsynligheten for oppgjør inngår i beregningen av virkelig verdi. Dette samsvarer med IFRS 3R.
Etter tidligere standard skulle anskaffelseskost, der denne var avhengig av at visse forutsetninger oppfylles, estimeres på avtaletidspunktet og korrigeres senere med konsekvens for tilordning. Det er vår erfaring at denne bestemmelsen har vært ulikt anvendt og at slike vederlag ofte først har blitt regnskapsført ved oppgjør.
Standarden regulerer også klassifikasjon, etterfølgende måling og regnskapsføring av betinget vederlag. Løsningen avviker imidlertid fra IFRS 3R, og innfører et nytt måleprinsipp innenfor NGAAP;
Anskaffelseskost låses på oppkjøpstidspunktet (se dog foreløpig tilordning av verdier), slik at endring i betinget vederlag regnskapsføres over resultatregnskapet.
Etter standarden skal betingede vederlag som innebærer en forpliktelse, regnskapsføres som en forpliktelse. Det kan hevdes at ordlyden er lite klargjørende. Sett i sammenheng med omtale av etterfølgende regnskapsføring, regulerer den at betinget vederlag hvor kjøper under gitte vilkår skal gi ytterligere vederlag, enten i form av aksjer, kontanter eller annet vederlag, skal regnskapsføres som gjeld. Hvor forpliktelsen gjøres opp i aksjer, kan det argumenteres for at det betingede vederlaget ikke er en forpliktelse, men egenkapital. Eksempelvis vil avtale om utstedelse av et fast antall aksjer mot et fast beløp klassifiseres som egenkapital etter IAS 32. Da det etter NGAAP ikke foreligger en regnskapsstandard som regulerer skillet mellom gjeld og egenkapital, besluttet Norsk RegnskapsStiftelse av forenklingshensyn at slike betingede vederlag skal klassifiseres og regnskapsføres som gjeld. NRS 15A11 angir imidlertid at aksjebasert betaling som gjøres opp i egenkapital, innebærer en kreditføring mot egenkapitalen, og synes i utgangspunktet å være i motstrid med ovenstående. Ettersom virkeområdet til NRS 15A er begrenset av IFRS 212, omfattes ikke egenkapitalinstrumenter utstedt i en virksomhetssammenslutning. Unntaket vil bli foreslått presisert direkte i NRS 15A, på samme måte som fusjoner er særskilt unntatt.
Betinget vederlag regnskapsført som gjeld, skal i det etterfølgende måles til høyeste verdi av opprinnelig beløp, hensyntatt oppløsning av diskonteringsvirkningen, og det beløp som fremkommer ved bruk av NRS 1313. Uten særlig regulering ville det betingede vederlaget falt innenfor NRS 13, og dermed oppløses dersom sannsynlighet for oppgjør er mindre enn 50 prosent.
Ved oppgjør eller bortfall av forpliktelsen resultatføres differansen mellom balanseført verdi og oppgjørsverdi.
Betinget vederlag som innebærer en betinget eiendel, regnskapsføres som fordring til virkelig verdi på oppkjøpstidspunktet. Inntil oppgjør finner sted eller det bortfaller, skal den betingede eiendelen måles etter laveste verdis prinsipp. Ved oppgjør resultatføres differansen mellom balanseført verdi og oppgjørsverdi.
Hvor det utstedes aksjer som oppgjør av en betinget forpliktelse, er spørsmålet hvilke verdier som skal legges til grunn ved konverteringen. Ut fra vurderingsreglen (høyeste verdis prinsipp) vil forpliktelsen ikke nødvendigvis være regnskapsført til virkelig verdi. Etter standarden skal innskuddet måles til virkelig verdi av forpliktelsen, og eventuell differanse mellom balanseført verdi og virkelig verdi resultatføres.
Betinget vederlag inngår i anskaffelseskost ved regnskapsføring av investering i datterselskap i morselskapets selskapsregnskap. Etterfølgende måling er imidlertid ikke direkte regulert, hvilket reiser spørsmålet om prinsippene for virksomhetskjøp skal anvendes tilsvarende. Etter vår vurdering er denne tolkningen nærliggende.
Eksempel
Selskap A kjøper selskap B med oppkjøpstidspunkt 1. juni 2010. Det avtales at selger skal få ytterligere 100 dersom driftsresultatet for den overdratte virksomheten overstiger en nærmere angitt parameter pr. 31. desember 2011. På oppkjøpstidspunktet estimeres sannsynligheten for at virksomheten vil oppnå det angitte driftsresultatet til 40 prosent, og selskap A regnskapsfører følgende:
K Betinget forpliktelse 40
D Anskaffelseskost 40
Pr. 31. desember 2010 har virksomheten utviklet seg bra, og en estimerer sannsynligheten for at oppgjør av det betingede vederlaget vil finne sted til 60 prosent. Forpliktelsen måles i tråd med NRS 13 til 60:
K Betinget forpliktelse 20
D Resultatregnskap 20
Tilordning av anskaffelseskost
Det er gjort flere endringer knyttet til tilordning, delvis forenklende og delvis innstrammende:
Virkelig verdi på overtatte eiendeler og forpliktelser skal være upåvirket av kjøpers planer for den kjøpte virksomheten. Det er dermed ikke lenger adgang til å avsette for restruktureringsutgifter. Bestemmelsen har også betydning for verdsettelsen av overtatte eiendeler. Eksempelvis skal kjøpers planer om å rive et bygg ikke hensyntas i verdsettelsen dersom markedet priser bygget ut fra fortsatt bruk.
Det er adgang til å videreføre balanseført verdi på varelager hvis forskjellen mot virkelig verdi ikke er vesentlig, og det er adgang til å bruke nominell verdi på fordringer og forpliktelser hvis forskjellen mot nåverdi ikke er vesentlig. Dette anses å være en kodifisering av praksis.
Ikke regnskapsført betinget forpliktelse i den oppkjøpte virksomheten måles til virkelig verdi. Det er gitt særlige regler om etterfølgende måling. Eksempelvis skal en betinget forpliktelse knyttet til en rettssak som ikke er regnskapsført i den overdragende virksomheten fordi den ikke er sannsynlig, tilordnes virkelig verdi. Tidligere var regnskapsføring av betingede forpliktelser i overdragende virksomhet ikke omtalt eksplisitt, og det er grunn til å anta at slike forpliktelser ofte ikke ble identifisert ved tilordningen.
Et av de mer utfordrende områdene ved et virksomhetskjøp er verdsettelse av immaterielle eiendeler. Behovet for forenkling er nå hensyntatt ved at en ikke trenger å identifisere vesentlige immaterielle eiendeler dersom verdsettelsen er vanskelig og identifisering derfor ikke kan forsvares ut fra en kost/nytte-betraktning. Dette gir rom for skjønn til å kunne ivareta både informasjonsbehovet og forenklingshensynet. Grensen for når separat identifikasjon kan unnlates, er imidlertid ikke åpenbar og vil måtte utvikles gjennom god regnskapsskikk.
I høringsutkastet ble det foreslått en adgang til å unnlate separat identifikasjon av ikke kontraktsbaserte rettigheter og ikke juridiske rettigheter. Flere høringsinstanser støttet forslaget, men ba om en nærmere avklaring av begrepene. En høringsinstans mente videre at unntaksregelen kunne gi uheldige utslag hvor det opplagt eksisterer vesentlige forhold av denne art. Basert på en vurdering av brukernes informasjonsbehov, og vanskelighetene med å sette en klar avgrensning av begrepene, ble forenklingshensynet isteden ivaretatt ved å åpne for en kost/nytte-betraktning.
Goodwill
Det har vært en lang tradisjon både internasjonalt og etter god regnskapsskikk kun å regnskapsføre majoritetens andel av goodwill. Dette ble endret ved IFRS 3R, hvor goodwill regnskapsføres med 100 prosent på oppkjøpstidspunktet, men med adgang til kun å regnskapsføre majoritetens andel av goodwill. Ut fra prinsippet under IFRS 3R om at kontrolltidspunktet er transaksjonstidspunktet for virksomhetskjøpet, låses goodwill på kontrolltidspunktet. Dersom kun majoritetens goodwill regnskapsføres etter IFRS, vil det dermed ikke regnskapsføres goodwill ved ytterligere kjøp etter kontrolltidspunktet, men differansen føres mot egenkapitalen (belastning av egenkapitalen).
Norsk RegnskapsStiftelse mente at krav om å regnskapsføre goodwill også for minoritetens andel ville stride med forenklingshensynet. Samtidig vurderte NRS innlåsning av majoritetens goodwill som lite heldig og svakt begrunnet under IFRS. Ut fra formålet om harmonisering med IFRS og samtidig forenkling, åpnet en derfor for to likestilte alternativer for regnskapsføring av goodwill på oppkjøpstidspunktet;
100 prosent goodwill.
Majoritetens goodwill. I motsetning til IFRS 3R, identifiseres imidlertid ny goodwill ved ytterligere kjøp. Alternativet er en videreføring fra tidligere standard.
Valg av alternativ er et prinsippvalg. Etter IFRS kan prinsipp velges fra kjøp til kjøp. Avviket begrunnes med regnskapslovens § 4-4 krav til konsistent prinsippanvendelse.
Det ble i høringsrunden reist spørsmål ved adgangen til å regnskapsføre goodwill også for minoritetens andel. Basert på evalueringsutvalgets uttalelse i NOU 200314 konkluderte Norsk RegnskapsStiftelse positivt på spørsmålet.
Ved regnskapsføring av minoritetens andel av goodwill må minoritetsinteressen verdsettes til virkelig verdi. Slik verdsettelse er vanskelig, og som en forenkling er det adgang til å ta utgangspunkt i majoritetens anskaffelseskost, dog slik at det må vurderes om det kan foreligge en vesentlig minoritetsrabatt som bør fratrekkes. Standarden gir ikke ytterligere veiledning på dette området. Det er grunn til å anta at tidligere praksis med regnskapsføring av majoritetsgoodwill i stor grad vil videreføres.
Figur 2: Eksempel - oppkjøp med minoritetsinteresser | ||
|---|---|---|
EKSEMPEL - OPPKJØP MED MINORITETSINTERESSER |
||
Selskap F kjøper 80 % av selskap G for 1000 |
||
Virkelig verdi av Gs nettoeiendeler er 1000 |
||
Virkelig verdi på minoritetsinteressene er 250 |
||
Minoritetsinteresse basert på nettoeiendeler |
Minoritetsinteresse basert på virkelig verdi |
|
Virkelig verdi av overført vederlag |
1.000 |
1.000 |
Minoritetsinteresser |
200 |
250 |
Virkelig verdi av tidligere eierandel |
0 |
0 |
1.200 |
1.250 |
|
Netto overtatte identifiserbare eiendeler og forpliktelser |
1.000 |
1.000 |
Goodwill |
200 |
250 |
Regnskapsføring av goodwill er kun aktuelt ved virksomhetskjøp. Som en forenkling åpner standarden for å oppføre goodwill ved kjøp av datterselskap uten virksomhet som motpost til differansen mellom utsatt skatt målt til henholdsvis nominell verdi og nåverdi.
Negativ goodwill
Negativ goodwill skal fortsatt periodiseres. Periodiseringsbestemmelsen er imidlertid forenklet, slik at negativ goodwill resultatføres systematisk over fem år. Dette gir avvik mot IFRS 3R hvor negativ goodwill resultatføres på oppkjøpstidspunktet. Avviket begrunnes med at det positivt tas avstand fra umiddelbar resultatføring i NOU 2003.15
Foreløpig fastsettelse av verdier
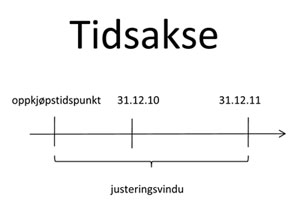
Det er nå adgang til foreløpig fastsettelse av både anskaffelseskost og tilordning av anskaffelseskost, dersom anskaffelseskost og/eller tilordning av anskaffelseskost bare kan fastsettes foreløpig ved slutten av den rapporteringsperioden virksomhetskjøpet skjer. Dette er spesielt aktuelt hvor virksomhetskjøpet skjer sent på året, og verdsettelsen av for eksempel betinget vederlag og overtatte eiendeler er kompleks og tidkrevende. Det forutsettes at det gis noteopplysning om at initiell tilordning er foreløpig. Den endelige tilordningen må skje innen utgangen av påfølgende regnskapsår, se figur 3.
Trinnvist kjøp
Dersom det er gjennomført flere kjøp før kontroll oppnås, foreligger et trinnvist kjøp. I slike tilfeller skal tidligere ervervede eierandeler nå inngå i anskaffelseskost til virkelig verdi på oppkjøpstidspunktet. Goodwill knyttet til tidligere eierandeler skal også beregnes på oppkjøpstidspunktet. Dette er en viktig endring fra tidligere standard, der det var to alternativer for regnskapsføring av trinnvise kjøp, enten å legge verdien av eiendeler og gjeld på oppkjøpstidspunktet til grunn eller å behandle hvert kjøp for seg. Goodwill skulle uansett beregnes ved hvert kjøp.
Endringen begrunnes ut fra harmoniseringshensynet, samtidig som løsningen bedre samsvarer med enhetssynet. En høringsinstans anførte at måling av goodwill på konsernetableringstidspunkt også for tidligere kjøp strider med regnskapsloven, blant annet ut fra forarbeidenes ordlyd i NOU 199516. Norsk RegnskapsStiftelse konkluderte at det er god støtte for løsningen innenfor regnskapsloven, med henvisning til NOU 200317 hvor det fremkommer at en eventuell IFRS-løsning med ny måling av goodwill faller innenfor regnskapsloven.
Figur 4: Trinnvist kjøp |
||
EKSEMPEL - TRINNVIST KJØP |
||
Selskap H kjøper selskap J i et trinnvist oppkjøp |
||
Trinn 1 (25 %) gir H betydelig innflytelse over J |
||
Trinn 2 (55 %) resulterer i at H kontrollerer J |
||
Trinn 1 |
Trinn 2 |
|
Oppkjøpstidspunkt |
20x6 |
20x9 |
Andel kjøpt |
25 % |
55 % |
Sum vederlag (virkelig verdi) |
50 |
225 |
Virkelig verdi av netto identifiserbare eiendeler |
175 |
350 |
Virkelig verdi av opprinnelig 25 % interesse (verdsettelse separat fra minoritetsinteressen) |
100 |
|
Virkelig verdi av minoritetsinteresse |
75 |
Identifikasjon av goodwill pr. kjøp |
Endret standard |
|||||
|---|---|---|---|---|---|---|
Trinn 1 (25 %) |
Trinn 2 (55 %) |
Totalt |
Minoritet til nettoeiendeler |
Minoritet til virkelig verdi |
||
Virkelig verdi av vederlag |
50 |
225 |
275 |
225 |
225 |
|
Minoritetsinteresse |
70 |
75 |
||||
Virkelig verdi av tidligere eierandel |
100 |
100 |
||||
50 |
225 |
275 |
395 |
400 |
||
Netto overtatte identifiserte eiendeler |
44 |
193 |
350 |
350 |
||
Goodwill |
6 |
32 |
38 |
45 |
50 |
|
Konsoliderte netto eiendeler |
388 |
395 |
400 |
|||
Minoritetsinteresse |
70 |
70 |
75 |
|||
Ved positiv verdiendring på tidligere eierandeler føres verdiendringen mot opptjent egenkapital i konsernregnskapet. Er verdiendringen negativ, resultatføres denne som nedskrivning. Her er det ingen endring fra tidligere. Dette gir avvik mot IFRS hvor det er lagt til grunn at inngang og utgang av kontroll er en transaksjon for konsernet med resultatføring av verdiendringen.
I høringsutkastet ble det foreslått at positiv verdiendring skulle resultatføres, som etter IFRS 3R. Enkelte høringsinstanser anførte at verdiendringen ikke er opptjent og derfor ikke kan resultatføres. Spørsmålet er om kriteriene for transaksjon, dvs. overføring av risiko og kontroll, er tilfredsstilt. Norsk RegnskapsStiftelse konkluderte med at en forsvarlig tolkning av transaksjonsprinsippet tilsier at verdiendringen ikke skal resultatføres, men føres direkte mot egenkapitalen som etter gjeldende standard.
Viktige endringer knyttet til konsernregnskapet
Minoritetsinteresser
Andel resultat skal nå henføres minoritetsinteresser selv om dette medfører at minoritetsinteressen blir negativ. Dette samsvarer med IAS 27R, og følger av enhetssynet. Etter tidligere standard skulle minoritetsinteressen ikke føres opp med negativ verdi med mindre minoriteten hadde en bindende forpliktelse til å dekke andel tap.
Ved redusert eierandel i datterselskap føres transaksjonspris utover andel egenkapital i datterselskapet mot majoritetens egenkapital. Tidligere skulle det foretas en merverdianalyse for minoritetsandelen.
Utgang datterselskap
Etter IFRS er utgang datterselskap en transaksjon med resultatføring av gevinst/tap for hele eierandelen. Med grunnlag i transaksjonsprinsippet konkluderte Norsk RegnskapsStiftelse med ikke å implementere IFRS-løsningen, men å videreføre tidligere løsning. Ved utgang datterselskap er det imidlertid adgang til å resultatføre gevinst som tidligere er ført direkte mot egenkapitalen ved trinnvist kjøp. Det er ikke gitt nærmere veiledning på området, og det er grunn til å tro at kun få vil benytte seg av denne adgangen.
Overgangsregler
Standarden gjelder for regnskapsår som begynner 1. januar 2010 eller senere, men tidligere anvendelse er tillatt. Transaksjoner før 1. januar 2010 (eller eventuelt tilsvarende tidspunkt ved tidlig anvendelse), skal ikke omarbeides. Tidligere års sammenligningstall skal dermed ikke omarbeides.
Når det gjelder betinget vederlag, er både innregning, etterfølgende måling og regnskapsføring endret. For betinget vederlag som knytter seg til oppkjøp regnskapsført etter NRS(F) Konsernregnskap (tidligere standard), er det derfor gitt adgang til å regnskapsføre etterfølgende endring og oppgjør etter den reviderte standarden. Dersom denne adgangen benyttes, kan det betingede vederlaget måles til virkelig verdi på overgangstidspunktet med motpost i egenkapitalen som prinsippendring.
Etter den reviderte standarden er konsolideringsutelatelsen for investeringsvirksomhet fjernet. Det er imidlertid ikke gitt lempning på krav til omarbeidelse av sammenligningstall i denne forbindelse. Norsk RegnskapsStiftelse vil se nærmere på dette spørsmålet i løpet av våren 2010.
Noter
1International Financial Reporting Standard 3 Business Combinations - utgitt 10. januar 2008
2International Accounting Standard 27 Consolidated and Separate Financial Statements - utgitt 10. januar 2008
3I det følgende omtalt som IFRS 3R og IAS 27R
4IFRS for small and medium-sized entities - utgitt 9. juli 2009
5International Accounting Standards Board
6International Financial Reporting Standard 3 Business Combinations - utgitt 31. mars 2004
7International Accounting Standard 27 Consolidated and Separate Financial Statements - utgitt 18. desember 2003
8Exposure Draft 10 Consolidated Financial Statements - utgitt 18. desember 2008
9International Accounting Standard 32 Financial Instruments: Presentation
10International Accounting Standard 39 Financial Instruments: Recognition and measurement
11NRS 15A Aksjebasert betaling
12International Financial Reporting Standard 2 Share-based payment
13NRS 13 Usikre forpliktelser og betingede eiendeler
14NOU 2003:23 Evaluering av regnskapsloven punkt 11.6.2
15NOU 2003:23 Evaluering av regnskapsloven punkt 11.6.2
16NOU 1995:30 Ny regnskapslov punkt 6.2.2
17NOU 2003:23 Evaluering av regnskapsloven punkt 11.6.2


