


Ikke-finansielle forpliktelser
Ikke-finansielle forpliktelser har lenge vært på IASBs aktive agenda. Høringsutkastet fra 2005 ble i januar i år etterfulgt av et ytterligere endringsforslag. I det følgende oppsummeres bakgrunnen for og innholdet i endringsforslagene.
Formålet med denne spalten er å gi løpende oppdatering på aktuelle og sentrale IFRS-saker. Dette vil kunne være nye standarder og fortolkninger, men også høringsutkast, diskusjonsnotater og relevante uttalelser gitt av regulerende myndigheter, som for eksempel Finansdepartementet, Kredittilsynet og andre standardsettere enn IASB/IFRIC, som for eksempel Norsk RegnskapsStiftelse (NRS).
IASB sendte i 2005 et utkast til endringer i IAS 37 Avsetninger, betingede forpliktelser og betingede eiendeler på høring. Høringsutkastet ble varslet allerede i 2002 da ikke-finansielle forpliktelser ble utpekt som en del av det kortsiktige konvergeringsprosjektet med FASB i USA, og utviklingen de neste årene i virksomhetssammenslutningsprosjektet synliggjorde endringsbehovet i IAS 37. Behandlingen av høringsutkastet og høringssvarene har trukket ut i tid. Delvis fordi IASB har blitt tvunget til å prioritere andre prosjekter, men også fordi en av de sentrale problemstillingene, nemlig måling, har vært kontroversiell. IASB har ikke funnet å kunne løsrive drøftelsen av måling av ikke-finansielle forpliktelser fra målespørsmålene som omhandles i rammeverksprosjektet (diskusjonsnotat forventet våren 2010) og virkelig verdi-prosjektet (ny standard forventet andre halvår i 2010).
I 2010-utkastet er det kun målespørsmålet som adresseres, mens 2005-utkastet omfattet flere andre endringsforslag.
2005-forslaget
Avsetninger, betingede forpliktelser og betingede eiendeler som begrep, foreslås fjernet. Avsetninger skal erstattes av det mer vidtrekkende begrepet ikke-finansielle forpliktelser. Etter gjeldende standard forutsetter regnskapsføring sannsynlighetsovervekt. Ikke-finansielle forpliktelser skal etter forslaget regnskapsføres uavhengig av sannsynligheten for økonomisk oppofrelse, på samme måte som etter IFRS 3 Virksomhetssammenslutninger og IAS 39 Finansielle instrumenter innregning og måling. I forslaget introduseres såkalte «stand-ready»-forpliktelser. En forpliktelse til å akseptere en rettsavgjørelse eller et garantikrav fra en kunde er eksempler på «stand-ready»-forpliktelser. Slike utbetingede forpliktelser, som er avledet av betingede forpliktelser i gjeldende standard, skal regnskapsføres. Betingede eiendeler skal etter forslaget fortsatt ikke regnskapsføres, men immaterielle eiendeler som avledes av betingede eiendeler, skal regnskapsføres etter IAS 38 Immaterielle eiendeler. Kravet til beste estimat i gjeldende standard, er uklart, og erstattes av et krav til å måle forventningsverdien, og en presisering av at mest sannsynlig utfall ikke representerer en forventningsverdi. I forslaget gis det ytterligere veiledning i avgrensningen av selvpålagte forpliktelser generelt og tapskontrakter spesielt, og det gis utvidet og til dels endret veiledning for restruktureringsutgifter, herunder lønnsytelser i form av sluttpakker.
2010-forslaget
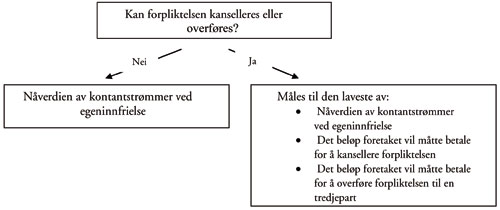
Dette forslaget gjelder kun måling. Høringsinstansene ga uttrykk for at fjerning av kravet til beste estimat og nedtoningen av betydningen av mest sannsynlig utfall i 2005-forslaget, i liten grad var egnet til å sikre ensartet og meningsfylt praksis. I 2010-forslaget skal ikke-finansielle forpliktelser måles til det beløp som selskapet vil være villig til å betale på balansedagen for å bli avlastet for forpliktelsen, enten gjennom kansellering, overføring eller «egeninnfrielse».
Ettersom utgiftene ved kansellering og overføring sjeldent kan dokumenteres å være økonomisk fordelaktig sammenlignet med egeninnfrielse på en tilstrekkelig pålitelig måte, skal normalt ikke-finansielle forpliktelser måles til nåverdien av de kontantstrømmene som vil realiseres ved innfrielse av forpliktelsen («innfrielsesbeløpet»). Innfrielsesbeløpet skal ved usikkerhet beregnes som et sannsynlighetsvektet gjennomsnitt av mulige kontantstrømmer. Det presiseres i forslaget at det i mange tilfeller kan være akseptabelt å benytte en forenklet tilnærming ved at bare et begrenset antall utfall og deres relative sannsynligheter reflekteres i forventningsverdiestimatet. Usikkerheten i forventede kontantstrømmer skal som etter gjeldende standard reflekteres, enten ved å justere kontantstrømestimatene eller i diskonteringssatsen. I de fleste tilfeller vil denne risikojusteringen reflektere selskapets spesifikke forhold, herunder selskapets holdning til usikkerhet, og således vil målingen av den regnskapmessige forpliktelsen ikke være noen form for markedsverdiestimat. Det gis lite veiledning i hvordan risikojusteringen i praksis kan gjøres. Det presiseres imidlertid at dersom risikojusteringen gjøres i diskonteringssatsen, vil denne typisk bli lavere enn den risikofrie renten.
Ved kontantoppgjør, for eksempel i søksmål, skal innfrielsesbeløpet inkludere forventede saksomkostninger. Behandlingen av forventede saksomkostninger er uensartet i gjeldende praksis.
Ved tjenesteleveranseforpliktelser, som for eksempel fjerningsforpliktelser, skal innfrielsesforpliktelsen måles til det beløpet en er villig til å betale til en tredjepart for å utføre tjenesteleveransen. Det innebærer at forpliktelsen ikke bare skal reflektere utgiftene som vil påløpe ved innfrielse av forpliktelsen, men også et marginpåslag. Dersom selskapet forventer å innfri forpliktelsen uten involvering av eksterne leverandører, for eksempel ved at selskapet selv planlegger å utføre fjerningsaktivitetene, kan forslaget synes å gi opphav til regnskapsføringen av et gjeldselement som ikke er gjeld etter definisjonen i IASBs rammeverk. Videre, en konsekvens av forslaget er at en ved innfrielse av forpliktelsen skal inntektsføre en margin som ikke er opptjent i tradisjonell forstand. Unntaket er tapskontrakter hvis innfrielsesbeløpet skal fastsettes ut fra hvilke utgifter selskapet forventer vil påløpe. Hovedregelen er altså at tjenesteleveranseforpliktelser skal måles til omsetningsverdien (i mange tilfeller i et hypotetisk marked), mens tapskontrakter skal måles uten hensyntaken til en tredjeparts avkastningskrav.
Fortsettelsen
Høringsfristen for 2010-forslaget er 12. april. I februar publiserte IASB et utkast til endelig standard som omfatter både 2005- og 2010-forslaget på sine hjemmesider. Endringene er av en slik karakter at IASB ventelig vil fastsette en ny IFRS, og ikke en revidert IAS 37.
Den nye IFRSen vil utvilsomt få praktiske implikasjoner for mange, både i form av forskyvninger i regnskapsføringstidspunkt og nye måleprinsipper. Det er imidlertid vanskelig å si noe generelt om virkningene av forslagene - hver enkelt må vurdere de ulike ikke-finansielle forpliktelsene konkret. Det som imidlertid er klart, er at flere ikke-finansielle forpliktelser som ikke regnskapsføres etter gjeldende standard, skal regnskapsføres etter forslagene, herunder alle de som holdes utenfor regnskapet under henvisning til at det ikke er sannsynlighetsovervekt for økonomisk oppofrelse. Videre vil mer bruk av forventningsverdi stille krav til utvidet datafangst og mer avansert estimering.
Forslaget er kontroversielt, noe som illustreres ved at hele seks styremedlemmer dissenterte da IASB godkjente høringsutkastet. Hva som blir det endelige utfallet av dette maratonprosjektet, er således fortsatt usikkert.


