


Avgiftsmessige konsekvenser
Merverdiavgift er et sentralt tema ved omorganisering av virksomhet. Artikkelen tar for seg merverdiavgiftsrettslige spørsmål av betydning for virksomheter som enten planlegger eller er i en omorganiseringsprosess.
Omorganisering kan foregå på forskjellig vis. Eksempelvis kan virksomheten legge om produksjonen og starte opp i ny bransje, den kan opphøre fullstendig og registrere seg på nytt, den kan fusjoneres eller fisjoneres, eller hele virksomheten kan selges til ny eier. I denne fremstillingen vil vi spesielt se på hvilke merverdiavgiftsmessige konsekvenser fusjon, fisjon og salg medfører.
Fisjon
En fisjon skjer ved at et selskap overdrar hele eller deler av sin virksomhet til et nyopprettet selskap mot aksjer som vederlag, jf. aksjelovene § 14-2. Når det gjelder merverdiavgift, er spørsmålet hvilke følger en slik omorganisering har for det overdragende selskapets fradragsførte avgift. Svaret avhenger mye av hvilke aktiva/passiva som overdras, hvordan virksomhetene er organiserte og om den avgiftspliktige driften videreføres.
Vilkåret: «som ledd i overdragelse av virksomhet»
Den eventuelle avgiftsbesparelsen som kan oppnås ved en fisjon, ligger i merverdiavgiftsloven § 16 nr. 6. I bestemmelsen er det gjort unntak fra avgiftsplikt for overdragelse av varebeholdning og driftsmidler (unntatt kapitalvarer) som selges «som ledd i overdragelse av virksomhet (...) til ny innehaver». I dette ligger at det overtakende selskapet i det vesentlige viderefører driften av den fisjonerte virksomheten. Virkningen er at det ikke skal beregnes avgift på varer og tjenester som omfattes av transaksjonen. Omfatter fisjonen kapitalvarer, må justeringsforpliktelsen overføres (om dette, se artikkel av Alexander With m.fl. i RR 3-09).
Avgiftsfritaket er avhengig av to primære betingelser.* AV 11/80 av 4. juli 1980 jf. Merverdiavgiftshåndboken, 5. utgave 2007, s. 322. For det første må virksomheten eller en del av denne overdras til et annet subjekt. Betingelsen her er at det overdras noe mer enn bare varebeholdning og driftsmidler. Hvor mye som kreves overdratt beror på en konkret vurdering, men sterke indikasjoner på at virksomheten er overdratt er at personalet beholdes av den nye eieren, at driften fortsetter i samme lokaler og at virksomheten drives videre i samme bransje. Ved siden av disse rent ytre kriteriene, må det som regel kreves at kjøper rent faktisk også er tilført immaterielle verdier som goodwill, knowhow etc.* KMVA nr. 3137 av 28. september 1995 jf. Merverdiavgiftshåndboken, 5. utgave 2007, s. 323.
For det andre må virksomheten fortsette i det store og hele som tidligere på den nye eiers hånd. Dette følger av bestemmelsens ordlyd; «til ny innehaver». I dette ligger et krav om at den nye eieren driver virksomheten videre over en viss tid, og ikke selger eller avvikler rett etter transaksjonen.* KMVA nr. 1082 av 4. juni 1980, FINs omgjøring av 19. juni 1980.
Fisjonsfusjon
Et selskap kan overdra hele eller deler av sine eiendeler, rettigheter og forpliktelser direkte til ett eller flere eksisterende selskaper. Dette omtales ofte som en fisjonsfusjon, men anses som en fisjon etter aksjelovene § 14-2 (1) og § 14-3 (2).
Forskjellen fra det rene fisjonstilfellet, er at den utfisjonerte delen av virksomheten overdras til et allerede eksisterende selskap. Det må med andre ord ikke opprettes et nytt selskap for å flytte innmaten. Spørsmålet om fellesregistrering blir dermed aktuelt.
Er selskapene fellesregistrert?
Ved en fisjonsfusjon bør det avklares om selskapene er fellesregistrerte i henhold til merverdiavgiftsloven § 12 tredje ledd. Fellesregistrering medfører at flere rettsubjekter ansees som ett avgiftssubjekt etter registreringen. Betingelsen er at minst 85 % av kapitalen eies av andre selskap som inngår i fellesregistreringen, at disse er samarbeidende og at den fellesregistrerte enheten har tilstrekkelig med avgiftspliktig omsetning.
Transaksjoner mellom selskapene innenfor fellesregistreringen regnes ikke som omsetning i merverdiavgiftslovens forstand. Når varer og tjenester kun flyttes innenfor samme avgiftssubjekt, er det ingen transaksjon i mval. § 3 sin forstand. Følgelig skal det ikke beregnes avgift dersom fellesregistrerte virksomheter leverer varer og tjenester seg i mellom.
Heller ikke er justeringsreglene aktuelle, da overføring av kapitalvarer mellom fellesregistrerte selskap ikke ansees som omdisponering. Det er den fellesregistrerte enheten som sådan som er ansvarlig for eventuelle justeringshendelser. Transaksjoner innad i fellesregistreringen utløser følgelig ingen justeringshendelse, med mindre bruken av kapitalvaren endres.
Annerledes stiller saken seg hvor den fellesregistrerte virksomheten driver delt virksomhet. En slik fellesregistrering må avgiftsmessig vurderes som en alminnelig delt virksomhet: Tas varer i bruk utenfor den avgiftspliktige delen av virksomheten, må det betales uttaksmerverdiavgift etter reglene om uttak. Flyttes kapitalvarer fra den avgiftspliktige til den avgiftsfrie delen, blir det tale om årlig justering av avgift. En fellesregistrert virksomhet kan således sammenliknes med et selskap med flere avdelinger; det spiller ingen rolle hvor i virksomheten driftsmidlene og omløpsmidlene er til bruk, så lenge avdelingene har samme avgiftsstatus.
Eksempel
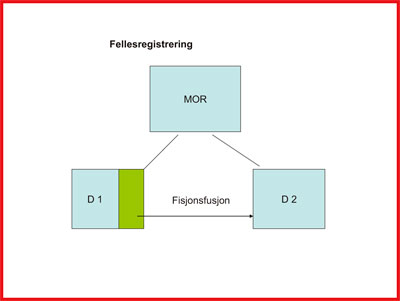
Dersom selskap «D 1» ønsker å flytte deler av innmaten (grønt felt) over til selskap «D 2», kan dette gjennomføres uten noen avgiftsmessige virkninger. Varer og tjenester kan flyttes uten at det beregnes avgift på omsetningsverdien og kapitalvarer kan overføres uten at dette utløser en justeringshendelse. Forutsetningen er at selskapene er fellesregistrerte i henhold til mval. § 12 tredje ledd, og at det drives avgiftspliktig virksomhet i D1 og D 2.
Dersom transaksjonen ønskes gjennomført mellom MOR og D 1 eller D 2, er saken i utgangspunktet ikke annerledes, men dette er mindre praktisk da det ikke er mulig å gjennomføre en fisjonsfusjon mellom mor og datter. I et slikt tilfelle kan det være aktuelt å omorganisere ved bruk av hjelpeselskap og reglene om fisjon og fusjon (se Alexander With m.fl. i RR 3-09).
Salg av virksomhet
Omorganisering av virksomhet kan bestå i at virksomheten overdras mot vederlag til ny innehaver. Her kan det både være tale om kjøp av aksjer og/eller innmat i virksomheten. Ved salg av aksjer kommer unntaket i mval. § 5b nr. 4 bokstav e) til anvendelse; salg av aksjer er unntatt merverdiavgift. For innmatens vedkommende blir igjen spørsmålet først om selskapene er fellesregistrerte. Transaksjoner innenfor fellesregistreringen tillegges som nevnt sjelden avgiftsmessige virkninger. Kun når kapitalvarer selges til fellesregistrert selskap med annen avgiftsstatus og tas til bruk der, blir det tale om årlig justering av avgift, men ingen rettslig plikt til endelig justering eller overføring av justeringsforpliktelse. Det må også beregnes uttaksmerverdiavgift for varer som flyttes fra avgiftspliktig til ikke-avgiftspliktig del.
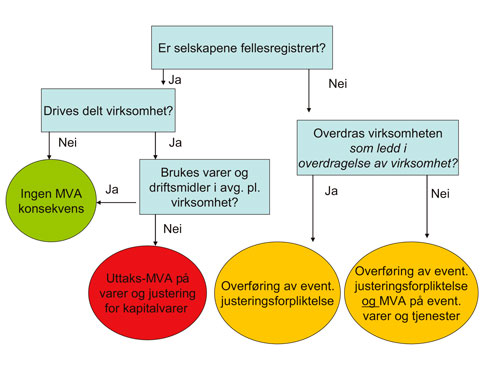
Dersom innmaten selges til et selskap som ikke er fellesregistrert med det overdragende selskapet, er utgangspunktet full realisasjon; det innebærer merverdiavgift på varer og tjenester, samt endelig justering eller overføring av justeringsplikt til det overtakende selskapet. Skjer overdragelsen derimot som ledd i overdragelse av virksomhet, vil varer kunne overføres avgiftsfritt med hjemmel i mval. § 16 nr. 6. For kapitalvarene må det likevel justeres. Se systemkartet nedenfor.
Fusjon
Ved en fusjon konsumerer det ene selskapet det andres virksomhet og innmat. Det overtakende selskapet overtar krav og forpliktelser, driftsmidler, varebeholdning og andre eiendeler, før det overdragende selskapet oppløses.
I denne sammenhengen er spørsmålet hva som skjer med den fradragsførte avgiften i det overdragende selskapet. I forhold til det overtakende selskapet er situasjonen mindre problematisk. I dette forblir virksomheten den samme; det skjer ingen omdisponering. Følgelig utløses ingen avgiftsproblematikk.
Thor Refsland hevder i sin artikkel i RR 5-97* Referert til i blant annet Rt. 2003 s. 1233 - Actif. at det ikke er tale om overdragelse av virksomhet, men total oppsluking av selskapet som oppløses. Således hevder han at unntaksbestemmelsen i mval. § 16 nr. 6 ikke er aktuell, da det foreligger fullstendig kontinuitet i alle rettighets- og forpliktelsesposisjoner og i driften. Han sammenlikner forholdet med en bedrift som legger om fra en Type virksomhet til en annen, begge innenfor avgiftsområdet. Etter Refslands oppfatning vil dermed en fusjon ikke utløse avgiftsplikt med mindre det overtakende selskapet driver virksomhet utenfor avgiftsområdet.
Skattedirektoratet presiserer imidlertid i en uttalelse av 18. februar 2009 at fusjon er å anse som en justeringshendelse. Med andre ord at det skjer en omdisponering ved transaksjonen.
Vi har sympati for synspunktet til Refsland, men avgiftsmyndighetenes standpunkt er klart; fusjon medfører omdisponering. Vi forholder oss derfor til dette. Spørsmålene hva gjelder merverdiavgift blir dermed like som i fisjonsfusjonstilfellet: er selskapene fellesregistrert og skjer overdragelsen som ledd i virksomhet.
Eksempel
Selskap A fusjonerer med selskap B. I selskap A ligger både varebeholdning og kapitalvarer. Hvis ikke selskapene er fellesregistrert, må det beregnes merverdiavgift på varene og tjenestene som overdras til selskap B, samt inngås avtale om overføring av justeringsforpliktelse. Skjer overdragelsen i henhold til mval. § 16 nr. 6, kan det sees bort fra oppkreving av merverdiavgift på varene, men avtale om overdragelse av justeringsforpliktelse må inngås.
Dersom A og B er fellesregistrert, blir spørsmålet om det drives delt virksomhet. Drives kun avgiftspliktig virksomhet, er transaksjonen fri for avgift, drives delt virksomhet, må det beregnes uttaksmerverdiavgift på varer, samt foretas justering av fradragsført avgift på kapitalvarene.
Systemkart
Som det fremgår ovenfor er spørsmålene like for omorganisering ved fisjonsfusjon, salg og fusjon. Spørsmålsrekken hva gjelder avgiftsmessige konsekvenser kan illustreres i systemkartet øverst på siden.
Avslutning
Som det illustreres er transaksjonen «ribbet» for avgift om den skjer innenfor fellesregistreringen og det ikke drives delt virksomhet. Drives det delt virksomhet, må det beregnes uttaksmerverdiavgift i henhold til gjeldene rett, samt justeres. Er selskapene ikke fellesregistrert, må justeringsforpliktelsene uansett overføres til det nye subjektet. Skjer transaksjonen som ledd i overdragelse av virksomhet, kan likevel varer og tjenester overdras uten avgiftsmessige konsekvenser.
Vi vil likevel anbefale at tilstrekkelig dokumentasjon om kapitalvarer gis det overtakende selskapet selv om transaksjonen skjer innenfor en fellesregistrering. Dette er av hensyn til fremtidige justeringshendelser som kan oppstå på den nye eiers hånd. Denne må ha noe å forholde seg til om det skulle skje endringer som tilsier justering.
Ved en ordinær fisjon spiller det ingen rolle om det fisjonerende selskapet er fellesregistrert eller ikke, da det overtakende (og nyopprettede) selskapet er et subjekt utenfor fellesregistreringen. For kapitalvarene innebærer fisjonen avgiftsmessig sett en bruksendring da et nytt avgiftssubjekt blir eier. En etterfølgende fellesregistrering vil ikke avhjelpe problemet.* BFU av 11. desember 2008.


