Revisors rolle i eierstyring og selskapsledelse
Revisor er en sentral aktør i eierstyring og selskapsledelses-prosessen. I denne avsluttende artikkelen om eierstyring og selskapsledelse ser vi på revisorrollen og hvilken plass og betydning revisor har i arbeidet med dette.
Vi har i de seks tidligere artiklene om eierstyring og selskapsledelse fokusert på roller, oppgaver, ansvar og arbeidsform for eiere, styre og daglig leder.
Det har over tid vært en utvikling i formålet med disse rollene og i definisjonene av hvem som har interesse av at det er etablert god eierstyring og selskapsledelse i den enkelte virksomheten.
I dag er det stor enighet om at det ikke bare er virksomhetenes eiere som skal hensyntas og omtales når vi ser på begrepets innhold. Alle er enige om at arbeidet med eierstyring og selskapsledelse (corporate governance) handler om samspillet og forholdet mellom virksomhetenes eiere, styre, ledelse og andre interessenter. Disse andre interessenter defineres blant annet som virksomhetenes:
-ansatte/medarbeidere
-kunder
-leverandører og kreditorer
-långivere
-offentlige myndigheter
-samfunnet og lokalsamfunnet
Noe av det viktigste og kanskje også vanskeligste med å få på plass god eierstyring og selskapsledelse, er å dyrke frem et samspill og en respekt mellom eiere, styre, ledelse og andre interessenter om hvilken retning virksomheten skal velge, hvilke forventninger partene har til måloppnåelse og hvordan dette kan måles.
Eierstyring og selskapsledelse dreier seg om å gjøre de riktige beslutninger for så vel eiere som for alle øvrige interessenter.
God eierstyring og selskapsledelse er en forutsetning for kvalitet i beslutninger, troverdighet og tillit og dermed konkurransen om kapitalen.
Revisjonens formål. Utviklingen frem til i dag.*
Revisjonens innhold - og i den sammenheng revisors oppgaver og plikter - vil i stor grad være preget av samfunnsutviklingen og behovene hos de ulike interessegruppene - brukerne av regnskapet.
I begynnelsen av revisjonsinstituttets fremvekst var det fortrinnsvis eierne som hadde behov for bistand fra en utenforstående og nøytral person. Foretakene vokste, og det skjedde en oppdeling av funksjonene mellom eierne og den daglige ledelsen av foretaket. I denne situasjonen hadde eierne behov for å kontrollere ledelsens disposisjoner, og spesielt at det ikke forekom uregelmessigheter i form av underslag og lignende. I denne fasen var det mindre fokus på regnskapets fullstendighet og riktighet, og revisor var på mange måter eiernes forlengede arm.
Etter hvert økte den forretningsmessige kommunikasjonen i den forstand at spesielt kretsen av kreditorer/långivere og leverandører/kunder vokste. Disse gruppene var mer interessert i informasjon som kunne gi dem grunnlag for å vurdere foretakets økonomiske stilling og soliditet, før de inngikk forretningsmessige avtaler. Revisjonen utviklet seg derfor fra å være en sterk bilagspreget underslagskontroll til å bli en kontroll og attestasjon av at regnskapet viste et tilnærmet riktig bilde av foretakets økonomiske stilling. Samtidig økte fokuset på revisors uavhengighet. Det ble i stadig sterkere grad krevd at revisor skulle gå fra å være eiernes representant til å være en ekstern, uavhengig og nøytral person.
I starten var revisor en form for ledelsens forlengede arm. I vår nåværende revisjonslovgivning er det revisjonens samfunnsmessige betydning som understrekes og som preger utformingen av mange bestemmelser. Likeledes understrekes revisors oppgaver og revisjonens betydning i samfunnets kamp mot økonomiske kriminalitet.
Revisor har i dag rollen som samfunnets tillitsperson, og forventes å bidra til et sunt næringsliv og pålitelige regnskaper.
Som vi har vist ovenfor, har utviklingen innenfor begrepet eierstyring og selskapsledelse gjennomgått betydelige og synlige endringer. Som revisorer er det derfor godt å kunne konstatere at revisjonsinstituttet har endret seg i takt med denne utviklingen.
God revisjonsskikk, god eierskikk, god styreskikk og god lederskikk
Av alle disse fire aktørene i eierstyring og selskapsledelse er det interessant å observere at revisor og revisors rolle er den mest regulerte. Gjennom lovgivningen (revisorloven), forskrifter, anbefalinger og standarder for god revisjonsskikk og god revisorskikk må revisor sørge for at revisjonsarbeidet blir utført etter disse, og revisor er underlagt tilsyn og kvalitetskontroll. Det finnes ingen tilsvarende reguleringer for hva som måtte være god eierskikk, god styreskikk eller god ledelsesskikk.
Revisor har således et betydelig ansvar for å bidra til god eierstyring og selskapsledelse. Vi vil i det etterfølgende synliggjøre hva dette innebærer for revisor.
Krav til revisjonsutførelsen - bruk av internasjonale revisjonsstandarder (ISA)
EUs direktiv 2006/43/EF av 17. mai 2006 om revisjon av årsregnskap og konsernregnskap (revisjonsdirektivet) regulerer revisjonsinstituttet og ble vedtatt for å gjenreise tilliten til regnskapsrapporteringen og kapitalmarkedene. I Norge er vi pliktige til å etterleve/følge disse reguleringene. Dette direktivet krever at alle revisjonsoppdrag skal utføres i samsvar med internasjonale revisjonsstandarder vedtatt av Kommisjonen. Her gjelder med andre ord prinsippet om at en revisjon er en revisjon, uansett type klient («an audit is an audit»). Et slikt krav må implementeres i revisorloven, og arbeidet med nye internasjonale revisjonsstandarder har startet. Norge og Den norske Revisorforening er i full gang med oversettelse av disse (ISAer) til norsk etter hvert som de foreligger.
Revisors rolle overfor samfunnet og kapitalmarkedene
Revisors overordnede samfunnsmessige rolle er å redusere risiko som er knyttet til informasjon, for derigjennom å redusere risikopremien for kapital. Det er derfor lovpålagt at en revisor må gi en bekreftelse på riktigheten av visse typer informasjon som selskapets styre gir til generalforsamling og offentlighet samt Foretaksregisteret.
Teoretisk kan man formulere problemstillingen i et agent-prinsipal rammeverk. I en bedrift avgir agenten informasjon/regnskap om hvor vellykket forvaltningen av prinsipalens verdier har vært. Prinsipalen vurderer og belønner agenten ut fra hvilken indikasjon informasjonen gir om agentens dyktighet. Agentens avlønning øker når informasjonen viser bedre resultater; agenten vil dermed ha insentiver til å overdrive. Uavhengig verifikasjon av informasjon har derfor vesentlig effekt på risikopremien som prinsipalen krever for å la agenten ta beslutninger med konsekvenser for prinsipalens verdier. Verifikasjonen gir redusert usikkerhet rundt målingen av agentens dyktighet.
Praktisk kan man formulere det slik: aksjeeierne vet lite om hvordan ledelsen forvalter verdiene deres. Årsregnskapet er den viktigste indikasjonen på hvordan det går. Siden ledelsen i stor grad har resultatbasert lønn, er eierne usikre på om de vil gi et sannferdig bilde i regnskapet de selv avlegger. For å kvalitetssikre informasjonen vil eierne, og samfunnet, derfor ha en uavhengig verifikasjon.
Uten dette ville de ha krevd høyere avkastning på pengene sine, noe som ville ha gitt høyere avkastningskrav og dermed lavere verdiskapning på grunn av færre investeringer. Sett i sammenheng med eierstyring og selskapsledelse blir revisor derfor hovedpersonen i forhold til «oppfatte»-dimensjonen, gjennom at han verifiserer hovedinformasjonen som interessegruppene benytter til å danne oppfattelsen av ledelsens risikohåndtering og verdiskapning. Revisor vil øke sikkerhet for at «oppfattelsen» samsvarer med virkeligheten.
Revisors insentiver til å meddele sannheten
Årsaken til at revisjonen har en vesentlig effekt på risikopremien, er at revisors bekreftelse er garantert av hans personlige formue, kombinert med et strengt uavhengighetskrav. Begge vilkårene er sentrale for at revisors uttalelser skal kunne tillegges verdi.
Revisor har ingenting å tjene, men alt å tape, på feilrapportering i årsregnskapet. Revisors personlige garanti, basert på uavhengighet og økonomisk ansvar, er fundamentet for at man kan ha tillit til denne informasjonen. Revisor er den sindige personen som sier:
«Dere kan stole på bokføringen og regnskapene, og på at ledelsen oppfører seg i henhold til loven. Dette sier jeg basert på omfattende krav til hva jeg skal kontrollere og vurdere, vel vitende om at dere kan saksøke meg hvis jeg har vært uaktsom i forhold til disse omfattende kravene, og at dette har en årsakssammenheng med deres tap»
Norsk anbefaling for eierstyring og selskapsledelse
(Utdrag fra nåværende anbefaling med seneste endringer av 4. desember 2007)
15. Revisor
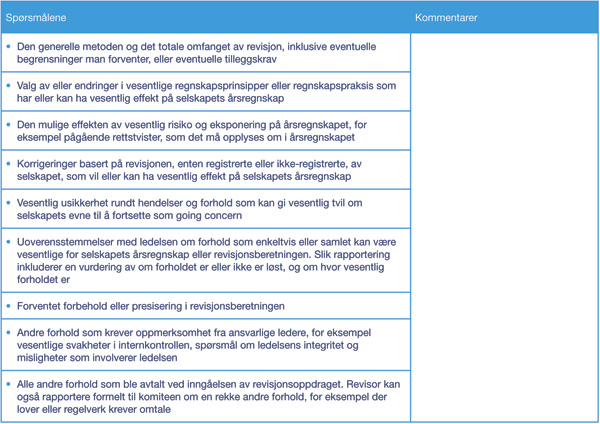
Revisor bør årlig fremlegge for styret hovedtrekkene i en plan for gjennomføring av revisjonsarbeidet.
Revisor bør delta i styremøter som behandler årsregnskapet. I møtene bør revisor gjennomgå eventuelle vesentlige endringer i selskapets regnskapsprinsipper, vurdering av vesentlige regnskapsestimater og alle vesentlige forhold hvor det har vært uenighet mellom revisor og administrasjonen.
Revisor bør minst én gang i året gjennomgå selskapets interne kontroll, herunder identifiserte svakheter og forslag til forbedringer, med styret.
Styret og revisor bør ha minst ett møte i året uten at daglig leder eller andre fra den daglige ledelsen er til stede.
Styret bør fastsette retningslinjer for den daglige lederens adgang til å benytte revisor til andre tjenester enn revisjon. Revisor bør årlig gi styret en skriftlig bekreftelse på at revisor oppfyller fastsatte uavhengighetskrav. I tillegg bør revisor gi styret en oversikt over andre tjenester enn revisjon som er levert til selskapet.
I ordinær generalforsamling bør styret orientere om revisors godtgjørelse fordelt på revisjon og andre tjenester.
Revisors rolle i forholdet til styret
Styret har lovpålagte krav om å sikre kvaliteten i styring, kontroll og rapportering. Hvis styret ikke gjør jobben sin, kan medlemmene bli erstatningsrettslig ansvarliggjort og strafferettslig forfulgt. De har derfor i utgangspunktet insentiver til å gjøre dette skikkelig. Har de imidlertid ikke gjort jobben sin, så kan de ha insentiver til å skjule det. Revisors jobb motvirker til en viss grad også denne insentivproblematikken; i den grad det følger av revisjonsarbeidet som er forbundet med regnskapet, bekrefter revisor at ledelsen/styret ikke har satt seg i erstatningsansvar/strafferettslig ansvar - det vil si at styret/agenten har gjort jobben sin.
I tillegg til kontrollørrollen overfor styret er revisor også en ressurs gjennom de lovpålagte kravene om omgående å rapportere visse typer informasjon til styret gjennom formelle brev som skal protokollføres. På denne måten sikres styret kunnskap om svakheter i selskapet, samtidig som det dokumenteres at styret har fått informasjonen. En god revisor, med forståelse for selskapets risikobilde og kontrollbehov, vil derfor være en viktig informasjonskanal for styret i dets plikt til å påse god styring og kontroll. Eierne kan også sove tryggere om natten, da det ikke nytter for styret å si «vi visste ikke», når det er protokollført at revisor har informert om problemet.
Foretaksstyring og tiltak mot manipulering av finansiell informasjon
Finansdepartementet avga 19. september 2008 NOU 2008: 16 «Om foretaksstyring og tiltak mot manipulering av finansiell informasjon». Selv om denne utredningen og de lovendringer og forskriftsendringer som utvalget foreslår pr. i dag ikke er endelig vedtatt, velger vi å ta med noen nye og interessante krav til revisors rolle og forhold til styrene. Vi antar at det ikke vil bli noen endringer i det som følger, men kan ikke garantere dette. Utvalgets utredning og endringene vil påvirke alle selskaper som er «Opptatt til handel i regulert marked». Selskaper som har aksjer, grunnfondsbevis og gjeldsinstrumenter som handles på børs, vil således bli påvirket. Disse selskapene pålegges å avgi en REDEGJØRELSE i sine årsrapporter eller i et dokument hvor det henvises til dette i årsrapporten. Redegjørelsen skal dekke to typer opplysninger:
-Faktiske betingelser for foretaksstyringen i selskapet: Hvordan foretaket forholder seg til anbefalinger og regelverk; eier og innflytelsesforhold i selskapet; samt hvordan selskapsorganene er innrettet.
-Hovedelementene i foretakets systemer for internkontroll og risikostyring knyttet til regnskapsrapporteringsprosessen. Herunder:
-Hvordan styret og ledelsen løpende identifiserer og styrer risiko for vesentlige feil i regnskapsavleggelsen, og interne kontrollsystem som skal sikre at vesentlige feil i foretakets regnskaper, herunder konsernregnskap, blir oppdaget og korrigert.
I NOU 2008: 16 foreslåes det at det gjennomføres en endring i regnskapsloven ved at denne får en ny § 3-3b Redegjørelse.
I motsetning til USA og Sarbanes-Oxley Act og SOX 404 skal ikke revisor avgi en egen uttalelse om dette.
Dog vil vi mene at vi i Norge og innen EU kan komme i situasjoner der styrene ikke har tatt dette tilstrekkelig på alvor og hvor revisor med referanse til lov og revisjonsstandarder må påtale dette.
Det som er nytt og spesielt i utredningen i forholdet mellom styret og revisor er:
-Det legges opp til at det skal være (avholdes) et årlig møte mellom styret og revisor og hvor daglig leder ikke er til stede. Det legges her opp til at dette skal fremgå av ny § 2-3 i revisorloven.
-Brev fra revisor; i forhold som kan føre til ansvar for styremedlemmer (revisorloven § 5-2), skal brevet sendes til styrets leder med kopi til øvrige styremedlemmer - endring til § 5-4 i revisorloven.
Revisors rolle i forholdet til daglig ledelse
Også overfor den daglige ledelsen har revisor en videre rolle enn kontrollørrollen. Revisor hjelper ledelsen med å identifisere svikt i interne kontrollrutiner og den finansielle rapporteringen gjennom uavhengig testing i forbindelse med bekreftelsen av årsregnskapet. Rollen inkluderer normalt forslag om forbedringsmuligheter vedrørende identifiserte svakheter. På denne måten bidrar revisor til bedre styring og kontroll i selskapet samtidig som han utfører sin primæroppgave. Denne kunnskapsoverføringen har en egenverdi utover risikopremiereduksjonen som kommer fra revisors uavhengige bekreftelse av regnskapet.
Ved siden av å være kontrollør og en støttespiller på intern kontroll er revisor en fagekspert innenfor regnskap, skatt, selskapsrett og avgift. For mange bedrifter, og da særlig de små, er revisor hovedressursen for å holde tritt med et komplekst regulatorisk rammeverk i rask endring. Bedriftene ville selv rett og slett ikke klart å opprettholde et tilstrekkelig kompetansenivå uten uakseptable kostnader. Denne rollen fyller revisorene direkte gjennom sin revisjonsrelaterte bistand, og indirekte gjennom revisjonsselskapenes funksjon som læringsplattform og springbrett for nyutdannede økonomistudenter.
Revisor og uavhengighet
Så vel nasjonalt som internasjonalt har kravene til revisors uavhengighet vært viet stor oppmerksomhet. I kjølvannet av alle skandaler har fokuset vært rettet mot misligheter, grådighet og regnskapsmanipulasjon hos ledelsen, men også revisorene har måttet tåle betydelig negativ omtale.
Hva menes - hva er revisors uavhengighet?
Det sentrale begrepet uavhengighet er ikke en klar definisjon, men målet er objektivitet. Objektivitet består av uavhengighet og faglig integritet. Revisors uavhengighet og objektivitet er regulert i revisorloven kapittel 4. Den norske Revisorforening har definert to former for uavhengighet:
-uavhengig grunnholdning og innstilling (reelt uavhengig)
fremstå som uavhengig
Det må klart skilles mellom disse formene for uavhengighet. Den første formen for uavhengighet betyr at revisor utfører sin jobb uten å la seg påvirke. Den andre formen for uavhengighet betyr at revisor fremstår som uavhengig overfor utenforstående. Dette gjelder ikke overfor hvilken som helst utenforstående, men overfor en opplyst tredjepart med kunnskap om de relevante forholdene. Det er derfor for eksempel tvilsomt om pressen kan sies å være en opplyst tredjepart i forhold til om revisor fremstår som uavhengig. Revisor er underlagt taushetsplikt, og negativ omtale kan sjelden imøtegås av revisor. Fremstillingen vil således i beste fall være ubalansert.
Formålet med uavhengighetsreglene er for det første at brukerne av et revidert regnskap skal kunne innrette seg i tillit til at revisor og foretak ikke har hatt sammenfallende interesser i å gi et fortegnet bilde av virksomheten. For det andre skal reglene forhindre at revisor kommer i en stilling der vedkommende i realiteten kontrollerer sitt eget arbeid, eller arbeid som hun eller han på annen måte er ansvarlig for, såkalt «egenkontroll». Med revisor menes også dennes nærstående (for eksempel ektefelle eller søsken) og selskaper som revisor har samarbeidsavtale med.
Det er likevel lang tradisjon for at revisor yter rådgivningstjenester til revisjonsklienter (innenfor de rammer revisorloven setter). Dette er primært begrunnet ut fra et behov i næringslivet for å nyttiggjøre seg revisors innsikt og at kostnadene for den revisjonspliktige blir lavere. Revisorlov-utvalget karakteriserte problemstillingen som «næringslivets behov for rådgivningstjenester og konflikten mot uavhengighetskravet for revisor». Utvalget vurderte de motstående hensynene og la vekt på næringslivets behov for å benytte sine revisorer også til rådgivning. I denne sammenheng er det interessant å notere at det i noen studier av revisors atferd viser seg at revisor faktisk blir mer objektiv (reelt mer uavhengig) når han eller hun leverer andre tjenester i tillegg til revisjon. Etter vår oppfatning vil dette også bidra til økt kunnskap, som igjen bidrar til høyere kvalitet i revisjonen. Motsatt vil den økte økonomiske avhengigheten påvirke revisors uavhengighet negativt. Samfunnsøkonomisk er det derfor avgjørende å finne en balanse mellom de ulike hensynene.
Vi ønsker også å trekke frem behovet for tverrfaglig kunnskap. Mangel på forretnings- og bransjekompetanse er en av de største truslene mot revisors troverdighet, integritet og uavhengighet.
Kvalitet i revisjonen av komplekse virksomheter forutsetter et bredt sammensatt fagmiljø. Dette er også bakgrunnen for at de globale revisjonsselskapene ser det som nødvendig å opprettholde sine rådgivningsmiljøer. Disse miljøene skal, foruten å operere på ikke-revisjonsklienter, være en nødvendig del av revisjonsteam på komplekse oppdrag. Enkelt sagt må revisjonsprofesjonen speile kompleksiteten i moderne virksomheter gjennom bredt sammensatte kompetansemiljøer. Dette bidrar igjen til at profesjonen opprettholder sin attraktivitet som arbeidsgiver og fortsetter å trekke til seg talent og kompetanse. Foruten å være avgjørende for kvaliteten i revisjonen er det viktig for næringslivet siden revisjonsbransjen er en av de viktigste rekrutteringskildene. I Norge er det etablert egnede og moderne virkemidler for å opprettholde tilliten til revisor i finansmarkedene og overfor samfunnet for øvrig. Vi har allerede en revisorlov som er grundig gjennomarbeidet. Vi har implementert internasjonale revisjonsstandarder og senest de internasjonale profesjonsreglene for revisors uavhengighet i tråd med EUs anbefalinger (IFAC). I tillegg er overgangen fra selvregulering til myndighetsregulering som amerikanske revisorer opplever som en konsekvens av Sarbanes-Oxley Act, allerede en del av det norske revisjonsinstitutt. I Norge har vi Kredittilsynet, som i samarbeid med Den norske Revisorforening overvåker bransjen, og som har bidratt til bransjens integritet og objektivitet. I tillegg har revisjonsselskapene etablert strenge interne kjøreregler for uavhengighet og faglig integritet.
Revisors rolle - konklusjon
Revisors hovedrolle er å redusere kapitalkostnadene i samfunnet. Dette gjøres gjennom å oppveie insentivproblematikken som foreligger, gjennom at ledelsen selv avlegger regnskap for hva de har gjort med eiernes penger. Revisors rolle går imidlertid lenger enn dette, gjennom at revisor er en faglig ressursperson for ledelsen, samt at han er pålagt å kommunisere vesentlige svakheter til styret og generalforsamlingen.
Det helhetlige perspektivet på denne rollen plasserer revisor som en sentral aktør i eierstyring og selskapsledelses-prosessen; veien mot god balanse mellom kost og nytte i risikostyring av selskapet, samt oppfattelsen av dette blant selskapets interessegrupper.