


IFRS i Norge - etter to årsrapporter
Børsnoterte konsern skulle fra og med 2005 avlegge konsernårsregnskapet etter IFRS. Morselskapets årsregnskap kunne avlegges etter tradisjonell norsk god regnskapsskikk eller (forenklet) IFRS. Vår gjennomgang viser at innføringen av IFRS medførte en meget stor økning i omfanget av årsregnskapet og at det har vært en kvalitetsøkning fra 2005 til 2006.
Innføringen av IFRS kom nok litt som «julekvelden på kjerringa»... trass i at det forut for 2005 ble sendt ut mange advarsler om at IFRS var komplisert, at utfordringene lå i detaljene osv. På tampen av 2005 og inn i begynnelsen av 2006 kom det enkelte «korrigeringsmeldinger» fra de børsnoterte selskapene - meldinger som innebar at tidligere rapporterte tall måtte endres.
Litt tall
Vi har de siste to årene sett litt på hva som har skjedd med årsrapportene. I fjor plukket vi ut - helt tilfeldig - 70 børsnoterte selskap og gjorde en liten uhøytidelig undersøkelse av årsregnskapets omfang ved å telle antall sider fra og med resultatregnskapet for konsernet til og med siden hvor revisjonsberetningen stod. Vi så på 2004 og 2005. Formålet med undersøkelsen var å se om - og i så fall hvor mye - omfanget på årsregnskapet var påvirket av IFRS. Ettersom vi ikke så på alle børsnoterte, er det ikke sikkert tallene er representative. På den annen side vil vi anta at med et så pass stort utvalg - 70 stk. - valgt helt tilfeldig - så er i alle fall «retningen» rimelig klar.
År |
Gj. snittlig antall sider |
Regnskapsspråk (i konsern) |
|---|---|---|
Årsregnskap 2005 |
40,0 |
IFRS |
Årsregnskap 2004 |
24,7 |
NGAAP |
Økning |
61,9% |
Vi har gjort samme undersøkelse i 2006 - av de samme 70 foretakene. Tallene for 2006 er:
År |
Gj.snittlig antall sider |
Regnskapsspråk |
|---|---|---|
Årsregnskap 2006 |
42,5 |
IFRS |
Årsregnskap 2005 |
40,0 |
IFRS |
Økning |
6,1% |
Som det fremgår er det en ikke ubetydelig økning i gjennomsnittlig omfang på årsregnskapet fra 2004 til 2006. Økningen fra 2005 til 2006 er ikke så stor.
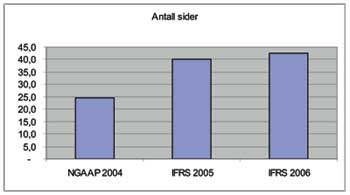
På den ene side ville det ikke være unaturlig å se en reduksjon i omfanget på årsregnskapet fra 2005 til 2006 ettersom årsregnskapet for 2005 inneholdt omfattende informasjon om overgangen fra NGAAP til IFRS. Vi har sett på ti 2005-årsregnskap, og snittet på overgangsinformasjon for disse lå på et sted mellom 2,5 og 3 sider. Trekker vi disse sidene fra gjennomsnittstallet for 2005-årsregnskapet, vil økningen i omfang fra 2005 til 2006 nærme seg 10-12%. Dette viser to ting; at omfanget på overgangsinformasjon var relativt stort, og at det også har vært en relativt stor økning i omfanget på årsregnskapet fra 2005 til 2006.
På den annen side ser en at opplysningskravene stadig øker, både ved at det kommer nye krav innen IFRS, samt at kravene i regnskapsloven tiltar - eksempelvis gjennom betydelig økte opplysningskrav i 2006 om ytelser til ledende ansatte.
KPMG har en fagavdeling i London som årlig utarbeider et IFRS-eksempelkonsernregnskap. I 2005 var dette regnskapet på 72 sider (og da er ikke selskapsregnskap medtatt).
KMPGs internasjonale IFRS-eksempel-konsernregnskap for 2006 var på 68 sider. Mange av de norske børsnoterte foretakene er ikke så store. Det er derved ikke så unaturlig at omfanget på årsregnskapene til norske børsnoterte foretak er mindre enn omfanget på vårt internasjonale eksempelregnskap.
Selskap |
Økning fra 2005 til 2006 |
Hovedårsak |
|---|---|---|
A |
100% |
Byttet revisor fra 2005 til 2006 |
B |
77% |
|
C |
37% |
|
Hvilke forbedringer er gjort i 2006-regnskapene?
Vi har sett på noen av de som har størst økning fra 2005 til 2006 for å se hvilke typer endringer som gjør at disse foretakene har stor økning i volum i sine årsrapporter. Det vi observerer er at det er enkelte opplysninger som flere har inntatt i sine 2006- regnskaper og som enten ikke var medtatt i 2005- regnskapet eller hadde begrenset omtale. Nedenfor viser vi en oversikt over konkrete endringer for tre av de foretakene vi har sett på.
Disse tre foretakene er ganske representative for det vi har sett av endringer som er gjort i 2006-regnskapene i forhold til 2005-regnskapene. Kredittilsynet har hatt fokus på flere områder og det er typisk disse som er forbedret i 2006-regnskapene. I tillegg kommer de nye kravene i regnskapsloven om å gi betydelig mer opplysninger om ytelser til ledende personer, herunder opplysninger om innholdet i erklæringen om lederlønnspolitikk etter allmennaksjeloven § 6-16a. Dette er informasjon som mange har tatt «alvorlig» og detaljerte og plasskrevende opplysninger er gitt.
Flere foretak har i enda større grad enn i 2005 «IFRS-ifisert» regnskapene sine. Noen foretak hadde i 2005 for eksempel fremdeles en del «NGAAP»-språk, noe som gjorde at noen av de norske IFRS-regnskapene virket som om de fremdeles var avlagt etter «tradisjonell» NGAAP på grunn av språk- og terminologibruk.
Det har vært fokus på prinsippbeskrivelser fra Kredittilsynets side og flere foretak har også spisset sine prinsippbeskrivelser fra å være generelle til å bli mer virksomhetsspesifikke. I tillegg er det gitt mer spesifikk informasjon om estimeringsusikkerhet, noe man ikke har vært vant til å gi i regnskapene etter «tradisjonell» NGAAP.
Generelt består mye av forbedringene i at foretakene er blitt mer eksplisitte i sin informasjon, både med hensyn til beskrivelse av regnskapsprinsippene og noteinformasjonen.
Foretak som har fått «pålegg»/anbefalinger fra Kredittilsynet
Vi har også sett på et utvalg foretak som har fått «enforcement»-brev fra Kredittilsynet. Det er mye som tyder på at «anbefalingene» fra Kredittilsynet er fulgt ved utarbeidelsen av 2006-regnskapene for disse foretakene, i hvert fall i stor grad.
Vi ser at områder som typisk er forbedret er:
prinsippbeskrivelser (særlig rundt inntektsføring, nedskrivning, immaterielle eiendeler, estimeringsusikkerhet)
mer omfattende noteinformasjon om segmenter, virksomhetssammenslutning, nedskrivning av goodwill, finansielle instrumenter
Flere av enforcement-brevene fra Kredittilsynet kritiserte prinsippbeskrivelser og noteinformasjon. De temaene som særlig gikk igjen hos flere av foretakene, var de som er nevnt i kulepunktene over. Flere av temaene er også typisk områder hvor «tradisjonell» NGAAP antagelig ikke har vært praktisert så strengt slik at overgangen til IFRS på disse områdene har vært spesielt tung for mange.
Vi tror flere har fått noen aha-opplevelser i forbindelse med overgangen til IFRS, både med hensyn til den tekniske gjennomføringen av for eksempel identifisering av immaterielle eiendeler ved virksomhetssammenslutninger og nedskrivning av goodwill. Dette er områder hvor det kan være behov for spesialistkompetanse, noe ikke alle foretak har internt.
Hva kan vi forvente fremover?
Det kan se ut til at flere av foretakene har gjort en kvalitetsheving av regnskapene fra 2005 til 2006. Dette understreker at 2005 var et år hvor flere «følte seg frem» og at man har kommet mer «på plass» i 2006. IFRS er fremdeles en utfordring for de fleste og vi regner med at vi i årene fremover vil se en stadig økt kvalitet på regnskapene etter hvert som foretakene får mer erfaring.
Hvem bruker (forenklet) IFRS i selskapsregnskapet?
Vi så på dette i fjor, se artikkel i Revisjon og Regnskap 6/2006. Vår undersøkelse i forhold til 2005-årsrapportene var begrenset til børsnoterte foretaks morselskap. Statistisk Sentralbyrå har 15. mai 2007 offentliggjort «Regnskapsstatistikk Næringsoppgaver for ikke-finansielle aksjeselskaper, 2005». Fra omtalen siteres:
«Statistikken for 2005 er en totaltelling og bygger på oppgaver fra til sammen 151 172 ikke-finansielle aksje- og allmennaksjeselskaper. Kilde for statistikken er næringsoppgaven som benyttes ved ligningen, supplert med årsregnskaper der næringsoppgaven mangler....
Statistikken omfatter selskapsregnskapet, og ikke konsernregnskapet. ... Fra og med regnskapsåret 2005 kan norske selskaper velge å benytte internasjonale regnskapsstandarder (IFRS). For knapt 200 foretak medførte dette skifte av regnskapsstandarder fra 2004 til 2005. Selv om de internasjonale standardene er brukt i relativt få regnskaper, utgjør de likevel nesten 3 prosent av samlede driftsinntekter og 7 prosent av totalkapitalen for alle ikke-finansielle aksjeselskaper. ...»
I henhold til denne statistikken er det med andre ord knappe 200 foretak som benyttet (forenklet) IFRS i selskapsregnskapet i 2005. Tallet er etter vår oppfatning overraskende høyt.
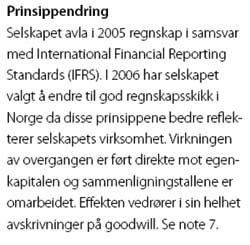
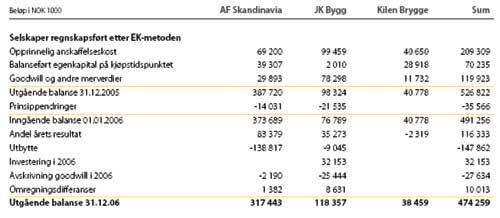
Bytte fra (forenklet) IFRS til «tradisjonell» norsk god regnskapsskikk
Oppsummering
Innføringen av IFRS medførte en betydelig økning i omfanget - antall sider - av årsregnskapene. Dette skyldes flere forhold - bl.a. at det ofte ble gitt omfattende noteopplysninger om overgangseffekten fra NGAAP til IFRS i 2005 årsrapporten, men skyldes nok i enda større grad at det er meget omfattende noteopplysningskrav i IFRS.
Flere selskap vi har sett på har hevet kvaliteten på årsregnskapet ikke uvesentlig fra 2005 til 2006. Noen eksempler er gitt ovenfor. Vi tror at vi også fremover vil se forbedringer. Eksempelvis tror vi at omfanget på ledelsens utøvelse av skjønn herunder estimeringsusikkerhet i foretatte skjønn vil øke ved at det for eksempel gis mer omfattende beskrivelser av hvordan ledelsen regnskapsmessig har vurdert vanskelige poster og/eller mer omfattende sensitivitetsopplysninger om den tallmessige usikkerheten knyttet til estimater som nedskrivningsstørrelser, pensjonsstørrelser osv.
Overraskende mange har i følge SSB brukt (forenklet) IFRS i selskapsregnskapet for 2005. Vi har også sett, litt overraskende for oss, at selskap som valgte å ta i bruk (forenklet) IFRS i 2005 i selskapsregnskapet i 2006 har skiftet tilbake til tradisjonell NGAAP, ovenfor eksemplifisert med AF Gruppen.


