Endringer i regnskapslov og regnskapsstandarder – del II
Denne artikkelen utgjør den siste av to artikler som omhandler endringer i regnskapslov og regnskapsstandarder i 2021 og 2022. Artikkelen vektlegger endringer i notekrav.
Regnskapsloven ble endret i 2021 for å gjennomføre EUs regnskapsdirektiv fra 2013* Se direktiv 2013/34/EU.med tilhørende endringsdirektiv fra 2014 om rapportering av ikke-finansiell informasjon.* Se direktiv 2014/95/EU.Endringene i regnskapsloven som gjelder årsregnskapet, med unntak av endringer i vurderingsregler i §§ 5-6 og 5-7 og notekrav for små foretak, er av mindre betydning for de regnskapspliktige. Endrede vurderingsregler får betydning for regnskapspliktige som driver med forsknings- og utviklingsvirksomhet (§ 5-6) og/eller som har gjennomført virksomhetskjøp (§ 5-7). Dette utgjør et mindretall av de regnskapspliktige. Endrede notekrav for små foretak vil derimot gjelde det store flertallet av de regnskapspliktige og endringene er vesentlige.
Oppsummering
Notekrav for små foretak er betydelig redusert som følge av endringene i regnskapsloven i 2021. Endringene er foretatt slik at regnskapsdirektivet gjennomføres i regnskapsloven. Små foretak har adgang til å velge mellom vurderingsregler som er hovedregler og vurderingsregler som er unntaksregler. Små foretak som velger hovedregler, må normalt forholde seg til notekravene for øvrige foretak. I tilfeller der små foretak følger minimumskravene til noter, må det fortsatt vurderes om det må gis ytterligere opplysninger etter fanebestemmelsen i § 7-1 annet og bestemmelsen om tilleggsopplysninger for å gi rettvisende bilde i § 7-1 fjerde ledd. Ettersom de spesifikke notekravene er vesentlig redusert, vil fanebestemmelsen og bestemmelsen om rettvisende bilde trolig få større betydning. Endrede notekrav for foretak som ikke er små, er av mindre omfang. De viktigste endringene er krav om bruttopresentasjon i note når poster er innregnet netto og strengere krav til begrunnelse for levetid på goodwill.
Små foretak
Årsregnskapet til små foretak har normalt færre eksterne regnskapsbrukere enn årsregnskapet til foretak som ikke er små. Oftere utgjør aksjonærer, styret og daglig leder de samme personene. Båndet mellom personene og foretaket er normalt tettere. Regnskapsbrukernes behov for informasjon er også annerledes i små foretak. Ettersom omfanget og kompleksiteten av virksomheten er mindre, vil også nytten av regnskaps- informasjonen være lavere. Samtidig er regnskapsproduksjonen relativt sett mer byrdefull ettersom små foretak normalt ikke kan dra nytte av stordriftsfordeler og har mindre ressurser tilgjengelig. Kost-nytte-vurderingen er derfor annerledes for små foretak enn for foretak som ikke er små.* Jf. NOU 1993: 2 punkt 5.1.3. og NOU 2003: 23 punkt 7.5.1.
Valgmulighet
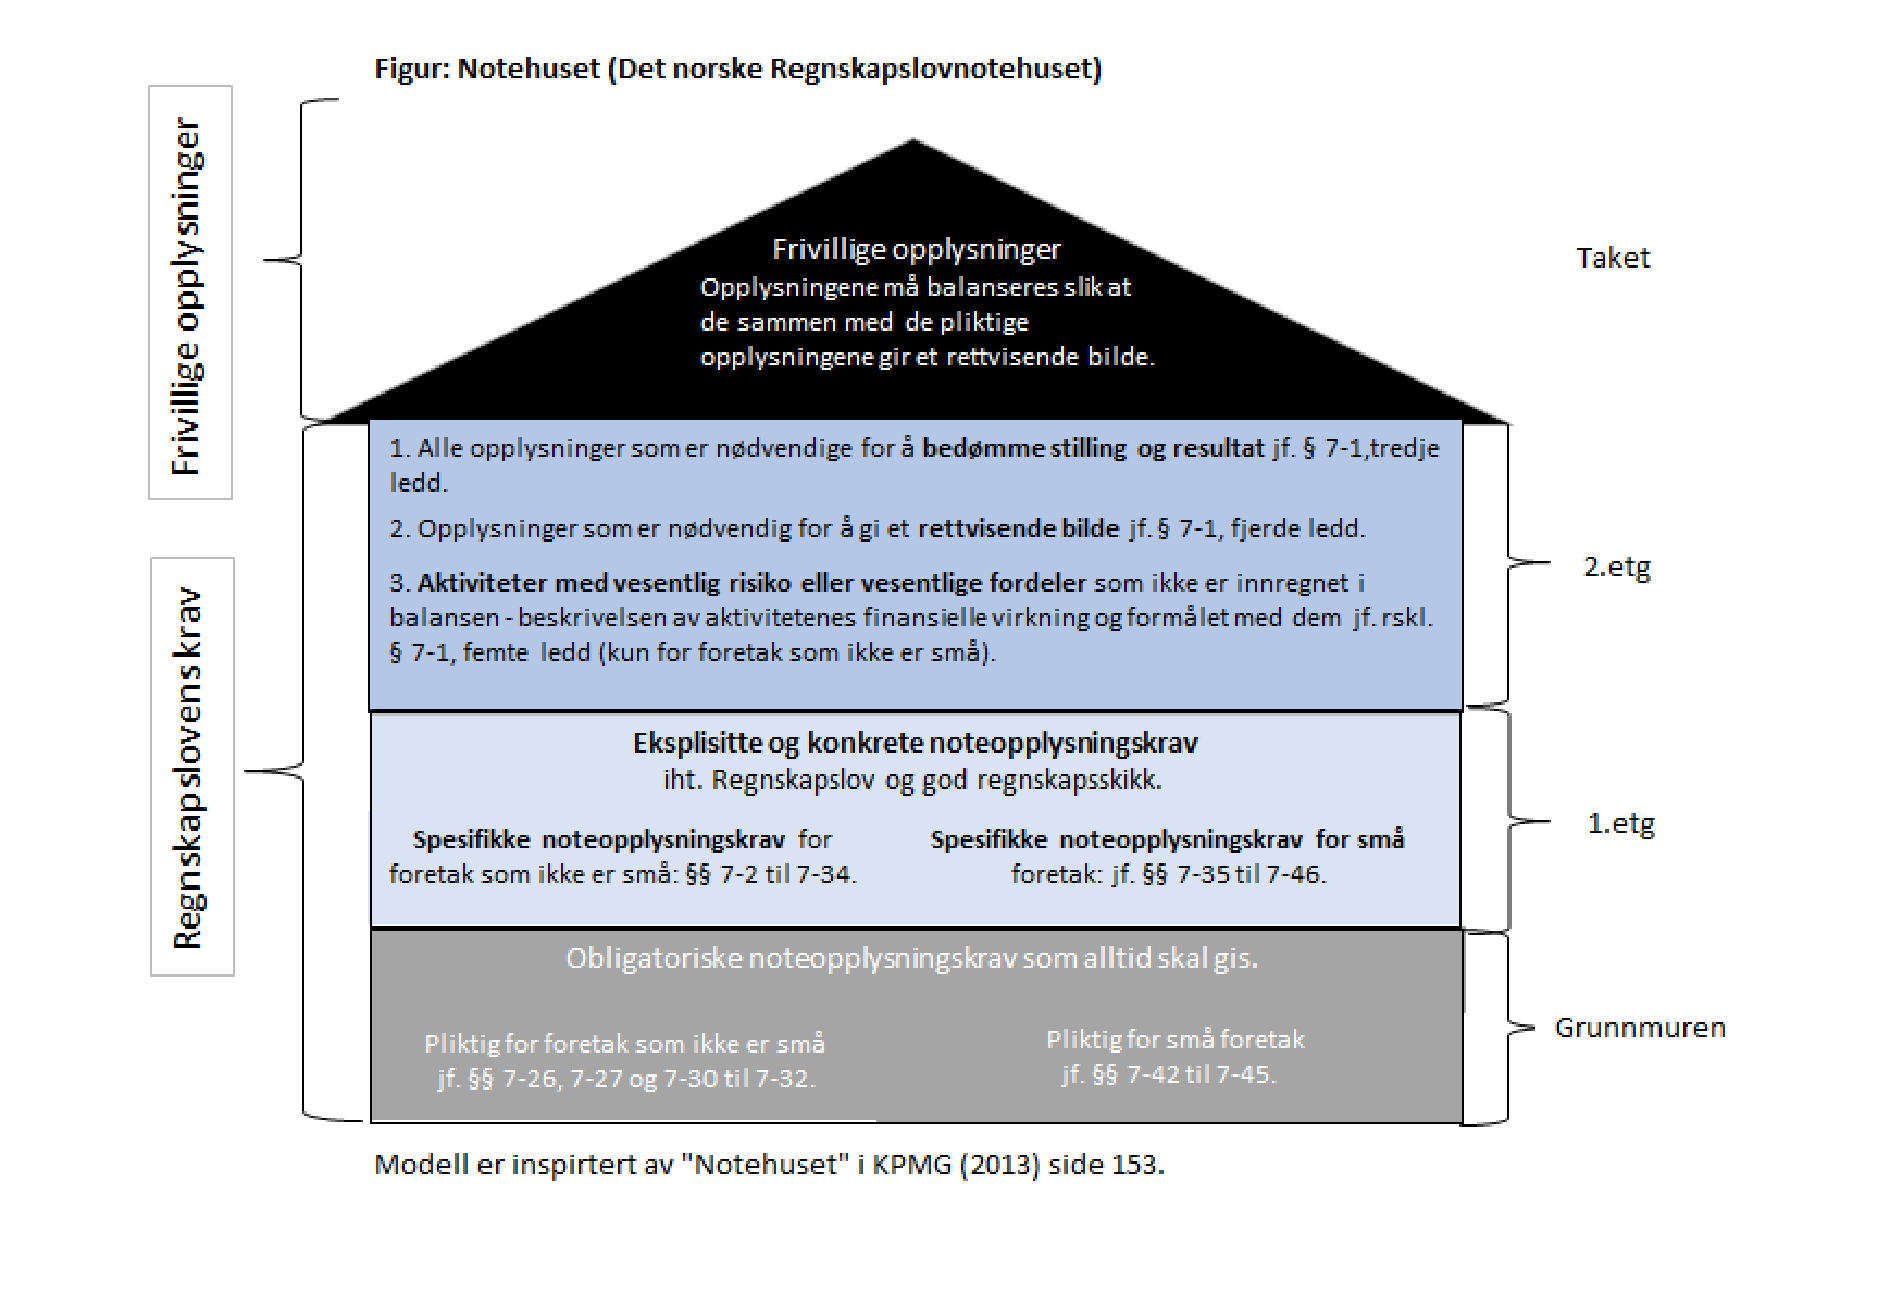
Små foretak kan for den enkelte vurderingsregel velge mellom hovedregler og unntaksregler.*Jf. NRS 8 God regnskapsskikk for små foretak punkt 2.1.6 og NOU 2015: 10 s. 371. Hensynet til å holde kostnadene nede ved utarbeidelse av årsregnskapet har vært tillagt særlig vekt. Når det gjelder plikten til å gi noteopplysninger, er det valgt en annen systematikk. Her må en enten velge notekravene for små foretak, jf. §§ 7-35 til 7-46 eller notekravene som ikke er obligatoriske for små foretak, jf. §§ 7-2 til 7-34, jf. § 7-1 første ledd, jf. notesystemet illustrert i figuren øverst på neste side.
Endrede notekrav
Notekravene for små foretak ble som følge av EUs regnskapsdirektiv, betydelig redusert for årsregnskap avlagt etter 1. juli 2021. Regnskapsdirektivet angir en maksimal ramme for hvilke notekrav som medlemsstaten, herunder Norge gjennom EØS-avtalen, kan pålegge regnskapspliktige som klassifiseres som små foretak, jf. direktivets artikkel 16 nr. 3. Disse notekravene følger dels av artikkel 16 nr. 1, dels av artikkel 17, jf. artikkel 16 nr. 2, og dels av notekrav angitt eksplisitt andre steder i regnskapsdirektivet.
Det betyr at reduksjonen i notekrav som ble gjennomført i 2021, ikke er et uttrykk for at norske myndigheter har kommet til den konklusjon at notekravene for små foretak var for byrdefulle, men at de notekravene som gjaldt frem til ikrafttredelsen i 2021, var for omfattende sett opp mot regnskapsdirektivet.
Særnorske notekrav
Notekravet om å gi opplysninger om usikkerhet om fortsatt drift, jf. § 7-46, er derimot videreført som et særnorsk krav gjennom bruk av «regulert overstyring» av regnskapsdirektivet, under henvisning til at årsregnskap som avlegges under usikkerhet om fortsatt drift ikke vil gi et rettvisende bilde dersom det ikke opplyses om denne usikkerheten.* Jf. Prop. 160 LS (2016-2017) punkt 4.5.
Andre opplysningskrav fremover
Selv om små foretak normalt har de kjennetegnene som beskrevet over, er klassen små foretak uensartet. Det vil fremover antagelig bli innført andre opplysningskrav med hjemmel i annen regulering for visse kategorier av små foretak. Dette vil trolig gjelde stiftelser, interkommunale foretak og foretak som er notert på multilateral handelsfasilitet.
Nærmere om notekrav for små foretak
Det er som nevnt innledningsvis, innført omfattende lettelser i omfanget av pliktige noteopplysninger for små foretak. I vedlegget som følger artikkelen, har vi laget en kort oversikt over lettelsene.
Opplysningsplikt (§ 7-1)
Fanebestemmelsen i § 7-1 annet ledd pålegger de regnskapspliktige, også små foretak, å gi noteopplysninger som er nødvendige for å bedømme stilling og resultat dersom opplysningene ikke allerede følger av årsregnskapet. Bestemmelsen regulerer en opplysningsplikt som opprinnelig gjald for årsberetningen, jf. aksjeloven av 1976 § 11-12 første ledd og regnskapsloven av 1977 § 21A annet ledd. Regnskapslovutvalget 1990 foreslo at denne opplysningsplikten i stedet ble tatt inn som notekrav. Begrunnelsen synes dels å ha vært å utfylle de spesifikke notekravene i loven og dels for å gjennomføre kravet i fjerde direktiv om å gi tilleggsopplysninger for å oppfylle et rettvisende bilde, jf. NOU 1995: 30 merknad til § 7-1. I Ot.prp. nr. 89 (2003-2004) punkt 5.6 ble det i stedet foreslått at kravet i direktivet om å gi slike tilleggsopplysninger skulle dekkes gjennom et eget notekrav, jf. gjeldende § 7-1 fjerde og sjette ledd.
Direktivstridig fanebestemmelse
Fanebestemmelsen har følgelig ikke sin begrunnelse i direktivkrav og synes derfor å være i strid med regnskapsdirektivets maksimale ramme for notekrav som kan pålegges små foretak. Spørsmålet blir da hvordan små foretak skal forholde seg til noe som synes å være et direktivstridig notekrav. Skal fanebestemmelsen tolkes som før direktivgjennomføringen, skal den tolkes i samsvar med direktivet eller kan en med henvisning til at fanebestemmelsen er direktivstridig, se bort fra opplysningsplikten i § 7-1 annet ledd?
I EU-retten kan nasjonal lov som ikke følger krav i forordning eller direktiv, settes til side ved at forordningen eller direktivet får såkalt «direkte virkning». Det innebærer at den som er berørt av plikten som er pålagt av medlemsstaten, kan unnlate å oppfylle plikten med henvisning til mangelfull eller feil gjennomføring av EU-reglene. Prinsippet om «direkte virkning» er uomtvistelig for EU-stater, men er ikke uomtvistelig for EØS-stater, slik som Norge. Årsaken er at Norge ikke har overført lovgivende myndighet til EU gjennom EØS-avtalen. I boken til Sejersted mfl. (2007) side 247-248 pekes det på situasjoner hvor det er motstrid mellom en lovbestemmelse og den underliggende EØS-regelen som lovbestemmelsen er ment å gjennomføre. I fremstillingen til Sejersted mfl. skilles det mellom situasjoner der gjennomslag av EØS-regelen vil være til ugunst eller til gunst for borgerne. Dersom det er en situasjon til ugunst for borgerne, går forfatterne langt i å anføre at den EØS-regelen som Stortinget har ment å gjennomføre, skal gis gjennomslag (side 248). Presumptivt må det antas at Stortinget har hatt som intensjon å gjennomføre direktivet på en lojal måte, med andre ord at intensjonen ikke har vært å pålegge små foretak opplysningsplikter som det ikke er adgang til etter direktivet. Spørsmålet om hvordan denne motstriden skal forstås, kan for eksempel finne sin løsning ved at det kommer en uttalelse fra Finansdepartementet.
Norsk RegnskapsStiftelse har sendt et brev til Finansdepartementet (datert 15. august 2022) hvor stiftelsen ber om å få innsikt i vurderingene som ble gjort i forbindelse med valget om å videreføre § 7-1 annet ledd for små foretak. Departementet har foreløpig ikke vist til hvilke vurderinger som lå bak denne beslutningen.
Opplysningsplikt
Et forhold som også bør berøres, er om små foretak uavhengig av om fanebestemmelsen gjelder eller ikke, likevel har en opplysningsplikt som dekker mye av det som følger av fanebestemmelsen, gjennom krav om tilleggsopplysninger for å gi et rettvisende bilde, jf. § 7-1 fjerde ledd. I noen grad synes krav om å gi opplysninger som er nødvendige for å bedømme stilling og resultat og krav om å gi opplysninger for å oppfylle et rettvisende bilde å være overlappende, men likevel med den forskjell at fanebestemmelsen har et lavere innslagspunkt og dermed oftere kommer til anvendelse.
Ettersom de spesifikke notekravene er betydelig redusert for små foretak, vil fanebestemmelsen (§ 7-1 annet ledd) og bestemmelsen om tilleggsopplysninger for å gi rettvisende bilde (§ 7-1 fjerde ledd), bli enda viktigere. Inntil det kommer en eventuell avklaring på hvordan små foretak skal forholde seg til fanebestemmelsen, anbefaler vi små foretak å forholde seg til denne på samme måte som før direktivgjennomføringen i 2021.
Regnskapsprinsipper (§ 7-35)
Ifølge lovbestemmelsen skal det gis opplysninger om anvendte regnskapsprinsipper, dvs. de regnskapsprinsippene som er anvendt for det aktuelle regnskapsåret. Det er krav om foretaksspesifikk informasjon. Små foretak har som kjent adgang til å velge mellom hovedregler og unntaksregler i regnskapsloven og god regnskapsskikk. Noten om anvendte regnskapsprinsipper blir derfor spesielt viktig for små foretak.
Før lovendringen i 2021 var det spesifisert i § 7-35 et særskilt krav om å opplyse om inntektsføringsprinsipper. Slike opplysninger er vesentlige for å kunne forstå foretaket, og gi brukerne tilstrekkelig informasjon for å forstå betydningen av prinsippene for foretakets finansielle stilling og resultat.
Krav om opplysninger om endring av regnskapsprinsipp, feil i tidligere årsregnskap og korrigeringer av slike feil, samt omklassifiseringer, som fulgte av tidligere § 7-35 annet ledd, er opphevet. Bakgrunnen for disse endringene er at det ikke foreligger en tilsvarende bestemmelse i direktivet. Opphevelsen har mindre betydning så lenge notekravet i § 7-41 om ekstraordinære inntekter og kostnader fortsatt gjelder. Dersom prinsippendringen eller feilen er vesentlig, skal den presenteres på egen linje i årsregnskapet, jf. NRS 8 punkt 3.3.1.
Opplysningskrav om regnskapsvaluta og omregningsdifferanser av valuta i tidligere § 7-35 fjerde ledd dersom årsregnskapet presenteres i en annen valuta, er også opphevet. Det samme gjelder krav til opplysning om og begrunnelse for sikringsvurdering og porteføljevurdering. Små foretak som velger å følge hovedregelen om sikring, skal likevel følge notekravene i NRS 18 Finansielle eiendeler og forpliktelser fullt ut, jf. NRS 8 punkt 7.1.6.
Krav om å opplyse om ulik prinsippanvendelse i selskapsregnskapet og konsernregnskapet i note til konsernregnskapet, er opphevet, men det bør likevel gis slike opplysninger dersom det frivillig avlegges konsernregnskap.
Fortsatt drift (§ 7-46)
Det er ingen endring i denne bestemmelsen.
Obligatoriske noteopplysninger for små foretak §§ 7-42 til 7-45
Ifølge § 7-1 tredje ledd tredje punktum skal små foretak alltid gi opplysninger som nevnt i §§ 7-42 til 7-45 uavhengig av opplysningenes betydning for å bedømme resultat og stilling. «Note- huset», vist tidligere, illustrerer de ulike nivåene for notekrav. De obligatoriske notene utgjør grunnmuren i «Notehuset». I fortsettelsen gjennomgås endringer i de obligatoriske notekravene.
Antall aksjer, aksjeeiere mv. (§ 7-42)
I denne bestemmelsen er det vesentlige forenklinger. Krav om opplysninger om antall aksjer, aksjeeiere mv., aksjekapitalens størrelse, aksjenes pålydende, de ti største aksjonærene, aksjeklasser med ulike stemmerettigheter og eierandeler til daglig leder og medlemmer av styret er opphevet.
Det som da gjenstår i bestemmelsen, er kun opplysningsplikt om egne aksjer. Tittelen på § 7-42 burde vært endret til for eksempel «Egne aksjer». Se også brev fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022.*Se https://www.regnskapsstiftelsen.no/wp-content/uploads/2022/09/Brev-FIN-noteopplysninger-sma-foretak.pdf.
Antall ansatte (§ 7-43)
Det er ingen endringer i denne bestemmelsen.
Obligatorisk tjenestepensjon (§ 7-43a)
Krav om opplysninger om obligatorisk tjenestepensjon er opphevet.
Ytelser til ledende ansatte (§ 7-44)
Krav om opplysninger om godtgjørelse til revisor og ytelser til ledende personer er opphevet. Opplysninger om godtgjørelse til ledende personer er et viktig notekrav for regnskapsbrukerne. Bør det gis opplysninger her, jf. § 7-1 annet eller fjerde ledd? Vi kan tenke oss at daglig leder ikke tar ut lønn i foretaket, og dette ikke kan leses ut av lønnskostnaden i resultatregnskapet. Vil dette medføre at regnskapet gir et riktig bilde av foretakets resultat og finansielle stilling? Dette må også sees i sammenheng med foretaksspesifikke forhold og hvem som er sentrale regnskapsbrukere. Opplysninger om ytelser til ledende personer er viktig for regnskapsbrukerne, spesielt ansatte, aksjonærer og kreditorer.
Lån og sikkerhetsstillelse til ledende personer, aksjeeiere mv. (§ 7-45)
I denne bestemmelsen er det betydelige forenklinger. De fleste tidligere opplysningskrav er nå opphevet. Opplysninger om forskudd og kreditter til ledende personer, styremedlemmer eller andre ledelses- og kontrollorganer skal gis samlet for hver kategori. Det skal angis rentesats, hovedvilkår og eventuelt tilbakebetalte, avskrevne eller frafalte beløp samt forpliktelser inngått på deres vegne i form av en eller annen garanti. Det er ikke noe krav om negativ bekreftelse på at slike forhold ikke foreligger.
Dersom det er gitt et ulovlig lån jf. asl. § 8-7, mener vi dette skal opplyses om i noten.
Tittelen på § 7-45 burde vært endret siden paragrafen ikke lenger gjelder for lån og sikkerhetsstillelse for aksjeeiere. I brev fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022 er det foreslått at «aksjeeiere mv.» tas ut av tittelen.
Øvrige noteopplysninger for små foretak §§7-36 til 7-41
Vi gjennomgår i det følgende endringene som gjelder øvrige notekrav i §§ 7-36 til 7-41. Opplysninger i notekravene under kan utelates når de ikke er av betydning for å bedømme stilling og resultat, jf. § 7-1 tredje ledd første punktum (se også «Notehuset»).
Konsern, tilknyttet selskap mv. (§ 7-36)
Endringene i denne bestemmelsen gir små foretak lettelser når det gjelder opplysninger om konsernforhold og om tilknyttede selskaper. Det er imidlertid fortsatt krav om at det må gis opplysninger om:
Morselskapets navn og forretningskontor dersom den regnskapspliktige er datterselskap og inngår i et konsernregnskap, jf. første ledd.
Investeringer som vurderes etter egenkapitalmetoden, jf. §§ 5-17 og 5-18, jf. tredje ledd.
Transaksjoner og interngevinster på disse i de tilfeller hvor morselskap ikke utarbeider konsernregnskap, jf. fjerde ledd.
Samlet beløp for fordringer, langsiktig gjeld og kortsiktig gjeld til foretak i samme konsern, jf. sjette ledd.
En del notekrav som fulgte av tidligere § 7-36 er opphevet fordi det ikke foreligger tilsvarende krav for små foretak etter artikkel 16 nr. 3 i direktivet:
Opplysninger om foretaksnavn, forretningskontor, eierandel og stemmeandel for datterselskap, tilknyttet selskap og felleskontrollert virksomhet når det ikke utarbeides konsernregnskap, jf. tidligere første ledd.
Opplysninger om datterselskap og tilknyttet selskaps egenkapital og resultat ifølge siste årsregnskap ved bruk av egenkapitalmetoden, jf. tidligere annet ledd.
Opplysninger om hvor man kan få utlevert konsernregnskapet, jf. tidligere tredje ledd.
Opplysning om navnet på foretaket der den regnskapspliktige selv eller gjennom datterselskaper eier så mange aksjer eller andeler at de representerer flertallet av stemmene, men hvor det kan påvises at eierskapet likevel ikke gir bestemmende innflytelse, jf. tidligere femte ledd.
Opplysning om transaksjoner og interngevinster på transaksjoner mellom datterselskap (morselskap som ikke utarbeider konsernregnskap), jf. tidligere syvende ledd.
I bestemmelsens tidligere syvende ledd er opplysningskrav om transaksjoner og interngevinster mellom datterselskaper opphevet, mens nåværende fjerde ledd bare krever opplysninger om transaksjoner og interngevinster mellom datterselskaper og morselskapet, slik vi har spesifisert over. Tidligere kunne regnskapsbrukeren gjennom dette notekravet danne seg et inntrykk av hvordan konsernregnskapet ville sett ut. Etter lovendringen er ikke dette lenger mulig i og med at navn på datterselskaper ikke lenger må oppgis, heller ikke opplysninger om transaksjoner og internfortjeneste mellom datterselskapene. Det kan derfor stilles spørsmål om hvor nyttig bestemmelsen er etter lovendringen.
Dersom det frivillig utarbeides konsernregnskap, må opplysninger som er nødvendige for å bedømme konsernets stilling og resultat tas med, jf. § 7-1 annet ledd og NRS 8 punkt 2.1.8. Ulik prinsippanvendelse må i dette tilfellet redegjøres for i note til konsernregnskapet. Datterselskaper som er utelatt fra konsolidering må det opplyses om og det må gis en begrunnelse, jf. § 7-36 tredje ledd. Vi oppfordrer til å gi opplysninger i henhold til notekravene i NRS 17 punkt 9.
Finansielle instrumenter og derivater (§ 7-37 og 7-37a)
Det er i § 7-37 fjernet opplysningskrav om anskaffelseskost for finansielle instrumenter og varederivater vurdert til virkelig verdi iht. § 5-8 og begrunnelse for ikke å nedskrive til virkelig verdi når vurderingen følger § 5-3 (forbigående verdifall).
Det skal i tillegg gis opplysninger om vesentlige opplysninger som ligger til grunn for vurderingen. Endringen i ordlyden fra «vesentlige forutsetninger» til «vesentlige opplysninger» må være en inkurie da det ikke er endret ordlyd i den parallelle notebestemmelsen for foretak som ikke er små. Det er heller ikke gitt noen begrunnelse i lovforarbeidene for denne endringen, jf. også brev fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022.
Bestemmelsen i § 7-37a er ikke endret.
Spesifisering av resultatregnskapet (§ 7-38)
I § 7-38 er annet ledd opphevet. Det er ikke lenger krav om å spesifisere driftskostnader etter art dersom dette ikke er gjort i resultatregnskapet.
Anleggsmidler (§ 7-39)
I § 7-39 annet ledd er opplysningsplikten om endring i avskrivningsplanen og forutsetningene for nedskrivning og reversering av nedskrivning, opphevet. Det er kun krav om opplysninger om økonomisk levetid og valg av avskrivningsplan for immaterielle eiendeler, ikke for fysiske anleggsmidler. Det er heller ikke lenger noen opplysningsplikt om påløpte utgifter til forskning og utvikling, samt om forventet samlet inntjening motsvarer medgåtte utgifter. Opplysningskravet om arten av FoU-aktiviteter som drives, er også opphevet.
Ettersom det ikke lenger er krav om å beskrive inntektspotensialet i FoU-aktivitetene, kan det medføre at regnskapsbrukerne ikke får tilstrekkelig informasjon som er nødvendig for å bedømme foretakets finansielle stilling og resultat i de tilfellene hvor det drives forskning og utvikling. Dersom det er vesentlig for regnskapsbrukernes forståelse av regnskapet, skal det gis ytterligere beskrivelse av forsknings- og utviklingsaktivitetene jf. § 7-1 annet og fjerde ledd.
Opplysningskravet for goodwill er uendret. Der skal det gis en spesifikasjon av goodwill for hvert virksomhetskjøp og begrunnelse ved avskrivningsplan lengre en fem år. Det er viktig at man i notene gir opplysninger om fakta og omstendigheter som faktisk begrunner levetiden og understøtter ledelsens vurderinger. Notekravet for goodwill synes ikke å representere en korrekt gjennomføring av direktivets artikkel 12 nr. 11 som sier at det alltid skal opplyses om levetiden for goodwill, også når levetiden er fem år eller kortere.
Fordringer, gjeld og garantiforpliktelser (§ 7-40)
Bestemmelsen i § 7-40 om spesifikasjon av fordringer som forfaller senere enn ett år og gjeld som forfaller senere enn fem år etter regnskapsårets slutt er opprettholdt. Videre skal det fortsatt oppgis gjeld som er sikret med pant og ikke-balanseførte garantiansvar.
Bestemmelsens fjerde ledd er opphevet. Det er ikke lenger krav om noteopplysninger om hvilke forpliktelser som er dekket av «andre avsetninger» i oppstillingsplanen.
Ekstraordinære inntekter og kostnader (§ 7-41)
Det er ikke lenger tillatt å klassifisere poster som ekstraordinære i resultatregnskapet. Notekravet er likevel opprettholdt. Størrelsen på og arten av ekstraordinære inntekter og kostnader skal opplyses om, jf. § 7-41 og NRS 8 punkt 6.1.1.2.2. Norsk RegnskapsStiftelse har tolket notekravet slik at opplysninger om særlige poster vil oppfylle kravet om å opplyse om ekstraordinære poster, jf. NRS 5 punkt 3. For små foretak vil notekravet ha særlig relevans ved resultatføring av virkningen av en prinsippendring og korrigering av feil i tidligere regnskapsår.
Sammenligningstall
Det er ingen endring i reguleringen for sammenligningstall. Men vi velger likevel å kommentere denne reguleringen ettersom notekravene nå inneholder to henvisninger til § 6-6 om sammenligningstall som fremstår som ulogiske. Små foretak har generelt et unntak fra krav om omarbeiding av sammenligningstall, jf. § 6-6 annet ledd. Det er ikke et generelt krav om sammenligningstall i notene. Når § 7-36 femte ledd henviser til at § 6-6 annet ledd gjelder tilsvarende, må dette være en bestemmelse uten innhold. Trolig er dette en inkurie, jf. også brev fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022.
I § 7-38 er sammenhengen mellom første og annet ledd noe ulogisk, men samlet sett pålegger annet ledd at spesifikasjon av lønnskostnader skal ha sammenligningstall, men små foretak trenger ikke omarbeide disse. Vi viser også her til brev fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022.
§ 7-35 pålegger derimot små foretak som frivillig omarbeider sammenligningstall, å forklare omarbeidingen i note.
Notekrav for regnskapspliktige som ikke er små
I tillegg til bortfall av notekrav for små foretak er det også gjennomført noen ytterligere endringer i notebestemmelsene i regnskapsloven.
Bruttopresentasjon (§ 7-7a)
Notekravet om bruttopresentasjon gjelder for foretak som ikke er små foretak. I regnskapsdirektivet gjelder dette notekravet også for små foretak. Dette kan tyde på at direktivgjennomføringen ikke er korrekt, se også brevet fra Norsk RegnskapsStiftelse til Finansdepartementet datert 15. august 2022.
Brutto- og nettopresentasjon kan ha stor virkning på balansesummen og kan påvirke beregningen av sentrale nøkkeltall som for eksempel tradisjonelle soliditets- og likviditetsmål. For eksempel kan brutto- eller nettopresentasjon ha betydning for oppfyllelse av regnskapsbaserte låneklausuler (eksempelvis krav til egenkapitalandel) eller ha betydning for om et foretak faller inn under klassen små eller øvrige foretak, jf. § 1-6, eller er underlagt revisjonsplikt eller ikke, jf. for eksempel aksjeloven § 7-6.
Det er viktig å påpeke at man må skille mellom brutto- og nettopresentasjon,
og brutto- og nettoføring i årsregnskapet. Brutto- og nettoføring er et resultat av anvendelsen av vurderingsregler. Eiendels- og gjeldsposter presenteres normalt som nettoverdier i balansen med utgangspunkt i de vurderingsreglene som er lagt til grunn ved regnskapsavleggelsen. Slik nettoføring er ikke nettopresentasjon og dermed ikke omfattet av opplysningskravet i § 7-7a. Vurdering av aksjeinvesteringer etter egenkapitalmetoden er et eksempel på nettoføring med en regnskapspost i resultat- og balanseoppstillingen og vil for eksempel ikke være omfattet av opplysningskravet om nettopresentasjon. Nettoføring som ikke utløser krav til noteopplysning jf. § 7-7a, er for eksempel:
Salgsinntekt redusert for offentlige avgifter
Salgsinntekt redusert for rabatt
Refusjoner/tilskudd som føres netto
Gevinst/tap ved realisasjon av eiendeler
Provisjonsinntekt (prinsipal-agent)
Anvendelse av egenkapitalmetoden
Nettoføring av kundefordringer og varelager etter laveste verdis prinsipp
Brutto- og nettopresentasjon handler om presentasjon i resultat og balanse. Poster som er nettopresentert i resultat og balanse skal presenteres brutto i note, jf. § 7-7a. Nedenfor følger eksempler hvor det skal foretas bruttopresentasjon i note:
Alle tilfeller hvor man har juridisk rett til motregning og hvor man har valgt å presentere netto
Valutatap/valutagevinst
Urealiserte og realiserte gevinster og tap på finansielle instrumenter som er presentert netto
Pensjonsforpliktelse og pensjonsmidler som er presentert netto
Utsatt skatt og utsatt skattefordel som er presentert netto
Hendelser etter balansedagen (§ 7-7b)
Dette opplysningskravet gjelder for foretak som ikke er små foretak og gjelder hendelser uten regnskapsmessig konsekvens, men som det likevel skal opplyses om. Kravet etter lovbestemmelsen følger strengt tatt allerede av god regnskapsskikk, jf. NRS 3 Hendelser etter balansedagen punkt 20 og 21 og vil av den grunn trolig ikke medføre endringer i praksis.
Andre relaterte krav
Rekkefølge (§ 7-1a)
Bestemmelsen gjelder både for regnskapspliktige som er små foretak og som ikke er små foretak. Dette er ikke et noteopplysningskrav, men et krav om rekkefølgen på notene som følger av regnskapsdirektivet. Formålet synes å være å øke sammenlignbarheten mellom foretak. Lovteksten angir at noter til balansen skal komme før noter til resultatregnskapet basert på at denne rekkefølgen er normal ellers i Europa. I Norge er det tradisjon for å presentere resultatregnskapet først. Dette innebærer at noteopplysningene knyttet til resultatregnskapet bør komme først, og deretter noteopplysningene knyttet til balansen. Etter samme logikk kommer noteopplysninger som gjelder eiendeler før noteopplysninger som gjelder egenkapital og gjeld.
Flere noter inneholder opplysninger knyttet til både resultat og balanse. Det bør etter vår mening ikke være nødvendig å splitte slike noter, slik at for eksempel opplysninger om avskrivninger og opplysninger om varige driftsmidler må gis i hver sin note. Disse må kunne presenteres samlet. Antagelig bør ikke bestemmelsen tolkes for bokstavelig, men fungere som en rettesnor for rekkefølgen. Det betyr at noteopplysninger som ikke er knyttet til bestemte regnskapsposter, bør presenteres på den antatt mest hensiktsmessige måten for regnskapsbrukeren. Et alternativ er at slike noter alltid kommer til slutt.
Ekstraordinære inntekter og kostnader (§ 7-24)
Selv om begrepet ekstraordinære poster er fjernet fra oppstillingsplanen til resultatregnskapet, jf. tidligere §§ 6-1 og 6-1a, er det fremdeles notekrav i § 7-24 om å opplyse om størrelsen og arten av ekstraordinære inntekter og kostnader. NRS 5 punkt 3 er endret slik at det presiseres at opplysningskravet om ekstraordinære poster anses oppfylt dersom det opplyses om særlige poster.
Konsolideringsutelatelse
Bestemmelsen i § 3-8 første ledd om konsolideringsutelatelse ble endret i 2021 og åpnet etter endringen for flere unntak fra konsolideringsplikt enn tidligere. Dersom datterselskaper utelates fra konsolidering, skal det opplyses om og begrunnes, jf. § 7-15 fjerde ledd. For små foretak som frivillig utarbeider konsernregnskap, følger tilsvrende notekrav av § 7-36 annet ledd.* Se omtale i artikkel del I i Revisjon og Regnskap nr. 8/2022.
Avskrivningsperiode
De nye bestemmelsene i § 5-7 om avskrivninger av goodwill og § 5-6 om avskrivninger av balanseførte utviklingsutgifter kan medføre endret avskrivningstid. Goodwill som avskrives over lengre periode enn fem år, må begrunnes i note, jf. § 7-14. NRS 17 punkt 7.2.2 er foreslått endret slik at den presiserer at notekravet må angi et saklig innhold som faktisk begrunner levetiden.* Se omtale i artikkel del I i Revisjon og Regnskap nr. 8/2022.
Referanser
EUs regnskapsdirektiv (2013). Forkortet dir. 2013/34/EU.
EUs endringsdirektiv om rapportering av ikke-finansiell informasjon (2014) Forkortet dir. 2014//95/EU.
KPMG (2013). Innsikt i regnskap – årsavslutningen 2013. KPMG AS.
Lov om årsregnskap m.v. (regnskapsloven) av 17. juli 1998 nr. 56. Endret ved Lov om endringer i verdipapirhandelloven og regnskapsloven mv. (periodisk rapportering og direktivgjennomføring) av 30. april 2021 nr. 26
NOU 1993: 2 Differensierte krav til årsoppgjør, konsernoppgjør og revisjonsplikt
NOU 2003: 23 Evaluering av regnskapsloven
NOU 2015: 10 Lov om regnskapsplikt
NOU 2016: 11 Regnskapslovens bestemmelser om årsberetning mv.
Norsk RegnskapsStiftelse (15. august 2022) Regnskapsloven – noteopplysninger for små foretak. Brev til Finansdepartementet. Hentet fra https://www.regnskapsstiftelsen.no/wp-content/uploads/2022/09/Brev-FIN-noteopplysninger-sma-foretak.pdf
NRS 3 Hendelser etter balansedagen
NRS 5 Spesifikasjon av særlige poster, korrigering av feil og virkning av prinsippendring og estimatendring
NRS 8 God regnskapsskikk for små foretak
NRS 17 Virksomhetskjøp og konsernregnskap
NRS 19 Immaterielle eiendeler
Prop. 160 LS (2016-2017) Endringer i regnskapsloven mv. (forenklinger)
Prop. 66 LS (2020-2021) Endringer i verdipapirhandelloven og regnskapsloven mv. (periodisk rapportering og direktivgjennomføring) og samtykke til godkjenning av EØS-komiteens beslutninger nr. 293/2015 og nr. 39/2016 om innlemmelse av direktiv 2013/34/EU og direktiv 2014/95/EU.
Sejersted, F., Arnesen, F., Rognstad, O-A, Foyn, S., Kolstad, O. (2007) EØS-rett. Universitetsforlaget. 2. utgave.
Vedlegg: Oversikt over endring notekrav små foretak* Utarbeidet med inspirasjon fra DnRs Sjekklister små foretak.
Tema |
Tidligere rett (frem til lovendring 2021) |
Gjeldende rett (etter lovendring i 2021) |
|---|---|---|
Generelt – opplysningsplikt |
||
Tilleggsopplysninger ut over regnskapslovens spesifikke notekrav |
§ 7-1 (2) og(4) |
§ 7-1 (2) og (4) og NRS 8 pkt. 8 |
Fravik fra regnskapsloven for å gi et rettvisende bilde |
§ 7-1 (6), jf. § 3-2a og NRS 8 pkt. 2.1.4 |
§ 7-1 (6), jf. § 3-2a og NRS 8 pkt. 2.1.4 |
Regnskapsprinsipper mv. |
§ 7-35 (1), (2) og (4) og NRS 8 pkt. 8.2, 8.11, og pkt. 9.2.5, 9.2.6, 7.3.3 og 7.3.1 |
§ 7-35 (1) og NRS 8 pkt. 8.2 |
Usikkerhet om fortsatt drift |
§ 7-46 og NRS 8 pkt. 8.13 |
§ 7-46 og NRS 8 pkt. 8.10 |
Avvikling |
NRS 8 pkt. 9.5 |
§§ 4-5 og 7-35, NRS 8 pkt. 8.10 |
Obligatoriske notekrav |
||
Antall aksjer, aksjeeiere mv. |
§ 7-42 (1) og (2) og NRS 8 pkt. 8.5 |
Opphevet |
Eierandeler til styre og daglig leder |
§ 7-42 (3) og NRS 8 pkt. 8.5 |
Opphevet |
Egne aksjer |
§ 7-42 (4), (5) og NRS 8 pkt. 8.7 |
§ 7-42 (1) og NRS 8 pkt. 8.6 |
Spesifikasjon dersom ikke egen linje under aksjekapitalen |
§ 6-2 (2) og NRS 8 pkt. 8.7 |
§ 6-2 (2) og NRS 8 pkt. 8.6 |
Samvirkeforetak om medlemskapitalkonti |
§ 7-42 (6), jf. samvirkeforetaklova § 29 |
§ 7-42 (3), jf. samvirkeforetaklova § 29 |
Antall ansatte |
§ 7-43 og NRS 8 pkt. 8.8 |
§ 7-43 og NRS 8 pkt. 8.7 |
Obligatorisk tjenestepensjon |
§ 7-43a og NRS 8 pkt. 8.12, jf. pkt. 6.1.1.1.2 |
Opphevet |
Ytelser til ledende personer mv. |
§ 7-44 (1) og (2) og NRS 8 pkt. 8.9, jf. pkt. 6.1.1.1.1 og 6.1.1.1.2 |
Opphevet |
Godtgjørelse til revisor |
§ 7-44 (1) og NRS 8 pkt. 8.9 |
Opphevet |
Tegningsretter, opsjoner mv. ansatte eller tillitsvalgte |
§ 7-44 (3) og NRS 8 pkt. 8.9 |
Opphevet |
Lån og sikkerhetsstillelse til ledende personer |
§ 7-45 (1) og (2) og NRS 8 pkt. 8.10, jf. pkt. 4.3.3.6.3 og 4.4.3.3 |
§ 7-45 og NRS 8 pkt. 8.8, jf. pkt. 4.3.3.6.3 og 4.4.3.3 |
Øvrige notekrav (kan utelates) |
§ 7-1 (3) |
§ 7-1 (3) |
Sammenligningstall |
§ 7-35 (3) og NRS 8 pkt. 8.2, jf. § 6-6 (2) og NRS 8 pkt. 3.3.2 og pkt. 7.3.3 |
|
Pensjonsforpliktelse |
§ 5-10, jf. NRS 8 pkt. 6.1.1.1 |
Opphevet |
Aksjebasert betaling |
NRS 8 pkt. 7.2.4 |
Opphevet |
Finansielle instrumenter og derivater vurdert til virkelig verdi |
§ 7-37 og§ 7-37a og NRS 8 pkt. 4.4.4.3 |
§ 7-37 og§ 7-37a og NRS 8 pkt. 4.4.4.3 |
Spesifisering av poster i resultatregnskapet, herunder lønnskostnader |
§ 7-38 (1) og NRS 8 pkt. 8.3 |
§ 7-38 og NRS 8 pkt. 8.3 |
Artsspesifikasjon dersom funksjonsinndelt resultatregnskap |
§ 7-38 (2) og NRS 8 pkt. 3.1.2 |
Opphevet |
Varige driftsmidler og immaterielle eiendeler |
§ 7-39 (1) og NRS 8 pkt. 4.3.1.1.4, 4.3.1.3.4 og 4.3.2.5 |
§ 7-39 (1) og NRS 8 pkt. 4.3.1.1.4, 4.3.1.3.4 og 4.3.2.5 |
Immaterielle eiendeler |
§ 7-39 (3) og NRS 8 pkt. 4.3.1.1.4 |
§ 7-39 (2) og NRS 8 pkt. 4.3.1.1.4 |
Forskning og utvikling (FoU) |
§ 7-39 (4) og NRS 8 pkt. 4.3.1.1.4 |
Opphevet |
Tilleggsopplysninger om goodwill |
§ 7-39 (5) og NRS 8 pkt. 4.3.1.3.2 og 4.3.1.3.4 |
§ 7-39 (3) og NRS 8 pkt. 4.3.1.3.2 og 4.3.1.3.4 |
Langsiktige tilvirkningskontrakter (anleggskontrakter) |
NRS 8 pkt. 4.4.2.3 |
Opphevet |
Fordringer, gjeld, garantier mv. |
§ 7-40 (1-3) og NRS 8 pkt. 8.4, jf. 4.3.3.4.3 |
§ 7-40 (1-3) NRS 8 pkt. 8.4 og 4.3.3.4.3 Opphevet |
Aksjer og andeler i andre selskap |
NRS 8 pkt. 4.3.3.5.3 |
Opphevet |
Obligasjoner |
NRS 8 pkt. 4.3.3.6.3 |
Opphevet |
Bankinnskudd, kontanter mv. |
NRS 8 pkt. 4.4.5.3 |
Opphevet |
Ekstraordinære poster |
§ 7-41 og NRS 8 pkt. 7.3.4, jf. pkt. 2.1.5, pkt. 3.3.1, pkt. 7.4, pkt. 7.3.2 og pkt. 7.3.3 |
§ 7-41 og NRS 8 pkt. 7.4 og 7.3 |
Egenkapitaltransaksjoner |
NRS 8 pkt. 5.1.1.8, pkt. 5.1.1.6 og pkt. 7.1.5 |
Opphevet |
Er foretaket et datterselskap som inngår i et konsernregnskap |
§ 7-36 (3) og NRS 8 pkt. 8.6 |
§ 7-36 (1) og NRS 8 pkt. 8.56 |
Investeringer som vurderes etter egenkapitalmetoden |
§ 7-36 (6), NRS 8 4.3.3.1.3, 4.3.3.2.3 og 4.3.3.3.3, |
§ 7-36 (3), NRS 8 4.3.3.1.3, 4.3.3.2.3 og 4.3.3.3.3, |
Konserninterne transaksjoner og internfortjeneste |
§ 7-36 (7) og NRS 8 pkt. 4.3.3.1.3 |
§ 7-36 (4) og NRS 8 pkt. 4.3.3.1.3 |
Konsern, TS og FKV – Mellomværende |
§ 7-36 (8) og NRS 8 pkt. 4.3.3.4.3, 4.3.3.6.3, 4.4.3.3 og 6.1.2.2, |
§ 7-36 (5) og NRS 8 pkt. 4.3.3.4.3, 4.3.3.6.3, 4.4.3.3, og 6.1.2.2 |
Datterselskap er utelatt fra frivillig konsolideringen etter § 3-8 |
§ 7-36 (4) |
§ 7-36 (2) og NRS 8 pkt. 8.9 |
Konsern – Pant, annen sikkerhetsstillelse og garantier: |
§ 7-36 (9) og NRS 8 pkt. 8.4 |
§ 7-36 (6) og NRS 8 pkt. 8.4 |
Fusjon og fisjon |
NRS 8 pkt. 9.3 og 9.4 |
Opphevet |
Ekstraordinært utbytte etter balansedagen |
NRS 8 pkt. 5.3.3, AL § 8-2 a |
Opphevet |
9 Utarbeidet med inspirasjon fra DnRs Sjekklister små foretak.