Ny europeisk regnskapsstandard – EPSAS
EU har vedtatt å innføre nye regnskapsregler for kommuner og stat. Felles regnskapsregler vil gi bedre opplysninger om resultater og finansiell stilling, og skal bidra til å hindre fremtidige finanskriser. Henger de norske riks- og kommunepolitikerne med på informasjonsrevolusjonen?
Bakgrunn for reformen
De finansielle krisene i Euro-sonen siden 2008 har motivert europeiske politikere til å reformere regnskapsrapporteringen for all offentlig virksomhet både i kommunal, regional og statlig sektor. De gjeldende regnskapsreglene kan ikke gi tilstrekkelige opplysninger om den finansielle stillingen i mange av EUs medlemsstater. EU vedtok derfor en «six-pack»-lovgivning i november 2011 for å reformere budsjettprosesser, statistikk-rapportering og regnskapsrapportering. En del av dette er innføring av periodiserte regnskaper i alle medlemsstater. EU-kommisjonen uttalte: «There would be distinct benefits for public-sector management and governance in adopting a single set of accruals-based accounting standards at all levels of government throughout the EU. Accruals micro accounting in the public sector is expected to improve the effectiveness and efficiency of public administration and to facilitate the securing of liquidity that is a necessary condition for maintaining a functioning public service. As with any other economic activity, the management and control of public sector effectiveness and efficiency hinges on that of its economic and financial position and its performance.»
«Six-pack»lovgivningen fra 2011 krever at medlemsstatene:
skal ha på plass et felles regnskapssystem som dekker alle deler av offentlig sektor, som
skal inneholde opplysninger som er nødvendige for å generere periodiserte regnskapsdata med sikte på å rapportere disse opplysningene til den europeiske statistikkmyndigheten Eurostat og
skal være underlagt intern kontroll og uavhengig revisjon.
Periodiserte regnskap innføres
Et flertall av medlemsstatene i EU har allerede innført helt eller delvis periodiserte regnskaper, men regnskapene er ikke sammenlignbare og er/gir et dårlig grunnlag for blant annet statistisk rapportering. Landene bruker ulike regnskapsstandarder og også ulike standarder innen de enkelte landene. Storbritannia bruker IFRS, flere land bruker IPSAS (International Public Sector Accounting Standards), mens de fleste har fastsatt nasjonale standarder som i stor grad er basert på IPSAS. Alle nordiske land har periodiserte regnskaper med unntak av Norge. Sverige og Danmark er de som har kommet lengst i utviklingen på dette området i Norden.
Noen medlemsstater, som Tyskland og Nederland, har som Norge et statsregnskap som følger kontantprinsippet. I Tyskland har flere delstater og kommuner fullt periodiserte regnskaper. Dette kan virke som et forvirrende landskapsbilde, og er like forskjelligartet som hos oss. I Norge er kommuneregnskapet delvis periodisert, statsregnskapet er basert på kontantprinsippet og flere statlige enheter har virksomhetsregnskap etter tilnærmet fullt periodiserte prinsipper.
Inntil politikere og myndigheter i EU reagerte etter gjeldskrisen, kunne det virke som om regnskapsbrukerne har akseptert at prinsippanvendelsen for offentlige regnskaper kunne være så ulik. Sammenlignbarheten har vært dårlig. Nasjonale statistikkmyndigheter har kompensert for dette ved å bearbeide regnskapsdata før rapportering til Eurostat, som krever rapportering av periodiserte opplysninger. Nå ser man at dette ikke har vært en god modell.
Hvilke regnskapsstandarder velges?
Det har i mange år foreligget et nær fullstendig sett av regnskapsstandarder utarbeidet spesielt for offentlig sektor. International Public Sector Accounting Standards Board (IPSASB) har i 25 år utgitt regnskapsstandarder for offentlig sektor. Mange land bruker disse standardene direkte ved utarbeidelse av regnskap, mens andre bruker dem som basis for nasjonale standarder.
IPSAS er i hovedsak basert på IFRS. For forhold som er like i offentlig og privat sektor, blir regnskapsføringen også lik. For forhold som er ulike, eller som ikke finnes i privat sektor, har IPSAS-ene egne regnskapsregler tilpasset forholdene i offentlig sektor. IPSAS utgis av International Public Sector Accounting Standards Board (IPSASB) som er et uavhengig standardsettende organ med et styre med representanter fra offentlig sektor.
Noen europeiske land bruker IPSAS som de er, som for eksempel Østerrike og Sveits. Andre land, som Storbritannia, har gått bort fra IPSAS-baserte regler og over til IFRS med noen mindre justeringer ut fra spesielle offentlige behov. For de andre landene med periodiserte regnskaper er det mange ulikheter mellom de nasjonale regnskapsstandardene. Innfor noen av landene er det også flere standardsettere og ulike regler for statlig og kommunal sektor.
For statistiske formål avviker rapporteringen til en viss grad fra regnskapsføringen. Statistikkrapporteringen skal skje etter periodiserte prinsipper og har vært basert på System of National Accounts (SNA 2008) og European System of Accounts (ESA 2010) som fastsatt av Eurostat og sist oppdatert i 2013.
For europeiske myndigheter har det etter gjeldskrisen vært et stort behov for å harmonisere regnskapsrapporteringen både når det gjelder utarbeidelse av regnskap og som grunnlag for rapportering til statistikkmyndighetene. Kontantprinsippet i mange land og ulike periodiseringsregler i andre land har gitt store variasjoner i regnskapene og misvisende grunnlag for beslutningstakerne.
Eurostat gjorde på oppdrag fra Europaparlamentet en vurdering av om IPSAS var egnet som felles regnskapsspråk i EU. Etter en omfattende høring konkluderte EU-kommisjonen med at det var noen mangler i IPSAS, blant annet regnskapsføring av sosiale forpliktelser à la folketrygden, og at det manglet et system for overvåkning av standardsettingsprosessen slik man har for blant annet IAASB (International Auditing and Assurance Standards Board) gjennom Public Interest Oversight Board (PIOB).
EU-kommisjonen bestemte seg da for å lage et sett europeiske standarder for periodiserte regnskaper, men hvor utgangspunktet i stor utstrekning vil være IPSAS. I praksis vil nok EPSAS i stor utstrekning bli identisk med IPSAS. De europeiske standardene (EPSAS – European Public Sector Accounting Standards) vil bli utarbeidet og fastsatt av Kommisjonen.
Beslutningen om at alle må gå over til periodiserte regnskaper ble vedtatt så å si uten motstand, men valget om å kreve bruk av EPSAS har skapt en del debatt. Britene mener EPSAS vil være noen skritt tilbake sammenlignet med deres bruk av IFRS, franskmennene vil ikke ha annet enn franske standarder og polakkene mener EPSAS vil bli for krevende for polske lokale myndigheter. Her vil det nok fortsatt stå noen slag. Så lenge beslutningen om periodiserte regnskaper står fast, går toget videre. En sannsynlig løsning er at briter, franskmenn og andre som har innført periodiserte regnskaper etter standarder som anses på minst samme nivå som de kommende EPSAS, vil kunne fortsette å bruke de innførte standardene.
Forskjellen på periodiserte regnskapsregler og statistikkregler
Selv om både IPSAS og ESA/SNA forutsetter periodiserte regnskapstall, er det en del forskjeller. IPSASB og Eurostat har i 25 år arbeidet med å redusere forskjellen, og har langt på vei lyktes selv om noen forskjeller gjenstår. De fleste av disse vil det være mulig å oppnå enighet om å fjerne. Noen vil nok stå igjen, men det vil være ganske enkelt å innføre en avstemmingsmodell som gjør regnskaps- og statistikkrapporteringen transparent.
De viktigste forskjellene er:
Konsolidering hvor IPSAS bygger på kontroll-definisjonen, mens ESA også konsoliderer for eksempel kommuner og andre enheter hvor staten ikke har kontroll. Noen land som UK konsoliderer også kommuner regnskapsmessig. Jeg tror det er fornuftig for mange regnskapsbrukere å få et komplett offentlig regnskap.
ESA-rapporteringen blander netto- og bruttotall ved at det ved enkelte større anskaffelser kostnadsføres anskaffelseskost og ikke årlige avskrivninger.
ESA har noe større bruk av virkelig verdi i vurderingsreglene, men det utgjør nok ikke en vesentlig forskjell i praksis. I ESA er det også begrenset bruk av avsetning for forpliktelser og det er store forskjeller på hvordan det skal tas hensyn til pensjonsforpliktelser mellom ESA og IPSAS. Disse forskjellene er like store og forvirrende mellom de enkelte landene både på regnskaps- og statistikkområdet.
Hvem skal følge EPSAS?
EPSAS skal følges av alle offentlige enheter på enhetsnivå og i konsoliderte regnskaper. Det betyr at kommuner, fylkeskommuner/delstater og stater skal følge de samme regnskapsstandardene. Underliggende etater skal også følge de samme standardene.
Virksomhet som er skilt ut i selskaper og som driver kommersiell aktivitet, skal ikke følge EPSAS, men de standardene som gjelder for kommersielle selskaper. Hvorvidt slike kommersielle selskaper skal konsolideres, er det foreløpig ikke konkludert på. Her er det ulik praksis i medlemsstatene og ulikheter mellom regnskapskravene i IPSAS og i kravene til statistikkrapportering (ESA/SNA).
Det er heller ikke besluttet om det skal lages et konsolidert regnskap for all offentlig aktivitet slik man gjør i Storbritannia med sitt «Whole of Government Account» og som ESA/SNA legger opp til.
Fremdrift
Innføringen av EPSAS vil være et prosjekt som tar lang tid. Ved beslutningen om å erstatte IPSAS med EPSAS må man regne med å bruke enda flere år på å få et komplett sett standarder. Begrunnelsen for å velge EPSAS var i stor grad at IPSASB ikke har lykkes med å lage en standard for regnskapsføring av ytelser tilsvarende folketrygden i Norge. I tillegg var det viktig at dette skal være europeiske standarder. EU-parlamentet misliker jo sterkt IFRS, og den misnøyen smitter over på andre internasjonale standarder.
På et møte i EU-parlamentet i oktober 2015 ble det opplyst at et sett standarder skal være klart til bruk om fem år. I mellomtiden ble medlemsstatene oppfordret av EU-kommisjonen til å ta i bruk IPSAS allerede nå dersom de ikke allerede var på et avansert nivå i periodiserte regnskaper, som for eksempel IFRS.
EU-Kommisjonen har beskrevet fremdriften i figur 1.
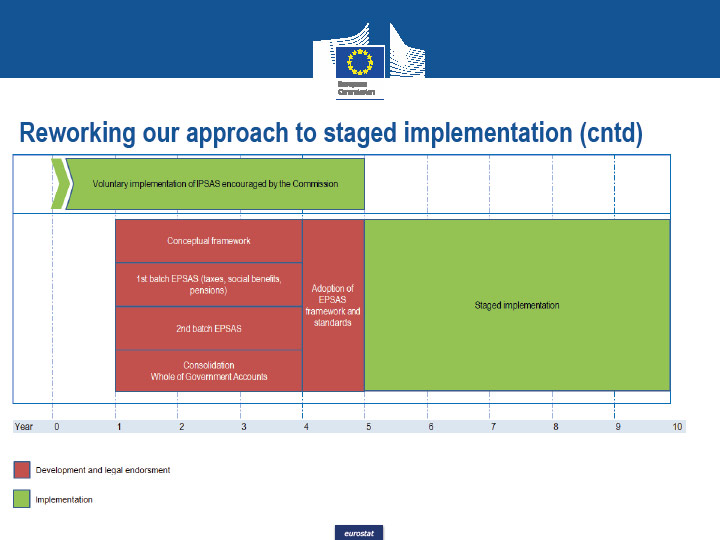
Kilde: Eurostat* Workshop on «How to achieve more reliable and transparent accounting systems: How to design European Public Sector Accounting Standards (EPSAS) for better implementation of the EU budget in the Member States?» European Parliament, Brussels, 1 October 2015. EPSAS AND CURRENT STATE OF PLAY.
EUs regler og konsekvenser for Norge
EU-kommisjonen har ansvaret for gjennomføring av de nye regnskapsreglene. Arbeidet gjøres av Kommisjonens statistikk-myndighet EUROSTAT. EUROSTAT er en integrert del av Kommisjonen, men har også en rolle overfor land som ikke er medlemmer. Således rapporter Statistisk Sentralbyrå til Eurostat på mange av de samme områdene som medlemsstatene, inkludert opplysninger om regnskap for kommuner og stat.
Om EUs nye regler formelt må gjennomføres i Norge, er tvilsomt. Eurostat har i et møtereferat sagt at EPSAS er EØS-relevant, men det er usikkert hvor gjennomtenkt den uttalelsen er. Det er ikke usannsynlig at reglene bør gjennomføres ut ifra samme begrunnelse som EU bruker, men også av hensyn til SSBs rapportering til Eurostat. I motsatt fall må trolig SSB omregne alle offentlige regnskaper til de samme prinsippene som brukes i EU og som det vil være et krav om for statistiske formål. Norge og SSB er gjennom EØS-avtalen forpliktet til å rapportere statistikk i tråd med europeiske retningslinjer for de fleste statistikkområdene gjennom det europeiske statistiske systemet (ESS), som er et partnerskap mellom Eurostat, de 28 EU-landene og de fire EFTA-landene.
EPSAS og SRS (påvirkning på norske regnskapsstandarder)
Finansdepartementet og Direktoratet for Økonomistyring (DFØ) har utviklet et sett regnskapsstandarder for statlige virksomheter som avlegger regnskap etter periodiserte prinsipper. Standardene tar utgangspunkt i eksisterende regnskapsstandarder utgitt av Norsk RegnskapsStiftelse og med nødvendig tilpasning til spesifikke forhold i offentlig sektor og hvor IPSAS er den viktigste kilden.
Når EPSAS blir obligatorisk i EU, men Norge fortsetter å anvende SRS og GKRS, vil det likevel være naturlig at man starter en harmonisering av de norske standardene med EPSAS i stedet for IPSAS.
På det tidspunktet vil også gjeldende standarder fra Norsk RegnskapsStiftelse være erstattet av norsk versjon av IFRS for SMEs. Vi vil da ha en NRS som er noe nærmere IFRS enn dagens standarder. Standarden vil da også være nærmere de materielle reglene i IPSAS og sannsynligvis EPSAS. Det er for meg sannsynlig at SRS og GKRS vil følge den samme utviklingen og ta utgangspunkt i den kommende regnskapsstandarden fra NRS og ikke holde fast i modellen med eksisterende standarder. I løpet av de neste ti årene er det derfor trolig at norske standarder for offentlig sektor vil nærme seg og harmoniseres med EPSAS. EPSAS-påvirkning av norsk regnskapspraksis vil være stor, uavhengig av om vi går over til EPSAS eller fortsetter å lage egne norske standarder for offentlig sektor.
Fullføres prosjektet?
Enkelte er bekymret for og usikre på om et så omfattende prosjekt som påvirker offentlige myndigheter på ulike nivåer i alle medlemsstater, kan lykkes – og det er jo noen som ønsker å stoppe det. Blant annet er det vedtak om det i den tyske Riksdagen og mer enn halvparten av alle høringsuttalelser om EPSAS kommer fra tyske delstatsmyndigheter. Men ifølge EU-kommisjonens ledere er det fullt trykk på å lykkes – og det er usannsynlig at det ikke skulle gå. Forsinkelser er noe annet.
Fullføring av prosjektet er viktig, ikke bare for regnskapsavleggelsen, men det er like viktig for å bedre grunnlaget for statistikkrapporteringen. EU har lagt stor vekt på forholdet mellom statistikkrapportering og regnskap og har fått enstemmig tilslutning i Kommisjonen og Rådet og stort flertall i Parlamentet. Det er viktig for de eksterne brukerne av offentlige regnskaper.
I rapporten* http://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:52013DC0114 fra EU-kommisjonen til Rådet og EU-parlamentet i 2013 uttaler Kommisjonen blant annet:
«Accruals accounting is the only generally accepted information system that provides a complete and reliable picture of the financial and economic position and performance of a government, by capturing in full the assets and liabilities as well as revenue and expenses of an entity, over the period covered by the accounts and at the moment they are closed. Accruals accounting entails the recording of entries, not when cash payments are made, but when economic value is created, transformed or extinguished, or when claims and obligations arise, are transformed or extinguished. Cash accounting records transactions when the amount is received or paid. Accruals accounting is economically sounder than cash accounting, which is why the current accounting framework for fiscal monitoring in the EU, the ESA 95, is accruals based. Moreover, the use of accruals accounting in the public sector is necessary to avoid some of the window-dressing that is allowed by cash accounting, where a payment can be brought forward or postponed so as to be recorded in the period that the government chooses….»
Det er ingen tvil om at det er politisk vilje til å gjennomføre dette i EU, men hva med norske riks- og kommunepolitikere?
Definisjoner
IPSAS – International Public Sector Accounting Standards: Internasjonalt fastsatte regnskapsstandarder for stater og kommuner
IPSASB – International Public Sector Accounting Standards Board. Standardsetter for regnskapsstandarder for offentlig sektor – www.ifac.org/public-sector
EPSAS – European Public Sector Accounting Standards: http://ec.europa.eu/eurostat/web/government-finance-statistics/government-accounting
Eurostat – Eurostat er byrået for statistikk i EU: http://ec.europa.eu/eurostat/about/overview
ESA 2010 – European System of National and Regional Accounts (ESA 2010) er EUs system for detaljert beskrivelse av økonomiske forhold på nasjonalt nivå – tidligere ESA 95: http://ec.europa.eu/eurostat/en/web/products-manuals-and-guidelines/-/KS-02–13–269
SNA – FNs system for nasjonalregnskap utarbeidet av FNs statistikk-kommisjon: http://unstats.un.org/unsd/nationalaccount/sna2008.asp
SRS – Statlige regnskapsstandarder
GKRS – god kommunal regnskapsskikk