Sikringsbokføring – blir det enklere?
Et Review Draft om sikringsbokføring har blitt publisert av IASB. Formålet med de nye reglene er å gjøre det enklere å reflektere selskapenes sikringsstrategier i regnskapet. Lykkes IASB med strategien, eller blir det nye regelverket likevel for detaljert og vanskelig å etterleve?
Sikring
IASB publiserte 7. september 2012 et såkalt Review Draft (RD) av den nye standarden for sikringsbokføring. Makrosikring var ikke omfattet av dette dokumentet, da makrosikring håndteres som et eget prosjekt. Styret i IASB har i den fornyede gjennomgangen gjort noen viktige endringer av enkelte aspekter ved forslaget som lå i høringsutkastet (ED) fra desember 2010. RD-et er utarbeidet av ansatte i IASB og omfatter de tentative beslutningene som styret i IASB har fattet. RD-et vil være tilgjengelig på IASBs nettside i 90 dager slik at interesserte kan gjøre seg kjent med forslagene. IASB har ikke bedt om kommentarer til RD-et. Endelig standard skal etter planen gis ut i løpet av 4. kvartal 2012.
Formålet med de nye reglene for sikringsbokføring er å kunne reflektere selskapenes risikostyring med finansielle instrumenter i større grad enn det som tidligere var mulig etter IAS 39. Ettersom fokus endres fra selve sikringsobjektet til risikoeksponeringen, vil en forvente at flere av selskapenes sikringsstrategier (såkalte økonomiske sikringer) vil kvalifisere for sikringsbokføring etter IFRS 9 enn det som er tilfelle etter IAS 39.
Hvordan oppnås sikringsbokføring etter de nye reglene i RD-et? Følgende skjematiske oppstilling kan illustrere rammeverket i regelverket:
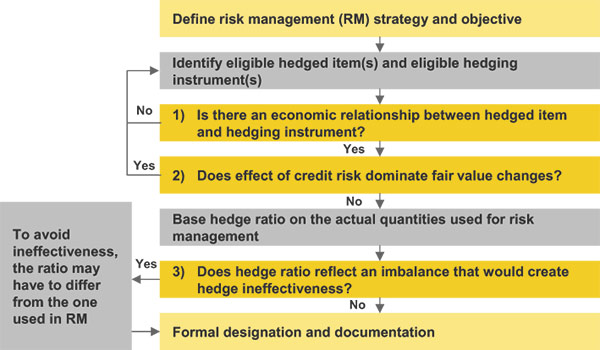
Figur 1 – Hvordan oppnå sikringsbokføring
Oppstillingen ovenfor viser de grunnleggende stegene som må være på plass for at man skal kunne anvende et sikringsforhold. Etter å ha definert selskapets formål og strategi for risikohåndtering, identifiseres kvalifiserende sikringsobjekter og sikringsinstrumenter. Deretter skal man vurdere hvorvidt effektivitetskriteriene er tilfredsstilt (punkt 1–3 i figur 1). Dette er, litt forenklet, en trestegs modell som i mange tilfeller kan gjøres som en kvalitativ vurdering. Det vil imidlertid i mer komplekse tilfeller kunne være krav om kvantitative analyser.
Først må det fastsettes om det foreligger en økonomisk sammenheng mellom sikringsobjektet og sikringsinstrumentet slik at verdiendringene på sikringsinstrumentet og sikringsobjektet forventes å bevege seg i motsatt retning av hverandre ved endringer i den sikrede risikoen. Med dette menes at det må være både omvendt korrelasjon og årsakssammenheng. Omvendt korrelasjon alene er ikke tilstrekkelig.
Det neste en må ta stilling til er om effekten av kredittrisiko vil være det dominerende elementet i verdiendringen. Dersom det er tilfellet, vil ikke effektivitetskriteriene være tilfredsstilt selv om det foreligger en økonomisk sammenheng mellom sikringsinstrumentet og sikringsobjektet.
Til slutt må man fastsette sikringsforholdet. Ettersom sikringsbokføringen skal reflektere hvordan man sikrer sin økonomiske risiko, bør sikringsforholdet baseres på de faktiske forhold mellom volumer i sikringsinstrumentet og sikringsobjektet fastsatt i selskapets sikringsstrategi. Det kan imidlertid være tilfeller hvor en må benytte et annet forhold i sikringsbokføringen dersom strategien reflekterer en ubalanse som gir en ineffektivitet som ikke er i samsvar med sikringsbokføringens formål.
I tillegg må man fortsatt dokumentere sikringsforholdet.
Dagens krav til å måle ineffektivitet og innregne dette i resultatet vil fortsatt gjelde under de nye reglene, ettersom dette er ett av nøkkelprinsippene innen sikringsbokføring. Det som imidlertid har endret seg, er at kravet om retrospektiv effektivitetstesting er tatt bort og kravet om at effektiviteten skal ligge innenfor intervallet 80 %–125 % ikke lenger gjelder. Dette innebærer imidlertid ikke at man kan fortsette sikringsbokføring uavhengig av hvor effektiv sikringsforholdet er. En prospektiv vurdering vil fortsatt være påkrevd og fungerer som beskrevet nedenfor. Vurderingen blir imidlertid mer skjønnsmessig. Prinsippene i forhold til effektivitetstesting, rebalansering og avslutning av sikringsforholdet kan oppsummeres som følger:
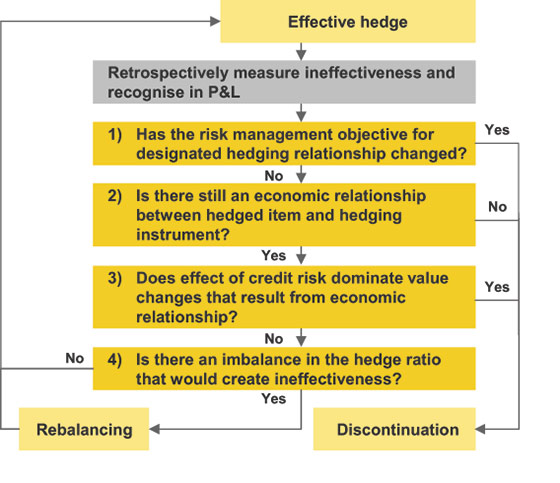
Figur 2 – Prinsipper for effektivitetstesting, rebalansering og avslutning av sikringsforhold
Før en vurderer effektiviteten i sikringsforholdet, må en fastslå om selskapets strategi for sikringsforhold er endret eller ikke. Hvis selskapet har endret strategien, for eksempel ved at den økonomiske sikringen av en posisjon er avsluttet og sikringsinstrumentet er solgt, derivatet er benyttet til å sikre en annen posisjon eller selskapet rett og slett har bestemt at derivatet skal anses som trading i tråd med endret sikringsstrategi, så skal sikringsforholdet opphøre. Det er imidlertid viktig å være klar over at frivillig opphør av sikringsbokføring ikke er tillatt, med mindre selskapets sikringsstrategi er endret.
Effektivitetstestingen er basert på de samme kriteriene som gjelder ved etablering av sikringsbokføringen. Alle tre kriterier må være oppfylt (punkt 2–4 i figur 2):
Det må foreligge en økonomisk sammenheng.
Kredittrisikoen kan ikke dominere verdiendringene.
Det må gjøres en vurdering av om en ubalanse medfører en ineffektivitet som er inkonsistent med formålet med sikringen. Hvis det ikke foreligger en slik ubalanse vil sikringen anses å være effektiv og kan fortsette uforandret. Dersom det ikke er tilfelle, må en rebalansere sikringsforholdet.
I høringsutkastet fra desember 2010 ble det foreslått at ved virkelig verdi-sikringer skulle verdiendringer på sikringsinstrumentet og sikringsobjektet presenteres i OCI, bortsett fra den ineffektive delen som skulle resultatføres. I tillegg foreslo man at verdiendringene på sikringsobjektet som relaterte seg til den sikrede risikoen skulle presenteres atskilt i oppstillingen over finansiell stilling (balansen). Dette har IASB gått bort fra, og opprettholder nå reglene slik de er under dagens IAS 39.
Selv om en kan være enig i at IASB har lykkes i sin strategi om at selskapenes risikostrategi vil kunne reflekteres bedre i regnskapene, er det mer tvilsomt om de har lykkes med å redusere kompleksiteten knyttet til sikringsbokføring. Dette gjelder blant annet kompleksiteten rundt kontantstrømsikring av nettoposisjoner. Denne problemstillingen er imidlertid ikke omtalt i det ovenstående.
IFRS-IC siste høringsutkast
IFRS-IC (IFRS Interpretation Committee) har i løpet av sommeren publisert to høringsutkast, Put Options Written On Non-controlling Interests og Levies Charged by Public Authorities on Entities that Operate in a Specific Market. Det første høringsutkastet til tolkning gjelder en problemstilling hvor IAS 27 og IAS 32 har gitt ulike løsninger. Problemstillingen har således vært uklar og medført uensartet praksis. Høringsutkastets virkeområde er imidlertid meget snevert og dekker kun en meget liten del av en større problemstilling. Det andre høringsutkastet klargjør når selskapene skal regnskapsføre en forpliktelse knyttet til en spesiell avgift. Denne skal regnskapsføres når aktiviteten som medfører en betalingsplikt oppstår.
FORMÅLET: Nye regler skal gjøre det enklere å reflektere selskapenes sikringsstrategier i regnskapet.
Put Options Written On Non-controlling Interests
Høringsutkastet til tolkning omhandler regnskapsføring av salgsopsjoner som innebærer at den kontrollerende eieren av et datterselskap plikter å kjøpe de ikke-kontrollerende eierinteressenes aksjer i datterselskapet. Forslaget omhandler kun regnskapsføringen i morselskapets konsernregnskap. Høringsutkastet har, som nevnt foran, et veldig snevert virkeområde. Kort fortalt sier høringsutkastet at det skal innregnes en forpliktelse i morselskapets konsernregnskap knyttet til salgsopsjonen og at denne ved førstegangs innregning skal måles til nåverdien av forventet innløsningsbeløp (IAS 32.23). Etterfølgende endring i målingen av denne forpliktelsen skal resultatføres. Denne løsningen har vært omdiskutert og et annet syn som har vært fremmet, er at dette er en transaksjon med ikke-kontrollerende eiere og derfor skal behandles etter IAS 27 som en egenkapitaltransaksjon. Høringsfristen var 1. oktober 2012.
Levies Charged by Public Authorities on Entities that Operate in a Specific Market
Høringsutkastet er en fortolkning av IAS 37 og klargjør spørsmålet om regnskapsføring av en forpliktelse i tilfeller som ligger innenfor virkeområdet til denne konkrete tolkningsuttalelsen. Forpliktelsen skal først innregnes når hendelsen som medfører en betalingsplikt oppstår. Det innebærer at dersom en avgift beregnes basert på for eksempel årets omsetning, men ikke kommer til betaling med mindre selskapet er i drift ved årsslutt, så skal det ikke løpende avsettes for en forpliktelse i de enkelte delårsregnskapene basert på den omsetningen selskapet har hatt i de enkelte delårsperiodene. Hele avsetningen regnskapsføres da først ved årsslutt.
De avgiftene som er omfattet av høringsutkastet, er skatter og avgifter som medfører en overføring av ressurser fra selskapet til myndighetene, som ikke representerer en transaksjon for selskapet (m.a.o. selskapet får ingenting i retur av myndighetene), som oppstår som følge av en spesifikk aktivitet og som beregnes basert på data i inneværende eller foregående periode. Høringsutkastets virkeområde omfatter imidlertid ikke skatter som er omfattet av IAS 12, avgifter som krever en minimumsinntekt for å inntre, bøter som følge av brudd på lover og kontraktsmessige avgifter inngått mellom myndighetene og selskapet som er involvert.
Rekkevidden av høringsutkastet er vanskelig å se ved første øyekast, men virkeområdet er relativt vidt og en rekke avgifter og skatter vil være omfattet. Det spesielle i dette høringsutkastet er at tolkningen krever at når en innregner en forpliktelse knyttet til en slik avgift, så skal det også regnskapsføres en kostnad. Det innebærer at dersom dette er en avgift som vi i dag ville balanseført som en del av kostprisen på en eiendel etter andre standarder, så skal den nå kostnadsføres fremover. Dette forutsatt at høringsutkastet blir en endelig tolkning. Det er derfor noe usikkert hvilken innvirkning denne tolkningen vil få på andre standarder innen IFRS.