Verdiskapende bærekraftsrapportering
I del I redegjorde vi for fremveksten av nye regulatoriske krav, samt økende forventninger fra investorer, til selskapers bærekraftsrapportering. I del II går vi nærmere inn på hva som kjennetegner god praksis for bærekraftsrapportering og hvordan bærekraftsrapportering kan skape verdi for den enkelte virksomheten.
Mange virksomheter opplever forventninger fra interessenter som myndigheter, investorer og kunder om å rapportere om bærekraft og samfunnsansvar, men ser ikke alltid hvilken direkte verdi dette kan ha for virksomheten. Bærekraftsrapportering har derfor de siste årene utviklet seg fra å være kostnadskrevende papirarbeid til å bli et verktøy for virksomhetsstyring, risiko og mulighetshåndtering og konstruktiv dialog med viktige interessentgrupper.
God praksis for bærekraftsrapportering
Bærekraftsrapportering er et område i rask utvikling og det har de siste årene utviklet seg en god praksis som bidrar til å sikre at rapporteringen blir mest mulig verdiskapende både for virksomheten og dets interessenter. Vi vil i det følgende beskrive enkelte fellestrekk som kjennetegner rapporteringen fra de selskapene som er ledende innenfor dette området. Dette inkluderer:
Fokus på utfordringer av strategisk betydning, og synliggjøring av sammenhengen mellom bærekraftig virksomhetsutvikling og finansiell avkastning.
Integrasjon av bærekraft som en del av virksomhetsstyringen gjennom åpenhet om resultatoppnåelse som dermed bidrar til kontroll og oppfølging internt.
Respons på interessentenes forventninger som dermed gjør bærekraftsrapporteringen til et verktøy for å håndtere risiko og muligheter relatert til disse forventningene.
Balansert fremstilling av utfordringer for å bidra til å øke rapporteringens troverdighet.
Etterlevelse av relevante standarder for bærekraftsrapportering, slik at bærekraftsrapporten er lett tilgjengelig og enkelt kan sammenlignes med andre bærekraftsrapporter.
Fokus på virksomhetens mest vesentlige bærekraftsutfordringer
Bærekraftrapportering vil kunne gi mest verdi for virksomheten hvis den fokuserer på de bærekraftsutfordringene som er mest vesentlige for virksomheten. De mest vesentlige samfunnsansvars- og bærekraftsrisikoene kan defineres som utfordringer som er viktige både for selskapets prioriterte interessentgrupper og selskapets suksess og måloppnåelse. Denne måten å definere vesentlige bærekrafts- og samfunnsansvarsutfordringer på, er illustrert i figur 1.
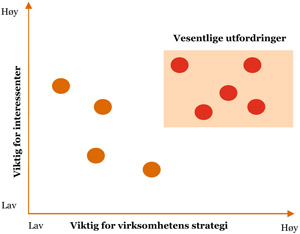
Ekstern rapportering om disse utfordringene vil kunne bidra til å styrke tilliten blant viktige interessenter, samtidig som det gir virksomheten et grunnlag for å kontrollere og følge opp fremgang på strategiske parametere internt.
En arbeidsgruppe på bærekraftsrapportering og vesentlighet i regi av Global Reporting Initiative (GRI), en internasjonalt anerkjent standard for bærekraftsrapportering (beskrevet under), har uttrykt at:
«Choosing the issues and indicators to report on... are the most fundamental decisions in the preparation of any report. Getting these areas right is arguably the key to making sustainability reporting a valuable exercise for report preparers and users, and to ensuring the right balance on the amount of detail and breadth of content in a report.» GRI Reference Document on Report Content & Materiality, June 2010.
Det er en tydelig trend at ledende selskaper nå bruker denne metodikken til å identifisere og prioritere sine mest vesentlige samfunnsansvarsutfordringer og dermed utgangspunktet for sin bærekraftsrapportering. General Electric (GE), som opererer globalt innen sektorer fra kraft og finans, til helse og informasjon, har for eksempel brukt denne metodikken til å prioritere sine tre hovedutfordringer innen samfunnsansvar og bærekraft: kraft og klimaendringer, bærekraftig helse og utvikling av lokalsamfunn. Dette er områder der GE har identifisert høy risiko knyttet til interessentenes forventninger, samtidig som disse områdene er nært tilknyttet GEs strategi for vekst.
Nestlé har også prioritert sine bærekrafts- og samfunnsansvarsutfordringer mht. sine interessenters og egne hovedinteresser. Høyest på Nestlés prioritering for 2009 kommer etisk markedsføring, ernæring og helse, produktkvalitet og leverandørstyring. Disse er alle utfordringer som har vist seg å være viktige for Nestlés interessenter, inkludert kunder, myndigheter og investorer, og som samtidig er en del av grunnlaget for langsiktig vekst. Etisk markedsføring kommer på topp som et resultat av sterk kritikk de siste 30 årene mot Nestlés tilnærming til markedsføring av babymelkerstatning i utviklingsland. Ernæring og helse er et strategisk fokus for Nestlé grunnet økende fokus på en sunn livsstil fra viktige interessenter som kunder og myndigheter spesielt, noe som medfører konsekvenser for Nestlés produktportefølje og posisjonering. Episoder som avdekkelse av gift i Nestlé-melk i Kina, som resulterte i 53 000 syke barn i fjor, har også ført til økt fokus på både produktkvalitet og leverandørstyring.
Rapportering som fokuserer på det som er vesentlig for virksomhetens suksess kan bli et verktøy for å håndtere det som er den aller største utfordringen i arbeidet med bærekraft og samfunnsansvar: Å gå fra ord til handling gjennom å implementere prinsipper og ambisjoner for bærekraft og samfunnsansvar i hele selskapet.
Integrasjon av bærekraft og samfunnsansvar i helhetlig virksomhetsstyring
God praksis innebærer at bærekraftsrapportering ikke er frakoblet virksomheten som et eget felt eller kommunikasjonsøvelse, men heller er en integrert del av virksomhetsstyringen. Når bærekraftsrapporteringen fokuserer på bærekraftsutfordringer med strategisk relevans, vil dette videre sikre kontroll og oppfølging av vesentlige bærekraftsutfordringer som er knyttet til virksomhetens suksess. En slik tilnærming til bærekraft vil også involvere store deler av virksomheten mht. bærekraftsutfordringene som er relevante for deres funksjon.
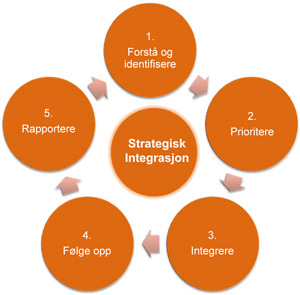
Bærekraftsrapportering som bidrar til å integrere hensyn til bærekraft i foretaksstyring, må være en integrert del av foretaksstyringssyklusen som vist i figur 2.
Tydeliggjøring av målgruppen for rapporteringen
Bærekraftsrapportering kan være et verktøy for å håndtere risiko og muligheter knyttet til forventninger blant virksomhetens mest relevante interessenter. God praksis tilsier derfor at bærekraftsrapportering er rettet mot tydelig definerte interessentgrupper. Mulige mottakere/interessenter inkluderer:
Eiere og investorer
Ansatte
Myndigheter
Lokale interessentgrupper
Internasjonale interessentgrupper
Kunder
Forskjellige interessentgrupper vil ha forskjellige informasjonsbehov. Det kan derfor være relevant å rapportere i flere former og gjennom flere kanaler. Lokale interessentgrupper vil for eksempel kunne være mest interessert i det som virksomheten foretar seg i deres nærmiljø, mens investorer vil kunne være interessert i hvordan hele virksomheten er styrt mht. vesentlige bærekraftsutfordringer som kan påvirke lønnsomheten til selskapet over tid.
Balansert og tillitvekkende rapportering
Ubalansert bærekraftsrapportering blir lett oppfattet som «Greenwashing». En tillitsvekkende og troverdig rapport bør inneholde fordelaktige og ufordelaktige resultater og temaer, presenteres i et format som gir brukerne mulighet til å se positive og negative trender i resultatoppnåelse fra år til år, og vektlegge ulike temaer i rapporten i proporsjonalitet med temaets relative vesentlighet.
Ytterligere troverdighet kan sikres gjennom en uavhengig tredjeparts verifikasjon av:
Kvaliteten og nøyaktigheten av rapportert informasjon om arbeid med og resultater av bærekraftsarbeid
I hvilken grad styrende dokumenter, systemer og aktiviteter understøtter virksomhetens forpliktelser
Se nedenfor om anerkjente standarder for verifikasjon av bærekraftsrapportering.
Internasjonalt anerkjente standarder for bærekraftsrapportering
Retningslinjer fra Global Reporting Initiative
Det er i dag utviklet flere standarder for bærekraftsrapportering, den mest anerkjente av disse er Global Reporting Initiatives (GRI) retningslinjer for bærekraftsrapportering. En av hovedfordelene ved å benytte seg av GRI-rammeverket er at det vil være lettere for interessentene å sammenligne resultater over tid og mellom selskaper. GRI-rammeverket er også fleksibelt ettersom bærekraftsrapporteringen følger et «oppfyll eller forklar»-prinsipp, og at en indikator kan forklares vekk hvis denne ikke er vesentlig for den spesifikke virksomheten.
GRI-rapporter skal utarbeides årlig og gjøres offentlig tilgjengelig. Rammeverket er fleksibelt, og et selskap kan velge om de vil anvende retningslinjene i sin helhet, delvis eller som referanse. For at en bærekraftsrapport skal kunne anerkjennes som GRI-basert, må selskapene i bærekraftsrapporten indikere hvilket rapporteringsnivå rapporten tilsvarer. Dette gjøres ved en egenerklæring, eller ved at selskapet velger at rapporten verifiseres av en tredjepart eller GRI selv.
GRI har definert tre ulike rapporteringsnivåer; A, B og C, hvor A er det mest omfattende rapporteringsnivået. En «+» viser til at rapporten er verifisert av en ekstern tredjepart.
Tabellen under gir en oversikt over krav til de ulike nivåene av rapportering.*
Tabell 1 Rapporteringsnivåer etter GRI
Nivå |
Beskrivelse |
|---|---|
C |
Virksomhetsprofil:Strategi: Erklæring fra toppledelsen (for eksempel CEO)Organisasjon: Generell informasjon om selskapetRapportprofil: Omfang av rapporteringen, for eksempel prosess for å definere rapporteringsinnhold, begrensninger og behandling av datterselskaper, joint ventures m.m. Alle selskapene må legge ved en GRI-oversiktstabell som henviser til hvor GRI-indikatorene kan finnes i rapportenVirksomhetsstyring: Nivå C krever noe rapportering på virksomhetsstyring, som governance-struktur, styrets sammensetning, mekanismer for hvordan ansatte og eiere kan fremme forslag til styret, samt involvering av interessenterLedelsens tilnærming: Ikke påkrevdResultatindikatorer: Rapportering på minimum 10 resultatindikatorer. Hovedområdene økonomi, miljø og samfunn må alle dekkes |
C+ |
Ekstern verifikasjon |
B |
Virksomhetsprofil: Rapportering utover Nivå CStrategi: Beskrivelse av de mest relevante påvirkningene, risikoene og mulighetene innenfor samfunnsansvarRapportprofil: Grunnlag og teknikk for måling, herunder forutsetninger og prosesser. Større endringer fra tidligere rapporteringer. Retningslinjer ift. ekstern verifikasjonVirksomhetsstyring: Styringssystemer som støtter opp om virksomhetens økonomiske, miljømessige og samfunnsmessige resultater. Forpliktelser overfor eksterne initiativer, og tilnærming til involvering av interessenter og temaer som har blitt fremmet av interessenter |
Nivå |
Beskrivelse |
|---|---|
B |
Ledelsens tilnærming: Virksomheten må rapportere hvordan ledelsen tilnærmer seg og håndterer hovedtemaene definert under økonomi, miljø, arbeidstakerrettigheter, menneskerettigheter, samfunn og produktansvar.Resultatindikatorer: Rapportering på minimum 20 resultatindikatorer, alle områdene økonomi, miljø, arbeidstakerrettigheter, menneskerettigheter, samfunn og produktansvar må dekkes |
B+ |
Ekstern verifikasjon |
A |
Virksomhetsprofil: Som Nivå BLedelsens tilnærming: Som Nivå BResultatindikatorer: Virksomheten må rapportere på samtlige kjerneindikatorer, eller forklare hvorfor de ikke gjør dette |
A+ |
Ekstern verifikasjon |
Videre skiller GRI-retningslinjene mellom tre ulike nivåer for verifikasjon av rapporteringen:
Egenerklæring: Selskapet har ut i fra kriterier definert av GRI, selv vurdert om deres bærekraftsrapport tilsvarer nivå A, B eller C.
GRI-verifisert: GRI kontrollerer at bærekraftsrapporten oppfyller de kriteriene som er satt for gitt rapporteringsnivå. Dette innebærer ikke en vurdering av kvaliteten på rapporten og innholdet, og tilsvarer ikke «+» status.
Verifikasjon av en ekstern tredjepart: Ekstern kompetent tredjepart reviderer selskapets bærekraftsrapport og vurderer både innhold, kvalitet og omfang. Resultat og konklusjoner skal presenteres i bærekraftsrapporten. «+» status er den sterkeste form for verifisering.
Standarden AA1000
En annen anerkjent standard for bærekraftsrapportering som kan være komplementær til GRI er standarden AA1000. AA1000 er en standard for bærekraftsrapportering som bygger på de tre prinsippene: Involvering, vesentlighet og lydhørhet/imøtekommenhet (Inclusiveness, materiality, responsiveness).
Involvering handler om interessentenes deltakelse i utvikling og oppnåelse av en ansvarlig og strategisk tilnærming til bærekraft. Virksomheter skal involvere interessenter i beslutningsprosesser knyttet til drift og utvikling. Involvering krever en definert prosess for interessentenes deltakelse, i tillegg til en kontinuerlig kartlegging av hvem som er relevante interessenter, hvilke behov, krav og forventninger de har, og på hvilken måte de best kan involveres i beslutningsprosessen.
Vesentlighet er å bestemme relevans og betydning av et område for virksomheten og dens interessenter. Som beskrevet over er et vesentlig område et område som vil påvirke virksomhetens beslutninger, handlinger og resultater. Det er virksomheten selv som vurderer hva som er vesentlig, ikke interessentene. På denne måten vektlegges det forretningsmessige samfunnsansvar og virksomhetens strategiske håndtering av bærekraft.
Lydhørhet er virksomhetens respons på interessentenes krav og forventninger, gjennom handling og kommunikasjon. Prinsippet omhandler prosessen før handling, selve handlingen og rapportering i etterkant. Virksomheter vil alltid måtte prioritere grunnet begrensede ressurser. Prioriteringer må skje i henhold til virksomhetens strategi, i tillegg til interessenters krav og forventninger.
AA1000 kan brukes i tilknytning til GRI G3-retningslinjene for bærekraftrapportering. Global Reporting Initiative og AccountAbility har sammen utgitt en veiledning til virksomheter, som forklarer hvordan de skal bruke AA1000 serien sammen med GRI.* www.accountability21.net/uploadedFiles/publications/GuidancefortheuseofAA1000AS_2008__ExposureDraft.pdf
SA 3000
Den mest brukte standarden for verifikasjon av bærekraftsrapporter er revisjonsstandarden SA 3000. SA 3000 bygger på den internasjonale standarden for attestasjonsoppdrag (ISAE 3000). SA 3000 definerer grunnleggende prinsipper og viktige prosedyrer for attestasjonsoppdrag som ikke er revisjon eller begrenset revisjon av historisk økonomisk informasjon. Ved å benytte denne standarden sikres en systematisk tilnærming til anvendelse av etiske prinsipper og høy kvalitetskontroll i gjennomføringen av den eksterne verifikasjonen av selskapets bærekraftsrapportering.
Bærekraftsrapportering er et verktøy for å forbedre bærekraftsarbeidet, ikke det endelige målet
For de ledende selskapene er bærekraftsrapporteringen et resultat av en god intern prosess for håndtering av vesentlige risikoområder og muligheter relatert til bærekraft. Bærekraftsrapportering må derfor forstås som et element i en integrert tilnærming til bærekraft og et verktøy for å videreutvikle denne tilnærmingen gjennom å identifisere og fokusere på utfordringer med betydning for virksomhetens suksess, overvåke fremgang og utfordringer for håndtering av vesentlige utfordringer og skape konstruktiv dialog med prioriterte interessentgrupper.
I vår tredje og siste artikkel i denne artikkelserien vil vi redegjøre nærmere for et av de nyere utviklingstrekkene innenfor bærekraftsrapportering, nemlig såkalt integrert rapportering der bærekraftsrapporteringen i større grad integreres med den finansielle rapporteringen.