


Regnskapsføring og revisors habilitet mv.
Revisjonsplikten for små aksjeselskaper forsvinner i 2011 og mange revisorer vil ta ut autorisasjon som regnskapsfører. Artikkelen redegjør kort for habilitetsmessige og enkelte andre spørsmål som oppstår i denne forbindelse.
Årsregnskapet for revisjonspliktige kan ikke revideres av den som har ansvaret for eller deltar i utførelsen av den revisjonspliktiges regnskapsføring (revisorloven § 4-1 annet ledd nr. 5). Det reiser seg imidlertid noen spørsmål om hvor langt forbudet mot å føre regnskap for revisjonsklienter strekker seg ut over revisjonsklienten selv, i tid og til andre bekreftelser enn revisjon av årsregnskap. Denne artikkelen omtaler noen av disse spørsmålene.
Regnskapsføring for eierselskap
I de tilfellene revisor reviderer et selskap som er eid av et annet selskap, kan revisor påta seg regnskapsføreroppdrag for eierselskapet?
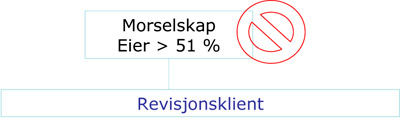
Revisor kan ikke være regnskapsfører for morselskapet til en revisjonsklient. Det vil være i strid med revisorloven § 4-1 femte ledd, som sier at den som etter uavhengighetsreglene i revisorloven ikke kan være revisor i mor (fordi man er regnskapsfører), heller ikke kan revidere årsregnskap avlagt av datterselskap, jf. figur nedenfor.
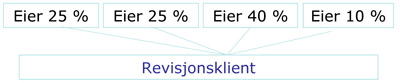
Revisor kan som utgangspunkt være regnskapsfører for ett eller flere eierselskap som ikke er morselskap. Dette rammes ikke av noe konkret forbud i revisorloven. Det er i seg selv heller ikke en slik tilknytning som kan svekke revisors uavhengighet eller objektivitet, og som dermed rammes av den generelle uavhengighetsregelen i § 4-1 første ledd. Men revisor må i slike tilfeller vurdere forholdet mellom eierne. Hvis det i realiteten er den samme eieren som står bak eierselskapene eller eierne på annen måte utøver eierskapet i nær tilknytning til hverandre, kan revisor være forhindret fra å føre regnskap for eierselskapene etter den generelle uavhengighetsregelen i § 4-1 første ledd. Se figur nedenfor.
Regnskapsføreroppdraget må heller ikke innebære noe samarbeids- eller avhengighetsforhold til eierselskapene, jf. revisorloven § 4-1 annet ledd nr. 1 jf. nr. 2. Revisor må vurdere konkret ut fra dette om han/hun kan påta seg oppdraget, og i tilfelle dokumentere vurderingen på revisjonsklienten.
Regnskapsføring for eide selskaper
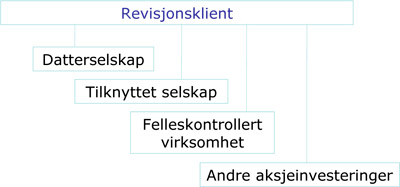
Det er ingen absolutte hindringer i revisorloven for at revisor er regnskapsfører i selskaper der revisjonsklienten er eier. Revisor må imidlertid vurdere risikoen for å revidere resultatet av eget arbeid.
Regnskapsføringen i datterselskap (DS), tilknyttet selskap (TS) eller felleskontrollert virksomhet (FKV) må ikke være integrert med morselskapet eller danne grunnlag for regnskapsføringen i eierselskapet på en slik måte at revisor i realiteten også deltar i eierselskapets (revisjonsklientens) regnskapsføring, jf. revisorloven § 4-1 annet ledd nr. 5. Dette vil ofte være mer aktuelt for DS enn for TS og FKV.
I tillegg må betydningen av DS, TS og FKV i eierselskapets balanse vurderes. Er investeringen vesentlig, kan ikke revisor i eierselskapet være regnskapsfører. Revisor bør være tilbakeholden med å påta seg regnskapsføreroppdrag for DS med mindre DS er klart uvesentlig i mor (revisjonsklienten). Det må uansett legges en strengere vurdering til grunn for DS enn for TS, FKV og andre aksjeinvesteringer.
Samlet honorar fra en enkelt kilde kan ikke utgjøre en så stor del av revisors samlede honorar at det er egnet til å påvirke eller reise tvil om revisors uavhengighet eller objektivitet (revisorloven § 4-6). Honorar fra en enkelt kilde etter denne bestemmelsen må antakelig inkludere honorar for regnskapsføring i revisjonsklientens DS, TS og FKV. Honorar fra regnskapsføring for selskaper som har eierandeler i revisjonsklienten, kan også måtte inkluderes der det er snakk om en større eierandel.
Når kan revisor påta seg regnskapsføring for nåværende revisjonsklienter?
Mange revisjonsselskaper vil starte opp eller utvide regnskapsførervirksomhet i forbindelse med at revisjonsplikten for små aksjeselskaper faller bort fra regnskapsåret 2011. Flere nåværende revisjonsklienter, som legger opp til å fravelge revisjon, ønsker revisor som sin regnskapsfører. En del av disse forutsetter at revisor i så fall må påta seg regnskapsføringen for hele 2011. For revisorer som ønsker å posisjonere seg i markedet for regnskapsføring, vil det ha betydning å kunne tilby regnskapsføringstjenester til sine nåværende revisjonsklienter allerede fra 1. januar 2011. Jeg minner om at revisor må revidere årsregnskapet for 2010, og avgi revisjonsberetning.
Spørsmålet er om kravene til uavhengighet er til hinder for at den valgte revisoren påtar seg et regnskapsføreroppdrag fra 1. januar 2011 for en klient som har varslet fravalg av revisjon fra og med regnskapsåret 2011.
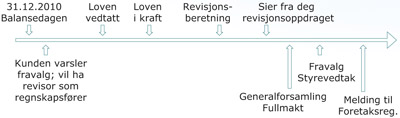
Bestemmelsen i revisorloven § 4-1 annet ledd nr. 5 om at revisor ikke kan delta i regnskapsføringen til en revisjonsklient, angir ikke helt klart hvor langt forbudet rekker i denne sammenheng. En revisor er selskapets valgte revisor helt til revisjonsoppdraget er avsluttet. Selskapet som tar sikte på å fravelge revisjon fra 2011 er revisjonspliktig helt frem til styret har truffet en gyldig beslutning om fravalg. Det taler mot at revisoren som reviderer årsregnskapet for 2010 kan påta seg å føre regnskap for klienten allerede fra 1. januar 2011. Samtidig retter bestemmelsen seg mot revisjon av «årsregnskapet». Det kan leses som at forbudet er avgrenset til den regnskapsføringen som er grunnlag for det aktuelle årsregnskapet som revisoren skal revidere, slik at revisoren som reviderer årsregnskapet for 2010 kan påta seg å føre regnskap for klienten allerede fra 1. januar 2011, forutsatt at revisor ikke foretar posteringer som gjelder 2010-regnskapet ut over den helt begrensede adgangen som generelt er akseptert innenfor uavhengighetsreglene.
Forbudet mot å delta i regnskapsføringen til en revisjonsklient er først og fremst begrunnet i at revisor ikke skal revidere resultatet av eget arbeid. Det er til hinder for en uavhengig kontroll, og kan svekke tilliten til at revisjonen er egnet til å avdekke vesentlige feil i årsregnskapet. Dette hensynet har begrenset vekt så lenge den regnskapsføringen som revisor har utført, ikke omfatter regnskapsposteringer mv. som er grunnlag for den foregående regnskapsperioden som revisoren reviderer.
Allmennhetens tillit til en uavhengig og objektiv revisjon taler for å skille klart mellom rollene som regnskapsfører og revisor. Risiko for egenkontroll, selv om den rent faktisk vil være begrenset her, taler for at forbudet mot regnskapsføring i § 4-1 annet ledd nr. 5 omfatter enhver form for regnskapsføring som foretas i perioden frem til årsregnskapet er ferdig revidert.
For de selskapene som velger bort revisjon fra og med årsregnskapet for 2011, vil nok fravalget for de fleste i praksis skje med vedtak om fullmakt på den ordinære generalforsamlingen som vedtar årsregnskapet for 2010 og et etterfølgende styrevedtak om fravalg. Hensynet til enkel og ryddig praktisering av reglene kan tilsi at revisor ikke bør påta seg regnskapsføreroppdrag før selskapet har valgt bort revisjon. Tolkningen er da at revisorloven § 4-1 annet ledd nr. 5 jf. § 4-1 ikke gir rom for at revisor- og regnskapsførerrollen for samme klient - på noe tidspunkt - kan kombineres.
På den annen side tilsier formålet med forbudet mot regnskapsføring for revisjonsklienter, nemlig å unngå risiko for egenkontroll, at perioden etter at revisjonen er avsluttet ikke bør være uavhengighetsmessig problematisk med tanke på å kunne inngå avtale om regnskapsføring for 2011. Så lenge revisor starter regnskapsføringen etter at den siste revisjonsberetningen er avgitt (revisjonen er avsluttet), har revisor utført revisjonen i samsvar med uavhengighetskravene. Skjæringstidspunktet for når revisor tidligst kan påta seg regnskapsføring for revisjonsklienten for 2011 antas dermed i praksis å være tidspunktet for avgivelse av revisjonsberetningen for 2010. Hvis revisjon for regnskapsåret 2011 ikke er fravalgt på dette tidspunktet, må det forutsettes at selskapet fravelger revisjon ved første anledning.
Finanstilsynet har gitt uttrykk for at revisor ikke kan føre regnskap for eksisterende revisjonsklienter som har varslet fravalg av revisjon, før etter avgivelse av revisjonsberetningen.
Utarbeidelse av årsregnskap og ligningspapirer for andre enn revisjonsklienter
Utarbeidelse av årsregnskap og ligningspapirer omfattes av autorisasjonskravet i regnskapsførerloven. Utgangspunktet er at ingen i næring kan utføre slikt arbeid for andre uten å ha autorisasjon som regnskapsfører.
Etter domstolloven § 218 annet ledd nr. 2 kan revisor bistå med utferdigelse av selvangivelser, næringsoppgaver, skatteklager og andre henvendelser til skattemyndighetene. Bestemmelsen gir grunnlag for at revisorer kan utarbeide ligningspapirer uten autorisasjon som regnskapsfører. Det gjelder både for revisjonsklienter og andre klienter. Utarbeidelse av årsregnskap har vært regnet som teknisk bistand som revisor kan utføre som en del av revisjonsoppdraget uten autorisasjon som regnskapsfører. Godkjenning som revisor har på den måten vært akseptert som grunnlag for teknisk utarbeidelse av årsregnskap for revisjonsklienter.
Et spørsmål som er oppstått i kjølvannet av forslaget om bortfall av revisjonsplikten, er hvorvidt regnskapsførerloven er til hinder for at revisorer uten autorisasjon som regnskapsfører utarbeider årsregnskap for andre enn revisjonsklienter. Dette har ikke vært særskilt avklart gjennom retts- eller tilsynspraksis. Spørsmålet er om revisorgodkjenning kan være et selvstendig grunnlag for teknisk utarbeidelse av årsregnskap for andre enn revisjonsklienter (og altså ikke om utarbeidelse av årsregnskap omfattes av autorisasjonskravet).
Finanstilsynet har gitt uttrykk for at revisor ikke kan foreta teknisk utarbeidelse av årsregnskap for andre enn revisjonsklienter uten regnskapsførerautorisasjon, og viser til regnskapsførerloven.
Bestemmelsene i regnskapsførerloven taler mot at revisorer kan utarbeide årsregnskap for andre enn revisjonsklienter uten å ha autorisasjon som regnskapsfører. Bestemmelsene i revisorloven om godkjenning eller revisors oppgaver gir heller ikke særskilte holdepunkter for at revisorgodkjenningen gir selvstendig grunnlag for å utføre slike oppdrag. Praksisen for at revisorer kan utarbeide årsregnskap for revisjonsklienter har begrenset vekt for ikke-revisjonsklienter.
Det er på den annen side ikke særskilte holdepunkter i revisorlovens bestemmelser om godkjenning eller revisors oppgaver for å skille mellom oppdrag for revisjonsklienter og andre klienter i denne sammenhengen. Bakgrunnen for at revisorer fortsatt har kunnet utarbeide årsregnskap for revisjonsklienter etter at regnskapsførerloven trådte i kraft, er først og fremst fortolkninger av uavhengighetsreglene om at teknisk utarbeidelse av årsregnskap ikke er til hinder for at revisor anses som uavhengig. Når denne praksis var omtalt som akseptabel etter revisorloven, må det antas at dette også var en vurdering av at annen lovgivning heller ikke var til hinder for denne praksisen. Revisor har den nødvendige kompetansen, og det ville være uhensiktsmessig å avskjære revisor fra å sette opp årsregnskapet. Disse hensynene gjør seg også gjeldende for regnskapspliktige foretak som ikke har revisor.
Det kan ikke være mindre forsvarlig at en revisor utarbeider årsregnskap for en ikke-revisjonsklient enn for en revisjonsklient. Tvert i mot vil det kunne være en fordel om en revisor setter opp årsregnskapet selv om selskapet har regnskapsfører. Revisorer er underlagt offentlig tilsyn. Det vil inkludere utarbeidelse av årsregnskap for andre enn revisjonsklienter. Det gjelder selv om slike oppdrag kan falle utenfor revisorloven § 1-1 tredje ledd om at kravet til god revisjonsskikk mv. gjelder for revisorer som utfører andre tjenester «for revisjonspliktige». Grunnlaget for tilsynet vil være finanstilsynsloven § 1 nr. 9, jf. § 3 første ledd, sammenholdt med regnskapslovens regler og medvirkningsansvaret for regnskapslovbrudd. Revisorforeningen vil også kunne vurdere slike oppdrag i sin kvalitetskontroll. Straffbar medvirkning til regnskapslovbrudd vil i prinsippet også kunne gi grunnlag for tilbakekall av revisorgodkjenningen etter revisorloven § 9-1 tredje ledd nr. 1.
Reelle hensyn taler for at revisorgodkjenning kan være et selvstendig grunnlag for teknisk utarbeidelse av årsregnskap også for andre enn revisjonsklienter når dette har vært akseptert for revisjonsklienter.
Som nevnt har imidlertid Finanstilsynet gitt uttrykk for at revisor må ta ut autorisasjon som regnskapsfører for å kunne utføre teknisk bistand knyttet til årsregnskapet overfor andre enn revisjonsklienter.
Aksjelovsbekreftelser for regnskapsførerklienter
Alle krav om revisorbekreftelser med hjemmel i aksjeloven beholdes, selv om selskapet fravelger revisjon. Det blir ikke gjort noen endringer i de bestemmelsene i aksjeloven som krever at en revisor skal bekrefte innbetaling av aksjeinnskudd, verdien på tingsinnskudd og så videre. Disse bekreftelsene skal fortsatt gis av en revisor som er godkjent etter revisorloven.
Revisor som bekrefter opplysninger til offentlige myndigheter, må oppfylle alle kravene til uavhengighet etter revisorloven kapittel 4 (revisorloven § 1-1 tredje ledd annet punktum). Revisor som har påtatt seg regnskapsføreroppdrag for selskaper som har fravalgt revisjon, kan dermed ikke gi revisorbekreftelser til Foretaksregisteret etter aksjeloven.
Revisor bekrefter imidlertid direkte overfor Foretaksregisteret kun ved stiftelse, kapitalforhøyelse og kapitalnedsettelse. De øvrige særattestasjonene revisor avgir etter aksjeloven, avgis hovedsakelig overfor generalforsamlingen/stiftere, og skal utgjøre en del av beslutningsgrunnlaget i forbindelse med beslutninger om stiftelse, egenkapitalendringer og nærståendetransaksjoner mv. Dette gjelder blant annet revisors erklæring på åpningsbalanse ved stiftelse, fusjon og fisjon, erklæring på redegjørelse til fusjons- eller fisjonsplan og erklæring på redegjørelse ved nærståendetransaksjoner. Slike erklæringer sendes inn sammen med meldingen fra selskapet, og formålet med innsendelse er at allmennheten i ettertid skal kunne kontrollere at egenkapitalendringene mv. er foretatt innenfor lovens rammer.
Strengt tatt kan man si at de erklæringer revisor avgir overfor generalforsamlingen ikke anses som bekreftelser direkte overfor offentlig myndighet (selv om de skal sendes inn i ettertid), men formålet med disse revisorerklæringene fra lovgivers side er at det av hensyn til aktuelle interessenter skal innhentes uttalelse fra en presumptivt uavhengig part ved gitte egenkapitaltransaksjoner mv. Dette taler for at revisor også må være uavhengig der denne typen bekreftelser skal avgis. Det er derfor krav både etter attestasjonsstandarden SA 3802 og Revisorforeningens regler om etikk til at revisor skal være uavhengighet ved avgivelse av bekreftelser etter aksjeloven.
Revisor (med regnskapsførerautorisasjon) som har påtatt seg oppdrag med å føre regnskap for et aksjeselskap, kan dermed ikke avgi revisorbekreftelser for selskapet etter aksjeloven. Det må imidlertid antas at uavhengighetsreglene ikke er til hinder for at revisor avgir bekreftelser etter aksjeloven overfor klienter der revisor kun foretar teknisk utarbeidelse av årsregnskap.


