


Aktuelt
Hedret for lang og tro tjeneste

Mette Waldermo og Nils Farstad i Revisorforeningen er blitt tildelt medaljen for lang og tro tjeneste (Norges Vel). Medaljen er en heder til arbeidstakere med minst 30 år hos samme arbeidsgiver.
Mette startet allerede i 1977 som sekretær for generalsekretær Jacob A. Kittelsen i Norges Statsautoriserte Revisorers Forening (NSRF). Hun hadde senere sekretæroppgavene for NRSFs Normkomité, forløperen til dagens revisjonskomité, og for God regnskapsskikkutvalget. Mette ble sekretær i Norsk RegnskapsStiftelse, fra starten i 1989, og har i tillegg arbeidet for kvalitetskontrollutvalget og i Revisorforeningens resepsjon.
Nils, som er siviløkonom og statsautorisert revisor, ble i 1978 ansatt i NRSF, som foreningens første fagsekretær med revisorutdanning. Han har erfaring som revisormedarbeider i Arthur Andersen og manager i KMG Norsk Revisjon. Han var fagsekretær for Normkomiteen og for God regnskapsskikkutvalget i NSRF, og senere faglig leder for revisjon og regnskap. I perioden 1990-91 var Nils konstituert daglig leder for NSRF. Han har senere vært faglig leder revisjon, sekretær for Revisjonskomiteen i en årrekke og er nå rådgiver innenfor revisjon.
Mens Mette, etter 32 og et halvt år i Revisorforeningen, nå går over i pensjonistenes rekker, fortsetter Nils for fullt som rådgiver innen revisjon i foreningen.
3 %-regelen og kreditfradrag
I forbindelse med revidert nasjonalbudsjett ble det lagt frem forslag til endring av skatteloven §§ 16-20 og 16-30, som gjør at det ikke skal innvilges kreditfradrag for betalt skatt i utlandet av inntekt som er skattepliktig etter skatteloven § 2-38 (6) (3 %-regelen). Betalt kildeskatt på aksjeutbytte og aksjegevinster, skal ikke kunne kreves fradratt i 3 %-inntekten. Finansdepartementet viser til at 3 %-regelen ble innført for å tilbakeføre fradrag aksjonæren har fått i den norske inntekten.
For skattytere som har rett til kredit på annet grunnlag, skal heller ikke 3 %-inntekten tas med ved beregningen av maksimalt kreditfradrag etter § 16-21.
Det foreslås at endringen skal tre i kraft pr. 1. januar 2009.
Utleid næringseiendom eid av stat, kommune eller fylkeskommune
Ikke-børsnotert selskap som direkte eller indirekte i sin helhet er eid av staten, kommuner eller fylkeskommuner, trenger ikke å verdsette næringseiendommer etter de nye reglene om verdsettelse av utleid næringseiendom.
Finansdepartementet vedtok 15. mai en endring i reglene som innebærer at de nye reglene ikke gjelder for ikke-børsnoterte selskaper som i sin helhet direkte eller indirekte er eid av personer eller institusjoner som er fritatt for skatteplikt etter skatteloven § 2-30. Dette gjelder blant annet staten, kommuner og fylkeskommuner.
Forskriftsendringen innebærer også at slike selskaper ikke trenger å beregne aksjenes formuesverdi, jf. Finansdepartementets skatteforskrift § 4-12-5.
Realiseres aksjer i slike selskaper, skal utleid næringseiendom i realisasjonsåret verdsettes etter de nye reglene om verdsettelse av utleid næringseiendom.
Skatte- og avgiftsnyheter i revidert nasjonalbudsjett
Beløpsgrensen for verdien av skattefrie gaver i ansettelsesforhold økes fra 600 til 1000 kroner med virkning fra og med 2009. Det vil bli sendt på høring et forslag om å avgrense skattefritaket mot enkelte former for gavekort.
Retten til redusert el-avgift for fjernvarmeprodusenter utvides fra 1. juli 2009 til også å omfatte fjernvarmebedrifter som kan legge frem konsesjon fra Norges vassdrags- og energidirektorat (NVE).
Dokumentavgiftsloven endres slik at den faktiske innløsningssummen benyttes som avgiftsgrunnlag ved innløsning av boligtomter som er festet av staten eller statlig styrte fond.
Gjenstående avrundingsregler i skatteloven oppheves med virkning fra og med ligningen for inntektsåret 2009.
Det tydeliggjøres at blandinger av vann og juice/råsaft av frukt og bær ikke omfattes av avgiften på alkoholfrie drikkevarer.
Konsernbidrag til eller fra særskattepliktige selskaper, som ikke gir fradragsrett for giveren, gjøres skattefrie for mottakeren.
Rederiskatteordningen endres slik at selskaper med gjenværende skattekreditter fra tidligere ordning på nærmere vilkår skal kunne stille sikkerhet til fordel for nærstående.
Skatteloven endres slik at Eksportutvalget for fisk AS blir unntatt fra beskatning fra og med inntektsåret 2006.
Sektoravgiftene til Kredittilsynet økes med 8 millioner kroner i 2009.
Beskatning av selskaper som regnskapsfører i utenlandsk valuta
Selskaper som anvender funksjonell valuta som regnskapsvaluta, må foreta en omregning av hver enkelt post i ligningsskjemaene til norske kroner, og deretter beregne skattemessig resultat i norske kroner, skriver Finansdepartementet i en uttalelse til et advokatfirma. Det følger av regnskapsloven § 3-4 at regnskapsvaluta for årsregnskapet skal være norske kroner eller den valutaen virksomheten i hovedsak er knyttet til (funksjonell valuta). Skatteloven bygger på at verdsettelse og skattlegging skal foretas i norske kroner, slik at transaksjoner og formuesposisjoner i utenlandsk valuta må omregnes til norske kroner for skatteformål. Det er ikke anledning til å beregne skattemessig resultat i funksjonell valuta som så omregnes til norske kroner (nettoinntektsprinsippet).
I den grad en enkelt post i et ligningsskjema består av summen av flere transaksjoner, gjelder omregningsplikten imidlertid bare summen, ikke de enkelte, underliggende transaksjonene. Den nevnte omregningsplikten ved fastsetting av inn- og utgangsverdi bør forstås med denne presisering.
Departementet skriver videre at balanseposter som ikke er pengeposter, skal omregnes til historisk kurs, mens pengeposter skal omregnes til kursen ved regnskapsårets slutt. Videre antar departementet at resultatposter knyttet til lønn og merverdiavgift skal omregnes etter forskrift 1. desember 2004 nr. 1558 om bokføring § 4-2, da det skjer en pliktig regnskapsrapportering til skattemyndighetene av disse beløpene. Det innrapporterte beløpet bør være samsvarende med det beløpet som føres i selvangivelsen. Omregning av øvrige resultatposter skal som hovedregel skje til gjennomsnittskurs.
Ved omregning til norske kroner kan det oppstå såkalte omregningsdifferanser som skyldes at det skattemessige omregnede resultatet ikke samsvarer med endringene i egenkapitalen i løpet av inntektsåret. Dette skyldes at pengepostene i balansen og resultatpostene er omregnet med ulike valutakurser, samt at valutakurser knyttet til pengepostene i balansen kan være endret i løpet av inntektsåret. Slike omregningsdifferanser er som hovedregel skattepliktig valutainntekt eller fradragsberettiget valutatap, jf. skatteloven §§ 5-1, 6-1 første ledd og 6-2.
Momsfradrag og foreldelse
Det har siden 5. utgave 2007 av Merverdiavgiftshåndboken, som utarbeides av Skattedirektoratet, blitt avsagt flere rettsavgjørelser om fradragsrettens grenser og om foreldelse av momsfordringer. På denne bakgrunnen er det utarbeidet en artikkel 1. april 2009 med tittelen «Merverdiavgiftsloven § 21 - fradragsrett for inngående merverdiavgift». Artikkelen tar for seg en rekke spørsmål om momsfradrag og foreldelse og gir en oppsummering over senere tids rettsutvikling på dette området.
Artikkelen er tilgjengelig på skatteetaten.no: skatteetaten.no/Templates/Artikkel.aspx?id=92146
Per Hanstad i strategisk råd for SMB
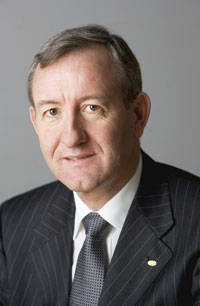
Per Hanstad, adm. dir. i Revisorforeningen, er oppnevnt av Nærings- og handelsdepartementet som medlem av Strategisk råd for små og mellomstore bedrifter.
Nærings- og handelsdepartementet varslet i Innovasjonsmeldingen (St.prp. nr. 7 fra desember 2008) en næringspolitisk strategi for små og mellomstore bedrifter. Ifølge stortingsmeldingen vil departementet «starte en utredning som ikke bare legger vekt på rettslige tilpasninger, men har et bredere perspektiv som omfatter en mer overordnet næringspolitisk strategi for små og mellomstore bedrifter. I den forbindelse vil Nærings- og handelsdepartementet opprette et strategisk råd.» Departementet viser også til at det i de siste årene er rettet større oppmerksomhet mot å kutte administrative kostnader og gjøre det enklere å drive næringsvirksomhet generelt, og for små og mellomstore bedrifter spesielt.
Omfang av uttaksplikt ved boligutvikling
Omfanget av plikten til å beregne uttaksmoms for egenregitjenester i utviklingsfasen er vurdert av Skattedirektoratet i en bindende forhåndsuttalelse 31. mars 2009 (BFU 9/09).
Et entreprenørfirma reiste spørsmål om de måtte beregne uttaksmoms etter merverdiavgiftsloven § 10 fjerde ledd, jf. § 14 tredje ledd, for egenregitjenester i utviklingsfasen, før det er tatt beslutning om at det skal oppføres et egenregibygg på tomten, og om det i så fall også gjelder for byggeprosjekter som ikke blir realisert.
Skattedirektoratet kom til at det forelå plikt til å beregne uttaksmoms fortløpende på alle tjenestene med tomtekjøp, reguleringsarbeid og prosjekteringsarbeid som utføres i egen regi. Tjenestene som gjelder selve salget av de ferdige boligene skal derimot ikke uttaksberegnes, idet salg av fast eiendom faller utenfor avgiftsområdet, jf. merverdiavgiftsloven § 5 a første ledd.
Den bindende forhåndsuttalelsen kan leses i sin helhet på skatteetaten.no: skatteetaten.no/Templates/BindendeForhandsuttalelse.aspx?id=92931
Kvalitetskontrollens opplegg 2009
Kvalitetskontrollens kontrollopplegg for høsten 2009 er klart. Det er få endringer i opplegget for 2009. Det er innført tre nye standarder i 2008 som har krevd mindre endringer i opplegget:
RS 200 Formål og generelle prinsipper for revisjon av regnskap
RS 230 Revisjonsdokumentasjon
SA 3801 Revisors kontroll av og rapportering om grunnlag for skatter og avgifter
Videre er det foretatt noen mindre endringer i retningslinjene fra Kvalitetskontrollutvalget vedrørende godkjenning av interne kvalitetskontrollopplegg. Det er også vedtatt mindre endringer med hensyn til hvordan kontrollene skal gjennomføres i de tilfellene kvalitetskontrollen finner det hensiktsmessig å godkjenne og bygge på samarbeidende revisjonsselskapers egne interne kvalitetskontrollopplegg.
En fullstendig beskrivelse kan leses på revisorforeningen.no
Innspill til endringer i revisorloven
Revisorforeningen har gitt innspill til Finanskomiteen på Stortinget når det gjelder Regjeringens forslag til endringer i revisorloven mv. Lovforslagene er fremmet i Ot.prp. nr. 78 (2008-2009) om gjennomføring av revisjonsdirektivet. Revisorforeningen har i et brev til Finanskomiteen tatt opp behov for enkelte justeringer i lovforslaget.
Revisorforeningen har påpekt behov for justeringer på følgende punkter:
Forslaget til definisjon av «ansvarlig revisor» bør ikke vedtas. Etter forslaget defineres «ansvarlig revisor» som en revisor som oppfyller kravene for å kunne påta seg revisjon av årsregnskap for revisjonspliktige. I flere bestemmelser i loven brukes «ansvarlig revisor» om utpekt ansvarlig revisor på et revisjonsoppdrag. Den foreslåtte definisjonen leder derfor til utilsiktede feil og inkonsistenser. Revisorforeningen har utarbeidet forslag til konkrete justeringer av lovforslaget.
Kravet om rotasjon av revisorer i foretak av allmenn interesse, gjelder også i vesentlige datterselskaper. I proposisjonen er det uttalelser i retning av at dette rotasjonskravet i praksis skal gjelde for alle datterselskaper. Det er behov for å presisere at rotasjonskravet bare gjelder for datterselskaper som driver en betydelig del av virksomheten i konsernet eller som ev. har en annen sentral funksjon i konsernet.
Det må være et vilkår for å kunne fastsette i vedtektene at hele styret skal fungere som revisjonsutvalg i foretak av allmenn interesse, at ingen av styremedlemmene er ledende ansatt i selskapet.
Tredjestatsrevisorer: Det er behov for å justere lovforslaget for å oppfylle EØS-kravene til registrering av revisorer fra land utenfor EØS. Det bør klargjøres at det ikke er krav om å registrere opplysninger om alle norske revisorer med klienter fra tredjeland.
Manglende tekst i tabell
I artikkelen om Regnskap i ideelle organisasjoner: Aktivitetsregnskap og formålskapital i forrige utgave av bladet, falt dessverre noe av teksten ut i tabellen på side 30. Korrekt tabell følger nedenfor:
Sektor |
Mål |
Middel |
Privat sektor |
Tjene penger (profittmaksimere) |
Aktivitet som bidrar til virksomhetens inntjening |
Offentlig sektor |
Aktivitet til beste for innbyggerne |
PengerPolitisk omfordeling av skatteinntekter |
3. sektor |
Aktiviteter til beste for organisasjonens formål |
PengerMedlemskontingenterGaver og bidragEgne inntektsaktiviteterOffentlig tilskudd |
IFRS for børsnoterte foretak som ikke er konsern
Regjeringen foreslår i Ot.prp. nr. 72 (2008-09) en endring i regnskapsloven som innebærer at børsnoterte foretak som ikke utarbeider konsernregnskap, skal ha plikt til å utarbeide årsregnskap etter IFRS. I dag er det plikt til å bruke IFRS i konsernregnskapet til børsnoterte foretak. Børsnoterte foretak som ikke er konsern, har følgelig ikke hatt plikt til å anvende IFRS i regnskapsrapporteringen, men har kunnet velge mellom å utarbeide årsregnskap etter norsk god regnskapsskikk eller IFRS. Regjeringen begrunner forslaget med at det vil bedre sammenlignbarheten av regnskapene til norske utstedere, både nasjonalt og i forhold til utenlandske selskaper som fører regnskapene etter IFRS.
Departementet foreslår at loven skal gjelde for regnskapsår som begynner 1. januar 2011 eller senere.
Finansielle eiendeler og forpliktelser - revidert høringsutkast
NRS utgav i mai 2008 NRS (HU) Finansielle eiendeler og forpliktelser. En arbeidsgruppe nedsatt av NRS har gjennomgått og vurdert høringskommentarene og utarbeidet forslag til revidert høringsutkast. Forslaget ble offentliggjort i mars 2009 og er tilgjengelig på www.regnskapsstiftelsen.no. Det er videre utarbeidet et notat som omtaler endringer fra høringsutkastet fra mai 2008 til forslaget ble offentliggjort i mars 2009. Også dette notatet er tilgjengelig på www.regnskapsstiftelsen.no.
Forslaget til revidert høringsutkast var gjenstand for en åpen høring 17. april 2009. Hovedtyngden av tilbakemeldingene som her ble gitt, var knyttet til forslaget til regulering av sikring. Arbeidsgruppen vil bearbeide forslaget videre på bakgrunn av de synspunktene som ble fremmet. Hvorvidt dokumentet vil bli sendt på ny høring, er ennå ikke helt avklart, men mest sannsynlig vil Norsk RegnskapsStiftelse arbeide for å kunne legge frem en foreløpig standard til Regnskapskonferansen 2009, uten ny høringsrunde.
Ny markedsføringslov
Ny markedsføringslov trådte i kraft 1. juni 2009. I Reservasjonsregisteret, der privatpersoner kan reservere seg mot at deres adresse blir brukt til direkte adressert reklame i posten eller til telefonsalg, blir det nå mulig å legge inn telefonnummer. Næringsdrivende som driver telefonsalg, må etter 1. juni sjekke registeret hver måned. Ved telefonsalg skal det alltid inngås en skriftlig avtale etter samtalen, for eksempel ved at selgeren sender et brev, en e-post eller en sms til forbrukeren. Her skal alle viktige opplysninger gis, for eksempel pris, bindingstid og angrefrist. Bindende avtale er inngått først når forbrukeren har sendt en skriftlig bekreftelse til selgeren. Det blir mulig å reservere seg mot gratis aviser ved at det settes opp et eget oblat på postkassa eller dørmatta: «Nei takk til gratis aviser».
Det blir utrykkelig forbud mot direkte kjøpsoppfordringer til barn, og oppfordringer til barn om å mase på foreldre eller andre voksne om å kjøpe en vare eller tjeneste. Alle regler i loven skal dessuten tolkes strengere dersom barn og unge er målgruppe. Tilgift, altså at man får noe i tillegg når man kjøper en vare eller en tjeneste, blir tillatt i den nye loven.
Justert merverdiavgift - regnskapsmessig behandling
Revisorforeningen har uttalt seg om regnskapmessig behandling av justert merverdiavgift. Skattemessig behandling er også kommentert.
Les uttalelsen på: revisorforeningen.no/?did=9449558
Avvikende regnskapsår
Lignings-ABCen er endret slik at også de som utarbeider årsregnskap frivillig kan benytte avvikende regnskapsår som inntektsår for ligningen når vilkårene i regnskapsloven § 1-7 er oppfylt.
Les mer på: revisorforeningen.no/?did=9451135
Momskompensasjon for tannhelsetjenesten og kommunale fysioterapeuter
Adgangen til momskompensasjon for utgifter til bruk til behandling av voksne betalende pasienter i den offentlige tannhelsetjenesten og for kommunalt ansatte fysioterapeuter ble vurdert i Skattedirektoratets uttalelse 22. april 2009.
Kommunen har kompensasjonsadgang for moms når den tilbyr tannhelsetjeneste som den er lovpålagt å utføre etter tannhelsetjenesteloven § 1-3 første ledd. Slike lovpålagte oppgaver omfatter bl.a. tannhelsetjeneste overfor barn og unge under 18 år og eldre i institusjon. Spørsmålet er om de også har momskompensasjon for utgifter de har til å yte tannhelsetjenester til voksent betalende klientell, jf. tannhelsetjenesteloven § 1-3 annet ledd.
Skattedirektoratet legger i uttalelsen til grunn at kommunen ikke har rett til kompensasjon i tilknytning til de tannhelsetjenestene som utføres etter tannhelsetjenesteloven § 1-3 annet ledd. Direktoratet viser til bestemmelsen som nekter momskompensasjon der virksomheten kan være i konkurranse med virksomhet som ikke er kompensasjonsberettiget, jf. kompl. § 4 annet ledd nr. 4.
Kommunens fysioterapitjeneste er kompensasjonsberettiget, mens privatpraktiserende fysioterapeuter ikke har slik kompensasjonsadgang. Spørsmålet var om dette kunne komme på kant med konkurransebestemmelsen i kompl. § 4 annet ledd nr. 4. Skattedirektoratet kom til at kommunen ikke kan sies å drive økonomisk aktivitet ved å tilby fysioterapitjenester i et marked, og at begrensningen ved konkurranse ikke kom til anvendelse. Med andre ord har kommunen kompensasjonsadgang for moms på utgifter de ansatte fysioterapeuter har, uavhengig av om det kreves egenandel eller ikke.
Gjennomgang av bokføringsregelverket - delrapport III
Delrapport III av Bokføringsstandardstyrets gjennomgang av bokføringsregelverket er nå oversendt Finansdepartementet. I rapporten er de foreslåtte endringene stort sett knyttet til dokumentasjon av bokførte opplysninger, sikring og sikkerhetskopiering av regnskapsmateriale, samt særregler for bank mv. og forsikring.
Flere av endringsforslagene vil etter Bokføringsstandardstyrets mening medføre lettelser for næringslivet.
Det er videre foreslått enkelte endringer som klargjør regelverket, eller som viderefører praksis. Etter Bokføringsstandardstyrets oppfatning, er mange av disse kravene ikke nye, da de også følger av gjeldende regler etter de grunnleggende bokføringsprinsippene i bokføringsloven § 4.
Det er også foreslått noen bestemmelser som vil kunne fremstå som ytterligere krav for de bokføringspliktige. Avhengig av hvilken forståelse som legges til grunn av gjeldende rett, kan også noen av disse kravene oppfattes som presiseringer.
I rapportens punkt 21 er det gitt en nærmere opplisting av hvilke konsekvenser de forskjellige endringsforslagene vil ha for næringslivet.
Les rapporten på: regnskapsstiftelsen.no/?did=9455900
Norsk medlem i ny EFRAG-arbeidsgruppe
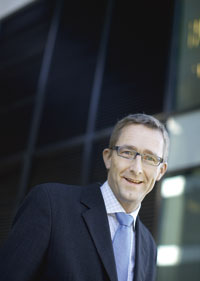
Bjørn Einar Strandberg fra PwC er norsk medlem i en arbeidsgruppe nedsatt av EFRAG for å arbeide med omorganiseringer (business combinations between entities under common control).
De nasjonale standardsetterne for regnskap i Europa har sammen med EFRAG samarbeidet om å utarbeide diskusjonsnotater om aktuelle regnskapsfaglige problemstillinger gjennom PAAinE (Pro-active Accounting Activities in Europe). Ulike standardsettere deltar i prosjektene blant annet ut ifra om de har vært involvert i de aktuelle problemstillingene.
Regnskapsføring av omorganiseringer har vært et tema over mange år i NRS uten at man så langt er blitt enige om én løsning. NRS burde derfor kunne gi gode bidrag til EFRAG-prosjektet samtidig som det kan være håp om at diskusjonene der kan bidra til å finne en norsk løsning. Et mål for arbeidet vil være å bidra til at IASBs hvilende prosjekt om «common control transactions» tas opp igjen.
Om viktigheten av å ha revisor
«Å ha revisjon var en selvfølge allerede fra starten hos oss. Bernhard Madoff brukte en utgammel revisor, vi brukte alltid statsautorisert revisor». Det sa Jan Eiler Fleischer, som i sin tid startet og drev verdipapirfondet Gambak, i en artikkel om den såkalte TA-invest saken i Finansavisen (kilde: Bilag i Finansavisen).


