


Nye regler for verdsettelse av utleid næringseiendom
I skatteopplegget for 2009 ble det vedtatt at utleid næringseiendom skulle verdsettes etter nye regler. Artikkelen ser på de praktiske konsekvensene av de nye reglene.
Primært er dette en formuesverdsettelse som skal skje pr. 1. januar 2010, men for ikke-børsnoterte aksjeselskaper må den nye verdsettelsen legges til grunn allerede for ligningspapirene som sendes inn i disse dager. Årsaken er at når de personlige aksjonærene skal sende inn sin selvangivelse neste år, skal verdsettelsen av deres aksjer baseres på den nye metoden for utleid næringseiendom i aksjeselskapet pr. 1. januar 2009. Bakgrunnen for endringen er at myndighetene mener at ligningsverdiene på fast eiendom ligger betydelig lavere enn eiendommenes markedsverdier. Forholdet mellom ligningsverdi og markedsverdi varierer også mellom landsdeler og innenfor den enkelte kommune.
Unødvendig hast med å innføre den nye verdsettelsesmetoden
Innledningsvis har jeg noen kommentarer til den lange saksbehandlingstiden som er gått med for å få de endelige reglene på plass, samt hvorfor man ikke har kunnet utsette iverksettelsen av reglene med ett år for ikke-børsnoterte aksjeselskaper som har utleid næringseiendom.
Skatteopplegget for 2009 ble presentert i Ot.prp. nr. 1 (2008-2009) 7. oktober 2008. I forslaget var det lagt til grunn at Finansdepartementet skulle gi utfyllende regler til den nye verdsettelsesmetoden i forskrift som skulle sendes på høring. I forarbeidene tok departementet sikte på å fastsette forskriftsbestemmelsene tidligst mulig i 2009. Til tross for at loven ble vedtatt 12. desember 2008 ble ikke forskriftene sendt på høring før 12. februar og endelig vedtatt 31. mars 2009.
Etter denne datoen må Skattedirektoratet utarbeide elektronisk versjon av skjema for formuesverdsettelse av utleid næringseiendom. Den elektroniske løsningen skal etter planen være klar for levering via Altinn i første halvdel av mai 2009.
For næringseiendommer som ikke er utleid, skal man oppjustere ligningsverdien av selskapets næringseiendom med 60 prosent etter at man først har gjort den alminnelige oppjusteringen med 10 prosent for inntektsåret 2008. Samlet oppjustering av gjeldende ligningsverdi fra inntektsåret 2007 til 1. januar 2009 blir dermed 76 prosent for næringseiendommene.
Som det fremgår ovenfor, er den eneste grunnen til at de ikke-børsnoterte aksjeselskapene må fastsette formuesverdien for utleide næringseiendommer etter de nye reglene allerede nå, at den personlige aksjonæren skal få en aksjeverdi til bruk i sin selvangivelse for 2009, som skal leveres i løpet av våren 2010 og som bygger på den nye metoden. Jeg synes den valgte løsningen er dårlig. Det hadde vært mye enklere om man i dette overgangsåret hadde verdsatt de utleide næringseiendommene etter samme løsning som for de ikke utleide eiendommene.
Det ville gitt bedre tid til å få den nye verdsettelsesmetoden på plass, departementet ville hatt bedre tid til å foreberede utkastet til forskriftsbestemmelser samtidig som man kunne gjennomført høringen uten å gi en så knapp høringsfrist som man har måttet gjøre. Vi merker allerede nå på antall henvendelser til Revisorforeningen at de vedtatte reglene er vanskelige å forstå, både for selskapene som har utleide næringseiendommer, og for de rådgiverne som skal bistå selskapene med å fylle ut de nødvendige skjemaene.
Nå må man i løpet av en hektisk årsoppgjørsperiode sette seg inn i helt nye regler, som jeg mener ikke er godt nok gjennomarbeidet, i stedet for å la disse tre i kraft for aksjeselskaper først ved innlevering av selvangivelsen for inntektsåret 2009.
Eiendommer som er utleid i sin helhet
Bruken av reglene vil i de fleste tilfellene ikke by på de store vanskelighetene for eiendommer som er leid ut i sin helhet. Her kjenner man faktiske utleieinntekter og vil relativt greit kunne regne seg frem til beregnet likningsverdi.
Utleie deler av året
Dersom eiendommen bare har vært leid ut deler av 2008, må man omregne utleieinntekten som om eiendommen var utleid i hele 2008. Det gjør man ved å dividere utleieinntekten på faktisk antall utleide måneder og gange med 12.
I noen tilfeller skal man likevel ikke omregne delvis utleie gjennom året til en årsleie. Det gjelder eiendom som ikke er mulig å leie ut i deler av året (sesongavhengig utleie).
Netto husleieinntekt
Netto husleieinntekt finner man deretter ved å ta årets brutto utleieinntekt for eiendommen og gi et standardfradrag for eierkostnader. Man gis dermed ikke fradrag for faktiske kostnader knyttet til driften av eiendommen, men et sjablongfradrag. Dette fradraget fastsettes av Finansdepartementet og for 2008 er det fastsatt til 10 prosent av brutto husleieinntekt. På sikt skal det være gjennomsnitt av samlet brutto husleieinntekt for inntektsåret og de to foregående inntektsårene, men for 2008 og 2009 vil det være de to inntektsårenes faktiske husleieinntekt som benyttes.
I forarbeidene til forskriften om utleid næringseiendom er det kommentert at løpende kostnader i et utleieforhold vil variere i ulike kontraktsforhold. Grovt sett kan kostnadene deles inn i tre hovedkategorier; eierkostnader, felleskostnader og leietakerkostnader. Etter forarbeidene gis det, som angitt ovenfor, et sjablongfradrag på 10 prosent for typiske eierkostnader. I forarbeidene er eierkostnader definert til å være kostnader som utleier har i forbindelse med leieforholdet, og som dekkes gjennom husleien. Som eksempel på eierkostnader nevner departementet utvendig vedlikehold (tak og fasader), utskiftninger av tekniske anlegg, byggforsikring, eiendomsskatt og forvaltningskostnader.
Felleskostnader omtales i forarbeidene som kostnader forbundet med drift av eiendommen, og belastes oftest leietaker i tillegg til husleie etter faktisk bruk (brukeravhengige driftskostnader). Eksempler på felleskostnader er drift og vedlikehold av fellesareal og uteområder. Slike kostnader belastes normalt leietaker uten et fortjenesteelement for utleier.
Slik jeg oppfatter forarbeidene til forskriften, må utleiers innkreving av felleskostnader uten fortjenesteelement trekkes ut av brutto husleieinntekt. Man kunne jo tenke seg at disse tjenestene var fakturert separat fra den/de som leverer disse tjenestene. Ved å redusere husleieinntektene med felleskostnader uten fortjenesteelement, vil det gi tilsvarende løsning som for leietakerkostnader som omfatter renhold, strøm og indre vedlikehold. Disse dekkes regelmessig av leietaker og vil ikke påvirke brutto husleieinntekt.
I rettledningen til RF-1098 post 174, Fradrag for eierkostnader, er det imidlertid formuleringer som kan tolkes slik at man i husleieinntekten også har med betaling for felleskostnader uten fortjenesteelement. Jeg antar imidlertid at formuleringen i rettledningen ikke skal tolkes slik, og holder fast ved at man bør kunne redusere brutto husleieinntekter for de nevnte felleskostnadene uten fortjenesteelement som ikke konkret gjelder utleid areal.
Beregnet utleieverdi
Den netto utleieinntekten man kommer frem til etter å ha redusert med 10 prosent sjablongfradrag for eierkostnader, skal man dividere med en kalkulasjonsfaktor (diskonteringsfaktor) som beregnes av Skattedirektoratet og kunngjøres i januar i året etter inntektsåret. Kalkulasjonsfaktoren fastsettes til årsgjennomsnittet av renten for statsobligasjoner med ti års løpetid i inntektsåret, pluss et (risiko)tillegg på fem prosentpoeng. For 2008 er kalkulasjonsfaktoren 0,095. Bakgrunnen for å benytte en kalkulasjonsfaktor er at man skal komme frem til en beregnet utleieverdi (nåverdi) av eiendommen.
Likningsverdien settes til 40 prosent av beregnet utleieverdi
Det er fra flere hold kommentert at bruk av standardfradrag for eierkostnader på 10 prosent er for lavt og at kalkulasjonsfaktoren burde reflektere forskjellene mellom ulike typer bygg og hvor i landet eiendommene ligger. Til dette kommenterer Finansdepartementet at de uheldige konsekvensene av et enkelt system vil begrenses av at likningsverdien skal fastsettes til 40 prosent av den beregnede markedsverdien.
I tillegg uttaler Finansdepartementet i sine kommentarer til forskriften at sikkerhetsventilen vil sørge for at ingen eiendommer skal få en likningsverdi som er over 60 prosent av markedsverdi.
Sikkerhetsventil 60 prosent av dokumentert markedsverdi
Fra og med 2009 er sikkerhetsventilen redusert fra 80 prosent til 60 prosent. Denne sikkerhetsventilen vil også gjelde ved verdsettelse av næringseiendommer i ikke-børsnoterte aksjeselskaper som selskapene skal innrapportere i årets selvangivelser - (som de personlige eierne skal benytte i sine selvangivelser for inntektsåret 2009). Det følger av takseringsreglene av 18. desember 2008 § 2-1-1 (7).
Når det gjelder bruk av sikkerhetsventilen, refererer jeg fra Lignings-ABC 2008/09 side 197/198. Riktignok omhandler det refererte hvordan man skal dokumentere en eiendoms verdi knyttet til en boligeiendom, men prinsippet må bli det samme for næringseiendommer.
«En nedsettelse forutsetter at skattyter har fremlagt tilstrekkelig dokumentasjon for eiendommens markedsverdi. Markedsverdien kan enten dokumenteres med takst/verdivurdering eller observerbar markedsverdi.
Dokumenteres markedsverdien med takst/verdivurdering, er det et minstekrav at boligen er besiktiget innvendig og utvendig. Takst kan avgis av takstmann som normalt avgir takster i inntektsgivende aktivitet. Benyttes meglers verdivurdering, er det et minstekrav at megler har kjennskap til det aktuelle distriktet. Takster/verdivurderinger som lider av åpenbare feil og mangler, kan settes til side.»
Ut fra det refererte skal man være klar over at det som kreves av dokumentasjon for å dokumentere en eiendoms markedsverdi, vil påføre selskapet store kostnader, og med en frist til 15. juni for innlevering av selvangivelsen, vil mange ikke rekke å gjennomføre nødvendige takseringer/verdivurderinger.
Eiendommer som er delvis utleid
Det enkelte aksjeselskap som delvis benytter lokalene i egen næring og delvis leier dem ut, må først fastslå om den delen av eiendommen som leies ut overstiger 50 prosent av eiendommens samlede omsetningsverdi. Dersom omsetningsverdien på det utleide overstiger 50 prosent av eiendommens samlede omsetningsverdi, må RF-1098 fylles ut. Hvis den utleide delen ikke overstiger 50 prosent av eiendommens omsetningsverdi, skal man foreta en forhøyelse med 10 pluss 60 prosent på eksisterende ligningsverdi.
For å finne ut om utleiedelen overstiger 50 prosent, må man foreta en nødvendig verdimåling av bygget for hhv. utleid del og egen benyttet del. Hvis det viser seg at den utleide verdien overstiger 50 prosent av omsetningsverdien, så skal man ved verdsettelsen av hele bygget «grosse opp» egen benyttet del etter areal og ikke etter omsetningsverdi på de to delene.
Kommer man til at kontorarealet utgjør mer enn 50 prosent av omsetningsverdien, skal man beregne en stipulert utleieinntekt for hele bygget basert på samlet areal for hele bygget. For meg fremstår dette som en unødvendig firkantet regel som kan slå uheldig ut for mange.
Jeg forutsetter at man leier ut 120 m til kontor og selv benytter 200 m til lager/verksted. Faktisk utleieinntekt for kontorlokalene er 150 000. Stipulert utleieinntekt for hele bygget blir: 150 000/120 x 320 = kr 400 000. I dette tilfellet kan man godt tenke seg at faktisk utleie av lager/verksted vil ha en reell utleieverdi som ligger lavere enn utleien av kontordelen til tross for at lager/verksted utgjør et vesentlig større areal enn kontordelen. Så lenge man må foreta vurderingen av utleid del og egen benyttet del basert på den faktiske omsetningsverdien på de to delene, bør man også legge denne verdien til grunn når man skal finne total utleieverdi og ikke «grosse opp» kun basert på areal. Det vil i mange tilfeller kunne slå skjevt ut i disfavør av skattyter. Riktignok uttaler Finansdepartementet i sine forarbeider til forskriften at man da vil kunne benytte sikkerhetsventilen som innebærer at man ikke skal ha en likningsverdi som overstiger 60 prosent av byggets omsetningsverdi.
I høringsomgangen i departementet har det kommet inn et alternativ for selskapene til å kunne kreve en eiendom verdsatt etter de nye verdsettelsesreglene for næringseiendom dersom over 50 prosent av eiendommens areal er utleid, selv om omsetningsverdien på det utleide ikke overstiger 50 prosent av eiendommens samlede verdi. Dette er tatt inn i forskriften § 4-10-2 (2) 2. pkt. I merknadene til forskriften som ble gitt av departementet da forskriften ble kunngjort, uttales det at en slik beregning kan være praktisk når det byr på problemer å fastslå verdiforholdet mellom utleid og ikke utleid areal. Dersom selskapet ønsker å benytte dette alternativet, må de kreve det gjennom å sende inn RF-1098 for den aktuelle eiendommen. Etter min vurdering vil dette alternativet slå ugunstig ut for selskapene i de fleste tilfellene. Hvis de ikke krever denne løsningen etter utleid areal, vil eiendommen bli verdsatt etter eksisterende likningsverdi justert opp med 76 prosent. Gitt at departementets forutsetning for regelendringen er korrekt, skal selskapene likevel få en ligningsverdi som ligger rundt 40 prosent av eiendommens markedsverdi.
Aksjeselskap som leier ut bolig- og fritidseiendommer
I Ot.prp. nr. 1 (2008-2009) ble situasjonen når et aksjeselskap leier ut bolig- og fritidseiendommer kommentert. Hva skal til for at man skal verdsette boliger og fritidseiendommer som næringseiendommer hvis man leier dem ut? Det ble i proposisjonen og i forarbeidene til forskriften lagt til grunn at man måtte vurdere om bolig- og fritidseiendommene ble leid ut i næringsvirksomhet. Bolig- og fritidseiendom for øvrig skulle holdes utenfor forslaget, og verdsettes etter gjeldende regler.
Man skal imidlertid merke seg at slik forskriften nå er vedtatt med merknader fra Finansdepartementet, omfattes også enkeltstående utleie av bolig- eller fritidseiendom i et aksjeselskap av de nye reglene om næringseiendom, hvis selskapet for øvrig driver næringsvirksomhet. Det er følgelig ikke noe krav om at aksjeselskapet må drive utleie av disse eiendommene som skulle tilsi at utleievirksomheten i seg selv er næringsvirksomhet, for at den skjerpede formuesbeskatningen av disse eiendommene skal gjelde.
Dersom aksjeselskapet ikke har annen virksomhet enn utleie av bolig- og fritidseiendommer, må utleien overstige grensen for å være virksomhet før eiendommene skal verdsettes som næringseiendommer. Her henviser jeg til Lignings-ABC 2008/09 side 1329 om utleie av bygninger:
«Det må foretas en helhetsvurdering, men som utgangspunkt kan en gå ut fra at det er virksomhet å leie ut til:
forretningsformål, mer enn ca. 500 kvm, eller
bolig- og fritidsformål, 5 boenheter eller mer»
Nytt verdsettelsesskjema
Det er utarbeidet et nytt skjema, RF-1098, for å fastsette formuesverdien av næringseiendommer som er utleid, helt eller delvis.
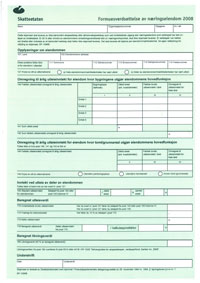
Skjemaet skal fylles ut for hver eiendom/matrikkelenhet selskapet eier og hvor minst 50 prosent av denne eiendommen/matrikkelenhetens omsetningsverdi er utleid. Dersom en eiendom er seksjonert, skal man levere ett skjema pr. seksjon.
Hvis eiendommen inneholder flere bygninger, skal man i post 140 innrapportere alle bygningstyper som måtte befinne seg på eiendommen. Hver enhet har sin linje og skal angis med en tallkode for bygningstype. Jeg kan ikke se hvilken betydning denne klassifiseringen har for å fastsette korrekt formuesverdi for næringseiendommer. Jeg antar at dette er opplysninger som gis av hensyn til en eller annen statistikk.
Ved delvis utleie skal man «grosse opp» ut-leieinntekten basert på areal. Dette skjer også i post 140. Bare det å skaffe frem en slik liten arealdetalj vil kreve en ekstra innsats og kreve tid for selskapene og for rådgiverne som bistår selskapene med disse skjemaene.
Mitt poeng er at alle de opplysningene som strengt tatt ikke er nødvendige for å fastsette formuesverdien for 2008, burde vært droppet i et skjema som kommer så sent i ligningsperioden. Hvis opplysningene er nødvendige for et senere år, får man heller ta dem med når selskapene har bedre tid til å innhente dem.
Noen selskaper er fritatt fra å levere RF-1098 selv om de eier næringseiendommer som er utleid. Det dreier seg om selskaper som i sin helhet eies av et børsnotert selskap. Bakgrunnen er at i de børsnoterte selskapene verdsettes aksjene til kursverdien ved inntektsårets utgang (1. januar i ligningsåret). Verdsettelsen i de underliggende selskapene med næringseiendom vil dermed ikke ha noen betydning for den aksjeverdien den personlige aksjonæren på toppen ev eierkjeden skal benytte. Dette rapporteringsfritaket er tatt inn i FSFIN § 4-12-5.


