


Aktuelt
Styrevalget i DnR
Statsautorisert revisor Norunn Byrkjeland er blitt gjenvalgt som styreleder i Den norske Revisorforening, mens Geir Julsvoll fra PricewaterhouseCoopers ble gjenvalgt som nestleder.
Av styrets øvrige ni medlemmer og tre varamedlemmer sto syv på valg. Styremedlem Marit Baardsgaard og varamedlem Astrid Hunsager trådte ut av styret. Geir Julsvoll, Arne Frogner og Roar Winge ble alle gjenvalgt, Julsvoll for ett, Frogner og Winge for to år.
Snefrid Johansen ble innvalgt som nytt styremedlem for to år. Styremedlemmene Olve Gravråk, Eva Hammersland, Kjell Iversen, Olav Revheim og Jan Willem van Woensel Kooy var ikke på valg.
Som varamedlemmer ble Anita Roarsen (ny), Jan Sverre Isaksen og Geir Arne Vatne (ny) valgt, alle for ett år.
Utvalg mot skatteunndragelser
Det er i statsråd oppnevnt et utvalg mot skatteunndragelser. Utvalget skal ledes av lagdommer Ellen Mo. Fagdirektør Harald Brandsås representerer Revisorforeningen i utvalget. Utvalget skal levere sin utredning med forslag innen 1. oktober 2008.
Utvalget skal gjennomgå sentrale deler av det regelverk og den praksis som ligger til grunn for skatte- og avgiftsmyndighetenes muligheter for å avdekke skatteunndragelser. Utvalget skal komme med forslag til regelendringer og andre tiltak på disse områdene for å styrke innsatsen mot skatteunndragelser.
Utvalget skal som ledd i sitt arbeid også vurdere de utfordringer og problemer som internasjonale forhold skaper i kampen mot skatteunndragelser. Dette gjelder blant annet skjulte midler, inntekter og transaksjoner i utlandet, og behovet for mottiltak overfor skatteparadiser.
Descartes brukerforum
I alt 118 påmeldte hadde funnet veien til Felix konferansesenter på Aker Brygge for å delta på Descartes brukerforum, som ble avholdt 4. juni.Brukerforumet skal være et møtested for gjensidig utveksling av ideer, synspunkter og erfaringer mellom brukerne av metodikken og dem som vedlikeholder og videreutvikler den. Descartes er en revisjonsmetodikk tilpasset de internasjonale revisjonsstandardene.
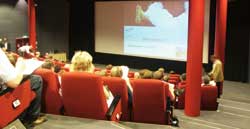
Adm. direktør Per Hanstad i Revisorforeningen innledet blant annet med å si at det nå er nær 2500 brukere av Descartes - som er langt høyere enn det man hadde drømt om. Han lovte samtidig at Revisorforeningen vil jobbe for at Descartes også i fremtiden skal være tilgjengelig for alle norske revisorer. Selv om det i andre europeiske land finnes dokumentasjonsprogrammer for små og mellomstore selskaper, finnes ingen med en integrert metodikk tilsvarende Descartes, sa også Hanstad.
På brukerforumet kom det blant annet også frem at det skal opprettes en arbeidsgruppe bestående blant annet av brukerne som skal være rådgivende for fremtidig utvikling. Det opprettes også en supporttelefon (minuttpris) og det blir da mulig å legge inn supportsaker både via telefon og dagens henvendelsessystem. I den forbindelse ble det oppfordret til at brukerne kun bør legge inn et problem pr. sak, siden det da blir enklere å gi delsvar.
Det kom også frem at mange av de gode innspillene om endringer som kommer fra brukerne, er plukket ut for nærmere analyse.
Nytt om IFRS
4 nye IFRIC-medlemmer
IASCF har oppnevnt 4 nye medlemmer til IFRIC (IASBs tolkningsorgan): Buido Fladt (PricewaterhouseCoopers, Tyskland), Bernd Hacker (Siemens, Tyskland), Darrel Scott (FirstRand Banking Group, Sør Afrika) og Andrew Vials (KPMG, UK).
Regnskapsføring av forsikringskontrakter
Første fase i IASBs prosjekt om regnskapsføring av forsikringskontrakter resulterte i at IASB utga IFRS 4 Forsikringskontrakter i mars 2004. IFRS 4 ble utgitt for å ha en midlertidig regnskapsstandard på plass før europeiske børsnoterte foretak skulle gå over til å anvende IFRS i konsernregnskapene. IASB har nå utgitt et nytt diskusjonsnotat om regnskapsføring av forsikringskontrakter med kommentarfrist 16. november 2007.
IFRS 8-godkjenning utsatt
EU har utsatt godkjenningen av IFRS 8 til tidligst oktober 2007. Med bakgrunn i de innsigelser til standarden som enkelte organisasjoner ga uttrykk for i løpet av IASBs konsultasjonsprosess har representanter for EU-parlamentet bedt om gjennomføring av en grundigere analyse før det tas endelig stilling til godkjenning av standarden for bruk i Europa.
I andre utgave av boken IFRS på norsk ble utkast til oversettelse av IFRS 8 medtatt, fordi på bokens utgivelsestidspunkt var det forventet en snarlig godkjenning av standarden. Utsettelsen betyr i praksis at norske foretak skal bruke reglene i IAS 14 også ved avleggelse av regnskapet for 2. kvartal 2007, og ikke IFRS 8.
Revisjonspliktutvalget er oppnevnt
Lovutvalget som skal vurdere om små foretak skal være unntatt fra revisjonsplikt, er oppnevnt i statsråd. Utvalget skal ledes av professor Rune Sæbø. Adm. direktør Per Hanstad representerer Revisorforeningen i utvalget. Utvalget skal avgi innstilling til Finansdepartementet innen 2. juni 2008.
I en uttalelse i forbindelse med oppnevnelsen sier finansminister Kristin Halvorsen at kreditorer, investorer, skattemyndigheter med flere har behov for å forsikre seg om at informasjonen i foretakenes regnskaper er korrekt. Revisjon er et sentralt virkemiddel for å sikre dette. Samtidig medfører revisjon kostnader for foretakene. For lovpliktig revisjon må det kreves at disse kostnadene står i rimelig forhold til nytten ved revisjon. Videre sier hun at Norge også må vurdere betydningen av at våre naboland, Danmark, Finland og Sverige, nylig har innført eller er i ferd med å innføre unntak fra revisjonsplikt for de minste aksjeselskapene.
Det er lagt vekt på at utvalget bør stå fritt til om det vil foreslå unntak fra revisjonsplikten og hvilke terskelverdier som i så fall bør settes.
Finansministeren påpeker også at i de senere år har en sett en utvikling i retning av at mange norske småbedrifter driver virksomheten sin gjennom norskregistrerte utenlandske selskaper (NUF). Utredningsarbeidet skal sikre likestilling av revisjonsplikt mellom norske aksjeselskaper og NUF"er. I dag har alle norske aksjeselskap revisjonsplikt, mens utenlandske selskaper med NUF-etablering er unntatt fra revisjonsplikt i Norge dersom årlig omsetning er under fem millioner kroner. Utvalget har fått følgende sammensetning basert på forslag fra berørte instanser:
Professor Rune Sæbø, Bergen (leder)
Medlemmer:
Professor Aasmund Eilifsen, Bergen
Seksjonssjef Kjersti Elvestad, Oslo (Kredittilsynet)
Revisjonssjef Else Annie Hansen, Vestvågøy (Landsorganisasjonen)
Adm. dir. Per Hanstad, Oslo (Den norske Revisorforening)
Avdelingsdirektør Ingebjørg Harto, Oslo (Næringslivets Hovedorganisasjon)
Seniorrådgiver Inger Helene Iversen, Sel (Skattedirektoratet)
Adm. dir. Sandra Riise, Oslo (Norges Autoriserte Regnskapsføreres Forening)
Kredittsjef Odd Kristian Stavaas, Trondheim (Finansnæringens Hovedorganisasjon)
Statsautorisert revisor, Ingjald Sørhøy, Oslo (Handels- og servicenæringens hovedorganisasjon)
Førstekonsulent Per Sigvald Wang, Østre Toten (Justisdepartementet)
Regnskapspliktige enkeltpersonforetak og økonomisk kriminalitet
Finansdepartementet legger opp til å sende et forslag til nye forskriftsbestemmelser på høring som vil gi Regnskapsregisteret bedre mulighet til å håndheve innsendingsplikten for enkeltpersonforetak mv. Dette fremkommer i et svarbrev fra finansminister Kristin Halvorsen på spørsmål fra stortingsrepresentant Torbjørn Hansen.
Les mer på: www.revisornett.no/default.aspx?did=9318926
Revidert nasjonalbudsjett 2007
Endringer i artistskatteloven
Regjeringen foreslår en innstramming i artistskatteloven. Etter forslaget skal utenlandske artister og sportsutøvere som flytter til Norge, bli skattlagt etter de alminnelige, progressive satsene i skatteloven for inntekt som er opptjent i Norge året før vedkommende ble skattemessig bosatt i Norge.
Offentliggjøring av skattelistene
Regjeringen foreslår at pressen skal få utlevert fullstendige skattelister. Endringene skal få virkning for skattelistene for inntektsåret 2006, som blir lagt ut til høsten.
Ny individuell pensjonsordning
Finansdepartementet vil følge opp avtalen mellom de tre regjeringspartiene og Høyre, Kristelig Folkeparti og Venstre av 21. mars 2007 og stortingsvedtak 23. april 2007 om å innføre en ny, skattebegunstiget, individuell pensjonsordning.
Avgiftsendringer
Forslag til endringer i merverdiavgiftsloven og kompensasjonsloven
Ta inn i lovteksten at tjenester i form av rett til å overvære strippeforestillinger er merverdiavgiftspliktig fra 1. juli 2007
Utsette fristen for levering av merverdiavgiftsoppgavene for tredje termin med 11 dager fra 20. til 31. august. Endringen vil gjelde for 3. termin 2007.
Utsette fristen for innlevering av kompensasjonsoppgave for tredje periode fra 10. til 20. august. Endringen medfører at fristen for utbetaling av kompensasjon blir forlenget. Endringen vil gjelde fra 1. juli 2007.
Arbeidsgiveravgift
Reduksjon av arbeidsgiveravgiften for transportforetak til redusert sats på 10,6 prosent innenfor fribeløpet i sone I a. For foretak som driver transport på vei er fribeløpet 265 000 kroner per år. For øvrige typer transportforetak er fribeløpet 530 000 kroner per år. Endringene foreslås å få virkning allerede fra 1. januar 2007.
Opphevelse av formuesfritak for livrenteforsikring
Finansdepartementet har kommet med en ny tolkning når det gjelder hvilket beløp som er formuesskattepliktig ved likningen i 2006. Det er kun beløpet som måtte være innbetalt etter 5. oktober 2006 som er formuesskattepliktig.
I forbindelse med den forhåndsutfylte selvangivelsen har noen selskaper innrapportert hele gjenkjøpsverdien av livrenten og ikke bare det beløp som måtte være innbetalt etter 5. oktober 2006. Skattedirektoratet har bedt selskapene om å sende ny og korrekt oppgave til Skattedirektoratet og ny korrekt årsoppgave til forsikringstakerne.
De som har levert selvangivelse uten å rette feilaktig innrapportert beløp kan ifølge Skattedirektoratet forholde seg passive fordi skatteetaten vil sørge for at feilen blir rettet opp. Dersom man selv ikke melder inn det korrekte beløpet, må man kontrollere den skatteavregningen man mottar for å se at korrekt beløp er kommet med ved ligningen.
Forslag til ny NS 4175 om elektronisk fakturering
Standard Norge har lagt ut til høring forslag til en ny Norsk Standard 4175 om elektronisk fakturering. Formålet med standarden er å bidra til forenkling av prosessene omkring elektronisk baserte handelstransaksjoner.
Høringsforslaget kan lastes ned fra www.standard.no og høringsfrist er 15. august 2007. For å kunne laste ned forslaget må du registrere deg som bruker og være pålogget.
Nye mva-regler fra 1. januar 2008
Regjeringen har foreslått nye uttaksregler for fast eiendom og kapitalvarer. Videre er de generelle uttaksreglene for tjenester foreslått endret og vederlagsfrie tjenester på veldedig grunnlag er foreslått fritatt fra uttaks-mva. Forslaget innebærer bl.a.:
Innføring av generelle justeringsbestemmelser for fast eiendom og andre kapitalvarer (større driftsmidler som har lang brukstid):
Inngående mva på oppføring av fast eiendom skal justeres dersom bruken endrer seg de 10 første årene etter at bygget sto ferdig. Det er foreslått en nedre beløpsgrense på 100 000 kroner i inngående merverdiavgift.
Reparasjons- og vedlikeholdskostnader på fast eiendom skal ikke justeres.
De nye justeringsreglene danner grunnlag for at det i budsjettet for 2008 kan foreslås at all næringsmessig utleie av fritidseiendommer (hytter mv.) blir omfattet av merverdiavgiftsloven.
Regelen om oppføring av bygg i såkalt «egenregi» er foreslått endret til å gjelde også byggeledelse
Inngående mva på større kapitalvarer skal justeres ved endret bruk i løpet av 5 år etter anskaffelsen. Det er foreslått en nedre beløpsgrense på kr 50 000.
Uttaks-mva skal beregnes av når den avgiftspliktige har fått fradrag for inngående mva.
Endringer av uttaksreglene for tjenester:
Det skal ikke beregnes uttaks-mva ved uttak av tjenester fra avgiftspliktig del til ikke-avgiftspliktig del av virksomheten. Inngående mva fordeles forholdsmessig mellom avgiftspliktig og ikke-avgiftspliktig del av virksomheten.
Fritak for uttaks-mva for tjenester som ytes vederlagsfritt på veldedig grunnlag, som f.eks. advokattjenester som ytes pro bono. Tjenesten kan ytes personlig eller fra selskaper.
Nye bindende forhåndsuttalelser
Realisasjonsbeskatning når aksjeerverv omgjøres fordi styret ikke samtykker til ervervet (BFU 16/07)
Skattedirektoratet har gitt forhåndsuttalelse knyttet til følgende faktum: Skattyter overførte sine aksjer i B AS til Holding AS etter overgangsregel E. Øvrige aksjer var eid av familie. Før overføringen rettet han en henvendelse til sin onkel og styreleder for å få samtykke til overføringen, jf. aksjeloven § 4-15 annet ledd. Henvendelsen ble ikke besvart og skattyter overførte aksjene innen fristen 31. desember 2005. I februar 2006 krevde onkelen aksjene tilbakeført. Om aksjene ikke ble tilbakeført, ville onkelen gjøre forkjøpsretten gjeldende. Det var uenighet mellom partene om hvordan bestemmelsen skulle forstås og skattyters spørsmål var om en eventuell tilbakeføring, jf. § 4-17, fra Holding AS til han selv ville anses som en realisasjon eller om styrets manglende samtykke til overføringen innebar at tilbakeføringen ikke var å anse som en realisasjon fordi den opprinnelige transaksjonen var ugyldig.
Skattedirektoratet kom frem til at styret i B AS ikke hadde saklig grunn for å nekte samtykke. Dette fordi det følger av § 4-16 annet ledd, at samtykke ikke kan nektes når erververen er den tidligere eiers personlige nærstående, jf. § 1-5 annet ledd nr. 3. Under denne forutsetning kom Skattedirektoratet frem til at en eventuell tilbakeføring av aksjene i B AS fra Holding AS til A, ville fulgt de vanlige regler for realisasjon av aksjer, jf. skatteloven § 5-1, jf. §§ 10-30 flg.
Skatteplikt på godtgjørelse for arbeid i boligsameie (BFU 19/07)
Styreformannen i et boligssameie rettet en forespørsel til Skattedirektoratet om han kunne motta inntil kr 1000 i styrehonorar skattefritt fra hver sameier. Skattedirektoratet konkluderte med at avtalen om verv som styreformann måtte anses for å være en avtale mellom den enkelte sameier og styreformannen. Det ble vist til at at et boligsameie ikke er et eget rettssubjekt og at avtaler privatrettslig anses som inngått mellom oppdragstaker og den enkelte sameier. Dette må også legges til grunn skatterettslig slik at utbetalingen av styrehonorar ikke anses å komme fra sameiet som sådan, men fra den enkelte sameier.
Samlede lønnsutbetalinger fra hver enkelt som ikke overstiger kr 1000 kreves ikke innberettet, jf. forskrift av 30. desember 1983 nr. 1974 § 1 første punktum. Ettersom lønnsinntekt under grensen for innberetning er skattefri, jf. skatteloven § 5-15 første ledd bokstav i, vil godtgjørelsen være skattefri dersom hver sameier ikke utbetaler mer enn kr 1 000, mente direktoratet.
---
Det må presiseres at forhåndsuttalelsen ikke får anvendelse for styrehonorar eller annen lønn fra aksjeselskap, borettslag, ansvarlig selskap eller andre som er selvstendige rettssubjekter. Her vil grensen for skattefri lønnsutbetaling måtte beregnes i forhold til den samlede utbetalingen fra selskapet.
Revisjon «in» blant økonomer
Nyutdannede økonomer vil jobbe i et internasjonalt revisjonsfirma. På økonomistudentenes liste over drømmebedrifter tar revisjonsselskapene Ernst & Young og PricewaterhouseCoopers to av de tre øverste plassene.
Alle de store internasjonale revisjonsselskapene er på listen over topp 25, og alle har de økt sin popularitet fra i fjor. Det er Dagens Næringsliv/Universum som presenterer undersøkelsen, som gjennomføres i 28 land. I Norge har til sammen 3516 studenter deltatt, hvorav 1321 økonomistudenter.
Ønsker sikre jobber i bedrifter med høy etisk standard
Undersøkelsen viser at studentenes preferanser er i endring. Samfunnsansvar og høy etisk standard er viktige og etterspurte egenskaper hos fremtidig arbeidsgiver. Samtidig er det en klar tendens til at færre ønsker å ofre venner og familie for penger, prestisje og karriere. For tredje år på rad viser undersøkelsen økte forventninger til riktig balanse mellom karriere og privatliv.
Rådgivning er «ut»
Rådgivning og bransjer som oppfattes som hektiske, med krav om å jobbe mye, faller i popularitet. Denne tendensen er klar både for økonomi-, ingeniør og IT-studenter. Når revisjons- og konsulentselskapene likevel gjør det bra, forklares det med at studentene forbinder selskapene primært med revisjon, som oppfattes som et attraktivt yrke.
Færre vil bli ledere
Andelen studenter med lederambisjoner er fallende. Tendensen er særlig klar blant kvinnene. Trygghet, interessante arbeidsoppgaver og god balanse mellom privatliv og arbeidsliv anses mer attraktivt enn rask karriere og lederposisjoner.


