



Obligatorisk tjenestepensjon i privat sektor
Norge har som et av de første land i verden fått en lov som pålegger bedrifter å etablere tjenestepensjon for sine ansatte. Artikkelen tar for seg lov om obligatorisk tjenestepensjon for privat sektor. Hvem berøres av den nye loven? Hvilke valgmuligheter har bedriftene? Hvordan er minstekravene? Vil bedrifter som allerede har en pensjonsordning for sine ansatte bli berørt?*Artikkelen er bygd på artikkel tidligere skrevet for Praktisk Økonomi og Finans nr. 4/2005, og er oppdatert etter lovvedtaket.
Bakgrunn: Folketrygden endres
Folketrygden ble etablert i 1967 og er selve ryggraden i det norske sosiale og økonomiske velferdssystemet. Folketrygden står imidlertid overfor en stor utfordring: Folks gjennomsnittlige yrkeskarriere blir stadig kortere, levealderen øker og de barnerike etterkrigsgenerasjonene begynner å nærme seg pensjonsalderen. Dermed må stadig færre yrkesaktive finansiere stadig større pensjonsutbetalinger.
Behovet for å endre pensjonssystemet er åpenbart, og Stortinget gjorde viktige vedtak i forhold til pensjonsreformen i mai 2005. Blant hovedpunktene er at folketrygdpensjonen skal stå i forhold til inntekten gjennom hele livsløpet. Det åpnes for at man kan ta ut pensjon fra folketrygden fra fylte 62 år, men da blir pensjonen lavere enn om man arbeider lenger. For de fleste betyr endringene at pensjonene fra folketrygden blir lavere med det nye systemet. Det gjør at bedriftsbetalt pensjon vil bli stadig viktigere. Nettopp derfor gjorde også Stortinget vedtak om innføring av obligatorisk tjenestepensjon fra 2006.
Tjenestepensjon blir lovpålagt
Stortinget vedtok hovedprinsippene i den nye pensjonsreformen 26. mai 2005. Umiddelbart etter startet arbeidet med å lage en lov om obligatorisk tjenestepensjon, og dette arbeidet resulterte i lov 21. desember 2005 nr. 124 om obligatorisk tjenestepensjon. Loven innebærer at foretak (arbeidsgivere) har plikt til å opprette en pensjonsordning for sine ansatte. Ordningen må oppfylle nærmere angitte minstekrav.
Frist for å etablere tjenestepensjon: Innen 31.12.2006
Bedrifter som ikke har tjenestepensjonsordning for sine ansatte må innføre dette i løpet av 2006. Ordningen skal gjelde fra senest 1.7 2006. Bedriftene kan velge om de vil innføre en pensjonsordning etter lov om foretakspensjon (ytelsesordning, slik f.eks. offentlige pensjonsordninger er) eller etter lov om innskuddspensjon. Pensjonsordningen må minst tilfredsstille minstekravene, og bedriftene får stor fleksibilitet i utforming av ordningen.
Innskudds- og ytelsesbaserte ordninger
I en innskuddsbasert ordning setter bedriften inn et avtalt sparebeløp på den ansattes pensjonskonto. Pensjonsutbetalingene avhenger av hvor mye som er spart og størrelsen på avkastningen underveis.
En ytelsesbasert ordning gir en avtalt pensjonsutbetaling til den ansatte ved pensjonsalder.
Hvilke foretak blir berørt av den nye loven?
Den nye loven vil berøre privat sektor. Loven gjelder for foretak som har:
minst to personer i foretaket som begge har en arbeidstid og lønn som utgjør 75 prosent eller mer av full stilling,
minst én arbeidstaker uten eierinteresser i foretaket som har en arbeidstid og lønn som utgjør 75 prosent eller mer av full stilling, eller
personer i foretaket som hver har en arbeidstid og lønn som utgjør 20 prosent eller mer av full stilling, og som til sammen utfører arbeid som tilsvarer minst to årsverk
Som foretak regnes aksjeselskap, allmennaksjeselskap, ansvarlig selskap, enkeltmannsforetak og ethvert annet rettssubjekt som har arbeidstaker i sin tjeneste. Også foretak uten skatteplikt omfattes av loven. Loven gjelder likevel ikke foretak som har pensjonsordning i henhold til lov eller tariffavtale for statlig eller kommunalt ansatte.
Foretak som ikke har pensjonsordning for sine ansatte vil dermed bli pålagt å etablere dette. Ordningen må tilfredsstille minstekravene som er angitt i loven.
Foretak som allerede har en pensjonsordning, kan videreføre denne dersom den oppfyller minstekravene. Det er antatt at de aller fleste etablerte tjenestepensjonsordninger kan videreføres slik de er. Hvis ordningen ikke er god nok, må den imidlertid forbedres slik at den oppfyller minstekravene.
Krav om medlemskap
Dersom foretaket har plikt til å opprette en pensjonsordning (se punkt « Hvilke foretak blir berørt av den nye loven?»), skal alle ansatte som er fylt 20 år og som har en arbeidstid og lønn som tilsvarer minst 20 prosent av full stilling, være med i pensjonsordningen.
Sesongarbeidere
For sesongarbeidere gjelder samme regel - de som arbeider minst 20 prosent av full stilling i løpet av et kalenderår skal være med i pensjonsordningen. Foretaket har imidlertid adgang til å fastsette i regelverket at sesongarbeidere bare skal opptas som medlem dersom det arbeidet som er utført i løpet av de siste tre årene, minst utgjør en femdel av fulltidsstilling for hvert av årene.
Eldre arbeidstakere
Eldre arbeidstakere omfattes også av loven. Alle eldre arbeidstakere skal være sikret pensjonsopptjening, uavhengig av om deres arbeidsgiver har en ytelses- eller innskuddsordning. Dersom foretaket har en ytelsesordning, har arbeidsgiver adgang til å holde arbeidstakere som ved ansettelse har ti år eller mindre igjen til pensjonsalder, utenfor ordningen. Disse arbeidstakerne skal likevel sikres alderspensjonsopptjening i en innskuddspensjonsordning som oppfyller minstekravene.
Utenlandske arbeidstakere
Loven omfatter bare arbeidstakere som er pliktig medlem av folketrygden. Hovedregelen er at personer bosatt i Norge er pliktige medlemmer i folketrygden.
Frivillig for selvstendige næringsdrivende
Etter ønske fra Stortinget er det nå åpnet for at også enkeltpersonforetak eller selskap hvor kun eier utfører arbeid av et visst omfang kan opprette en tjenestepensjonsordning. Det vil for disse være en adgang til å opprette pensjonsordning, men ingen plikt. Det er likevel spesielle begrensninger som gjelder:
ordningen må være innskuddspensjon
innehaver av foretaket må ha en arbeidstid og lønn som minst tilsvarer 75% av full stilling
ordningen kan ikke være bedre enn minstekravene for obligatorisk tjenestepensjon
Det er altså ikke mulig for selvstendig næringsdrivende å velge en ytelsesordning. For å kunne opprette en ytelsesordning eller ha en ordning som er bedre enn minstekravene, må foretaket oppfylle kravene under punkt «Hvilke foretak blir berørt av den nye loven?».
Stortinget har imidlertid bedt regjeringen vurdere om skattefavorisert pensjonssparing for selvstendig næringsdrivende kan utvides til en øvre grense på 4 prosent i stedet for lovens minimumsgrense på 2 prosent. Denne vurderingen legges frem i revidert nasjonalbudsjett, slik at en eventuell utvidet ordning kan gjøres gjeldende for 2006.
Frivillig for eier av foretaket å delta i pensjonsordningen
Selv om foretaket har plikt til å opprette en pensjonsordning (se pkt. «Hvilke foretak blir berørt av den nye loven?»), kan eier selv velge å stå utenfor ordningen. Tjenestepensjon etter innskuddspensjonsloven og ytelsespensjonsloven er imidlertid spesielt skattegunstig, ettersom foretaket får fradrag for innbetalingen uten at dette blir regnet som skattbar inntekt for medlemmet.
Slik er reglene for foretak med ulike eierformer:
Enkeltpersonsforetak med kun innehaver i foretaket Frivillig å etablere pensjonsordning hvis innehaver arbeider minst 75% av full stilling. Kan kun etablere innskuddsordning etter minstekravene (2% innskudd av lønn 1-12G)
Enkeltpersonforetak med ektefeller/registrert partner Ektefeller / registrerte partnere i enkeltpersonforetak (Felles Bedrift etter skattelovens paragraf 2-11) med deling av næringsinntekt er ikke å anse som ansatte arbeidstakere i eget foretak. Frivillig å etablere pensjonsordning hvis innehaver arbeider minst 75% av full stilling. Kan kun etablere innskuddsordning etter minstekravene (2% innskudd av lønn 1-12G)
Enkeltpersonforetak med ansatte arbeidstakere Foretaket er pålagt obligatorisk tjenestepensjon hvis minst én ansatt arbeidstaker uten eierinteresser har minst 75 prosent stilling og lønn, eller hvis flere arbeidstakere (som hver for seg har minst 1/5 stilling og ellers fyller opptakskravene) samlet utfører 2 årsverk eller mer. Eier/innhaver kan velge hvorvidt han/hun vil være i ordningen mens de ansatte må opptas i ordningen. Ordningen kan være bedre enn minstekravene - også for eier som er med i ordningen.
Ansvarlige selskaper (ANS/DA) med to eller flere innehavere Foretaket er pålagt obligatorisk tjenestepensjon hvis minst én ansatt arbeidstaker uten eierinteresser har minst 75 prosent stilling og lønn, eller hvis flere arbeidstakere (som hver for seg har minst 1/5 stilling og ellers fyller opptakskravene) samlet utfører 2 årsverk eller mer. Eier/innhaver kan velge hvorvidt han/hun vil være i ordningen mens de ansatte må opptas i ordningen. Ordningen kan være bedre enn minstekravene - også for eier som er med i ordningen.
Aksjeselskaper Foretaket er pålagt obligatorisk tjenestepensjon hvis minst én ansatt arbeidstaker uten eierinteresser har minst 75 prosent stilling og lønn, eller hvis flere arbeidstakere (som hver for seg har minst 1/5 stilling og ellers fyller opptakskravene) samlet utfører 2 årsverk eller mer. Eier/innhaver kan velge hvorvidt han/hun vil være i ordningen mens de ansatte må opptas i ordningen. Ordningen kan være bedre enn minstekravene også for eier som er med i ordningen.
Hvilke valgmuligheter har bedriftene?
Bedrifter kan velge om de vil etablere en innskuddsordning eller en ytelsesordning (foretakspensjon). Både innskuddspensjon og ytelsespensjon skal omfatte alderspensjon (minstekrav). Ordningene kan også utvides til å omfatte uføre- og/eller etterlattepensjoner.
Det finnes ulike varianter både av innskuddspensjon og foretakspensjon. Den sentrale forskjellen mellom disse pensjonsordningene knytter seg til hva som er fastsatt på forhånd: foretakets innbetaling til ordningen eller pensjonsytelsene til de ansatte (se figur 1).
Hva er avtalt? |
Pensjon for de ansatte |
Bedriftens betaling |
|
|---|---|---|---|
Innskudds-pensjon |
Innskuddet (sparebeløpet) |
Summen av innskuddene og løpende avkastning |
Årlige innskudd i% av lønn |
Ytelses-pensjon |
Utbetalingen |
En avtalt prosent av sluttlønn |
Årlig betaling kan variere avhengig av oppnådd avkastning |
Figur 1: Innskuddspensjon og ytelsespensjon
Innskuddspensjon
En innskuddsordning innebærer at arbeidsgiveren innbetaler et avtalt årlig beløp - enten et fast kronebeløp eller en viss prosent av ansattes lønn. Dette innskuddet settes inn på den enkelte medarbeiders pensjonskonto og spares samtidig i fond. Innskuddene og avkastningen underveis utgjør til sammen det pensjonsbeløpet som den ansatte får til utbetaling fra fylte 67 år.
For bedriftene har ordningen først og fremst den fordelen at den er oversiktlig, enkel å administrere og gir stabile og forutsigbare kostnader - den innbærer ingen andre forpliktelser enn de årlige innbetalingene. Ettersom innskuddene er «øremerket» den enkelte ansatte og går inn på en individuell pensjonssparekonto, får også han eller hun et konkret forhold til sin egen pensjon. Synligheten og engasjementet rundt ordningen forsterkes ytterligere ved at bedriften kan velge ordninger der den ansatte selv kan være med på å bestemme hvilke fond pengene skal spares i.
Spesielt for yngre ansatte kan en innskuddsordning være fordelaktig, ettersom de får nyte godt av avkastningen på innskuddene over en lang tidsperiode.
Ytelsespensjon
Ytelsesbasert pensjon var det enerådende alternativet for bedriftsbetalt pensjonssparing helt frem til 2001, da innskuddspensjon ble skattemessig likestilt med ytelsespensjon. Hovedprinsippet i en ytelsesbasert ordning er at de ansattes pensjon utgjør en prosentandel av lønnen på pensjoneringstidspunktet, oftest på mellom 60 og 70 prosent av lønnen. Tjenestepensjonen dekker forskjellen mellom en antatt utbetaling fra folketrygden og det avtalte pensjonsbeløpet.
For bedriftene kan innbetalingene til en ytelsesbasert ordning variere underveis, avhengig av den avkastningen forsikringsselskapet oppnår på bedriftens pensjonsmidler. I gode år får bedriftene tilbakeført et overskudd som kan benyttes til finansiering av fremtidige pensjonsinnbetalinger. I perioder med lav avkastning gis en betydelig sikkerhet: Forsikringsselskapet garanterer en viss avkastning (den såkalte grunnlagsrenten), for tiden 3 prosent på nye innbetalinger. Variasjoner i premieinnbetalinger kan motvirkes ved at deler av overskuddet i gode tider settes av til et premiefond, som man trekker fra hvis premieforpliktelsene skulle øke.
For den ansatte gir en ytelsesbasert ordning stor trygghet - pensjonen er garantert som en prosentandel av lønnen. Det er arbeidsgiveren som bærer risikoen for svingninger i premieinnbetalingene.
Forskjellig innbetalingsprofil
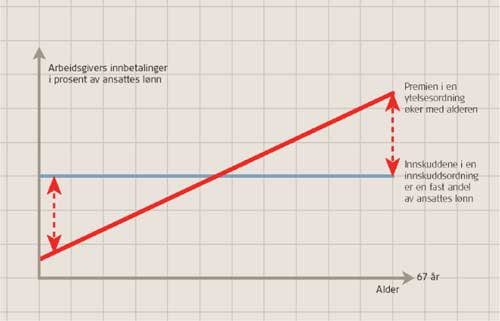
Innskuddspensjon og ytelsespensjon har ulike egenskaper, og det påvirker også innbetalingsprofilen (se figur 2). Over hele opptjeningstiden vil imidlertid innbetalingen være omtrent den samme i en innskudds- som i en ytelsesordning, dersom målet er å oppnå omtrent samme pensjonsutbetaling. Samlet innbetaling påvirkes ikke av valg av type pensjonsordning, men av hvor god ordningen er.
De aller fleste etablerte pensjonsordninger er ytelsesordninger. Lov om innskuddpensjon kom først i 2001. Selv om det siden 2001 er etablert langt flere innskuddsbaserte enn ytelsesbaserte ordninger, er fortsatt de fleste arbeidstakerne med i ytelsesbaserte ordninger. Som følge av forutsigbarheten i kostnadene, forventes imidlertid at de fleste bedriftene som etablerer ordninger etter lov om obligatorisk tjenestepensjon, vil etablere innskuddspensjon.
Premien i en ytelsesordning vil være lavere enn i en innskuddsordning hvis:
gjennomsnittsalderen blant de ansatte er lav
lønnsnivået er lavt (som følge av høy kompensasjonsgrad i folketrygden for lave lønnsnivåer)
lønnsveksten er lav
Og motsatt - innskuddene i en innskuddsordning vil være lavere enn premien i en ytelsesordning hvis:
gjennomsnittsalderen blant de ansatte er høy
lønnsnivået er høyt
lønnsveksten er høy
Minstekrav til obligatorisk tjenestepensjon
Minstekravene gjelder alderspensjon. I tillegg må bedriftene etablere en forsikringsordning som sikrer at sparingen til alderspensjonen fortsetter selv om den ansatte blir ufør, såkalt innskuddsfritak (innskuddsordning) eller premiefritak (ytelsesordning). Dette skal gjelde fra en uføregrad på 20 prosent, og skal gjelde senest fra 1.1.2007.
Minstekravene gjelder for arbeidsgivers innskudd. I tillegg til innskuddene skal arbeidsgiver også dekke forsikringen som sikrer fortsatt sparing ved uførhet samt kostnaden ved administrasjon av ordningen.
Pensjonen skal minimum utbetales over en periode på 10 år.
Minstekrav til innskuddsordning
I en innskuddsordning betaler bedriften inn et visst beløp for hver ansatt. Minstekravene til en innskuddsordning er et innskudd på 2% av lønn mellom 1 G og 12 G.
Med folketrygdens grunnbeløp (G) på 60.699 kroner fra 1.5.2005, blir minstekravene til innskudd som følger:
Lønnsnivå |
Innskudd i kroner |
|---|---|
100 000 |
786 |
200 000 |
2 786 |
300 000 |
4 786 |
400 000 |
6 786 |
500 000 |
8 786 |
600 000 |
10 786 |
700 000 |
12 786 |
728 388 (12G) |
13 354 |
800 000 |
13 354 |
Tabell 1: Minstekrav til årlig innskudd
Bedriften må som nevnt tidligere dekke kostnaden ved å administrere pensjonsordningen. Kostnader ved endring av porteføljen der arbeidstakerne har investeringsvalg kan imidlertid fortsatt dekkes av den ansatte.
Minstekrav til ytelsesordning
I en ytelsesordning skal pensjonsordningen sikre en viss ytelse utover folketrygden. Ytelsen settes vanligvis i forhold til lønn på pensjoneringstidspunktet. Det er vanlig å avtale en kompensasjon i prosent av lønn som inkluderer alderspensjon fra folketrygden.
Siden kompensasjonsgraden i folketrygden faller med økende lønnsnivå, vil utbetalingen fra tjenestepensjonsordningen være høyest for de med høy lønn og lavest for de med lav lønn. Det betyr at selv en god ytelsesordning på 66 prosent av lønn, kan gi lavere kostnad for lavtlønnede enn en innskuddsordning etter minstekravene.
Lovteksten sier at «en klart overveiende del av arbeidstakerne [skal] sikres en alderspensjon som minst tilsvarer alderspensjon fra en pensjonsordning med innskuddspensjon som oppfyller minstekravene». Det betyr at ordningen vil være god nok selv om enkelte av de ansatte ville være bedre tjent med en innskuddsordning.
Det er grunn til å tro at forskriftene vil være mer konkrete når det gjelder minstekrav for ytelsesordninger. Banklovkommisjonen har i sin utredning antydet at for lønn på 4G (vel 240.000 kroner) skal kompensasjonsgraden utgjøre:
minst 9% av lønn ved utbetalingstid på minimum 10 år
minst 7% av lønn ved utbetalingstid på minimum 15 år
minst 5% av lønn ved livsvarig utbetaling
Slike minstekrav tilsvarer en samlet kompensasjonsgrad for tjenestepensjon og beregnet folketrygd som vist i tabellen nedenfor:
|
Grunnpensjon 3/4 G (gifte) |
Grunnpensjon 1 G (enslige) |
|---|---|---|
Beregnet folketrygd |
50% |
56 % |
Samlet kompensasjon ved utbetalingstid... | ||
- 10-15 år |
59 % |
65 % |
- minst 15 år |
57 % |
63 % |
- livsvarig |
55 % |
61 % |
Tabell 2: Samlet kompensasjon inkl. folketrygd. Kilde: NOU 2005: 15
Obligatorisk tjenestepensjon kompenserer for endringer i folketrygden
Dagens unge er vinnerne når det gjelder tjenestepensjon, men «taperne» når det gjelder alderspensjon fra folketrygden. Dette skyldes at de vil merke effekten sterkest hvis levealderen fortsetter å stige.
Stortinget har vedtatt at det skal innføres såkalt levealdersjustering (delingstall) i folketrygden. Det betyr at dersom levealderen fortsetter å stige, må vi i fremtiden utsette pensjoneringen for å beholde dagens pensjonsnivå. Hvis vi ikke jobber lenger, vil den årlige alderspensjonen bli lavere fordi den oppsparte pensjonen skal fordeles over flere år. Regjeringen har lagt til grunn at levealderen vil stige med 1 år pr. tiår. For å kompensere dette, må vi jobbe 8 måneder lenger for hvert år levealderen stiger. Alternativt blir pensjonen lavere.
Figur 3 viser samlet pensjonsutbetaling for ulike aldersgrupper som får innført obligatorisk tjenestepensjon fra 2006. For alle utbetales pensjonen fra 67 år, og alle har 43 yrkesaktive år bak seg ved pensjonsalder 67 år. Pensjon fra tjenestepensjonsordningen utbetales over 10 år.
60-åringen vil pensjoneres rundt 2010, og vil ikke få noen effekt av levealdersjusteringen. Samtidig er utbetalingen fra tjenestepensjonsordningen begrenset ettersom den kun har vart noen få år før pensjoneringstidspunktet.
40-åringen pensjoneres rundt 2030, og 20-åringen rundt 2050. Effekten av folketrygdens levealdersjustering vil være størst for 20-åringen. Dette kompenseres gjennom høyere opptjening fra den obligatoriske tjenestepensjonen, slik at samlet pensjon likevel blir omtrent som for 60-åringen.
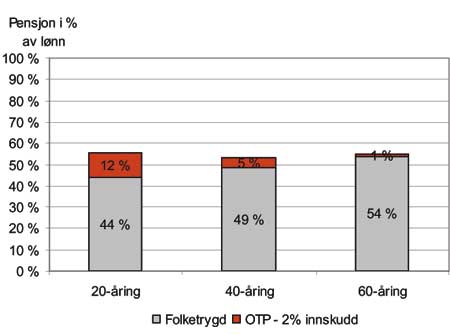
Forutsetninger: Pensjoneringsalder 67 år, jobbstart 24 år, folketrygd inkl. levealdersjustering, lønn 300.000 kroner, 3 % realavkastning, 10 års utbetaling fra tjenestepensjon. Kilde: Storebrand
Slik er minstekravene for obligatorisk tjenestepensjon:
Obligatorisk tjenestepensjon omfatter kun alderspensjon.
Bedriftene kan velge mellom innskuddspensjon og ytelsespensjon.
Minstekrav for innskuddspensjon er innskudd på 2 prosent av lønn mellom 1- 12G. G er folketrygdens grunnbeløp, og tilsvarer 60.699 kroner fra 1.5.2005.
Velges en foretakspensjonsordning (ytelsesordning) med livsvarig utbetaling, må denne trolig gi en kompensasjonsgrad på minst 5 prosent av lønn i tillegg til folketrygden.
I tillegg skal ordningen omfatte innskuddsfritak/premiefritak (fortsatt sparing til alderspensjon) ved uførhet.
Administrasjonskostnader skal som hovedregel dekkes av arbeidsgiver
Minstekravene gjelder bedriften. Det kan avtales arbeidstakertilskudd utover minstekravet for å forbedre pensjonsordningen.
Det åpnes for at også selvstendig næringsdrivende kan etablere en innskuddsordning. Her gjelder spesielle begrensninger.
Hvordan kan de ansatte få en bedre ordning enn minstekravene?
Det er fullt mulig å etablere en bedre pensjonsordning enn minstekravene tilsier. Minstekravene til obligatorisk tjenestepensjon gjelder bedriftens innskudd, og kan ikke deles med de ansatte. Dersom bedriftene ikke har råd til mer enn minstekrav, kan de ansatte likevel sikre en bedre ordning gjennom spleiselag. Slik kan innskuddene fordeles mellom bedriften og de ansatte:
Innskudds-nivå |
Bedrift (min) |
Ansatt (maks) |
|---|---|---|
2 % |
2 % |
- |
3 % |
2 % |
1 % |
4 % |
2 % |
2 % |
5 % |
2,5 % |
2,5 % |
Arbeidstakertilskudd må gjelde kollektivt for alle medlemmene i pensjonsordingen. Det er altså ikke åpnet for at det enkelte medlem på individuell basis skal kunne betale inn til bedriftens pensjonsordning.
Slik er reglene for arbeidstakertilskudd:
Bestemmelser om innskudd fra arbeidstaker skal fastsettes av foretaket i pensjonsordningens regelverk
Arbeidstakerinnskudd må gjelde på lik linje for samtlige medlemmer
Innskuddsplanen må fastsette bestemmelser om hvordan innskuddet fra arbeidstaker skal betales (f.eks. lønnstrekk)
Ansatte kan bidra med inntil halvparten av samlet innskudd fastsatt i innskuddsplanen. Minstekravene til obligatorisk tjenestepensjon må uansett dekkes av foretaket
Øvre grense for årlige innskudd fra hver arbeidstaker er 4 % av lønn
Samlet innskudd fra arbeidsgiver og arbeidstaker må holdes innenfor maksimalgrensene for innskudd (5 % / 8 %)
Skattemessig gir arbeidstakerinnskudd rett til fradrag i alminnelig inntekt (redusert skatt tilsvarer 28 % av innskuddet). Dette fradraget kommer i tillegg til eventuell individuell pensjonssparing.
Hva med eksisterende pensjonsordninger?
Stortinget vedtok å bygge lov om obligatorisk tjenestepensjon på eksisterende lovverk. Alle etablerte pensjonsordninger må også tilfredsstille minstekravene, og de fleste tjenestepensjonsordningene gjør det allerede. Dermed vil trolig bare et fåtall bedrifter med etablerte pensjonsordninger bli direkte berørt av den nye loven. Bedrifter som er usikre på om deres tjenestepensjonsordning oppfyller de nye minstekravene, bør kontakte sin pensjonsleverandør.
Fristen for å tilfredsstille minstekravene er den samme som for bedrifter uten pensjonsordning i dag: i løpet av 2006 og med økonomisk virkning fra 1. juli 2006.
Også for eksisterende pensjonsordninger er det åpning for et spleiselag mellom bedriften og de ansatte for å få en bedre ordning enn minstekravene.
Senket innskuddsgrense for innskuddsordninger
Innskuddsgrensen senkes til 1G også for eksisterende ordninger. Dette vil forbedre pensjonsordningen spesielt for lavtlønnede, slik politikerne har vært opptatt av, og vil gjøre det langt enklere å vurdere om eksisterende ordninger er gode nok. Det betyr imidlertid at alle eksisterende innskuddsordninger må endres slik at innskuddene starter fra 1G. Det er opp til bedriftene om dette vil gi en økt økonomisk belastning. Bedrifter med gode ordninger kan velge å redusere innskuddsprosenten slik at bedriftens kostnader blir uendret.
I tillegg må bedriftene etablere en forsikringsordning som sikrer at sparingen til alderspensjonen fortsetter selv om den ansatte blir ufør, et såkalt innskuddsfritak. Innskuddsfritaket skal gjelde fra 1.1.2007. De fleste bedriftene med innskuddspensjon har allerede innskuddsfritak som en del av innskuddspensjonsordningen.
Uføre- og etterlattedekninger kan ikke kompensere for minstekrav
Minstekravene gjelder kun alderspensjon. De fleste etablerte tjenestepensjonsordninger har i tillegg uføre- og etterlattedekninger som i sum gjør ordningene bedre enn minstekravene. Slike dekninger kan imidlertid ikke kompensere for at alderspensjonen eventuelt er lavere enn minstekravet. Dersom nivået for alderspensjon er lavere enn minstekravet, må ordningen forbedres - selv om den inneholder elementer utover minstekravene.
Eldre arbeidstakere i ytelsesordninger
Eldre arbeidstakere er i foretakspensjonsloven definert som arbeidstakere som har ti år eller mindre igjen til pensjonsalder. Ved ansettelse kan arbeidsgiver etter reglene i foretakspensjonsloven (§3-9 annet ledd) holde disse arbeidstakerne utenfor en ytelsesbaserte ordning.
Etter lov om obligatorisk tjenestepensjon må bedriften opprette en innskuddspensjonsordning som oppfyller minstekravene for disse eldre arbeidstakerne. Dermed vil alle eldre arbeidstakere være sikret pensjonsopptjening, uavhengig av om deres arbeidsgiver har en ytelses- eller innskuddsordning.
Folketrygd og tjenestepensjon i samspill
Da folketrygden ble innført i 1967, var intensjonen at alle skulle få en pensjon lik to tredeler av lønnen, slik tilfellet er for ansatte i stat og kommune. Man antok at markedet for arbeidsgiverbetalte tjenestepensjoner ville falle bort.
Innføringen av obligatorisk tjenestepensjon en en erkjennelse av at det ikke gikk slik man trodde i 1967. I fremtidens pensjonssystem vil tjenestepensjon utgjøre en viktig del av den samlede pensjonen for oss alle.


