


Aktuelt
På utdanningsmesse for tredje gang
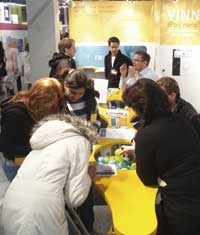
For tredje år på rad deltok Revisorforeningen på messen Jobb & Utdanning på Lillestrøm. Responsen var svært god og interessen for yrket og utdanningen upåklagelig. Mer enn 25 000 personer besøkte årets messe.
I løpet av de fire dagene messen varte vekslet 11 personer fra Inter Revisjon, KPMG, BDO Revico, Deloitte, Ernst & Young og Revisorforeningen på å betjene standen.
Interessen var stor for å delta på vår uhøytidlige kunnskapskonkurranse om revisjon og revisorer, sier Stephen Bråthen i Revisorforeningen. De 670 som deltok i konkurransen vet garantert mye mer om revisorer og revisjon enn da de kom, sier han.
Heldige vinnere av konkurransen var Simen Svindal og Anne Lystad som begge fikk en iPod Nano. Vi gratulerer!
BDO Revico og Noraudit fusjonerer
BDO Revico og Noraudit fusjonerer og tar navnet BDO Noraudit. Selskapet blir det fjerde største revisjonsselskapet i Norge. Noraudit har tidligere fusjonert med Dybwad Revisjon.
Ekstraskatt på lån
Fra og med 2006 er det innført regler som kan gi ekstra skatt for renter på personlige lån til selskaper som omfattes av aksjonærmodellen og deltakermodellen. For januar og februar 2006 er skjermingsrenten 1,7 prosent.
Reglene gjelder for renter på lån fra personlig skattyter til aksjeselskap, allmennaksjeselskap, likestilt selskap og sammenslutning, tilsvarende utenlandsk selskap, samt til deltakerlignet selskap. Bestemmelsen gjelder ikke for lån knyttet til mengdegjeldsbrev og innskudd i bank. Den alminnelige skatteplikten for renteinntekter gjelder fortsatt. De nye reglene går ut på at i tillegg skal renteinntektene, ut over et fastsatt skjermingsfradrag, beskattes en gang til som alminnelig inntekt. Selskapet må gi opplysninger til ligningsmyndighetene årlig om lånesaldo ved inngangen til hver kalendermåned.
Regnskapskontrollen i 2005
Rundskriv nr. 5/2006 fra Kredittilsynet omhandler enkelte regnskapsmessige forhold basert på regnskapskontrollen i 2005. I rundskrivet omtales delårsrapportering, overgang til IFRS, virkelig verdi, kontrollbegrepet i forhold til konserndefinisjon og FoU. Rundskrivet har i første rekke relevans for foretak som anvender IFRS.
Bevaringsverdige eiendeler
Accounting Standards Board (ASB) i Storbritannia har utgitt et diskusjonsnotat «Heritage Assets: can accounting do better?» som omhandler spørsmål om balanseføring av bevaringsverdige eiendeler (heritage assets). International Public Sector Accounting Standards Board (IPSASB), den internasjonale standardsetteren for offentlig sektor, planlegger å utgi et konsultasjonsnotat som i stor grad vil bygge på forslagene i det engelske diskusjonsnotatet. NRS har omtalt bevaringsverdige eiendeler i punkt 7.2.5 i høringsutkastet til regnskapsstandard om god regnskapsskikk for ideelle organisasjoner.
Regnskapsstandardstyret samlet
Det nye regnskapsstandardstyret (RSS), som erstatter fagorganet i Norsk Regnskapsstiftelse, har vært samlet for første gang. RSS skal fortsette arbeidet med å vedlikeholde norske regnskapsstandarder, følge utviklingen av IFRS og delta i arbeidet med forenklet IFRS i Norge samt fastsette standarder for små foretak og ideelle organisasjoner.
Samleforskrift til regnskapsloven
En samleforskrift til regnskapsloven har vært på høring. DnR støtter i sitt høringssvar at det innføres en slik samleforskrift til regnskapsloven. DnR ber departementet vurdere om forskrift om årsregnskap og årsberetning for borettslag også bør innarbeides i samleforskriften. Forskrifter tilknyttet finanssektoren og IFRS-forskriften inngår ikke i den foreslåtte samleforskriften.
Tilpasninger ved overgang fra kategorien små foretak til øvrige foretak
Som en del av samleforskriften foreslås det å innføre regler i forskriften om tilpasninger ved overgang fra kategorien små foretak til øvrige foretak. DnR foreslår at det gis ytterligere forenklinger ved omarbeiding av inngående balanse ved at:
Ombyttbare finansielle eiendeler kan tilordnes anskaffelseskost etter FIFO-metoden
Kostnadsførte faste tilvirkningskostnader på egentilvirkede driftsmidler som er ferdigstilt før tidspunkt for inngående balanse kan unnlates balanseført
Regnskapsmessig gjennomførte fusjoner eller fisjoner som er videreført til balanseførte verdier kan unnlates å omarbeides
Inngåtte avtaler om aksjebasert avlønning som ikke tidligere har vært kostnadsført kan unnlates kostnadsført
DnR foreslår også at slike foretak ved overgangen kan unnlate å utarbeide sammenligningstall til resultatregnskapet i konsernregnskapet dersom foretaket ikke tidligere har utarbeidet konsernregnskap
Statlige regnskapsstandarder
Finansdepartementet har et pågående arbeid med å utvikle regnskapsstandarder for staten etter periodiseringsprinsippet, og har ved utgangen av desember 2005 fastsatt åtte standarder og veiledningsnotater som foreløpige standarder som skal legges til grunn i pilotprosjektet:
Ramme for kontokoder (kontoplan)
SRS 1 Oppstillingsplaner for resultatregnskap og balanse
SRS 2 Kontantstrømoppstilling
SRS 9 Transaksjonsbaserte inntekter
SRS 10 Regnskapsføring av inntekter fra bevilgninger
Notat om periodisering av personalkostnader og pensjon
Notat om regnskapsføring av varige driftsmidler
Notat om beholdninger
Nyansettelser i Revisorforeningen
Oddvar Snipsøyr og Paal Braanaas er ansatt i Den norske Revisorforening. Oddvar er ansatt som fagsjef revisjon. Han er statsautorisert revisor, 37 år og kommer fra stillingen som CFO i SBS Broadcastings radiovirksomhet i Norge. Oddvar har tidligere arbeidet i Andersen, Schibsted ASA og PwC. Tidspunkt for tiltredelse er ikke bestemt.
Paal er ansatt som skatterådgiver. Han er født i 1963 og har juridisk embetseksamen (1990). Han kommer fra jobben som rådgiver ved Oslo ligningskontor. Paal har tidligere hatt vikariat i fagavdelingen i Den norske Revisorforening. Han tiltrer stillingen i mars.
Regnskapslovendringer gjeldende fra 2005 eller 2006?
Boken Regnskapsloven - En presentasjon av lovendringene vedtatt høsten 2004 og våren 2005, som er utgitt på DnR forlaget, gir en oversikt over hvilke endringer som har virkning for 2005 og hvilke som har virkning for 2006. Boken ble utgitt i september 2005. Den omtaler visse bestemmelser som ikke var trådt i kraft da boken ble utgitt, men disse er trådt i kraft i ettertid. Dette gjelder bestemmelser om IFRS i selskapsregnskapet, endringer i regnskapsloven § 3-4 om valuta, overgangsbestemmelse om forenklet anvendelse av IFRS og overgangsregel om utsettelse av plikt til IFRS-konsernregnskap for visse børsnoterte foretak. I tillegg er det i ettertid innført et nytt notekrav i regnskapsloven knyttet til obligatorisk tjenestepensjon, som har virkning for regnskapsåret 2006.
Ny revisjonsstandard om nærstående parter foreslås av IAASB
Den nye standarden skal erstatte eksisterende standard om samme tema. Den nye standarden stiller økte krav til gjennomføring av revisjonshandlinger ved revisjon av nærstående parter. I grove trekk krever standarden at revisor innhenter en oversikt over nærstående parter fra foretaket, utfører nærmere angitte revisjonshandlinger for å vurdere om oversikten er fullstendig, utfører nærmere angitte revisjonshandlinger for å se om det finnes transaksjoner med nærstående parter og utfører revisjonshandlinger for å vurdere behandlingen av transaksjoner med nærstående parter i regnskapet. Standarden som er på høring finnes på www.iaasb.org.
IFRS i norske 2005-årsregnskaper
Forordning (EF) nr. 108/2006 ble formelt godkjent for bruk i EU og fastsatt som del av den norsk IFRS-6. februar 2006. Forordningen inneholder blant annet IFRS 7 Finansielle instrumenter.
EU-kommisjonen har uttalt at hvis et IASB dokument er godkjent (endorsed) og publisert i Official Journal etter balansedagen, men før regnskapet avlegges, kan det regnes som godkjent for anvendelse i årsregnskapet hvis anvendelse før dato for godkjenning er tillatt, både av forordningen som setter reglene i kraft og det relaterte IASB-dokumentet. Tilsvarende vil gjelde i Norge når endringene er fastsatt som del av den norske IFRS-forskriften.
Lovteknikken for fastsettelse av IFRS-forskriften er at endringer ikke innarbeides i opprinnelig tekst til konsolidert versjon. Dette er bygget på lovgivningsteknikken for disse forordninger i EU. DnR er i ferd med å utarbeide en konsolidert versjon av IFRS på norsk som vil utgis som bok innen kort tid.
Pr. 31. januar 2006 har IASB/IFRIC vedtatt en endring i en standard og utgitt to fortolkninger, som ennå ikke er godkjent i EU og Norge. Dette er «IFRIC 7 Applying the Restatement Approach under IAS 29 Financial Reporting in Hyperinflationary Economies (November 2005)», «IFRIC 8 Scope of IFRS 2 (januar 2006)» og endringer i «IAS 21 The Effects of Changes In Foreign Exchange Rates (desember 2005)».
Nytt fra IASB og IFRIC
International Accounting Standards Board (IASB) søker etter kandidater i forbindelse med utskiftninger i styret. Styreperioden utløper i juni 2006 for fire av medlemmene. Alle fire har mulighet til å bli gjenvalgt for en ny periode, men ett av medlemmene (professor Geoffrey Whittington) har takket nei til gjenvalg. Videre har det nordiske medlemmet (Trustee) av IASC Foundation, Jens Røder fra PwC i Danmark, trukket seg med virkning fra mars 2006. IASC Foundation søker nå hans etterfølger.
Ny fortolkning om virkeområdet til IFRS 2
«IFRIC 8 Scope of IFRS 2» klargjør at IFRS 2 Aksjebasert betaling gjelder for kontrakter hvor selskapet har aksjebaserte betalingstransaksjoner som tilsynelatende ikke har eller kun har ubetydelig motytelse. Hvis motytelsen synes å være mindre enn virkelig verdi av egenkapitalinstrumentet selskapet yter eller forpliktelsen som oppstår, er det et tegn på at det har vært eller vil bli mottatt annet vederlag i tillegg. Derfor gjelder IFRS 2 i slike situasjoner.
Endringer i IFRS 2 Aksjebasert betaling
IASB foreslår i et høringsforslag at innvinningsbetingelser kun skal kunne omfatte tjenestebetingelser og inntjeningsbetingelser. Andre vilkår ved en aksjebasert betalingsordning må inkluderes ved beregning av virkelig verdi på tildelingstidspunktet (virkelig verdi inkluderer også markedsrelaterte inntjeningsbetingelser). Videre foreslås det at alle kanselleringer bør ha samme regnskapsføring enten om det er foretaket eller andre parter som kansellerer avtalen.
Høringsutkast om segmentrapportering
IASB foreslår endringer i standarden for segmentrapportering, ED 8 Operating Segment. Høringsutkastet er et resultat av IASBs sammenligning av IAS 14 Segmentrapportering og den amerikanske standarden SFAS 131 Disclosures about Segments of an Enterprise and Related Information.
Diskusjonsnotat om reversering av nedskrivning i delårsrapportering
«D18 Interim Financial Reporting and Impairment» omhandler interaksjonen mellom IAS 34 Delårsrapportering og to andre standarder, IAS 36 Verdifall på eiendeler og IAS 39 Finansielle instrumenter - innregning og måling. Forslaget klargjør at et foretak ikke kan reversere en kostnadsføring for verdifall på goodwill, investering i et egenkapitalinstrument eller i en finansiell eiendel regnskapsført til kost, som er foretatt i en tidligere delårsperiode i senere delårs- og årsregnskaper. Konsekvensen er at i spesielle tilfeller kan regnskapsføringen i årsregnskapet påvirkes av hvor ofte det avlegges delårsrapporter.
Spesifikasjon av revisors honorar i noter
Fra og med regnskapsåret 2005 er det blitt et krav for foretak som ikke er små, å spesifisere revisjon og andre tjenester fra revisor i følgende grupper:
lovpålagt revisjon,
andre attestasjonstjenester,
skatterådgivning og
andre tjenester utenfor revisjonen.
Bakgrunnen for det nye spesifikasjonskravet i regnskapsloven er blant annet implementering av elementer fra EU-rekommandasjonen om grunnleggende prinsipper for revisors uavhengighet. Begrepet lovpålagt revisjon må forstås som lovpålagt revisjon av årsregnskap og konsernregnskap. Det er i den forbindelse naturlig å inkludere revisjon av delårsrapporter, da revisjonen av årsregnskapet vil bygge på denne revisjonen. De revisjonshandlinger som kreves for å medunderskrive på ligningspapirene, vil også følge av lov og god revisjonsskikk. Hva som i noter skal vises som «lovpålagt revisjon», vil etter dette normalt være tjenester som omfattes av forskrift om revisjon og revisorer § 4-3 nr. 1 og 2. «Andre attestasjonstjenester» vil være tjenester som faller inn under forskriften § 4-3 nr. 3. Dette gjelder attestasjoner i henhold til lov, forskrift eller krav fra offentlige myndigheter. Ut over dette omfatter «andre attestasjonstjenester» bare attestasjoner som avgis overfor tredjeparter. Honorar som knyttes til attestasjoner og lignende som avgis eksempelvis i forhold til selskapets generalforsamling, skal da vises som «Andre tjenester utenfor revisjonen». «Skatterådgivning» og «Andre tjenester utenfor revisjonen» vil omfatte tjenester som revisor kan tilby innenfor revisorloven § 4-5 med tilhørende forskriftsbestemmelser.
6 millioner til forskning innen revisjon
Revisorforeningen har i samarbeid med Norges Handelshøyskole etablert et stipendprogram til fremme av doktorgradsutdanning og forskningsaktivitet innen revisjon og intern kontroll. Gaven fra Revisorforeningen på 6 millioner kroner er blant de aller største gaver som er gitt til et stipendprogram ved en vitenskapelig høyskole i Norge.Stipendprogrammet er forbeholdt stipendiater ved NHH og innebærer at kandidatene får et ekstra tilskudd, utover stipendiatstillingen, til å gjennomføre doktorgradsutdanning. Stipendet er begrenset oppad til 1 million kroner pr. kandidat.
Nytt fra Norsk RegnskapsStiftelse
NRS Årsberetning
Oppdatert standard for årsberetning er nå på høring. Nyhetene er i det vesentligste knyttet til regnskapslovendringer som har virkning for regnskapsåret 2005. Innholdet i høringsutkastet bør derfor med to unntak legges til grunn for årsberetningen for 2005. Krav til opplysninger i årsberetningen om forsknings- og utviklingsaktiviteter (del av punkt 2.5) og adgangen til å gi opplysningene om godtgjørelse til ledende personer i en egen rapport som inngår i årsberetningen i stedet for å gi opplysningene i noter (punkt 2.11), gjelder fra og med regnskapsåret 2006.
Det fremgår av høringsutkastet at dersom resultatdisponeringen ikke fremgår av årsregnskapet, skal det opplyses om den i årsberetningen. En bør i den sammenheng være oppmerksom på at for regnskapsåret 2005 må eventuell avsetning til fond for vurderingsforskjeller, foreslått utbytte og avgitt konsernbidrag uansett fremgå i tilknytning til resultatregnskapet. Dette skyldes at endringene i regnskapsloven § 6-1 først har virkning for regnskapsåret 2006.
IFRS i konsernregnskapet og god regnskapsskikk i selskapsregnskapet
«NRS(D) Enkelte forskjeller mellom selskapsregnskaper som avlegges etter regnskapsloven kapittel 3 til 7 og konsernregnskap etter IFRS» gir veiledning om muligheten for samordning mellom selskapsregnskap og konsernregnskap, og hvordan eventuell tilpasning av selskapsregnskapene skal regnskapsføres. Flere av de løsninger som følger av IFRS, og som beskrives i notatet, er innenfor vurderingsreglene i regnskapsloven kapittel 4 og 5, og kan anvendes av alle foretak som avlegger regnskap etter regnskapsloven kapittel 3-7. Notatet diskuterer problemstillinger innenfor områdene varige driftsmidler og utsatt skatt/skattefordel.
Notatet gjelder for foretak som anvender IFRS for første gang i 2005.
Boken Norske RegnskapsStandarder 2005-2006
Norske RegnskapsStandarder 2005-2006 er utgitt i februar 2006. Boken er oppdatert med endringer i regnskapsstandardene i 2005 og januar 2006 og inneholder også «NRS(HU) Årsberetning» og «NRS(D) Enkelte forskjeller mellom selskapsregnskaper som avlegges etter regnskapsloven kapittel 3 til 7 og konsernregnskap etter IFRS». Boken kan bestilles på www.regnskapsstiftelsen.no.
IFR Academy
Norsk RegnskapsStiftelse arrangerer opplæringsprogrammet IFRA for 6. gang i april til juni 2006, med oppstart 20. april. Programmet som går over 7 dager, med mulighet for ytterligere fordypning på inntil 4 dager, tar for seg de mest sentrale standardene samt rammeverket som de internasjonale standardene bygger på. Foreleserne bidrar også med sine praktiske erfaringer med anvendelse av standardene. Påmelding gjøres på www.regnskapsstiftelsen.no.
Revisors bokføring og fakturering
DnR omhandler revisors bokføring og fakturering i DnRS sirkulære 2006-6. Bokføringsloven og bokføringsforskriften stiller krav til innholdet i en salgsdokumentasjon. Revisorloven § 5-3 tredje ledd krever at rådgivning og andre tjenester skal faktureres særskilt med en angivelse av oppdragets art. For at notekravet i regnskapsloven § 7-31a skal kunne oppfylles, må også honoraret spesifiseres tilsvarende i fakturaen. I fakturaen må det derfor minst skilles mellom: lovpålagt revisjon, andre attestasjonstjenester, skatterådgivning og andre tjenester utenfor revisjonen. Når det gjelder skatterådgivning, andre attestasjonstjenester og andre tjenester utenfor revisjonen, må det for å oppfylle forskriftens krav, angis nærmere hvilket oppdrag som er utført.
For at den regnskapspliktige skal kunne finne beløpet som skal godkjennes av generalforsamlingen, må det angis for hvilket regnskapsår honorar for lovpålagt revisjon gjelder. Spesifikasjonskravet gjelder også ved utstedelse av akontofakturaer gjennom året, enten dette er tomånedlige fakturaer for tjenester som leveres løpende, eller fakturering for tjenester som leveres etter anbud eller tilsvarende forhåndsavtalt pris, jf. omtale nedenfor.
Tjenester fra revisor kan ikke faktureres med merverdiavgift før tjenesten er levert. Dette er ikke til hinder for at revisor kan sende en forskuddsfaktura uten merverdiavgift. Tjenesten må da faktureres når den er levert og avregnes mot forskuddet.
Lovpålagt revisjon anses som en tjeneste som leveres etter hvert som arbeidet utføres. Det samme gjelder normalt også andre attestasjonsoppgaver, skatterådgivning og tjenester utenfor revisjonen da revisor opptjener retten til vederlag fortløpende. For tjenester som leveres løpende og som faktureres basert på medgått tid, skal fakturering skje for perioder på to måneder og da senest én måned etter utløpet av perioden.
Dersom det er inngitt et anbud på oppdraget, eller det er avtalt en pris på forhånd, kan fakturering skje etter avtale med klienten.


