


Aktuelt
Priser for rapportering om miljø og samfunnsansvar 2005

Priser for beste miljørapporter ble i år tildelt: Södra Cell Folla AS for rapportering om miljø fra en mindre bedrift, Norske Skog ASA for beste rapportering om miljø fra en stor bedrift og Storebrand ASA for beste rapportering om samfunnsansvar fra en stor bedrift.
Prisene for beste rapportering av miljø og samfunnsansvar deles ut årlig av Den norske Revisorforening, Finansnæringens Hovedorganisasjon, GRIP, Norges Rederiforbund, Norske Finansanalytikeres Forening, Næringslivets Hovedorganisasjon, Norske Siviløkonomers Forening og Sparebankforeningen.
Kvalitetskontroll
En rekke kommunerevisorer/ansatte i kommunerevisjonen er oppdragsansvarlige revisorer for stiftelser som har revisjonsplikt i henhold til revisorloven.
Når det gjelder kvalitetskontroll av slike oppdrag, vil denne bli gjennomført av Kredittilsynet, med mindre vedkommende revisor er medlem av DnR og dermed underlagt DnRs kvalitetskontrollsystem.
Kredittilsynet opplyser at i den grad det er oppdragsansvarlige revisorer som er ansatt i kommunerevisjon, og som har oppdrag hvor det er revisjonsplikt etter revisorloven, og kvalitetskontroll ikke er gjennomført, vil disse av Kredittilsynet bli satt opp som kandidater i 2006.
Alle revisorer med oppdragsansvar etter revisorloven er med dette underlagt kvalitetskontroll. Kvalitetskontrollen vil imidlertid ikke omfatte oppdrag der revisjonsplikten følger av kommuneloven.
Tilgang til nettutgaven av Revisjon og Regnskap
Alle abonnenter har tilgang til Internettutgaven av Revisjon og Regnskap. Nedenfor følger beskrivelse av hvordan du logger deg på.
Alle utgaver av Revisjon og Regnskap siden nr. 5.2003 ligger i fullversjon på www.dnrforlaget.no. Velg først «Revisjon og Regnskap» fra det grå feltet i toppmenyen. I høyre kolonne vil det komme opp en boks med informasjon om Revisjon og Regnskap. Velg «Nettutgaven av Revisjon og Regnskap».
Første gang du logger deg inn, bruker du abonnementsnummeret (medlemmer i Revisorforeningen bruker sitt åttesifrede medlemsnummer) både som brukernavn og som passord. Abonnementsnummeret er trykt bak på bladet sammen med adressen (sjekk før du river av plasten bladet vanligvis er pakket i).
Ved første gangs innlogging vil du umiddelbart få beskjed om at «Passordet er utløpt». Du skriver da inn et nytt passord som minimum skal bestå av 5 tegn. Dette kan være både av tall og bokstaver. Husk passordet - ikke minst om du har brukt en kombinasjon av små og store bokstaver!
Når du neste gang skal logge deg inn, skal abonnementsnummer fortsatt brukes som brukernavn, sammen med nytt passord.
Kongsberg Gruppen - beste redegjørelse om eierstyring og selskapsledelse
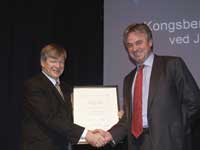
Norsk utvalg for eierstyring og selskapsledelse (NUES) gir Kongsberg Gruppen prisen for beste redegjørelse om eierstyring og selskapsledelse. NUES har vurdert redegjørelsen i årsrapportene for 2004 for alle selskap som er notert på Oslo Børs.
I begrunnelsen for tildelingen av prisen fremgår det at selskapets årsrapport gir en samlet redegjørelse for eierstyring og selskapsledelse som er oversiktlig og gjennomtenkt, og som omtaler alle punkter i den norske anbefalingen om eierstyring og selskapsledelse. Fremstillingen gjør det også enkelt for aksjeeiere og omverdenen for øvrig å fastslå hvordan selskapet har innrettet seg i forhold til eierstyring og selskapsledelse.
RS 802 - Nye uttalelser på høring
Som en konsekvens av den senere tids utvikling i faget, ikke minst når det gjelder nye revisjonsstandarder og nytt rammeverk for revisjonsstandarder, er det behov for å vurdere de eksempler på redegjørelser og bekreftelser som finnes i RS 802 på nytt.
RS 802 Revisors redegjørelser og bekreftelser etter selskapslovgivningen har nå eksistert mer eller mindre uendret siden de nye aksjelovene ble vedtatt i 1998. Standarden har riktignok blitt oppdatert som en konsekvens av endringer i aksjelovgivningen, men det er ikke gjennomført større endringer.
Det er derfor behov for, i redegjørelser og bekreftelser, å si mer om ansvaret styret har, den oppgave revisor har og ikke minst en nærmere beskrivelse av det arbeid revisor gjør. Dette vil gjøre revisors attestasjoner mer brukervennlige samtidig som de skrives i en form som passer inn i rammeverket som foreligger for revisjonsstandarder. Samtidig endres standardens systematiske plassering og nummerering fra revisjonsstandard RS 802 til standard for attestasjonsoppdrag SA 3802.
Det er kontinuerlig behov for å oppdatere standarden på grunn av endringer i aksjelovgivningen. I øyeblikket er det foreslått en rekke endringer i aksjelovene. Forslagene er, etter en høringsrunde, til behandling i justisdepartementet. Det er foreløpig uklart når de foreslåtte endringene vil bli vedtatt. I denne omgang er kun eksempelsamlingen på høring. Høringsforslaget finnes på DnRS sirkulære 2005-24. Høringsfristen er satt til 28. februar 2006.
Artikkelprisen til Hirsch
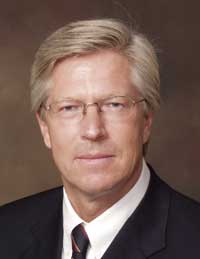
Artikkelprisen 2005 gikk til advokat (H) Erik Hirsch for en todelt artikkel «Revisors ansvar for avdekking av misligheter» i Revisjon og Regnskap nr. 7 og nr. 8 i 2004. Første del dreide seg i hovedsak om revisors mulige erstatningsansvar for betydelige økonomiske tap som følge av mangelfull revisjon eller rådgivning med fokus på revisors avdekking av misligheter. I andre del av artikkelen belyser artikkelforfatter revisors erstatningsansvar for manglende avdekking av misligheter gjennom foreliggende rettspraksis gjennom de siste 50 år.
Årets prisvinner er den 32. i rekken av engasjerte og dyktige artikkelforfattere.
IFRS/US GAAP-sammenligning
Deloitte har offentliggjort en sammenligning av IFRS og US GAAP med nettadressen: www.iasplus.com/dttpubs/2005ifrsus.pdf. Sammenligningen, som kan lastes ned gratis, beskriver forskjeller mellom de to standardsettene frem til 1. september 2005.
IFRS i Norge for 2005
De internasjonale regnskapsstandardene (IFRS) må igjennom en godkjenningsprosess på EU- og EØS-nivå før reglene kan fastsettes som norske forskrifter. Espen Knudsen i Finansdepartementet gav på Norsk RegnskapsStiftelses regnskapskonferanse 3. november uttrykk for at alle endringer i IFRS reglene som blir endelig vedtatt (godkjent) i EU innen årsskiftet, vil kunne benyttes i Norge.
Forslag om revisjonsplikt for NUF
Finansdepartementet har sendt på høring et notat hvor det foreslås revisjonsplikt for norskregistrerte utenlandske foretak (NUF). Forslaget innebærer at aksjeselskaper og NUF skal likebehandles hva gjelder revisjonsplikten.
Antallet NUF har økt betydelig de siste årene. Unntaket fra revisjonsplikt for NUF med mindre enn fem millioner i driftsinntekter, er ansett som en av årsakene til økningen. Tilsvarende unntak gjelder ikke for aksjeselskaper.
Skattedirektoratet har i samråd med Kredittilsynet utredet behovet for endringer i reglene om revisjonsplikt etter revisorloven for utenlandske foretak med regnskapsplikt i Norge. Det konkluderes med at innføring av revisjonsplikt for NUF vil øke kvaliteten på og troverdigheten av disse foretakenes årsregnskap.
I høringsbrevet uttaler Finansdepartementet at det på et senere tidspunkt vil bli foretatt en generell vurdering av revisjonsplikten for små foretak, herunder for AS. Dette vil inngå i en bredere vurdering knyttet til gjennomføring av EUs nye åttende direktiv.
Todelt regnskapskonferanse
Norsk Regnskapsstiftelses årlige regnskapskonferanse ble avholdt i Oslo 3. november. Nytt av året var at siste del av dagen var delt i to parallelle deler. Den ene delen inneholdt foredrag om bokføring, god regnskapsskikk for små foretak og for ideelle organisasjoner, mens den andre var vinklet mot IFRS.
Ikke fradrag for skattebistand ved klagesaker
En rekke oljeselskaper som drev utvinningsvirksomhet i Norge fradragsførte kostnader til bistand i forbindelse med klagebehandling og prosess i skattesaker. I en dom avsagt 3. november 2005 slår Høyesterett fast at det ikke gis fradrag for slike utgifter.
I praksis aksepteres det at utgifter til skattebistand i forbindelse med ordinær ligning fradragsføres. Høyesterett mente at denne praksisen ikke er i strid med skattelovens alminnelige regler.
Når det gjelder fradrag for kostnader ved å angripe den ordinære ligning, fant ikke ikke Høyesterett uttrykkelige holdepunkter i skatteloven for om slike utgifter kunne fradragsføres. Retten vurderte imidlertid at ligningspraksis, administrative uttalelser og juridisk teori er konsekvent mot at slike utgifter kunne fradragsføres. Det finnes også støtte for synspunktet i lovforarbeidene. Høyesterett kom derfor til at det ikke gis fradrag for utgifter til juridisk bistand i forbindelse med klage eller rettssak om ilignet skatt.
Overgangsregel E og omdanning etter 1. juli 2005
Finansdepartementet har i en uttalelse av 7. juni 2005 bekreftet at overgangsregel E kan benyttes ved overføring av aksjer som er mottatt i forbindelse med skattefri omdanning av enkeltpersonforetak etter 1. juli 2005. I selskapsrettslig forstand vil det foreligge et aksjeselskap fra og med stiftelsestidspunktet. Den omstendighet at selskapsligning først inntrer fra 1. januar 2006 er ikke er til hinder for anvendelsen av overgangsregel E, skriver departementet. Departementet mente imidlertid at dersom omdanning skjer etter 1. juli 2005, skal inntekten for hele året lignes på den personlige eierens hånd, også inntekten for tiden etter omdanningen.
Behandling av gevinst- og tapskonti for enkeltpersonforetak
I en uttalelse av 14.11.2005 redegjør Finansdepartementet for hvordan gevinst- og tapskonti i enkeltpersonforetak skal behandles ved overgang til skjermingsmetoden. I delingsmodellen skulle inntektsførte gevinster og fradragsførte tap fra gevinst- og tapskonti holdes utenfor ved beregning av personinntekten. Etter skjermingsmetoden (foretaksmodellen) skal ikke lenger gevinster og tap fra gevinst- og tapskonti holdes utenfor ved beregning av personinntekt.
I uttalelsen presiserer departementet at hvis man har gevinst- og tapskonti i næringen ved overgangen til skjermingsmetoden, skal en senere inntektsføring/fradragsføring fra disse, tas med ved beregning av personinntekten fra enkeltpersonforetaket. Dette gjelder selv om virksomheten var opphørt før 2006.
Videre presiserer departementet at dersom man i et enkeltpersonforetak realiserer goodwill i 2005 og inntektsfører denne direkte, vil inntekten inngå i personinntektsberegningen. For å unngå personinntekt på gevinsten ved salg av goodwill kan man føre gevinsten på gevinst- og tapskonto, for så å inntektsføre hele gevinst- og tapskontoen i 2005.
God regnskapsskikk for ideelle organisasjoner
Norsk RegnskapsStiftelse har utgitt et høringsutkast til regnskapsstandard om god regnskapsskikk for ideelle organisasjoner, NRS(HU) «God regnskapsskikk for ideelleorganisasjoner», og et høringsutkast til veiledning for ideelle organisasjoner, NRS(V-HU) «Avgrensning og definisjon av ideelle organisasjoner». Høringsutkastene kan legges til grunn for regnskapsføring i ideelle organisasjoner i årsregnskapet for 2005. Høringsutkastene er tilgjengelig på www.regnskapsstiftelsen.no.
Høyesterettsdom om konsesjoner
Saken gjaldt Firda Sjøfarmer AS som kjøpte en oppdrettsvirksomhet med to konsesjoner for oppdrett av laks, ørret og sjøørret. Spørsmålet var om noen del av kjøpesummen skulle anses som vederlag for goodwill, som kunne avskrives, eller om hele den del av vederlaget som ikke gjaldt fysiske aktiva, måtte anses som vederlag for konsesjonene, som ikke kunne avskrives.
Skattyteren hadde fordelt den totale kjøpesum på ca. kr 34 mill. med ca. kr 18 mill. på fysiske aktiva (herunder beholdning av fisk) og kr 4 mill. til oppdrettskonsesjoner og kr 12 mill. til goodwill. Overligningsnemnda og fylkesskattenemnda vurderte verdien av konsesjonene til minst kr 8-10 millioner hver. Det ble ingenting igjen til goodwill, som defineres som en restpost.
Høyesterett avsa dom 4. november 2005 og kom på samme måte som lagmannsretten til at ligningene var gyldige. Høyesterett kunne ikke se at det var betalt noe for goodwill, og fant heller ikke grunnlag for å fravike fylkesnemndas fastsettelse av verdien av de to konsesjonene.
IFRS oversatt til norsk
Reglene som vil gjelde for 2005 er nå i hovedsak oversatt til norsk. Det som oversettes til norsk og utgis som norsk forskrift i forbindelse med IFRS, er de såkalte forordningene fra EU. Forordningene og selve standardene er vedlegg til den norske forskriften. De forordningene som hittil er utgitt som vedlegg til den norske IFRS-forskriften finnes på www.lovdata.no
IAS/IFRS-standardene kan være endret gjennom flere forordninger. Den norske Revisorforening har igangsatt et arbeid med sikte på å utgi en bok som konsoliderer IFRS i norsk oversettelse.
IFRS-endringer som forventes å bli gjort gjeldende for 2005
EU har vedtatt ytterligere tre forordninger pr. 23. november 2005 som forventes å bli gjort gjeldende i Norge for 2005:
Forordning (EF) nr. 1073/2005 - IFRIC 2 Members’ Shares in Cooperative Entities and Similar Instruments
Forordning (EF) nr. 1751/2005 - Amendments to International Accounting Standard (IAS) 39 Financial Instruments: recognition and Measurement - Transition and Initial Recognition of Financial Assets and Financial Liabilities og Amendments to the scope of SIC 12 Consolidation - Special purpose entities
Forordning (EF) nr. 1864/2005 - Amendment to IAS 39 Financial Instruments: Recognition and measurement - The fair value option
I tillegg er det forventet at følgende endringer i IFRS vil bli vedtatt i EU i en forordning før årsskiftet:
IFRS 6 Exploration for and evaluation of mineral resources (IASB desember 2004),
Amendment to IAS 19 Employee benefits: Actuarial gains and losses, group plans and disclosures (IASB desember 2004),
IFRIC 4 Determining whether an arrangement contains a lease (IASB (IFRIC) desember 2004),
IFRIC 5 Rights to interests arising from decommissioning, restoration and environmental rehabilitation funds (IASB (IFRIC) desember 2004)
Følgende IFRS-endringer forventes ikke å bli gjort gjeldende for 2005
Følgende endringer er vedtatt av IASB, men ikke vedtatt i EU. Disse endringene forventes å vedtas etter årsskiftet i EU, og dermed først gjelde fra og med regnskapsåret 2006 i Norge og EU:
Amendment to IAS 39 Financial Instruments: Recognition and measurement - Cash flow hedge accounting for forecast intragroup transactions (IASB april 2005)
IFRS 7 Financial instruments: Disclosures og IAS 1 Presentation of financial statements: Capital disclosures (IASB august 2005)
Amendment to IFRS 6 Exploration for and evaluation of mineral resources and IFRS 1 First-time adoption of IFRSs (IASB juni 2005)
Amendment to IAS 39 Financial Instruments: Recognition and measurement and IFRS 4 Insurance contracts: Financial guarantee contracts (IASB august 2005)
IFRIC 6 Liabilities arising from participating in a specific market - waste electrical and electronic equipment (IASB September 2005)
Bøsterud og Kvalnes beste forelesere
Advokat Christin Bøsterud fra Ernst & Young Tax er blitt kåret til beste foreleser på Fagdagene 2004 med foredraget «Nyheter innen merverdiavgiftens område», mens filosof Øyvind Kvalnes fra Humanistisk Akademi ble kåret til beste foreleser på Geilokonferansen 2005 med foredraget «Revisors etiske utfordringer - dilemmatrening». Kåringen er basert på tilbakemeldinger fra kursdeltakerne. Kursdeltakerne beskrev Christin blant annet som en engasjerende og dyktig foreleser, mens Øyvind ble sagt å være både behagelig og dyktig, mens kurset blant annet ble beskrevet som «et kjempebra kurs som engasjerer«. Vi gratulerer!
Hvordan holde seg oppdatert vedrørende IFRS-endringer
DnR oppdaterer det som er aktuelt for Norge her: www.revisornett.no/?did=9227865
I denne forbindelse minnes det om muligheten for å abonnere på nyhetsbrev fra DnR på e-post, www.revisornett.no/?aid=9092643.
EU-kommisjonen har en egen side om IFRS og status for godkjenningsprosessen på EU-nivå, europa.eu.int/comm/internal_market/accounting/ias_en.htm. Den europeiske standardsetterorganisasjonen EFRAG, som gir en faglig anbefaling til EU-kommisjonen om hvorvidt endringer skal godkjennes, legger også ut informasjon på sine nettsider, www.efrag.org.


