Eierstyring og selskaps-ledelse i store norske børsnoterte selskaper
En gjennomgang av årsrapportene utarbeidet av selskaper notert på Hovedlisten på Oslo Børs viser at selskapene jevnt over følger «Norsk anbefaling for Eierstyring og selskapsledelse». Selskaper innen finans og konsumvarer scorer høyest på oppfølging, mens shipping, helse og IT ligger under tilfredsstillende nivå.
Nyhetsbildet har de senere år vært preget av flere kritikkverdige hendelser i næringslivet, både internasjonalt og i Norge. Store virksomheter har vist seg mindre solide enn man trodde, med bl.a. tap av arbeidsplasser og investerte midler som konsekvens.
Manglende gjennomsiktighet svekker virksomheters og ledelsens troverdighet, og dermed selskapets verdi. For børsnoterte selskaper vil manglende troverdighet vanskeliggjøre tiltrekningen av nødvendig risikovillig kapital - både fra nasjonale og internasjonale investorer.
Dagens tendenser viser en hurtig skiftende forretningsverden som bringer med seg både muligheter og risikoer. Undersøkelser viser at eiere og investorer i stadig større grad vil basere sine investeringsbeslutninger på virksomhetenes omdømme, dokumenterte risikostyringssystemer, samt etisk- og miljømessig politikk. God eierstyring og selskapsledelse viser seg altså å være nær kjernen i investeringsbeslutningen. Derfor kan de fleste virksomheter oppnå økt verdi i fremtiden ved å sette Eierstyring og Selskapsledelse på dagsordenen* International Strategy and Investments, 16.03.05 Corporate Governance as an Investable Theme..
Eierstyring og Selskapsledelse i børsnoterte norske selskaper
Ernst & Young har fra Oslo Børs’ hovedliste gjort en gjennomgang av årsrapportene fra 2004. Vi har basert våre vurderinger på «Norsk anbefaling for Eierstyring og Selskapsledelse» (ESL) av 7. desember 2004.
For hvert av de 14 punktene har vi vurdert og gradert i hvilken utstrekning selskapet har innarbeidet og kommunisert punktenes innhold og formål.
Hensikten har vært å se på hvordan selskapene omtaler ESL i sine årsrapporter. Undersøkelsen er begrenset til den informasjonen som er publisert gjennom årsrapportene. Vi understreker at undersøkelsen kun gir grunnlag for indikasjoner på trender for hvordan selskapene arbeider med ESL, samt deres holdninger til temaet.
Norsk anbefaling for eierstyring og selskapsledelse
Redegjørelse for eierstyring og selskapsledelse
Virksomhet
Selskapskapital og utbytte
Likebehandling av aksjeeiere og transaksjoner med nærstående
Fri omsettelighet
Generalforsamling
Valgkomité
Bedriftsforsamling og styre, sammensetning og uavhengighet
Styrets arbeid
Godtgjørelse til styret
Godtgjørelse til ledende ansatte
Informasjon og kommunikasjon
Overtakelse
Revisor
Vår gjennomgang er gjort basert på følgende graderingsskala:
5 - «Beste praksis»: Omfattende redegjørelse som danner grunnlag for eksempel til etterfølgelse
4 - Omfattende: Utfyllende og konkret beskrivelse som overstiger anbefalinger og forventninger
3 - Tilfredsstillende: Tilfredsstillende beskrivelse, men ingenting utover anbefalinger
2 - Vagt: Temaet nevnes kort og lite konkret
1 - Manglende: Overhodet ingen informasjon er gitt
Vi vil for ordens skyld gjøre oppmerksom på at gjennomgangen av naturlige årsaker vil innebære elementer av skjønn, og vi har på ingen måte vurdert eller verifisert om selskapene etterlever det som er beskrevet.
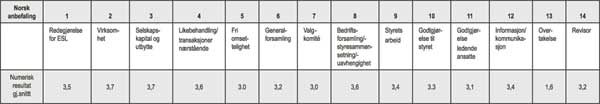
73 årsrapporter for 2004 ble gjennomgått. Tabellen over viser total snittkarakter pr. punkt.
Hovedobservasjoner fra undersøkelsen av årsrapporter 2004
Det er jevnt over svært gode og omfattende omtaler av ESL i årsrapportene fra 2004, en stor fremgang fra tidligere år
Dekningen av ESL er generelt blitt lettere å finne frem til (egne seksjoner i årsrapportene)
Et stort flertall av selskapene kjenner til anbefalingen og bruker denne aktivt som mal i sin omtale av ESL
Mange selskaper har lignende ordlyd - KUN selskapsnavn er annerledes
anbefalingen tar ikke høyde for den operative * I motsetning til tidligere år har vi for 2004 ikke tatt hensyn til selskapenes omtale av etiske retningslinjer, rutiner og prosedyrer, intern kontroll og risikostyring, da disse ikke inngår i anbefalingen. delen av ESL
De bransjene som har det høyeste totale gjennomsnittet er Finans og Konsumvarer, begge med et snitt på 3,7 - langt foran de neste bransjene. Dette er i samsvar med trenden vi har sett fra tidligere år
-
Samtidig er bransjene med det svakeste snittet også i tråd med det vi har sett tidligere. Shipping, IT og Helse ligger alle under det vi kan karakterisere som et tilfredsstillende nivå;
Shipping med et snitt på 2,5
IT med et snitt på 2,8
Helse med et snitt på 2,9
Vi vil imidlertid påpeke at innen hver av disse bransjene er det selskaper med gode resultater, mens andre igjen trekker snittet ned.
Videre ser vi at de punktene i anbefalingen med høyest totalscore er de som omhandler virksomhet (2), selskapskapital og utbytte (3) samt likebehandling av aksjeeiere (4). Alle scorer mellom 3,5 og 3,7. Dette er for så vidt ikke overraskende, da uttalelse om disse områder er godt innarbeidede og ikke nye temaer som følge av anbefalingen.
-
Vi ser også at de områdene som scorer lavest er omtale av valgkomité (7), godtgjørelse til styre (10) og ledende ansatte (11), overtakelse (13) og revisor (14).
Valgkomité har et snitt på 3,0. Temaet er ikke nevnt av flere, og i mange tilfeller er komiteen noe vagt beskrevet.
Godtgjørelse har et snitt på hhv. 3,3 og 3,1. Gjennomgangen viser at det er ubetydelig bedre omtale av Styrets godtgjørelser enn av ledelsens. I forhold til tidligere år ser vi fremgang når det gjelder å referere til note for lederkompensasjon, men fortsatt mangler dette hos en del av selskapene.
Overtakelse har et snitt på 1,6. Dette er den laveste score, og det er svært mange som ikke nevner temaet overhode. En forklaring på dette kan være at det ikke regnes som et reelt problem i norske selskaper eller omvendt - dette vil være en del av det å være børsnotert selskap. Likevel, en setning om at muligheten kan være der og at man har et bevisst forhold til dette, hadde vært hensiktsmessig.
Revisors rolle har et snitt på 3,2 og er i svært mange tilfelle lite fyldig omtalt.
På neste side redegjøres kort for hoved-observasjonene knyttet til de enkelte om-råder i anbefalingen av 7. desember 2004.
AnbefalingNr. |
Tema |
Observasjoner fra årsrapporter 2004 |
Numerisk snitt |
|---|---|---|---|
Nr 1 |
Redegjørelse for ESL |
Fordelingen er her ganske jevn.De aller fleste selskaper på hovedlisten har en omtale av Eierstyring og Selskapsledelse |
3,5 |
Nr 2 |
Virksomhet |
Dette området får høyest score av de 14 temaene. Dette er ikke overraskende, en beskrivelse av virksomheten er godt innarbeidet i årsrapportene, og ikke et nytt emne som følge av ESL |
3,7 |
Nr 3 |
Selskapskapital og utbytte |
Selskapskapital og utbytte scorer nest høyest. En redegjørelse for utbyttepolitikk gjøres stort sett uavhengig av fokus på ESL |
3,7 |
Nr 4 |
Likebehandling aksjeeiere/ transaksjoner nærstående |
Likebehandling scorer også høyt totalt sett. Beskrivelse av aksjeklasser redegjøres for av de fleste |
3,6 |
Nr 5 |
Fri omsettelighet |
Fri omsettelighet presiseres av mange, men det er også en god del som ikke nevner dette konkret. Det resulterer i en stor spredning totalt sett |
3,0 |
Nr 6 |
Generalforsamling |
Det er stor spredning på hvordan selskapene omtaler generalforsamlingen. De beste redegjør for forberedelser og også møtets formål og oppgaver |
3,2 |
Nr 7 |
Valgkomité |
Valgkomité er et av de områdene som scorer dårlig. Svært få kommer med omfattende beskrivelser her. En tredjedel nevner ikke ordet mens andre igjen har svært vage omtaler |
3,0 |
Nr 8 |
Bedriftsforsamling og styresammensetning samt uavhengighet |
Bedriftsforsamling omtales ikke av så mange, men styresammensetning og uavhengighet er temaer innen ESL som nå er godt innarbeidet i årsrapportene |
3,6 |
Nr 9 |
Styrets arbeid |
Svært bred fordeling av resultatene når det gjelder beskrivelse av styrets arbeid. Totalt sett et nivå som er tilfredsstillende |
3,4 |
Nr 10 |
Godtgjørelse til styret |
Et tema som scorer lavt totalt sett. En del referanser til noter, eller redegjørelse for oppbygging av kompensasjon. Sjelden klare tall som listes opp |
3,3 |
Nr 11 |
Godtgjørelse til ledende ansatte |
Et tema som scorer lavt totalt sett. En del referanser til noter, eller redegjørelse for oppbygging av kompensasjon. Sjelden klare tall som listes opp |
3,1 |
Nr 12 |
Informasjon/kommunikasjon |
Redegjørelsene om informasjon og kommunikasjon er stort sett gode. Det henvises til nettsider, viktige datoer, rapporter, presentasjoner, pressemeldinger etc. |
3,4 |
Nr 13 |
Overtakelse |
Overtakelse er det tema som scorer desidert dårligst. Majoriteten av selskapene nevner ikke problemstillingen. En mulig forklaring kan være at det oppfattes som lite sannsynlig |
1,6 |
Nr 14 |
Revisor |
Mange redegjør ikke for revisors rolle, revisjonsplan og uavhengighet, samtidig som det på den annen side er mange som har tatt anbefalingen til følge og dekket de aktuelle problemstillingene |
3,2 |
Bakgrunn
Corporate Governance (Eierstyring og Selskapsledelse) i den betydningen vi i dag legger i begrepet, har eksistert siden midt på 1970-tallet. I kjølvannet av Watergateskandalen i 1974 vedtok USA i 1977 «The Foreign and Corrupt Practices Act of 1977», som bl.a. består av forskrifter om etablering, vedlikehold og gjennomgang av internkontroll. Et av de første og mest kjente rammeverk innenfor Corporate Governance var Cadbury-rapporten (1992), som primært retter seg mot styrets funksjoner og ansvarsområder. Rapporten hadde som formål å heve standarden på det samlede styret og dets medlemmer ved å avklare ansvar for hver og en av disse og hva som ble forventet av dem. Dette skulle skape økt tillit bl.a. til den finansielle rapporteringen fra virksomhetene. Jaap Winters-utvalget* Jaap Winters-rapporten med anbefalinger til EU-kommisjonen om god Eierstyring og Selskapsledelse, Report of the high level group of company law experts on a modern regulatory framework for company law in Europe, Brussels, 4 November 02 har kommet med en rapport som omhandler temaet og som antakelig vil danne bakgrunn for EU-kommisjonens holdning og stilling innen området Corporate Governance.
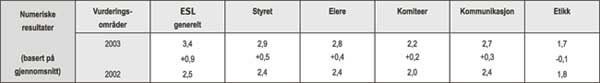
Hovedobservasjoner fra undersøkelsene for årsrapportene 2002 og 2003
«Topp 5»-selskapene lå på et godt internasjonalt nivå i forhold til beskrivelse av Eierstyring og Selskapsledelse
Det var generelt høyere gjennomsnitt blant «topp 10»-selskapene - de gode er blitt bedre
Det var generelt sett fyldigere beskrivelse av Eierstyring og Selskapsledelse i 2003
Det fremgikk klart at selskapene som skriver om Eierstyring og Selskapsledelse har brukt Oslo Børs’ sirkulære 5/2002 og 7/2003 som utgangspunkt
Dekningen av Eierstyring og Selskapsledelse var generelt blitt lettere å finne frem til (egne seksjoner i årsrapportene) fra 2002 til 2003
For enkelte selskaper var Eierstyring og Selskapsledelse-seksjonen blitt forbedret
Beskrivelse av etikk var eneste tema som i undersøkelsen hadde lavere gjennomsnittsverdi i 2003 enn i 2002
Litt historie...
I Oslo Børs sirkulære 5/2002 og 7/2003 ble det anbefalt noterte virksomheter å gi en uttalelse om Eierstyring og Selskapsledelse (Corporate Governance) i sine årsrapporter for 2002 og 2003. Uttalelsen burde i henhold til sirkulærene inneholde selskapets forståelse av Eierstyring og Selskapsledelse, beskrivelse av styrets roller og ansvar, medlemmers bakgrunn og utvelgelsesmetode, samt en uttalelse vedrørende likebehandling av aksjonærer.
Med utgangspunkt i blant annet disse sirkulærene foretok Ernst & Young en gjennomgang av årsrapportene fra 2002 og 2003 for virksomhetene notert på OSEs hovedliste. Formålet var å opparbeide informasjon om status for hvordan virksomhetene på Hovedlisten omtaler Eierstyring og Selskapsledelse i sine årsrapporter.
Aspektene som ble vurdert i forhold til årsrapportenes Eierstyring og Selskapsledelse-innhold, ble valgt på bakgrunn av følgende relevante retningslinjer:
OSEs anbefalinger for omtale av Eierstyring og Selskapsledelse i henhold til Børssirkulærer nr. 5/02 og 7/03
«Jaap Winters rapporten» med anbefalinger til EU-kommisjonen om god Eierstyring og Selskapsledelse
Ernst & Youngs rammeverk og modell* The Effective Governance Model, Ernst & Young for Eierstyring og Selskapsledelse
Med bakgrunn i nevnte retningslinjer ble det etablert følgende 12 aspekter som ligger til grunn for vurderingene:
Generell forståelse og uttalelse om Eierstyring og Selskapsledelse
Beskrivelse av styre og uavhengighet - roller, ansvar, medlemmers bakgrunn og utvelgelsesmetode
Likebehandling av aksjonærer - Har alle eiere samme rettigheter?
Komiteer - Valgkomité, nominasjonskomité, kompensasjonskomité, revisjonskomité, etc.
Åpenhet/Kommunikasjon/Gjennomsiktighet - retningslinjer, kommunikasjonskanaler, etc.
Etiske retningslinjer - uttalte verdier og samfunnsansvar
Forholdet til øvrige interessegrupper
Ekstern revisjon - uavhengighet, utvelgelsesprosess, kjøp av tilleggstjenester, etc.
Rammeverk for intern kontroll
Effektiv risikostyring
En objektiv internrevisjonsfunksjon
Effektive prosedyrer og rutiner
De seks første kriteriene ble vurdert etter poengskalaen fra 1-5, mens de gjenstående kriteriene (7-12) ble vurdert som viktige og høyst relevante i forhold til god Eierstyring og Selskapsledelse, men var i mindre grad dekket i årsrapportene. Av denne grunn er ikke disse kriteriene vurdert etter den samme poengskalaen.
Resultatet av gjennomgangene av årsrapportene for 2002 og 2003 er oppsummert i tabell nedenfor.
Igjen presiseres det at gjennomgangen av naturlige årsaker vil innebære elementer av skjønn. Undersøkelsen ble utelukkende basert på en gjennomgang av det som fremkom i selskapenes skriftlige årsrapporter og vi har på ingen måte vurdert eller verifisert om selskapene etterlever det som ble beskrevet.