




Eierstyring og selskapsledelse i SMB-selskapene
PricewaterhouseCoopers har for tredje år på rad undersøkt omtale av prinsipper for Eierstyring og Selskapsledelse (Corporate Governance) i de børsnoterte SMB-selskapenes årsrapporter. Hvert fjerde selskap vier ikke temaet plass i det hele tatt. Kvaliteten på Eierstyring og Selskapsledelse-beskrivelsene er svært varierende, og det er rom for vesentlige forbedringer.
7. desember 2004 ble den norske anbefalingen for Eierstyring og Selskapsledelse fremlagt. Anbefalingen, som er den første i sitt slag i Norge, er primært rettet mot børsnoterte selskaper. Det fremgår av anbefalingens innledning at den anbefales tatt i bruk fra og med virksomhetsåret 2005. Det var vår presumpsjon at de fleste selskapene ville forholde seg til den nye anbefalingen i årsrapportene for 2004. I vår undersøkelse av årsrapportene for 2004 har vi derfor lagt til grunn denne anbefalingen, og vurdert omtalen av Eierstyring og Selskapsledelse opp mot anbefalingen.
Undersøkelsen omfatter selskapene på SMB-listen
Vi har undersøkt selskapene på SMB-listen på Oslo Børs. Årets undersøkelse omfatter 81 selskaper (70 selskaper i 2003 og 67 selskaper i 2002). SMB-selskapene er i utgangspunktet de mindre selskapene på Oslo Børs. Ikke desto mindre er det viktig også for disse selskapene å ha et bevisst forhold til Eierstyring og Selskapsledelse, og ikke minst synliggjøre dette for kapitalmarkedet, som et viktig premiss for å tiltrekke seg investorer og kapital.
Nærmere om våre funn, observasjoner og betraktninger
I vår undersøkelse har vi sett på følgende:
Andelen som har omtalt Eierstyring og Selskapsledelse generelt
Hvordan er prinsippet om «comply or explain» fulgt opp
Omtalen av styrets arbeid (pkt. 9 i anbefalingen)
For å følge opp undersøkelsene vi gjorde for 2002 og 2003 har vi også sett på omtalen av uavhengighet og likebehandling, som også er to viktige områder i den nye anbefalingen.
Resultatene nedenfor er til dels subjektive vurderinger og resultatene må derfor leses mer som trender enn rene fakta.
Omtale av Eierstyring og Selskapsledelse generelt
Undersøkelsen viser, som nevnt innledningsvis, at hvert fjerde selskap ikke omtaler Eierstyring og Selskapsledelse i sine årsrapporter. Dette er dog en forbedring fra 2003 der nesten hvert tredje selskap ikke sa noe om corporate governance. Vi hadde forventet en vesentlig høyere andel som omtalte temaet i og med at arbeidet rundt og innholdet i den endelige anbefalingen burde vært godt kjent blant aktørene. Noe av forklaringen til dette kan være at den endelige anbefalingen ikke kom før i desember 2004, og at den endelige anbefalingen gjelder fra og med 2005. I anbefalingen oppfordres det likevel til implementering i 2004-årsrapporten.
Kvaliteten på og omfanget av denne omtalen varierer som i tidligere år betydelig, og spenner fra to linjer der det stadfestes at de jobber med implementeringen, til flere sider med avsnitt som omhandler hvert enkelt av de 14 punktene i anbefalingen. Det er imidlertid kun to selskaper som adresserer samtlige av anbefalingens 14 punkter. Av disse to selskapene er det ingen som fullt ut beskriver alle punktene.
På grunn av dette spennet i kvalitet og omfang har vi også i år funnet det hensiktsmessig å dele inn omtalen i tre kategorier (samme som i 2003-undersøkelsen);
I vår undersøkelse har vi ikke satt som noe krav at hvert enkelt punkt skal omhandles for å bli plassert i kategorien «God». Da hadde kun to selskaper havnet i denne kategorien. Dersom man i tillegg hadde gått inn på hvert enkelt av disse punktene og vurdert kvaliteten, ville antagelig ingen selskap havnet i beste kategori. Vi har derfor kategorisert selskapene ut fra en helhetsvurdering av det som er skrevet om corporate governance. Er det skrevet tydelig, lett forståelig og synes oppriktig, samtidig som man dekker de fleste kravene, har vi vurdert den som «God». Hvorvidt et tema er beskrevet med oppriktighet er selvfølgelig subjektivt og vanskelig å bedømme. Eksempler på to ytterpunkter her kan være at når enkelte selskap har kopiert inn deler av anbefalingen ordrett, tyder lite på at det er lagt mye tanker bak arbeidet og at dette menes oppriktig. På den andre siden har vi selskaper som lister opp konkrete tiltak som har vært iverksatt i 2004 for å tilpasse seg anbefalingen, hvor de står i dag og hva de planlegger for fremtiden. Når dette samtidig er skrevet på en slik måte at man får inntrykk av at dette er noe selskapet tar seriøst, fremstår det troverdig og oppriktig fra selskapets side.
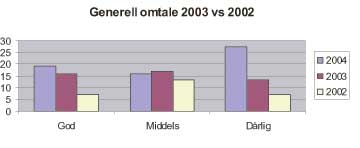
Som vi ser av den grafiske fremstillingen nedenfor øker andelen dårlige omtaler mest. Grafene viser hvor mange selskaper som havnet i hver gruppe. Når man leser fremstillingen, må man huske at antallet selskaper notert på SMB har økt de siste tre årene. Selskaper som ikke har omtalt corporate governance er ikke med i disse tallene. Som nevnt har vi i årets undersøkelse gjort våre vurderinger med utgangspunkt i den endelige anbefalingen om Eierstyring og Selskapsledelse som kom i desember 2004. Dette innebærer naturlig nok at den generelle kvaliteten på «Gode» omtaler er bedre enn «Gode» omtaler i 2003, og sammenligninger mellom 2003 og 2004 må derfor ses i lys av dette.
Samtidig er det flere av selskapene som ble notert i 2004 som enten ikke omtaler Eierstyring og Selskapsledelse, eller som havner i kategorien dårlig, henholdsvis seks og fire selskaper.
Dersom man ser bort fra nynoterte selskap i 2004, er det fremdeles 19% som ikke vier temaet oppmerksomhet i det hele tatt.
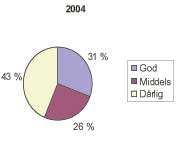
Andelen middels gikk ned fra 37% i 2003 til 26% i 2004, mens andelen gode omtaler gikk ned fra 35% til 31%. Utviklingen i prosent er fremstilt grafisk nedenfor.
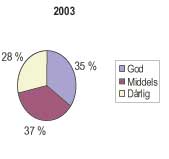
Dersom karakteren «Middels» er akseptabel, opplever vi en vesentlig reduksjon i kvaliteten. De dårlige omtalene øker fra 28% til 43%. Forskjellen på 15%-poeng skriver seg neppe fra subjektivitet og bør dermed kunne leses som en klar trend.
Nærmere om den norske anbefalingen
Den norske anbefalingen er utarbeidet av en bredt sammensatt arbeidsgruppe. Anbefalingen har også vært gjenstand for en lang høringsrunde, og bør således være godt forankret i relevante miljøer. Anbefalingen fokuserer på 14 områder, og dekker blant annet selskapets øverste organer, rollefordeling og ansvar, revisors rolle, aksjonærrettigheter, godtgjørelser med mer. I anbefalingen er det lagt opp til et «følg- eller forklar»-prinsipp. Dette innebærer at selskapene må gi en forklaring dersom enkeltpunkter i anbefalingen ikke er fulgt.
Anbefalingen er klar på at det er selskapets styre som har ansvaret for at selskapet har god Eierstyring og Selskapsledelse. I flere av de 14 punktene er det styret som er adressaten - eksempelvis i punktet om generalforsamlingen (punkt 6), om godtgjørelse til ledende ansatte (punkt 11) om informasjon og kommunikasjon (punkt 12), om overtakelse (punkt 13), og revisor (punkt14).
Styrets ansvar presiseres også i anbefalingens punkt 9 om styrets arbeid. Det slås fast at «styret skal påse at selskapet har god intern kontroll...» og at det i årsrapporten bør informeres om «...hvordan internkontrollen er organisert.». Dette er et område som bør kunne gi signaler om kvaliteten på selskapets interne kontroll. Aktuelle områder som bør beskrives i denne sammenheng vil være hvorledes styret sikrer at selskapet har god intern kontroll og styring, herunder rapporteringsrutiner, risikohåndtering og overholdelse av lover og regler (compliance). Hvor omfangsrik informasjonen skal kunne forvente om hvordan intern kontrollen er organisert er litt uklart, og det vil være varierende hvordan selskapene velger å forholde seg til denne bestemmelsen. I kommentarene til punkt 9 i anbefalingen gis det heller ikke særlig veiledning i forhold til hvor omfattende beskrivelsen av organisering av internkontrollen bør være.
Fra et revisorståsted peker anbefalingen på en rekke interessante områder. Som nevnt over vil omtalen av internkontroll være noe revisor er opptatt av. Bruk av styrekomiteer, som for eksempel revisjonskomiteer, vil understøtte revisors kommunikasjon med styret, forsterke styrets engasjement knyttet til finansiell rapportering og generelt bidra til at styret får en mer utfordrende rolle vis à vis den daglige ledelsen.
Anbefalingen omhandler ellers mange viktig områder, og er et viktig bidrag til at relevant informasjon om sentrale styringsmekanismer i børsnoterte selskaper kommer frem til markedsaktørene. Utfordringen for selskapene og styrene er at dette ikke bare blir fine ord uten substans, men at styret virkelig tar innover seg disse 14 punktene og forholder seg aktivt og bevisst til problemstillinger som anbefalingen trekker opp.
En mulig forklaring til dette kan være at den endelige anbefalingen kom sent i 2004. På den annen side har den foreløpige anbefalingen «vært i markedet» en god stund, og temaene burde være godt kjent for selskapene.
Det er eksempler på selskaper som har havnet i kategorien «God» uten at de på tidspunktet for utgivelsen av årsrapporten tilfredsstiller alle kravene i anbefalingen. Disse selskapene har på en tydelig, lett forståelig og pålitelig måte beskrevet hva de har gjort så langt, dagens situasjon, samt hva de planlegger å gjøre i 2005.
Styrets arbeid - intern kontroll
Det er bemerkelsesverdig, tatt i betraktning de siste års hendelser og Sarbanes/Oxley-loven i USA, hvor få selskaper som har beskrevet hvordan de sikrer at den interne kontrollen fungerer, jf. anbefalingens punkt 9. Noen få selskaper beskriver hvor ofte styret mottar oppdateringer vedrørende driften og resultatene fra ledelsen, men svært få beskriver hvilke tiltak som er iverksatt for å sikre at den interne kontrollen fungerer. Noen få nevner at det er opprettet en revisjonskomité hvis oppgave, ut fra omtalen, synes å være å møte revisor opp til to ganger i året.
Selv de omtalene som vi har vurdert til å være blant de bedre, er ofte svake på dette punktet. Noen mangler omtale av internkontroll fullstendig. Et selskap som vi har vurdert til kategori «God» sier følgende om internkontrollen:
«The Board has no separate monitoring committee, but attends to its responsibilities through the internal control systems that are in place.»
Da dette er det eneste som skrives om intern kontroll, synes ikke kravet i anbefalingen fullt ut å være oppfylt.
Et annet selskap uttaler;
«Styret skal enn videre sørge for en tilfredsstillende organisering av ..... virksomhet, herunder påse at bokføring og formuesforvaltning er gjenstand for betryggende kontroll.»
Dette er en beskrivelse av lovens krav til styret, og ikke hva styret faktisk har foretatt seg for å sikre at dette er tilfelle.
En mulig årsak til at dette er utelatt kan være at noen mener det vil være for omfattende å beskrive den interne kontrollen i årsrapporten. Man kunne da i stedet redegjøre for hvordan man sikrer at den interne kontrollen fungerer og hvordan den er organisert, og ikke hva slags interne kontroller man har. En mer omfattende beskrivelse kunne legges ut på selskapet internettsider.
Følges prinsippet om «følg eller forklar»?
Anbefalingen legger opp til et «følg eller forklar»-prinsipp. Antall selskaper som positivt bekrefter at de ikke følger anbefalingen på enkelte punkter, og redegjør for hvorfor, er svært begrenset. Det naturlige spørsmål vi da stiller oss, er hvorvidt alle de andre følger samtlige krav. Vi fant kun ett eksempel på et selskap som forklarte avvik fra anbefalingen. Selskapet skriver;
«Wherby given the size of the company and the board it is not considered necessary to constitute a separate Nomination Committee. A working procedure has been established for the Board to carry out the duties of a nomination committee in close cooperation with the largest shareholders».
Generelle betraktninger
I 2002 og 2003 var det Oslo Børs’ anbefaling som «regulerte» omtalen av all Eierstyring og Selskapsledelse. Ser vi nærmere på omtalen av henholdsvis uavhengighet og likebehandling som var to fokusområder i anbefalingen fra Oslo Børs, ser vi at flere selskaper omtaler disse to temaene i 2004-årsrapporten. For årene 2002 til 2004 ser vi at omtalen av uavhengighet økte fra 10% til 32% til 49%, mens omtalen av likebehandling økte fra 12% til 40% til 53% (beregnet av de selskapene som omtalte Eierstyring og Selskapsledelse).
Etter fjorårets gjennomgang satt vi igjen med et inntrykk av at flere av selskapene som havnet i «Dårlig»-kategorien ikke hadde tatt stilling til Eierstyring og Selskapsledelse overhodet. Dette er et inntrykk som har forsterket seg i år. Blant annet er det et par av selskapene som kun henviser til sin egen internettside for nærmere omtale av Eierstyring og Selskapsledelse, men der finner vi ikke noe i det hele tatt. Videre har enkelte selskap inntatt formuleringer i retning av at «styret vil fortsette å arbeide for implementering av anbefalingen». Dette hadde vært helt greit dersom det stod som en avslutning på en god beskrivelse, men når det står alene synes det ikke særlig gjennomtenkt og troverdig. Her kunne selskapet, dersom temaet ble tatt på alvor, beskrevet hvor i prosessen selskapet var ved avgivelse av årsrapporten, hva som var planlagt i 2005 osv.
Ett av selskapene som har omtalt eierstyring og selskapsledelse, har omtalt denne på basis av forslaget til anbefaling datert desember 2003 (henvist til denne i årsrapporten). Dette viser vel at temaet Eierstyring og Selskapsledelse ikke er høyest på selskapets dagsorden, når selskapet ikke har registrert at det nå er kommet en endelig anbefaling?
I anbefalingens punkt 1 står det at man kan henvise til selskapet internettsider for mer utførlig omtale. Hvor kort omtalen kan være i årsrapporten før det henvises til egne internettsider er det ikke gitt noen retningslinjer for. Vi er dog av den oppfatning at det bør skrives såpass at leseren får et innblikk i selskapets generelle holdning til Eierstyring og Selskapsledelse, samt at eventuelle avvik fra anbefalingen forklares i årsrapporten.
Nå er det lett å henge seg opp i de omtalene som er klassifisert som «Dårlig». Til tross for en til dels omfattende anbefaling, synes fremdeles nesten en fjerdedel av selskapene (samtlige SMB-noterte selskap) å legge ned en god del arbeid på dette området. Enkelte selskaper har laget egne kapitler i sine årsrapporter med egne overskrifter for hvert punkt i anbefalingen. Dette skaper en oversiktlig og god presentasjon i samsvar med punkt 1 i anbefalingen.
Et selskap som skriver meget troverdig om emnet, har en redegjørelse som ikke på langt nær omhandler alle punktene i anbefalingen, men så innrømmer de også at dette er et område det arbeides med. Kombinert med at de kort beskriver noen av de tiltakene som er gjennomført i 2004 for å bedre sin Eierstyring og Selskapsledelse og for å følge anbefalingen, gir dette en meget troverdig fremstilling.
Spennet mellom de store og de små SMB-selskapene er så stort at man ikke kan forvente samme grad av fokus rundt Eierstyring og Selskapsledelse i de små selskapene. Til tross for at de mindre selskapene ofte har begrensede ressurser er det ingen unnskyldning for ikke å ta temaet alvorlig.
Oslo Børs presenterer i børstabeller og i den offisielle børskurslisten en egen merking av selskaper som oppfyller visse krav til omfang og distribusjon av informasjon. Merkingen går under navnet Informasjonsmerket. Alle utstedere av børsnoterte aksjer og grunnfondsbevis vil kunne kvalifisere for Informasjonsmerket. Informasjonsmerket gjøres synlig som en rubrikkopplysning ved de aktuelle selskapene, merket med bokstaven «i». For selskaper som har informasjonsmerket, er det innført krav om at det skal gis en redegjørelse for selskapets Eierstyring og Selskapsledelse i samsvar med anbefalingen på selskapets internettsider senest innen 30.06.2005. Flere av de selskapene vi sjekket, og som var tildelt informasjonsmerket, manglet flere sentrale temaer, blant annet redegjørelse for hvordan selskapet sikrer at deres internkontrollsystemer fungerer. Dersom kravene til informasjonsmerking følges opp, kan det være en fin motivasjon for selskapene til å fokusere mer på Eierstyring og Selskapsledelse.
Etter fjorårets undersøkelse satt vi igjen med en følelse av at enkelte selskap hadde beskrevet sin policy slik de ønsket at den skulle være, eller slik de trodde markedet forventet at den skulle være. Denne følelsen er noe vagere etter årets undersøkelse, men like fullt sitter vi ofte med en følelse av at omtalen av Eierstyring og Selskapsledelse er lite gjennomtenkt.
Oppsummerende betraktninger
Til tross for at vi i vår vurdering har lagt listen litt høyere i år, synes tendensen klar - mange selskaper har en jobb å gjøre for å øke bevissthetsnivået og kunnskapen om Eierstyring og Selskapsledelse. Det er fremdeles altfor mange selskaper som enten ikke vier temaet plass i det hele tatt, eller kun gir svært begrenset omtale. Vår tolkning av dette er at disse selskapene ikke har noe bevisst forhold til sentrale styringsmekanismer - ikke dokumentert, ikke på plass. Som følge av at anbefalingen snart er ett år gammel, forventer vi en vesentlig kvalitetsforbedring i 2005-årsrapportene. Det kan også være at flere selskaper bruker 2005 som et innfasingsår, og at kvaliteten blir bedre i årsrapporten for 2005.


