


Ernst & Youngs rammeverk for Eierstyring og Selskapsledelse
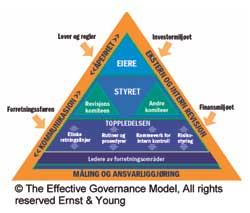
Ernst & Young har utviklet et rammeverk for god Eierstyring og Selskapsledelse. Rammeverket er bygget rundt virksomhetsstrukturen, der eierne utnevner et styre som igjen ansetter en administrerende direktør. Administrerende direktør etablerer en toppledelse som vil ha ansvar for implementering og oppfølging av etiske retningslinjer, rutiner og prosedyrer, rammeverk for intern kontroll og styring av risiko. Til sammen utgjør dette de virkemidlene som toppledelsen har til rådighet for å etablere en god Eierstyring og Selskapsledelse.
Virkemidlene skal til sammen sørge for åpenhet, effektiv kommunikasjon, ansvarliggjøring og måling av om tiltak blir gjennomført og virksomheten når sine mål.
I tillegg inkluderer modellen forholdet til andre interessegrupper som ansatte, kunder, leverandører, investorer, långivere, lokalsamfunnet, offentlige myndigheter og andre som virksomheten har et forhold til.
Hvert av elementene i modellen er viktige for å oppnå god Eierstyring og Selskapsledelse, men ingen av dem er tilstrekkelige alene. Modellen viser den gjensidige avhengigheten mellom de ulike faktorene.
Rammeverket beskriver Eierstyring og Selskapsledelse som et overordnet og strategisk verktøy for styret og ledelsen for å ha kontroll og evne til å styre alle deler av en virksomhet. Ved å bruke modellen kan styret og ledelsen bedre forstå, planlegge og utføre aktiviteter for å møte de utfordringer og risikoer som oppstår som følge av raske endringer i markedet, finansmiljøet, lovgivningen og virksomhetens øvrige omgivelser.
Med referanse til Ernst & Youngs modell for Eierstyring og Selskapsledelse (trekanten), kan man på ledernivå evaluere den operative kvaliteten på Eierstyring og Selskapsledelse, ut fra toppledelsens håndtering og fokusering på:
1. Etiske retningslinjer
2. Rutiner og prosedyrer
3. Rammeverk for intern kontroll
4. Risikostyring
Disse fire aspektene kaller vi Eierstyring og Selskapsledelse i praksis. I det følgende gis en kort redegjørelse for hva som legges i de ulike elementene fra EYs modell for Eierstyring og Selskapsledelse:
1. Etiske retningslinjer
For å utvikle og kontinuerlig forbedre en virksomhets etiske rammeverk, er første steg etablering av kjerneverdier som passer for virksomheten;
Verdigrunnlag
Kjøreregler
Interessenthensyn
Tilbakemeldingssystemer
Hensyn til etiske kriterier i belønningsstruktur
Et etisk rammeverk kan være både verdidrevet, eller eksternt drevet. Dette siste innebærer at eksterne forhold og omgivelsenes oppfatning er det som driver etikkfokuset. En kombinasjon av disse to drivkreftene er nødvendig for å oppnå en optimal implementering.
Selve utfordringen blir å få operasjonalisert et etisk rammeverk - at dette blir verdier og holdninger i det daglige arbeid som gjennomsyrer HELE virksomheten og ikke bare blir pene ord på papiret.
For å oppnå dette er det nødvendig med:
Etisk lederskap, de ansatte må føle at etikk betyr like mye for ledelsen som bunnlinjen
Konsistens mellom ord og handling
Rettferdighet - oppfattelse av likebehandling
Åpen diskusjon rundt aktuelle problemstillinger
Oppfatning av at etisk oppførsel blir belønnet
2. Rutiner og prosedyrer
Rutiner og prosedyrer kan ses på som aktiviteter og metoder til gjennomføring av ledelsens ønsker og direktiver. Rutiner og prosedyrer sørger for at de handlinger som er nødvendige for å sikre virksomhetens målsettinger faktisk gjennomføres på den for virksomhetens ønskede måte.
Rutiner og prosedyrer finnes i hele organisasjonen, på alle nivåer og i alle funksjoner. De omfatter en rekke aktiviteter, bl.a. godkjennelser, anvisninger, verifikasjoner, avstemminger, driftsgjennomgåelse, sikring av ressurser og ansvarsfordeling, fullmakter, budsjetter, kalkyler etc., etc.
Rutiner og prosedyrer skal støtte ledelsens styring og kontroll av virksomheten. I forhold til god Corporate Governance er det spesielt viktig at det eksisterer rutiner og prosedyrer som støtter ledelsessystemet og rammeverket for intern kontroll, og som sikrer effektiv og tilstrekkelig intern og ekstern rapportering. Rutinene og prosedyrene må forstås og etterleves av alle ansatte i selskapet.
3. Rammeverk for intern kontroll
Styring og kontroll er en prosess igangsatt og gjennomført av selskapets styre, ledelse og ansatte.
Internkontrollen må utformes slik at den gir rimelig grad av sikkerhet for måloppfyllelse innen følgende områder (ref. COSO);
Målrettet og kostnadseffektiv drift
Pålitelig ekstern regnskapsrapportering
Overholdelse av gjeldende lover og regler
God intern kontroll skal oppnås på enhets-, funksjons- og aktivitetsnivå.
4. Risikostyring
Systematisk risikovurdering skal bidra til å heve bevissthetsnivået, for i neste runde å danne grunnlaget for en generell bedring av kontrollmiljøet og risikostyringen. Et rammeverk for risikostyring er et hjelpeverktøy til implementeringen av risikostyring. Dette for å sikre at arbeidet foregår strukturert og dessuten som et ledd i kvalitetssikringen.
Formålet med risikostyring er at rutiner og prosedyrer alltid er effektive i forhold til de muligheter som virksomheten står overfor. Dermed oppnås også at det interne kontrollsystem forblir fokusert på de for virksomheten korrekte områder.
Avslutning
Eierstyring og Selskapsledelse innebærer å gi eiere og interessenter innflytelse og innsikt i virksomhetens forhold. Eierstyring og Selskapsledelse i praksis består av de fire virkemidler som er beskrevet tidligere i artikkelen.
Å implementere et etisk rammeverk er ikke enda en rutine, regel eller lov. Det er helt enkelt å drive en virksomhet ut fra riktige prinsipper. Rutiner og prosedyrer er den praktiske måten for hvordan vi gjør jobben vår. Intern kontroll er systemet som sikrer at rutiner og prosedyrer etterleves som forventet bl.a. ut fra virksomhetens etikk og moral. Et helhetlig risikostyringssystem sikrer at virksomheten har rett fokus på rett utfordring til rett tid. Andre helt sentrale begreper som må være til stede for å få god og effektiv Eierstyring og Selskapsledelse er Åpenhet og Integritet samt Ansvarliggjøring.
Det som nå gjenstår er å få analysert hvordan selskapene virkelig har operasjonalisert anbefalingens 14 punkter - operasjonalisering skjer ikke ved å skrive fine ord på papiret, men gjennom handlinger godt forankret i åpenhet, integritet og ansvarliggjøring.
Også i fremtiden vil norsk og internasjonalt næringsliv bli rammet av kritikkverdige hendelser, med blant annet tap av arbeidsplasser, investerte midler, viten og kompetanse som konsekvens. For å minimere risikoen er implementeringen av anbefalingen av 7. desember 2004 et stort steg i riktig retning. Men uten en eller annen form for uavhengig oppfølging/verifikasjon av at virksomhetene faktisk også gjør som de skriver i årsrapportene, må vi forvente at vi til stadighet vil bli overrasket.


