


Grenseoverskridende handel av varer i EU
Handel av varer innad i EU stiller norske virksomheter - både de som er registrert i EU og de som ikke er registrert i EU - overfor noen utfordringer mht. regelverk og rapporteringsrutiner. Formålet med denne artikkelen er å gjøre norske virksomheter bedre kjent med ulike begreper som benyttes ved grenseoverskridende handel i EU.
EU har etablert et indre marked som i prinsippet skal være et marked uten grenser. Det vil således være fri bevegelighet av varer, personer, tjenester og kapital.
Fri flyt av varer forutsetter at det ikke eksisterer noen form for grensekontroll mellom de ulike medlemslandene. Den frie bevegeligheten av varer innebærer derfor at EU fremstår som ett land når det gjelder grenseoverskridende handel. Som en følge av dette har EU innført en rekke endringer i forbindelse med rapportering knyttet til salg av varer mellom virksomheter lokalisert i forskjellige medlemsland, samt forenklingsregler knyttet til merverdiavgiftsbehandlingen ved salg av varer mellom tre parter i tre ulike medlemsland.
Formålet med artikkelen er å redegjøre for noen av de begreper som norske virksomheter vil kunne møte på i forbindelse med handel av varer mellom ulike EU-land. Det vil nedenfor bli sett nærmere på reglene som har som formål å forenkle merverdiavgiftsbehandlingen ved handel av varer i EU. I tillegg vil det bli foretatt en gjennomgang av de ulike rapporteringsregler som kreves ved grenseoverskridende handel av varer.
De begreper vi skal se nærmere på er:
Fellesskapsinterne transaksjoner
Triangulation/Trepartshandel
EC Sales List
Intrastat
Fellesskapsinterne transaksjoner (intra-community acquisitions/supplies)
EUs 6. merverdiavgiftsdirektiv, heretter kalt det 6. avgiftsdirektivet, er selve grunnsteinen for merverdiavgiftsregelverket i EU. Det 6. avgiftsdirektivet er bindende for alle medlemsstatene. Direktivet oppstiller en struktur for utvikling av et felles avgiftssystem samt hvilke prosedyrer som skal følges. En ønsker således å oppnå en harmonisering av de ulike lands merverdiavgiftslovgivning.
Tidligere ble vareomsetning mellom ulike medlemsland ansett som eksport fra land A og import i land B. Dette ble imidlertid endret med virkning fra 1. januar 1993 hvor EU innførte et indre marked* Se Direktiv 91/81 EEC.. Da den fysiske grensekontrollen i EU ble fjernet, ble det innført et informasjonssystem hvor medlemslandene kan få informasjon om varer som er omsatt og den avgiftsmessige behandlingen (se nærmere om dette under pkt. om «EC Sales Lists», nedenfor).
Innføringen av det indre markedet medførte at man ved handel mellom avgiftspliktige personer erstattet begrepene eksport og import med henholdsvis intra-community supplies og intra-community acquisitions. En samlebetegnelse vil være intra-community transactions eller fellesskapsinterne transaksjoner. Med fellesskapsinterne transaksjoner menes omsetning av varer fra en avgiftspliktig person i et EU-land til en avgiftspliktig person i et annet EU-land. Varen vil ved en fellesskapsintern transaksjon forlate selgers hjemland. Intra-community supplies og intra-community acquisitions vil nedenfor bli omtalt som henholdsvis fellesskapsinterne leveringer og fellesskapsinterne anskaffelser.
Ved en fellesskapsintern levering skal selger ved sin omsetning av varen ikke påføre merverdiavgift på fakturaen. Det er kjøperen - som foretar en fellesskapsintern anskaffelse - som er forpliktet til å beregne og innberette avgiften i sitt hjemland. Kjøper beregner således merverdiavgiften etter reglene om snudd avregning (reverse charge (dersom kjøper ikke er en avgiftspliktig person gjelder andre regler som jeg ikke kommer inn på her). Snudd avregning innebærer at kjøper legger til avgift iht. nasjonale regler og satser. Kjøper rapporterer avgiften som utgående avgift på sin omsetningsoppgave. Kjøper vil kunne fradragsføre denne avgiften som inngående avgift, dersom fradragsrett foreligger. Hvor fradragsrett foreligger, vil reglene om snudd avregning innebære at kjøper ikke får noen likviditetsmessig belastning knyttet til avgiften. Merk at det vil være selgeren som har ansvaret for å påse at forutsetningene for at varene ikke skal faktureres med merverdiavgift er oppfylt.* Selger må derfor få oppgitt kjøpers merverdiavgiftsnummer i det land kjøper er registrert. For å kontrollere at opplysningene gitt av kjøper er korrekte, kan selger for eksempel gå inn på Europa-portalen http://europa.eu.int/index_en.htm.
Trepartshandel/Triangulation
Triangulation eller på norsk «trepartshandel» er et begrep som benyttes i EU. Formålet er å lempe på registreringsreglene ved handel av varer mellom tre ulike parter registrert i tre ulike EU-land, hvor varen sendes direkte fra medlemsland 1 til medlemsland 3 (se figur nedenfor). Forenklingsreglene er å finne i det sjette avgiftsdirektivs artikkel 28c, se også direktiv 1992/111/EC (Det første forenklings-direktiv).
Trepartshandel kan illustreres med følgende eksempel: Selskap A (UK) selger en vare til Selskap B (Nederland). Selskap B omsetter varen videre til Selskap C (Belgia). Varen blir imidlertid sendt direkte fra selskap A til selskap C.
Et trepartsforhold kan illustreres i følgende figur:
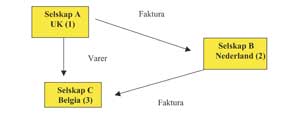
Forutsatt at Selskap B og Selskap C er registrert for merverdiavgift i sine aktuelle hjemland, vil Selskap B unngå å registrere seg for merverdiavgift i Cs hjemland dersom følgende er oppfylt:
Selskap A dokumenterer at varene har forlatt As hjemland. Selskap A påfører Selskap Bs merverdiavgiftsnummer, heretter kalt VAT-nummer. Leveransen vil være uten merverdiavgift (nullsatset) fordi salget anses som en fellesskapsintern transaksjon, dvs. salg mellom tre ulike EU-land. B har foretatt en fellesskapsintern anskaffelse av varer, men B skal ikke beregne avgift iht. forenklingsreglene ved trepartshandel.
Selskap B påfører Selskap Cs VAT-nummer. Det skal også påføres i fakturaen at det gjelder en trepartshandel. Informasjon som kreves varierer fra land til land. I UK skal f.eks. følgende informasjon påføres:
« VAT EC Article 28c E nr 3 (Triangulation) * Se nærmere Direktiv 92/111/EEC (Forenklingdirektivet). »
Når Selskap C mottar faktura fra Selskap B, vil Selskap C måtte beregne merverdiavgift i sitt hjemland iht. reglene om snudd avregning.
I tillegg til overholdelse av fakturakravene, jf. EUs fakturadirektiv 2001/115/EC, vil aktører i en trepartshandel også ha ulike rapporteringsplikter i form av innsendelse av EC Sales List, rapportering til Intrastat samt innsendelse av ordinær omsetningsoppgave i sitt hjemland. Det vil under punktene «EC Sales Lists» og «Intrastat» nedenfor bli gitt en kort innføring i begrepene EC Sales List og Intrastat.
EC Sales Lists*
I EU finnes et system med innsendelse av EC Sales lists* I Sverige og Danmark bruker man henholdsvis betegnelsen «Kvartalsredovisning» og «Listeangivelse»., heretter kalt ESL* Hjemmel for Intrastat finnes i Europaparlamentets og Rådets forordning nr 638/2004 samt det enkelte medlemslands interne rett. . Hovedformålet med innsendelse av ESL er å sørge for at medlemslandene får informasjon om at det er beregnet og betalt merverdiavgift i forbindelse med den fellesskapsinterne transaksjonen av varer. ESL er en rapporteringsplikt som påligger den som er registrert for merverdiavgift i EU. Innsendelse av ESL kommer i tillegg til evt. innsendelse av ordinær merverdiavgiftsoppgave som en virksomhet er pålagt å levere iht. intern rett. Det er kun omsetning/overføring av varer som skal tas med på ESL. Omsetning av tjenester omfattes således ikke.
På ESL skal medtas omsetning eller overføring av varer til en kjøper som er registrert i et annet EU-land. Med omsetning/overføring menes en grenseoverskridende transport mellom EU-land uten at eiendomsretten til varen endres (denne regelen eksisterer fordi en ønsker å fange opp overføring av varer mellom hovedkontor/filial). Overføring av varer likestilles med levering av varer. For eksempel vil et selskap som i et EU-land overfører varer til en filial i et annet EU-land måtte gi opplysninger om vareoverføringen i sin ESL dersom selskapet også er registrert for merverdiavgift i dette landet.
Registrert for merverdiavgift i denne sammenheng omfatter både ordinært registrert næringsdrivende, dvs. næringsdrivende som driver avgiftspliktig kjøp og salg av varer, og næringsdrivende som kun er registrert for anskaffelser av varer. Selger skal oppgi den totale verdien av salget til den enkelte kjøper.
Virksomheter som leverer varer til kjøpere som er merverdiavgiftsregistrert i et annet EU-land, skal gi opplysninger om kjøpers VAT-nummer.
I tillegg er det et vilkår at varen transporteres til et annet EU-land av selger, kjøper eller av en tredjepart for selger eller kjøpers regning. Selger vil i slike tilfeller ikke beregne merverdiavgift ved salget. Derimot vil dette være kjøperens ansvar i det land hvor han er lokalisert og registrert. Dersom varen beskattes etter de alminnelige regler, dvs. at selger omsetter varen inklusiv merverdiavgift, skal salget ikke tas med på ESL.
Trepartshandel, se pkt. om «Trepartshandel/Triangulation» ovenfor, skal også rapporteres når virksomheten sender inn ESL.
Dette kan illustreres i følgende figur:
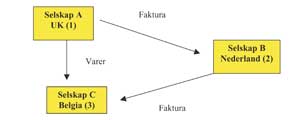
Ved trepartshandel rapporter B sitt videresalg til C på sin ESL. B oppgir Cs VAT-nummer. B skal også angi den totale verdien av dette salget. A skal rapportere den aktuelle leveransen som en fellesskapsintern leveranse til B. C skal rapportere anskaffelsen som en fellesskapsintern anskaffelse.
Innsendelse av ESL skal som en hovedregel gjøres hvert kvartal, såfremt virksomheten ikke har fått tillatelse til å sende inn årlig rapportering.
For sen rapportering medfører at det påløper en forsinkelsesavgift. Avgiftens størrelse vil variere i de enkelte medlemslandene.
Intrastat
I tillegg til EC Sales List (ESL) finnes det i EU et rapporteringssystem som kalles «Intrastat». Iht. Intrastat-regelverket skal forsendelse av varer fra ett EU-land til et annet rapporteres. Rapportering har som formål å gi medlemslandene opplysninger om varehandelen i EU, herunder utviklingen i det indre markedet. Utgangspunktet er at alle virksomheter i EU som driver grenseoverskridende handel av varer, er forpliktet til å rapportere sine kjøp og salg gjennom Intrastat* Den praktiske gjennomføringen vil variere noe fra land til land.. Tidligere, dvs. før opprettelsen av EUs indre marked, ville man kunne finne igjen de opplysninger som man i dag får gjennom Intrastat i tolldokumentene, jf. det som er sagt ovenfor under pkt. 2.
Rapporteringsplikten for en virksomhet inntrer når virksomhetens kjøp og salg (innførsel og utførsel) av varer overstiger en viss verdi i løpet av en 12 måneders periode. Merk at det finnes terskelverdier for både inn- og utførsel* I Sverige er grense ved innførsel SEK 2 200 000 og SEK 4 500 000 ved utførsel i løpet av en 12 måneders periode. I Danmark er grensen ved innførsel DK 1 600 000 og DK 4 100 000 ved utførsel.. Kjøp og salg av tjenester skal imidlertid ikke innrapporteres såfremt tjenesten ikke har tilknytning til vareleveranser. En privatperson skal ikke foreta rapportering til Intrastat.
Informasjonen sendes til myndighetene i det land man er registrert. I Sverige er f.eks. rette myndighet «Statistiska centralbyrån», mens det i Danmark er «Danmarks statistikk».
Når det gjelder hvilke virksomheter som er pliktige til å foreta rapportering til Intrastat, vil myndighetene i det enkelte land bestemme hvem som skal omfattes, herunder terskelverdier som til enhver tid gjelder. Virksomheten vil måtte foreta rapportering til Intrastat til den får beskjed om at den ikke lenger omfattes av plikten til å sende inn opplysninger.
Når virksomheten har fått beskjed om at den skal rapportere sin innførsel/utførsel til Intrastat, skal den gi opplysninger fra og med den måneden da virksomheten overskrider den aktuelle terskelverdi som er satt i det land man er registrert. Rapporteringen skjer deretter månedlig.
Som nevnt skal all inn- og utførsel av varer, forutsatt at grensene er overskredet, rapporteres til Intrastat. Merk at retur av varer samt erstatningsleveranser også skal rapporteres til Intrastat. Arbeid på vare skal også rapporteres til Intrastat når formålet med arbeidet er å frembringe en ny eller en forbedret vare. Dette gjelder hvor varen innføres/utføres i forbindelse med utbedringen og deretter gjeninnføres/gjenutføres etter at utbedringen er foretatt* Varer som kun utføres/innføres i forbindelse med en utbedring uten at en har som hensikt å gjeninnføre/gjenutføre varen etter at utbedringen er foretatt, skal ikke rapporteres etter prosedyren om utbedringsarbeid. I stedet skal varen rapporteres som vanlig vareforflytning etter transaksjonskode 1. Som fakturert verdi angis varens verdi på tidspunktet ved innførsel/utførsel.. En virksomhet som er rapporteringspliktig for innførsel og utførsel, skal rapportere vareleveranser før og etter at det er foretatt utbedringsarbeid til Intrastat. Vareleveranser før og etter en reparasjon av varen skal ikke rapporteres til Intrastat. Det må således skilles mellom hva som anses som en reparasjon og hva som anses som et arbeid på en vare som medfører at varen er å anse som ny og forbedret.
Når det gjelder leasing, skilles det mellom finansiell leasing og operasjonell leasing* En leasingavtale som overfører til bruker det vesentligste av risiko og fordeler forbundet med å eie driftsmidler, er en finansieringsavtale, såkalt finansiell leasing. Brukeren har her den kontinuerlige økonomiske interessen i driftsmidlet selv om ikke eiendomsretten overføres. Alle andre former for leasing er å anse som operasjonell leasing., hvor finansiell leasing skal rapporteres til Intrastat.
Det presiseres at Intrastat rapportering kun omfatter varer som man har innført/utført fra et land til et annet. Hvor f.eks. B som er lokalisert i et annet land enn selger og kjøper og varen ikke har vært innenom Bs hjemland, skal B ikke innrapportere dette til Intrastat.
Ovennevnte kan illustreres i følgende figur:
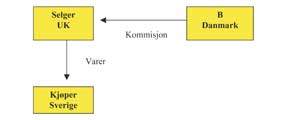
Ved trepartshandel, se ovenfor under pkt. om «Trepartshandel/Triangulation», vil det som hovedregel være slik at de som er rapporteringspliktige til Intrastat vil være virksomheter i medlemsland X som selger varer til eller kjøper varer fra momsregistrert virksomhet i ett annet medlemsland forutsatt at varene har passert medlemsland X sine grenser.
Dersom virksomheten ønsker å benytte seg av en representant for rapportering til Intrastat, er dette mulig. Virksomheten må i et slikt tilfelle skriftlig sende inn opplysninger om representantens organisasjonsnummer, navn, adresse, telefon- og faksnummer samt navn på kontaktperson. Merk at selv om virksomheten benytter seg av en representant, vil virksomheten fortsatt være ansvarlig for at opplysningene som sendes foretas i rett tid og er korrekte.
Virksomheter som ikke sender inn pliktig informasjon vil kunne bli ilagt gebyr. I særskilte tilfeller kan det bli tale om politianmeldelse og straffeansvar for den som ikke foretar rapportering av sin handel av varer.
Avsluttende kommentar
Jeg har ovenfor kort sett på fire ulike begreper som benyttes ved grenseoverskridende handel i EU. Det understrekes at gjennomgangen kun har vært en innføring i begrepene. Følgelig vil det være en rekke detaljer, enkeltheter og praktiske forhold som det ikke er redegjort for i denne artikkelen og som virksomhetene må være oppmerksomme på ved handel i EU.


