


Aktuelt
Professor Zeff foreleste

I anledning Revisorforeningens 75-årsjubileum inviterte foreningen til seminar på Grand Hotel med en av USAs fremste autoriteter på regnskapsområdet, professor Stephen Zeff. Professor Zeff foreleste om revisjonsprofesjonen etter finansskandalene i USA og utviklingen fra IASC til IASB. En av hans konklusjoner var at det verken i dette eller i neste tiår er realistisk å tro at det blir en full konvergens mellom internasjonale og amerikanske regnskapsstandarder. Zeff er professor ved Rice University i USA og er en mye brukt foreleser over hele verden og har publisert flere artikler om utviklingen i Europa.
773 har ikke levert 2003-regnskap
Pr. 1. mars mangler Regnskapsregisteret 773 årsregnskaper for regnskapsåret 2003. Absolutt siste frist for innsending av komplett årsregnskap er satt til 8. april. Deretter venter tvangsavvikling.Da er det gått et halvt år over fristen, og tingretten blir varslet om at vilkårene for tvangsavvikling er til stede. Etternølerne utgjør 0,54 prosent av de innsendingspliktige, hvilket er 10 prosent færre enn året før. Det er tre fylker som topper statistikken over aksjeselskap som ikke har sendt inn årsregnskapet for 2003. Oslo utpeker seg med sine 221 selskaper, Hordaland med 100 selskaper og deretter Akershus med 84. Helt nederst på listen ligger Telemark med 6 selskaper, og Aust-Agder med kun 5 aksjeselskaper.
DnRs styre har vedtatt nye revisjonsstandarder
De nye standardene omhandler revisjonsrisiko og vil gjelde for revisjon av regnskaper for perioder som begynner pr. eller etter 1. januar 2006:
RS 200 (revidert) Formål og generelle prinsipper for revisjon av regnskaper. Standarden er oppdatert som en konsekvens av de nye standardene RS 315, RS 330 og RS 500.
RS 315 Forståelse av foretaket og dets omgivelser og vurdering av risikoene for vesentlig feilinformasjon. Standarden krever at revisor utfører risikovurderingshandlinger for å opparbeide seg en forståelse av foretaket og dets omgivelser, herunder foretakets interne kontroll. Det kreves at revisor forstår bestemte aspekter ved foretaket og dets omgivelser, og komponentene i foretakets interne kontroll, for å kunne identifisere og vurdere risikoene for vesentlig feilinformasjon. Opparbeidelse av en forståelse av den interne kontrollen omfatter en vurdering av utformingen av kontroller og fastsettelse av hvorvidt de er iverksatt.
RS 330 Revisjonshandlinger for å håndtere anslått risiko. Standarden krever at revisor fastsetter overordnede handlinger for å håndtere risikoer for vesentlig feilinformasjon på regnskapsnivå. Videre kreves at revisor utformer og utfører videre revisjonshandlinger, herunder tester av kontrollenes effektivitet, der det er relevant eller nødvendig. Det skal sørges for en klar sammenheng mellom risikovurderingen og videre revisjonshandlingers art, tidspunkt og omfang.
RS 500 Revisjonsbevis. Standarden fastsetter normer og gir veiledning om hva som er revisjonsbevis ved revisjon av regnskaper, omfanget av og kvaliteten på revisjonsbevis som skal innhentes, og hvilke revisjonshandlinger revisorer bruker for å innhente disse revisjonsbevisene. Innholdet i standarden er mer omfattende enn eksisterende standarder.
Når de nye standardene trer i kraft, vil følgende eksisterende standarder bli trukket tilbake:
RS 200 «Formål og generelle prinsipper for revisjon av regnskaper»,
RS 310 «Kunnskap om foretakets virksomhet»,
RS 400 «Risikovurdering og intern kontroll»,
RS 401 «Revisjon i IT-miljø» og
RS 500 «Revisjonsbevis».
Høringsforslag - nye revisjonsstandarder fra IAASB
IAASB foreslår en revidert utgave av ISA 600 som nå får tittel «The Audit of Group Financial Statements». Forslaget stiller krav og gir veiledning om konsernrevisjon. Forslaget skiller ikke mellom situasjoner der datterselskap blir revidert av konsernrevisor og der datterselskap blir revidert av andre revisorer, men stiller samme krav til konsernrevisors arbeid uansett. Konsernrevisor må delta i tilstrekkelig grad i revisjonen av enhetene som konsolideres. Konsernrevisor må gjennomføre revisjonshandlinger i forhold til eventuelle andre revisorers arbeid og vurdere om arbeidet er tilstrekkelig.
Dessuten foreslår IAASB en revidert utgave av ISA 260 «The Auditor’s Communication with Those Charged with Governance» som inneholder ny veiledning og trekker opp et rammeverk for kommunikasjonen. Den er mer spesifikk enn den eksisterende ISA 260 når det gjelder hva som skal kommuniseres og hvorfor.
DnR vil avgi høringssvar til begge forslagene.
Viktige endringer i IAASBs standardverk
IAASB foretar for tiden endringer i rapporteringsstandardene i 700- og 800-serien. Endringene vil være effektive for årsregnskaper som avlegges fra 1. januar 2006 og fremover. Det kan være formålstjenlig å redegjøre for disse endringene allerede nå.
Eksisterende ISA 700 «Auditors Report» er revidert. Oversettelse til norsk og tilpasning til norske regler er startet av revisjonskomiteen. Den nye standarden omhandler kun normalberetninger uten forbehold og presiseringer. Forbehold og presiseringer vil bli omhandlet i egne revisjonsstandarder.
IAASB har i tillegg sendt ut ny ISA 701 som omtaler forbehold og presiseringer. Denne standarden vil bli terminert før den trer i kraft. Den vil bli erstattet av ISA 705 og ISA 706 som omtales nedenfor.
Forslag til ny ISA 705 «Modifications to the Opinion in the Independent Auditor’s Report» inneholder eksempler på situasjoner som krever modifikasjon av formuleringene som uttrykker revisors mening. Forslaget tar sikte på mer konsistent bruk av revisjonsberetningen verden over. IAASB har valgt å skille behandlingen av slike modifiseringer fra presiseringsavsnitt.
Forslag til ny ISA 706 «Emphasis of Matter Paragraphs and Other Matters Paragraphs in the Independent Auditor’s Report» inneholder krav og veiledning om presiseringer. I tillegg foreslås å innføre et eget avsnitt for nasjonale forhold som i revisjonsberetningen skal plasseres etter presiseringsavsnittet. I Norge vil det være naturlig at revisors uttalelser om den revisjonspliktiges ledelse har oppfylt sin plikt til å sørge for ordentlig og oversiktelig registrering og dokumentasjon av regnskapsopplysninger, og om opplysninger i årsberetningen om årsregnskapet, forutsetningene for fortsatt drift og forslag til anvendelse av overskudd eller dekning av tap, kommer i dette avsnittet.
Løsningen innebærer at en normalberetning vil komme til å inneholde to deler. Hoveddelen vil være normalberetningen hvor revisor uttaler seg om årsregnskapet, eller det første kulepunktet i eksisterende normalberetning. Del to av revisjonsberetningen vil inneholde nasjonale forhold, som i Norge er de to øvrige kulepunktene i eksisterende normalberetningen. Forslaget er et skritt mot større internasjonal konsistens i revisors rapportering.
Dessuten er eksisterende ISA 800 under revisjon av IAASB. Standarden tilsvarer den norske RS 800 «Revisors uttalelser ved revisjonsoppdrag med spesielle formål» og omtaler uttalelser om regnskaper som er utarbeidet på et annet grunnlag for regnskapsavleggelse enn regnskapsloven og god regnskapskikk, uttalelser vedrørende en del av et regnskap, uttalelser vedrørende overholdelse av kontraktsvilkår og uttalelser vedrørende sammendratte regnskaper. Standarden vil ventelig inneholde omtrent det samme som før bortsett fra at uttalelser vedrørende sammenfattede regnskaper vil bli skilt ut i en egen standard. Den vil imidlertid få nytt nummer, nemlig ISA 701. I den grad det vil være behov for å ta forbehold eller presisere i uttalelser etter nye ISA 701, vil ISA 705 og ISA 706 komme til anvendelse.
De nye standardene vil antagelig blir gjort gjeldende i Norge for revisjonsberetninger datert 31. desember 2006 eller senere.
Nye seksjonssjefer i Kredittilsynet
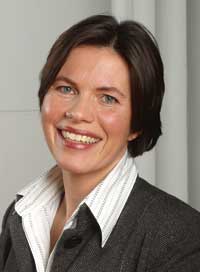
Merete Myhrstad er fra 1. mai ansatt som seksjonssjef i Seksjon for regnskapstilsyn i Kredittilsynet. Hun er siviløkonom og statsautorisert revisor/MBA og har blant annet tidligere erfaring fra Arthur Andersen & Co og Oslo Børs. Kjersti Elvestad tiltrer stillingen som seksjonssjef i Seksjon for regnskapsfører- og revisortilsyn i løpet av sommeren. Elvestad er utdannet jurist fra Universitetet i Oslo (1984) og har advokatbevilling fra 1989. Hun har lang og bred erfaring fra Kredittilsynet hvor hun har vært ansatt siden 1992. Hun har blant annet tidligere erfaring fra GIEK, DnC Kredittforsikring og advokatfirmaet Wiersholm, Mellbye & Bech.
Regnskapstreff i Sør 2005, 2.-3. juni
Regnskapstreff i Sør arrangeres for tredje gang torsdag 2. og fredag 3. juni. Målsetningen er å samle fagpersoner med interesser innenfor regnskapsfaget mv. I år vil også fagpersoner i juridiske fag være blant deltakerne. Arrangementet skal være et treffsted og gir mulighet til å bygge nettverk som gjør at profesjonen også i fremtiden kan ivareta de oppgaver som påhviler denne. Mer informasjon på arrangementets internettsider:
www.hia.no/oksam/ok-krs/regtreff/treffv05/index.php3
Status i EU om nytt åttende direktiv
EU-parlamentet (Parlamentet) behandler nå EU-kommisjonens forslag til nytt åttende selskapsrettsdirektiv. Forhold som diskuteres er blant annet revisors uavhengighet, krav til revisjonskomiteer i foretak av allmenn interesse og revisors erstatningsansvar.
Forslag til nytt åttende selskapsrettsdirektiv om revisjon av årsregnskap og konsernregnskap ble fremlagt av EU-kommisjonen 16. mars 2004. Det nye direktivet skal erstatte gjeldende åttende selskapsrettsdirektiv fra 1984, som i all hovedsak regulerer godkjenning av revisorer og revisjonsselskaper og som ikke har vært endret siden vedtagelsen. Direktivforslaget har som formål å øke tilliten til revisorfunksjonen gjennom harmoniserte krav til revisor og revisors rolle, revisjonsutøvelsen samt kvalitetskontroll og tilsyn med revisjonsbransjen. De foreslåtte direktivbestemmelsene er ment å være minimumskrav, unntatt i de tilfeller de enkelte artiklene i direktivforslaget positivt sier noe annet. Direktivet vil være EØS-relevant, og skal implementeres i norsk rett.
EU-kommisjonen anser arbeidet med å få harmoniserte regler på dette området som prioritert og viktig. Det er derfor lagt opp til at forslaget skal vedtas etter kun én høring i Det europeiske Råd (Rådet) og Parlamentet, noe som etter planen skal innebære vedtagelse av direktivet våren/sommeren 2005. Direktivet skal vedtas etter den såkalte medbestemmelsesprosedyren, som innebærer at Rådet og Parlamentet deler lovgivende myndighet, der Rådet skal vedta direktivet med kvalifisert flertall etter uttalelse fra Parlamentet.
Rådet fremla sin innstilling til nytt åttende direktiv 7. desember 2004, noe som innebar enkelte endringer i forhold til EU-kommisjonens forslag. EU-kommisjonens forslag behandles nå i Parlamentet, som ut fra de dokumenter som er fremlagt, også vil foreslå endringer sammenlignet med det opprinnelige direktivforslaget. De sentrale diskusjonstemaene i Parlamentet knytter seg blant annet til Kommisjonens forslag om krav til revisjonskomiteer i foretak av allmenn interesse, herunder børsnoterte selskaper. Flere parlamentsmedlemmer mener dette kravet bør fjernes fra direktivet som følge av for store administrative byrder og økte kostnader for selskapene. Videre mener flere politikere i Parlamentet at regulering av revisors erstatningsansvar bør være en del av et nytt åttende direktiv, da ubegrenset ansvar for revisor vil kunne medføre konkurser og konkurranseproblemer i bransjen, i tillegg til vanskeligheter med å få tilstrekkelige forsikringer. Også andre deler av direktivforslaget, som eksempelvis innholdet i og omfanget av kravene til revisors uavhengighet, er gjenstand for betydelig debatt i Parlamentet.
Den ansvarlige komiteen for direktivforslaget i Parlamentet, Committee on Legal Affairs, skal etter det DnR får opplyst fremlegge sin endelige rapport med anbefaling til direktiv i slutten av mai 2005. Komiteens forslag skal deretter plenumsbehandles i Parlamentet, før det går til Rådet for eventuell godkjenning og vedtagelse, eller til videre behandling (2. høring) dersom Rådet ikke godtar Parlamentets endringsforslag. Sistnevnte utfall vil kunne medføre minimum seks måneders tilleggsbehandling før en eventuell vedtagelse av et nytt åttende direktiv. Det ligger an til at direktivet får 24 måneders implementeringsfrist, slik at norske regler som skal implementere direktivet, tatt i betraktning ovennevnte behandlingsprosess i Parlamentet og Rådet, vil kunne antas å gjelde fra 1. januar 2008.
Revisjonsberetningen ved bruk av IFRS godkjent av EU
FEE har publisert diskusjonsnotatet Discussion Paper Reporting Issues in relation to Endorsed IFRS and Possible Implications for the Audit Report somdrøfter hvordan henvisningen til det benyttede rammeverket for økonomisk rapportering skal utformes, om det skal opplyses om at selskap oppfyller kravene i IFRS fullt ut, utover de EU-godkjente IFRS-ene, hvordan IFRS-rammeverket skal beskrives i revisjonsberetningen, og om henvisningen til det europeiske rammeverket for økonomisk rapportering vil ha en klar betydning utenfor EU.
Gjennom EØS-avtalen er norske børsnoterte selskaper pålagt å avlegge konsernregnskap i henhold til et nytt regnskapsmessig rammeverk fra og med regnskapsåret 2005. Endringene i regnskapsloven trådte i kraft 1. januar 2005. Andre foretak kan velge å avlegge regnskap etter internasjonale regnskapsstandarder godkjent av EU. IFRS-ene er i ferd med å bli oversatt og blir gjort gjeldende som forskrifter.
Det fleste IFRS-ene er godkjent av EU som gjeldende krav til de børsnoterte selskapenes regnskapsavleggelse, men standarden om finansielle instrumenter, IAS 39, er ikke blitt godkjent fullt ut. Diskusjonene om innholdet i standarden er heller ikke endelig avsluttet, slik at det kan bli endringer i den med konsekvenser for EUs godkjennelse innen det blir aktuelt å avlegge årsregnskap for 2005. I tillegg er det foreslått at IFRIC 3 ikke skal godkjennes i EU.
DnRS har i medlemssirkulære 2005-7 redegjort nærmere for disse problemstillingene, og ber om medlemmenes kommentarer innen 31. mai 2005. FEEs diskusjonsnotat finnes på www.revisornett.no
Endringer i regnskapsloven
Odelstinget har med bakgrunn i Ot.prp. nr. 39 (2004-2005) og Finanskomiteens innstilling vedtatt endringer i regnskapsloven. Hovedsakelig er vedtaket i tråd med forslaget fra departementet, men med noen endringer og presiseringer.
Den norske Revisorforening har både i møte med Finanskomiteen og i brev forsøkt å endre deler av lovforslaget, noe som bare delvis har blitt tatt hensyn til. DnRs forslag om ikke å fjerne muligheten for kontinuitetsunntak ved fusjon og konserndannelse, er ikke fulgt opp i innstillingen. Derimot har det i overgangsreglene blitt innstilt på at både datterselskap og morselskap i konsern som velger å rapportere i henhold til IFRS, kan benytte regnskapslovens notekrav i selskapsregnskapet i stedet for IFRS’ omfattende opplysningskrav. Når det gjelder tilknyttet selskap og felles kontrollert virksomhet, omfattes ikke de av overgangsregelen. Videre har Finanskomiteen presisert at det må skje endringer i selskapslovgivingen og skattereglene slik at endringene i rapporteringen ikke skal gi store skattemessige utslag. Finanskomiteen viser i denne sammenheng til DnRs brev hvor blant annet adgangen til å inntektsføre utbytte i morselskapet samme år som det avsettes i datterselskapet er mulig etter norsk god regnskapsskikk, men trolig ikke mulig i henhold til IFRS.
Komiteens innstilling avviker fra departementets forslag når det gjelder opplysning om opsjoner til ansatte, ved at innstillingen går ut på at det skal gis opplysninger om antall opsjoner som er tildelt, mens forslaget omfattet antall opsjoner som var tilbudt.
Det er planlagt å behandle innstillingen i Lagtinget i slutten av april, og det forventes at lovendringene blir sanksjonert i løpet av mai. Det antas at de endringene som er nødvendige innen skattelovgivingen og selskapslovgiving blir behandlet i forbindelse med budsjettarbeidet til høsten. Dersom forslag til endringer skal sendes på høring først, bør det derfor skje raskt.
Vurdering av anleggsmidler ved overgangen til IFRS
Norske regnskapsstandarder og norsk regnskapspraksis er på de fleste områder lik IFRS. Oslo Børs minner i et sirkulære om at det innen disse områdene normalt ikke vil oppstå implementeringseffekter av betydning, med mindre dette følger av spesielle overgangsregler i IFRS 1 First-time Adoption of International Financial Reporting Standards. Eventuelle implementeringseffekter hvor det i utgangspunktet skulle kunne legges til grunn lik regnskapsmessig behandling ut fra standardenes ordlyd, vil medføre et behov for særskilte forklaringer. Dette fordi markedet ikke vil forvente forskjeller i regnskapsprinsipper innen disse områdene.
De noterte selskapene må i sin informasjon om overgangen til IFRS klart skille mellom hva som er feil i tidligere regnskaper og hva som er implementeringseffekter ved overgangen til nye regnskapsprinsipper. Enkelte av de noterte selskapene har allerede angitt vesentlige implementeringseffekter ved overgangen til IFRS uten at det er gitt tilstrekkelig informasjon.
Problemer oppstår hvis selskapet fastsetter en fair value i åpningsbalansen etter IFRS som er lavere enn verdien pr. 31.12.2003 i regnskapet etter norske regnskapsprinsipper. Dette kan være indikasjon på et nedskrivningsbehov i regnskapet etter norske regnskapsprinsipper. Nedskrivningsbehov presenteres som feil under tidligere regnskapsprinsipper i informasjon om overgangen til IFRS. Selskapet må også vurdere eventuelle konsekvenser for årsregnskapet for 2004.
Hvis forskjellen i verdi skyldes noe annet, må det redegjøres for hvordan fair value er fastsatt og hvilke forutsetninger som er lagt til grunn slik at markedet gjøres i stand til å forstå hva forskjellen i verdi består av.


