


Opsjoner til ansatte - regnskap og skatt
Det har blitt mer vanlig å supplere de ansattes ordinære lønn med ulike former for kompensasjon knyttet til selskapenes økonomiske utvikling, herunder opsjoner. I denne artikkelen drøftes den regnskapsmessige behandlingen for selskapet som tildeler slike ordninger, og den skattemessige behandlingen for både de ansatte og selskapet.
Omtalen av den skattemessige behandlingen omfatter også arbeidsgiveravgift, samt forhold knyttet til rapportering til ligningsmyndighetene.
Artikkelen er inndelt i to deler som omtaler henholdsvis regnskap og skatt.
Del I - Regnskapsmessig behandling
International Accounting Standards Board (IASB) utgav i februar 2004 IFRS 2 Share Based Payment. I Norge er det vedtatt en endring i regnskapsloven som innebærer at alle transaksjoner med aksjebasert vederlag skal regnskapsføres til virkelig verdi. Denne bestemmelsen er inntatt i loven i en ny § 5-9 A, og vil gjelde fra og med regnskapsåret 2005. Departementet mener at det bør utarbeides en norsk standard på dette området, og at denne bør bygge på IFRS 2. Den gjennomgangen vi i denne artikkelen gjør av IFRS 2, vil derfor også være en forsmak på hva som trolig blir gjeldende regler fra og med 2005 for norske foretak som ikke følger IFRS. Det er foreslått et unntak for små foretak.
IFRS 2 omhandler alle transaksjoner med eksterne parter med oppgjør i aksjer eller andre egenkapitalinstrumenter (opsjoner og lignende), transaksjoner med kontantoppgjør hvor vederlagets størrelse er basert på verdiutviklingen i en underliggende aksje eller egenkapitalinstrument, eller ordninger hvor en av partene har rett til å kreve oppgjør i enten aksjer, egenkapitalinstrumenter eller kontanter. Standarden omfatter transaksjoner med alle typer motparter som leverer tjenester eller varer til selskapet. Dette kan være ulike eksterne leverandører eller ansatte i selskapet. Formålet med denne artikkelen er imidlertid å omtale opsjoner og aksjer til ansatte.
Selv om standarden omfatter transaksjoner med vederlag i alle typer finansielle instrumenter knyttet til selskapets aksjer, brukes opsjoner som begrep i resten av artikkelen.
Bakgrunn
I USA fikk man allerede i 1972 en regnskapsstandard om opsjoner til ansatte; APB 25 Accounting for stock issued to employees. Denne standarden ble utgitt før vi fikk de første modellene for beregning av verdien av opsjoner* Den første Black & Scholes modellen kom i 1973.. Praktiske problemer med måling av verdien var en viktig årsak til at denne standarden ikke krevde regnskapsføring av opsjoner til virkelig verdi, men kun til egenverdien av opsjonen på tildelingstidspunktet. Egenverdien av en opsjon er definert som en positiv differanse mellom opsjonens utøvelseskurs og dagens verdi av den underliggende aksjen. De fleste opsjonsprogrammer har vært utformet slik at utøvelseskursen har vært lik eller høyere enn markedsverdi av underliggende aksje på tildelingstidspunktet, og dermed har det i de fleste tilfeller ikke blitt foretatt noen kostnadsføring knyttet til utstedelse av opsjoner til ansatte.
I 1995 fikk man i USA standarden SFAS 123 Accounting for Stock Based Compensation. Denne standarden krever kostnadsføring av opsjoner til ansatte til opsjonens virkelig verdi på tildelingstidspunktet. Standarden møtte imidlertid massiv motstand fra de amerikanske børsnoterte selskapene og det ble derfor som et politisk kompromiss bestemt at selskapene kunne velge mellom å bruke den gamle APB 25 og den nye SFAS 123. De aller fleste selskaper har inntil nylig holdt seg til APB 25. Det følger imidlertid av SFAS 123 at dersom egenverdimodellen i APB 25 velges, skal det opplyses om virkelig verdi i note. I slutten av 2004 har FASB vedtatt endringer som innebærer at adgangen til å velge egenverdimodellen i APB 25 fjernes. Denne endringen er gjort gjeldende for amerikanske selskaper fra og med regnskapsåret 2006.
Før IFRS 2 har ikke IFRS hatt noen regnskapsstandarder som omfatter aksjebasert lønn til ansatte, utover at IAS 19 krevde noteinformasjon om slike ordninger.
I Norge har vi ikke hatt noen autorative bestemmelser om regnskapsføring av opsjoner til ansatte. I forarbeidene til den nåværende regnskapsloven heter det imidlertid at transaksjonsprinsippet innebærer at opsjonsordninger til ansatte skal kostnadsføres til virkelig verdi.* Ot.prp. 42 (1997-1998) s. 88 Oslo Børs har også uttalt seg om dette spørsmålet og mener prinsipielt at opsjonsordninger til ansatte skal regnskapsføres til virkelig verdi, men at praktiske måleproblemer og internasjonal praksis tilsier at man aksepterer at norske selskaper følger de amerikanske reglene om regnskapsføring av en eventuell egenverdi på tildelingstidspunktet.* Oslo Børs Regnskapssirkulære 1999
Etter de store regnskapsskandalene i USA ble det rettet et større fokus mot informasjonsverdien, kvaliteten og påliteligheten til regnskapene. Dette har medført at mange store amerikanske selskaper de siste par årene har valgt å følge SFAS 123. Høringssvarene i forbindelse med utgivelsen av IFRS 2 viser også en rimelig unison enighet blant akademikere, revisorer, investorer og analytikere om at hovedprinsippene for opsjoner til ansatte og andre eksterne leverandører bør være kostnadsføring til virkelig verdi. De eneste som så ut til å være motstandere av dette prinsippet er de regnskapspliktige selv.
Teoretisk utgangspunkt
Mange bedriftsledere har argumentert sterkt mot at opsjoner til ansatte skal kostnadsføres. Argumentene som har vært brukt er i hovedsak at dette ikke er en transaksjon mellom selskapet og de ansatte, men mellom aksjonærene og de ansatte. I en artikkel fra mars 2003 går professorene Bodie, Kaplan og Merton kraftig ut mot slike påstander: «That position defies economic logic, not to mention common sense [..]».* Harvard Business Review March 2003
Selv om de ansatte mottar vederlag fra aksjonærene, enten ved at aksjonærene bruker av sin egen beholdning av aksjer i selskapet eller ved at det utstedes nye aksjer fra selskapet, så er selskapet en del av transaksjonen siden det er selskapet som mottar arbeidsinnsatsen fra de ansatte som opsjonene er vederlag for. Opsjonsprogrammet er etablert for de ansatte i egenskap av at de er ansatt i selskapet og yter tjenester for selskapet. Verdien av selskapet vil i prinsippet være upåvirket av om de ansatte mottar lønn i form av nyutstedte aksjer, selskapets beholdning av egne aksjer eller i form av kontanter. Uansett er det eksisterende aksjonærer som må «betale regningen» enten i form av at det overføres kontanter fra selskapet eller at aksjonærene får utvannet sin eierposisjon. Dersom et selskap kjøper anleggsmidler ved utstedelse av aksjer, kalles dette kapitalutvidelse med tingsinnskudd. Det synes åpenbart, og er vanlig praksis, at slike anleggsmidler skal balanseføres og avskrives over den økonomiske levetiden. Kjøp av tjenester, fra leverandører eller ansatte, med vederlag i aksjer er i prinsippet det samme som kjøp av anleggsmidler med vederlag i aksjer. Forskjellen er at en tjeneste konsumeres umiddelbart og dermed ikke kan balanseføres og avskrives, men må kostnadsføres løpende.
En påløpt forpliktelse til å utstede aksjer, enten i form av en emisjon eller ved utdeling av egne aksjer, vil ikke tilfredsstille gjeldsdefinisjonen* IASB Framework 60. Motposten til kostnaden må derfor være egenkapital. Påløpte forpliktelser ved ordninger med kontantoppgjør, vil derimot balanseføres som gjeld. Kostnadsføringen vil derfor i utgangspunktet være den samme for en ordning med oppgjør i egenkapital som en ordning med oppgjør i kontanter, men motposten (kreditføringen) blir forskjellig.
For ordninger hvor det skal utstedes aksjer, vil det ikke bli noen nettoeffekt på egenkapitalen. Den første føringen er debet lønn, kredit innskutt egenkapital. Når resultatet disponeres, medfører den opprinnelige lønnskostnaden at det samme beløpet føres debet opptjent egenkapital som en del av resultatdisponeringen. Totalt vil egenkapitalen derfor være uendret, men det vil skje en overføring fra opptjent til innskutt egenkapital.
Begrepsbruk
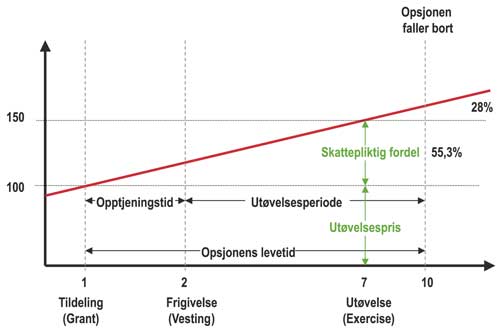
Figuren under kan benyttes for å definere enkelte viktige begreper knyttet til opsjonsordninger. Disse begrepene vil bli benyttet videre i artikkelen.
Tildeling (grant): dette er den dagen opsjonsordningen er vedtatt etablert og meddelt de ansatte.
Frigivelse (vesting): Dette tilsvarer det tidspunktet betingelsene for å utøve opsjonen er oppfylt, for eksempel knyttet til ansettelsestid. De ansatte kan typisk slutte i selskapet etter dette tidspunktet og fortsatt beholde opsjonene. Normalt vil dette i praksis være sammenfallende med utøvelsestidspunktet.
Opptjeningstid: Perioden mellom tildeling og frigivelse kalles opptjeningsperiode.
Utøvelse (exercise): Utøvelse av opsjonen er når de ansatte velger å anvende opsjonen. Det vil si at de betaler utøvelsesprisen og overtar det avtalte antall aksjer. I skatteretten omtales dette ofte som innløsning.
Utøvelsestidspunkt: dette er det tidspunktet de ansatte kan velge å utøve opsjonen. Dette tidspunktet kan være sammenfallende med frigivelsen, eller det kan være senere. Utøvelsestiden kan være en fast dato, eller det kan være en periode hvor de ansatte når som helst kan velge å utøve opsjonene.
Verdimåling
For verdimålingen skilles det mellom opsjoner utstedt til ansatte og opsjoner utstedt til eksterne leverandører. Opsjoner til eksterne som leverer tjenester som i innhold tilsvarer det en ansatt ville ha gjort, for eksempel innleide vikarer eller konsulenter som utfører operative oppgaver for selskaper, behandles regnskapsmessig som opsjoner til ansatte.
Opsjoner til ansatte verdsettes basert på opsjonens virkelige verdi på tildelingstidspunktet. Bakgrunnen for dette er at det normalt er vanskelig å måle verdien av de tjenester ansatte leverer til selskapet. Det er i standarden ikke angitt hvilke modeller som skal benyttes for verdsettingen, men det er forutsatt at verdsettingen gjøres basert på anerkjente opsjonsprisingsmodeller som anvendes i praksis. Hovedprinsippet er at opsjonen skal verdsettes til det den ville blitt solgt for i et velfungerende opsjonsmarked, hensyntatt alle betingelser i opsjonen.
Opsjoner til andre enn ansatte skal som utgangspunkt verdsettes til verdien av de tjenester eller varer selskapet mottar. Verdsettingen skal da skje på transaksjonstidspunktet - det vil si det tidspunktet selskapet mottar tjenesten eller overtar risiko og kontroll med varen. I spesielle tilfeller vil det ikke være mulig å måle verdien av de tjenester selskapet mottar. Da skal verdsettelsen baseres på verdien av vederlagsopsjonene på transaksjonstidspunktet. Dette kan for eksempel være aktuelt i tilfeller hvor vederlaget til konsulenter er sammensatt og består av ulike elementer av kontanter, gjeld og egenkapitalinstrumenter.
Dersom verdien av opsjoner i helt spesielle tilfeller er umulig å måle på en tilfredsstillende pålitelig måte, skal opsjonenes egenverdi legges til grunn for regnskapsføringen. Det er antatt at det kun vil skje i helt spesielle tilfeller.
Den verdien som fastsettes på tildelingstidspunktet, vil ikke senere bli endret. Dette innebærer at kostnadsføringen ikke blir påvirket av om opsjonen øker eller synker i verdi etter tildelingen, eller sågar er out-of-the-money (markedsverdien av aksjen er lavere enn opsjonens utøvelsespris) på utøvelsestidspunktet. Bakgrunnen for dette er at det er formuesoverføringen på tildelingstidspunktet som er vederlaget for de ansattes arbeidsinnsats. Fra og med dette tidspunktet er deltakerne i opsjonsplanen i realiteten eiere av en andel av egenkapital i selskapet siden de har rett til å ta del i en fremtidig verdistigning. Verdiendringer i opsjonen etter tildelingstidspunktet er derfor ikke en kostnad for selskapet, men noe de ansatte får (eller taper) i form av å være indirekte aksjonær i selskapet.
For opsjonsordninger som skal gjøres opp med kontanter, vil det imidlertid være behov for løpende å måle forpliktelsen til virkelig verdi. Årsaken til dette er knyttet til det faktum at når slike opsjoner utøves, så skal virkelig verdi på utøvelsestidspunktet betales kontant fra selskapet. Den faktiske kontantutbetalingen må derfor bli den kostnaden som selskapet akkumulert skal resultatføre. Slike ordninger skal derfor måles til virkelig verdi basert på en opsjonsprisingsmodell ved tildelingen og deretter ved hver regnskapsavleggelse frem til ordningen gjøres opp.
Verdimålingen skal hensynta spesielle betingelser med opsjonene knyttet til verdien av den underliggende aksjekursen. Slike betingelser omtales i IFRS 2 som markedsbetingelser (market conditions). En slik egenskap kan for eksempel være at de ansatte opptjener rett til opsjonene kun dersom den underliggende aksjekursen når et gitt nivå (som ikke nødvendigvis er det samme som utøvelseskursen), eller at den underliggende aksje må ha en gitt utvikling i forhold til en indeks av andre selskapers aksjeverdier. Siden slike betingelser hensyntas i verdimålingen, skal kostnadsføringen av opsjonene gjennomføres uavhengig av om betingelsene faktisk oppnås eller ikke.
Øvrige betingelser for opptjening av opsjonene, men som ikke påvirker opsjonene som sådan, skal ikke hensyntas i verdimålingen av opsjonene. Slike betingelser kan for eksempel være at de ansatte må være ansatt i selskapet i en gitt periode etter tildelingen, at selskapet må oppnå gitte salgsvolum, regnskapsmessige resultater, regnskapsmessig avkastning på egenkapitalen etc.
Betingelser knyttet til tildelingen av opsjonene som ikke hensyntas i verdimålingen, hensyntas imidlertid ved at all kostnadsføring knyttet til disse opsjonene blir reversert dersom betingelsene ikke blir oppfylt og ingen opsjoner blir utstedt. Dersom betingelser som er hensyntatt i verdimålingen, ikke blir oppfylt, vil det ikke skje noen reversering av kostnaden selv om ingen opsjoner blir utstedt eller utøvd. Hvorvidt en betingelse skal hensyntas i verdivurdering eller ikke, vil derfor kunne gi ulike resultater i verdimålingen og i den etterfølgende kostnadsføringen. Det er derfor viktig å være bevisst slike regnskapsmessige effekter ved etablering av opsjonsplaner. I mange tilfeller kan selskapet selv velge om betingelsene skal utformes slik at de påvirker verdien av opsjonen direkte eller bare er knyttet til selve opsjonsplanen. For eksempel kan selskapet angi betingelsen som en gitt prosentvis økning av aksjeverdien, eller de kan angi betingelsen som gitte regnskapsmessige resultater.
Vi har valgt ikke å gå nærmere inn på de praktiske utfordringene knyttet til verdimålingen i denne artikkelen. Dette er et omfattende tema som (minst) krever en egen artikkel. Nærmere veiledning finnes imidlertid i appendix B til IFRS 2.
Periodisering av kostnaden
Ved kjøp av varer skjer kostnadsføringen i takt med konsumet av varen, enten det er råvarer eller anleggsmidler. Ved kjøp av tjenester fra eksterne periodiseres vederlaget over den tjenesteperioden aksjevederlaget er avtalt å dekke.
For ansatte vil imidlertid ikke periodiseringen nødvendigvis være like åpenbar da opsjonsplaner er et element i en pakke med ytelser til de ansatte, og fordi de ansatte typisk leverer tjenester til selskapet både før og etter et opsjonsprogram. Det vil derfor ofte ikke være en like klar forbindelse mellom selve opsjonsordningen og den innsats den ansatte yter for selskapet.
I IFRS 2 legges det opp til at verdien av tildelte opsjoner skal periodiseres over den periode de ansatte opptjener rett til å motta opsjonene. Dersom det ikke er krav til fremtidig tjenestetid for å motta opsjonene, skal verdien av opsjonene kostnadsføres umiddelbart på tildelingstidspunktet.
Dersom det er krav til en fremtidig tjenestetid, periodiseres verdien av opsjonene over denne perioden. Det må da gjøres et estimat for hvor mange av de ansatte som faktisk kommer til å stå i stillingen helt til opsjonene er opptjent. Verdien av det antall opsjoner som forventes å bli opptjent, periodiseres lineært over opptjeningsperioden. Dette estimatet må for hver regnskapsavleggelse oppdateres. Endringer i antallet må løpende korrigeres og effekten resultatføres. Blir antallet som slutter høyere enn det som opprinnelig var estimert, må kostnaden knyttet til disse personene reverseres. Totalt vil det være verdien fra tildelingstidspunktet av de opsjonene som faktisk blir opptjent som akkumulert skal kostnadsføres. Dersom opsjonene ikke blir utøvd fordi de er «out-of-the-money» på utøvelsestidspunktet eller fordi en annen betingelse som er hensyntatt i verdimålingen, ikke blir oppfylt, vil det ikke skje noen reversering av kostnaden.
Eksempel 1: |
|
|---|---|
Et eksempel kan illustrere regnskapsføringen av en enkel opsjonsplan til ansatte: | |
| |
33 personer slutter hvert år, jevnt over året, og det er ingen endringer i estimatet av hvor mange ansatte som faktisk vil opptjene opsjonene. | |
År 1: |
200.000 |
År 2: |
200.000 |
År 3: |
200.000 |
Sum kostnad/EK |
600.000 |
Eksempel 2: | |||
|---|---|---|---|
Samme som eksempel 1, med følgende endringer | |||
| |||
År 1: |
200.000 |
||
År 2: |
Estimatendring kostnad år 1 |
25.000 |
|
Kostnad år 2 |
225.000 |
250.000 |
|
År 3: |
225.000 |
||
Sum kostnad/EK |
675.000 |
||
Eksempel 3 |
||
|---|---|---|
Samme som eksempel 1, med følgende endringer | ||
| ||
År 1: Opprinnelig kostnad |
200.000 |
|
Endret estimat |
-12.500 |
187.500 |
År 2: Opprinnelig kostnad |
187.500 |
|
Endret estimat år 2 |
10.000 |
|
Endret estimat tidligere år |
10.000 |
207.500 |
År 3: Opprinnelig kostnad |
197.500 |
|
Endret estimat år 3 |
7.500 |
|
Endret estimat tidligere år |
15.000 |
220.000 |
Sum kostnad/EK |
615.000 |
|
Ordninger med opsjoner som ikke kan måles pålitelig
I helt spesielle tilfeller kan opsjonene være av en slik art at det ikke er mulig å måle verdien på en tilstrekkelig pålitelig måte. Opsjonene skal da måles til egenverdien; det vil si forskjellen mellom markedsverdien av de underliggende aksjene og opsjonens utøvelsespris på etableringstidspunktet. Ved hver regnskapsavleggelse skal opsjonenes egenverdi måles på nytt. Dersom verdien av den underliggende aksje synker, skal tidligere kostnadsføring reverseres. Dette innebærer at det som totalt sett blir resultatført er virkelig verdi av opsjonen på utøvelsestidspunktet. For opsjoner som ikke utøves vil da all tidligere kostnadsføring reverseres, selv om opsjonene hadde egenverdi ved tildelingen og/eller i opptjeningsperioden.
Endring av opsjonsordning med oppgjør i aksjer
Et selskap kan velge å gjøre endringer i en eksisterende opsjonsordning. Slike endringer kan være knyttet direkte til opsjonsplanen som for eksempel opptjeningstiden. Endringer knyttet til opptjeningsbetingelsene påvirker ikke verdimålingen av opsjonene og vil kun få effekt for periodiseringen. Dersom for eksempel opptjeningsperioden forlenges, skal opsjonen periodiseres over denne forlengede perioden og estimatet for hvor mange opsjoner som faktisk vil bli opptjent, skal endres.
Andre endringer kan være knyttet direkte til opsjonene, for eksempel endring av opsjonens utøvelseskurs og/eller forlengelse av opsjonens løpetid. Når det gjøres endringer i selve opsjonene, skal selskapet måle effekten av endringen på opsjonenes verdi. Det er kun verdiendringen knyttet til selve endringen som skal regnskapsføres. Det er dette de ansatte mottar i tillegg til det de har fått fra før. Dagens verdi av opsjonene har de ansatte allerede fått, eller delvis opptjent rett til. Dette innebærer at verdien av opsjonene må måles på det tidspunktet endringer skjer med nye og gamle betingelser. Normalt vil en slik endring medføre at opsjonene blir mer verdt. Endringer som medfører det motsatte, vil sjelden bli akseptert av de ansatte, med mindre de får kompensasjon på annen måte. Verdiøkningen på opsjonene skal periodiseres over opptjeningsperioden i henhold til de nye betingelsene. Dersom det ikke er ytterligere opptjeningstid, skal hele verdiendringen kostnadsføres umiddelbart. Den opprinnelige verdien fra tildelingstidspunktet skal fortsatt periodiseres over den opprinnelige opptjeningsperioden.
Eksempel 4 |
||
|---|---|---|
| ||
År 1: Opprinnelig kostnad |
200.000 |
|
Endret estimat |
- 12.500 |
187.500 |
År 2: Opprinnelig kostnad |
187.500 |
|
Endret estimat år 2 |
10.000 |
|
Endret estimat tidligere år 10.000 |
207.500 |
|
År 3: Kostnad |
256.750 |
|
År 4: Kostnad |
59.250 |
|
Sum kostnad/EK |
711.000 |
|
Den akkumulerte kostnaden i dette eksemplet består av verdien av den opprinnelige planen på kr 592.500 og verdiøkning knyttet til endringen av planen på kr 118.500 | ||
Kansellering av opsjonsordning med oppgjør i aksjer
En kansellering av en opsjonsordning er å anse som at hele ordningen er opptjent på kanselleringstidspunktet. Normalt vil en opsjonsplan bare kanselleres dersom opsjonene er dypt «out-of-the-money», eller dersom de ansatte får kompensert på annen måte enten ved en ny opsjonsplan eller ved et kontantoppgjør. Er opsjonen dypt «out-of-the-money», vil de normalt sett ikke ha vesentlig verdi, og de ansatte vil være indifferente til at opsjonsplanen kanselleres. Når planen allikevel kanselleres, vil det imidlertid ikke lenger være noen presumpsjon om at de ansatte vil yte ekstra innsats for selskapet over planens opprinnelige løpetid, og derfor skal all gjenværende kostnadsføring skje på kanselleringstidspunktet.
Dersom de ansatte blir kompensert i form av kontanter eller andre eiendeler ved kanselleringen, skal dette anses for å være tilbakekjøp av egne aksjer sett fra selskapets ståsted. Dette innebærer at kontantvederlaget regnskapsføres som en direkte reduksjon av egenkapitalen. Men dersom kontantvederlaget overstiger verdien av de kansellerte opsjonene på kanselleringstidspunktet, vil de ansatte være bedre stilt etter kanselleringen og differansen vil være å anse som en lønnskostnad. Differansen mellom virkelig verdi av de kansellerte opsjonene på kanselleringstidspunktet og kontantvederlaget skal derfor kostnadsføres ved kanselleringen.
Dersom en opsjonsplan kanselleres og erstattes med en ny opsjonsplan, vil dette være å anse som en endring av en eksisterende opsjonsplan. Regnskapsføringen skal reflektere dette og blir derfor som ved endringer i opsjonsplaner som beskrevet ovenfor. Verdiforskjellen mellom den gamle og den nye planen beregnes og periodiseres over den nye planens løpetid. Opprinnelig verdi for den gamle planen periodiseres i henhold til den opprinnelige planens opptjeningsperiode.
Vurderingen av om en ny opsjonsplan er å anse som en erstatning av en tidligere plan eller om det er en frittstående ny plan, vil i mange tilfeller være gjenstand for skjønn. Et utgangspunkt vil være å se på verdien av den opprinnelige planen i forhold til verdien av den nye planen. Dersom den gamle planens opsjoner har en betydelig verdi og denne planen kanselleres uten at de ansatte får annen kompensasjon enn den nye planen, vil dette kunne tyde på at den nye planen er en erstatning av den gamle. I motsatt fall dersom den gamle planens opsjoner er verdiløse, eller det gis et kontantvederlag som kompensasjon for den kansellerte planen, vil dette være en indikasjon på at den nye planen ikke er en erstatning for den gamle. Dersom den gamle planens opsjoner er verdiløse, vil ikke dette skillet medføre noen forskjell på regnskapsføringen av den nye planen, da verdiforskjellen mellom den gamle og den nye planen er lik verdien av den nye planen. Det vil imidlertid kunne gi vesentlige forskjeller for behandlingen av den gamle planen, dersom den opprinnelige verdien var betydelig og det er en viss tid igjen av den opprinnelige opptjeningstiden. I slike tilfeller vil selskapene kunne redusere årets kostnad ved å hevde at den nye planen er en erstatning av den kansellerte planen, mot en tilsvarende høyere kostnad i de kommende årene. Tilsvarende kan selskapet øke kostnaden i endringsåret og redusere fremtidige kostnader dersom de hevder at den nye planen ikke er en erstatning av den gamle.

Opsjonsordning med kontantoppgjør
Opsjonsordninger med oppgjør i kontanter kan være definert slik at selskapet lover de ansatte at de skal motta penger på et fremtidig tidspunkt tilsvarende verdien av 100 aksjer, eller et beløp lik differansen mellom verdien av aksjen og kr 100. Det første eksemplet vil økonomisk sett tilsvare det å gi de ansatte 100 aksjer i dag med begrensninger i omsetteligheten i en gitt periode, mens det andre eksemplet er det samme som å gi de ansatte opsjoner med utløsningskurs kr 100. En viktig forskjell er imidlertid at med en ordning med kontantoppgjør, vil selskapet ha en reell forpliktelse til å betale ut kontanter i fremtiden. Slike ordninger skal derfor regnskapsføres som en gjeld i balansen. Akkumulert kostnadsføring vil tilsvare det beløpet som utbetales på oppgjørstidspunktet.
Siden den akkumulerte kostnadsføringen skal tilsvare det som faktisk blir utbetalt av kontanter, må forpliktelsen i slike ordninger til enhver tid reflektere virkelig verdi av forpliktelsen (eller mer presist den opptjente andelen av virkelig verdi av forpliktelsen, siden forpliktelsen opptjenes over en gitt periode). Verdien skal beregnes med utgangspunkt i de samme opsjonsprisingsmodeller som for regnskapsføringen av ordinære opsjonsordninger.Verdiendringen av forpliktelsen regnskapsføres løpende som kostnad (eller kostnadsreduksjon).
Eksempel 5 | ||
|---|---|---|
| ||
Virkelig verdi |
Egenverdi |
|
År 1 |
Kr 14,40 |
|
År 2 |
Kr 15,50 |
|
År 3 |
Kr 18,20 |
Kr 15 |
År 4 |
Kr 21,40 |
Kr 20 |
År 5 |
Kr 25 |
|
|
År 1: Kostnad/forpliktelse: 420 ansatte * 100 * kr 14,40 *1/3 = 201.600 | ||
|
År 2: Forpliktelse: 400 ansatte * 100 * kr 15,50 * 2/3 = 413.333 Kostnad: 413.333 - 201.600 = 211.733 | ||
|
År 3: Forpliktelse: 380 ansatte * 100 * kr 18,20 = 691.600 Kostnad: 691.600 - 413.333 = 278.267 | ||
|
År 4: Forpliktelse: 380 ansatte * 100 * kr 21,40 = 813.200 Kostnad: 813.200 - 691.600 = 121.600 | ||
|
År 5: Kontant ubetaling fra selskapet: 380 ansatte * 100 * kr 25 = 950.000 Kostnad: 950.000 - 813.200 = 136.800 | ||
Aksjebaserte ordninger med kontantalternativ
En ordning kan gi enten selskapet selv eller motparten rett til å velge hvorvidt det fremtidige oppgjøret skal skje i kontanter eller i aksjer. Dersom motparten gis rett til å velge å motta aksjer i stedet for kontanter, vil dette normalt ha en positiv verdi for motparten. Denne merverdien knyttet til valgmuligheten er å anse som en opsjon til å motta aksjer. Dette er derfor et egenkapitalelement i det som i utgangspunktet er en gjeldsforpliktelse. Merverdiens størrelse er imidlertid avhengig av blant annet egenskapene til den opprinnelige gjelden, og forholdet mellom antallet aksjer og gjeldselementet.
Et eksempel på en slik ordning er at selskap Y avtaler at de ansatte skal få en bonus om ett år på kr 100.000, forutsatt at de ansatte arbeider i selskapet frem til det tidspunktet. De ansatte kan imidlertid om ett år velge heller å motta 1000 aksjer i selskap Y. Dette kan sammenlignes med en helt ordinær konvertibel obligasjon. I slike tilfeller vil normalt opsjonselementet tilknyttet obligasjonen være betydelig, avhengig av hva 1000 aksjer er verdt i dag i forhold til lånets hovedstol (altså opsjonens utløsningskurs). Et annet eksempel er en ordning som innebærer at de ansatte om 3 år kan velge å motta 100 aksjer eller et kontantvederlag som tilsvarer 100 aksjer. I slike tilfeller vil verdien av opsjonen til å velge aksjer (egenkapitalelementet) være tilnærmet lik null. Den eneste fordelen vil eventuelt være sparte transaksjonskostnader.
Motparten kan velge oppgjørsform
Et viktig prinsipp i forhold til regnskapsføringen av slike ordninger er at selskapet skal regnskapsføre den forpliktelsen det faktisk har påtatt seg («present obligation»), og at slike sammensatte finansielle instrumenter skal dekomponeres og de enkelte elementene behandles individuelt. For ordninger der motparten kan velge om oppgjøret skal skje i kontanter eller i aksjer, må instrumentet dekomponeres og verdien av gjelden og egenkapitalinstrumentet verdsettes og behandles individuelt.
For ordninger der verdimålingen gjøres ved å verdsette vederlaget, må hele det sammensatte finansielle instrumentet verdivurderes. Dette gjøres ved først å beregne verdien av gjelden uten egenkapitalelementet og deretter verdien av egenkapitalelementet. Verdien av egenkapitalelementet må fastsettes basert på forholdet mellom retten til å få aksjer og gjelden. Som beskrevet over, vil verdien av egenkapitalelementet for eksempel være avhengig av om gjelden skal gjøres i et nominelt beløp eller om den skal gjøres opp med utgangspunkt i den underliggende aksjeverdien. Summen av disse elementene er verdien av vederlaget som skal danne grunnlaget for regnskapsføringen.
Når de ulike elementene er verdsatt, skjer regnskapsføringen av disse på individuell basis. Dette innebærer at verdien av gjeldselementet løpende skal verdsettes etter prinsippet om ordninger med oppgjør i kontanter. Det vil si til virkelig verdi uten å hensynta egenkapitalelementet og periodiseres over opptjeningsperioden med motpost i gjeld. Verdien av egenkapitalelementet skal imidlertid behandles som en ordinær opsjonsordning med oppgjør i aksjer. Verdien av egenkapitalelementet beregnes derfor kun på tildelingstidspunktet og periodiseres over opptjeningsperioden med motpost i EK. Dersom motparten på oppgjørstidspunktet velger å gjøre opp ordningen med kontanter, regnskapsføres denne overføringen som en reduksjon av den balanseførte gjelden. Føringer mot EK blir ikke reversert. Dersom motparten på oppgjørstidspunktet velger å gjøre opp ordningen med oppgjør i aksjer, blir hele den balanseførte forpliktelsen overført til EK. Total økning av EK blir derfor virkelig verdi av gjelden på oppgjørstidspunktet pluss verdien av egenkapitalelementet på tildelingstidspunktet.
Dersom de ansatte verken mottar penger eller aksjer fordi verdien av aksjene er lavere enn den avtalte utøvelseskursen, skal den balanseførte gjelden reverseres. Føringer mot EK skal imidlertid ikke reverseres. Dersom imidlertid de ansatte verken mottar penger eller aksjer fordi ordningen ikke blir opptjent knyttet til betingelser som ikke er hensyntatt i verdsettingen av instrumentet, for eksempel betingelser knyttet til omsetning eller resultat, skal imidlertid både føringer mot EK og gjeld reverseres.
Eksempel 6 | |||||
|---|---|---|---|---|---|
| |||||
Aksjeverdi |
|||||
År 0 |
50 |
||||
År 1 |
52 |
||||
År 2 |
55 |
||||
År 3 |
60 |
||||
| |||||
År |
Kostnad |
EK |
Gjeld |
||
1 |
Gjeldselementet |
||||
(1000 * 52 * 1/3) |
17.333 |
||||
Egenkapitalelementet |
|||||
(7600 * 1/3) |
2.533 |
2.533 |
|||
2 |
Gjeldselementet |
||||
(1000 * 55 * 2/3) - 17333 |
19.333 |
19.333 |
|||
Egenkapitalelementet |
|||||
(7600 * 1/3) |
2.533 |
2.533 |
|||
3 |
Gjeldselementet |
||||
(1000 * 60) - 36.666 |
23.334 |
23.334 |
|||
Egenkapitalelementet |
|||||
(7600 * 1/3) |
2.533 |
2.533 |
|||
SUM |
67.600 |
7.600 |
60.000 |
||
Alt 1 |
Oppgjør i kontanter |
-60.000 |
|||
Sum |
67.600 |
7.600 |
0 |
||
Alt 2 |
Oppgjør i aksjer |
60.000 |
-60.000 |
||
Sum |
67.600 |
67.600 |
0 |
||
Selskapet kan velge oppgjørsform
Dersom selskapet kan velge oppgjørsform, har ikke selskapet utstedt et sammensatt finansielt instrument. Regnskapsføringen avhenger i disse tilfellene av hvorvidt selskapet faktisk har påtatt seg en forpliktelse til å utbetale penger eller ikke. Dersom selskapet har påtatt seg en forpliktelse i henhold til definisjonen av «present obligation» etter IASBs Framework, skal regnskapsføringen gjøres som om ordningen kun var med oppgjør i kontanter. En slik forpliktelse kan selskapet ha dersom oppgjør i aksjer ikke er mulig i praksis (for eksempel fordi selskapet ikke har lov å utstede aksjer), dersom selskapet har en tidligere praksis eller definert policy med oppgjør i kontanter, eller dersom selskapet alltid vil velge å gjøre opp i kontanter dersom motparten ønsker det.
Dersom selskapet allikevel velger å gjøre opp med aksjer, regnskapsføres dette som en overføring fra gjeld til EK på det tidspunktet aksjene utstedes.
I motsatt fall, dersom selskapet ikke har påtatt seg en forpliktelse til å gjøre opp ordningen i kontanter skal regnskapsføringen gjøres som om ordningen kun kan gjøres opp med aksjer. Dersom selskapet allikevel velger å gjøre opp med kontanter skal dette regnskapsføres som kjøp av egne aksjer.
Dersom selskapet velger å gjøre opp på en måte som er dyrere enn den andre, for eksempel dersom verdien av aksjene er 100 mens det avtalte kontantoppgjøret er 90 og selskapet allikevel velger aksjer, eller motsatt dersom verdien av aksjene er 90 mens det avtalte kontantoppgjøret er 100 og selskapet allikevel velger å gjøre opp med kontanter, skal differansen kostnadsføres i tillegg til det som er kostnadsført tidligere.
Eksempel 7 | ||||
|---|---|---|---|---|
|
Utsatt skatt
Ved utstedelse av opsjoner til ansatte, kan det i noen tilfeller gis skattefradrag ved utøvelsen av opsjonen lik forskjellen mellom utøvelseskursen og virkelig verdi av de underliggende aksjer* For en nærmere omtale av dette spørsmålet se lenger bak i artikkelen.. Siden kostnaden normalt periodiseres over flere perioder frem til utøvelse vil det være en tidsforskjell mellom den regnskapsmessige kostnaden og skattefradraget. Gitt at selskapet går skattefradrag ved utøvelse skal det i henhold til prinsippene i IAS 12 beregnes utsatt skattefordel etter hvert som opsjonsordningen kostnadsføres regnskapsmessig. Ved utgivelsen av IFRS 2 ble det også samtidig gjort enkelte endringer i IAS 12 Income Taxes for å presisere hvordan dette skal gjennomføres. Den skattemessige behandlingen kan være forskjellig fra land til land, og kan være avhengig av hvordan ordningen gjøres opp, eksempelvis hvorvidt ordningen gjøres opp ved utstedelse av nye aksjer, kjøp av aksjer i markedet eller utdeling av beholdning egne aksjer eller ved kontantoppgjør. Beskrivelsen av dette i IAS 12 er derfor generell. I det følgende vil vi imidlertid beskrive hvordan dette behandles regnskapsmessig, forutsatt at det gis skattefradrag ved utøvelsen av opsjonen. Dersom det er etablert en ordning hvor det ikke gis skattefradrag, er den regnskapsmessige kostnaden å anse som en permanent forskjell.
Siden det skattemessig gis fradrag for egenverdien på utøvelsestidspunktet, mens det regnskapsmessig er virkelig verdi av opsjonen på tildelingstidspunktet som kostnadsføres, vil det i tillegg til periodiseringsforskjellen også være forskjell mellom selve skattefradraget og den akkumulerte regnskapsmessige kostnaden. Grunnlaget for beregning av utsatt skattefordel (skattereduserende midlertidig forskjell) er derfor et estimat på egenverdien av opsjonen på utøvelsestidspunktet. Det beste estimatet for egenverdien på utøvelsestidspunktet er dagens egenverdi (i teorien tillagt en risikofri rente men det hensyntas ikke ved beregningen). Basert på den estimerte egenverdien periodiseres den reduserte skattefordelen lineært over opptjeningsperioden. Endringer i egenverdien resultatføres løpende som skattekostnad. Dersom imidlertid skattefradraget er større enn den akkumulerte regnskapsmessige kostnaden, behandles skatteeffekten av det overskytende som en egenkapitaltransaksjon og regnskapsføres direkte som økt egenkapital.
Arbeidsgiveravgift
Som omtalt senere i denne artikkelen, må selskapet betale arbeidsgiveravgift på egenverdien ved utøvelsen av opsjoner til ansatte. Dette er å anse som en påløpt forpliktelse som det skal avsettes for over opptjeningsperioden. Spørsmålet knyttet til hvordan dette skal gjøres og hvordan forpliktelsen skal måles, er imidlertid ikke omtalt i IFRS 2.
Behandlingen av utsatt skattefordel er prinsipielt akkurat det samme som arbeidsgiveravgift - bare med motsatt fortegn. Forskjellen er imidlertid at skattefradraget er behandlet i IAS 12, mens arbeidsgiveravgiften ikke er behandlet noe sted og anvendelse av kildehierarkiet i IAS 8 tilsier dermed at problemstillingen må løses ved anvendelse av prinsippene i IFRS 2.
Man kunne tenkt seg at arbeidsgiveravgiften er å anse som et kontantelement i en ordinær opsjonsordning, og at den påløpte forpliktelsen derfor løpende skulle måles til virkelig verdi basert på en opsjonsprisingsmodell. Etter vår oppfatning er det mer fornuftig og måle den påløpte arbeidsgiveravgiften basert på beste estimat på hvor stor utbetalingen kommer til å bli. Dette samsvarer med hvordan skattefradraget behandles etter IAS 12, og vil tilsvare 14,1 % av opsjonenes egenverdi til enhver tid. Denne konklusjonen har vi tatt basert på å trekke en analogi til hvordan IASB faktisk har konkludert i forhold til behandlingen av skattefradraget. Dette vil dessuten spare selskapene for praktiske måleproblemer, og vi er også kjent med at det praktiseres slik i andre land, for eksempel i UK.
Innføring av standarden
Ved overgang til IFRS skal opsjonsordninger som er etablert 7. november 2002 eller senere, og ikke fullt ut opptjent pr. 01.01.2005 hensyntas i åpningsbalansen og i sammenligningstallene for 2004. 7. november 2002 er den dato høringsutkastet (ED 2) til IFRS 2 ble utgitt. For ordninger som er etablert før 7. november 2002, men hvor det gjøres endringer i ordningen etter 01.01.2005, skal effekten av endringen regnskapsføres.
Effekten på egenkapitalen i åpningsbalansen av å hensynta opsjonsordninger vil avhenge av om ordningen er med oppgjør i kontanter eller i aksjer. For ordninger med oppgjør i kontanter vil det bli en effekt på egenkapital fordi akkumulert kostnad er ført mot egenkapital, og har sin motpost i en påløpt gjeld. For ordninger med oppgjør i aksjer vil imidlertid motposten til den akkumulerte kostnaden være føringer mot egenkapitalen. Det blir derfor ingen netto effekt på egenkapitalen av slike ordninger.
Del II - Skattemessig behandling
Vi skal i det følgende gi en oversikt over de skattemessige konsekvensene både for den ansatte som får tildelt opsjoner av sin arbeidsgiver, og for selskapet. I tillegg til de rent skattemessige konsekvensene vil vi også kort berøre de viktigste rapporteringsforpliktelsene m.m. som påhviler selskapet, samt arbeidstakers selvstendige forpliktelse til å oppgi eventuell fordel i sin selvangivelse.
Skattemessige konsekvenser for den ansatte
Med virkning fra og med inntektsåret 2002 likebehandles børsnoterte opsjoner og ikke-børsnoterte opsjoner skattemessig. Dette innebærer at inntektsbeskatning av alle opsjoner i arbeidsforhold først skjer ved utøvelse eller salg av opsjonen. Reglene finner man i lov om skatt av 26. mars 1999 nr. 14 (skatteloven) § 5-14 tredje ledd.
Opsjoner til ansatte skattlegges som fordel vunnet ved arbeid, med en maksimal marginal skattesats (inklusive trygdeavgift) på 55,3 %.
Tildeling
Tildeling av opsjoner i arbeidsforhold utløser ikke beskatning hos arbeidstaker.
Frigivelse
Frigivelse har i Norge ingen effekt for inntektsskatten.
Imidlertid, for så vidt gjelder formuesskatten, vil det være avgjørende om opsjonene er opptjent/frigitt pr. 31. desember i inntektsåret. Egenverdien skal nemlig medtas som skattepliktig formue dersom opsjonene er opptjent/frigitt på nevnte tidspunkt. Egenverdien er lik markedsverdien på den underliggende aksje pr. 31. desember redusert med opsjonens utøvelsespris.
Salg av opsjonen
Ethvert salg av opsjonen, enten til selskapet eller tredjemann, før utøvelse vil utløse beskatning hos arbeidstaker. Gevinsten vil bli behandlet som arbeidsinntekt, og skattlagt deretter. Den skattepliktige fordelen er lik salgssummen minus det arbeidstakeren eventuelt har betalt for opsjonen ved tildeling (opsjonspremien).
Utøvelse av opsjonen, og særlig om fordelingsalternativet
Som tidligere påpekt skattlegges opsjoner først ved utøvelse. Fordel ved utøvelse skattlegges som arbeidsinntekt med en maksimal marginal skattesats på 55,3 %, inkludert trygdeavgift på 7,8 %.
Den skattepliktige fordel ved utøvelsen utgjør markedsverdien på den underliggende aksje på utøvelsestidspunktet, minus utøvelsesprisen og eventuelle kostnader på tildelingstidspunktet (opsjonspremien).
Har de ansatte fått tildelt opsjoner etter en generell ordning i bedriften, skal verdien på den underliggende aksje på utøvelsestidspunktet reduseres med 20 % i forhold til markedsverdien. Reduksjonen i den skattepliktige fordel kan dog ikke overstige NOK 1500 pr. år pr. person. For å bli godtatt som en generell ordning må tilbudet om aksjeerverv i utgangspunktet gis til alle ansatte i vedkommende selskap. I praksis har man dog akseptert at bedriften i en generell ordning kan kreve at ansatte har vært i bedriften en viss tid og at aksjene, i rimelig utstrekning, fordeles i forhold til ansiennitet. Kravet om en generell ordning er imidlertid ikke til hinder for at de ansatte får tegne aksjer proporsjonalt med lønnens størrelse.* Utv. 1985 s. 674.
Opsjonsfordelen vil i prinsippet anses opptjent gjennom hele opsjonens løpetid, selv om den skattlegges først ved utøvelse eller salg. I det året opsjonen utøves eller selges, kan inntekten til opsjonsinnehaveren bli svært høy, og på grunn av toppskatten kan samlet skatt bli høyere enn om inntekten hadde blitt beregnet jevnt utover opsjonens løpetid.
Av den grunn kan skatt på den inntektsfordel som er fastsatt og tidfestet i det året opsjonene utøves, fra inntektsåret 2002 beregnes på to måter, enten:
på vanlig måte sammen med skattyters øvrige inntekter vedkommende år, eller
hvis skattyter krever det: til det beløp skatten ville ha utgjort dersom en foretar skatteberegning som om fordelen var blitt tidfestet med like store beløp i hvert av inntektsårene fra og med tildelingsåret til og med utøvelsesåret (fordelingsalternativet).
Selv om det skal foretas en ny beregning av skatt på alminnelig inntekt og personinntekt (toppskatt og trygdeavgift), innebærer fordelingsalternativet ikke en omgjøring av tidfesting av inntekt. Det skal således ikke foretas noen endring av tidligere års ligning. Det er skatten som relaterer seg til det året retten utøves eller selges, som kan bli nedsatt ved fordelingsalternativet. En skal komme frem til en beregnet skatt som tilsvarer den skatten som ville ha blitt ilagt dersom fordelen hadde blitt tidfestet på de ovennevnte år. Fordelingen gis ingen virkning for pensjonspoeng.
Det er bare fordelen ved rett til å erverve eller selge aksjer som fordeles, dvs. opsjonsordningen som sådan. Gevinst ved eventuelt salg av aksjer på grunnlag av en slik salgsopsjon, kan ikke fordeles. Fordelingsalternativet kan videre ikke brukes dersom det foreligger tap på retten til å erverve eller selge aksjer. Alternativet er derfor ikke aktuelt dersom retten til å erverve eller selge aksjer mv. faller bort.
Fordelingsalternativet skal bare brukes dersom skatten ved denne beregningen blir lavere enn ved ordinær skatteberegning for utøvelses- eller salgsåret.
Skattyter må selv fremsette krav om skatteberegning etter fordelingsalternativet. Kravet må fremsettes innen fristen for levering av selvangivelse. Har skattyteren fått forlenget fristen, er det den forlengede fristen som gjelder.
Salg av aksjen
Enhver gevinst ved salg av aksjen skattlegges som alminnelig inntekt med en skattesats på 28 %. Den skattepliktige gevinsten vil være aksjens salgspris redusert med markedsverdien på utøvelsestidspunktet.
Tilsvarende vil ethvert tap være fradragsberettiget i den alminnelige inntekt.
Selskapet - arbeidsgiveravgift*
Arbeidsgiver må betale § 14,1 % i arbeidsgiveravgift av hele den skattepliktige fordelen for den ansatte. Dersom den ansattes samlede lønn overstiger 16G* G = grunnbeløpet i Folketrygden. Grunnbeløpet reguleres hvert år av Stortinget, vanligvis pr. 1. 5. - NOK 930 224 i året (2004) - må arbeidsgiver i tillegg betale ytterligere 12,5 % (såkalt kakseskatt) på det overskytende beløpet, altså totalt 26,6 %.
Arbeidsgiveravgiften utløses når den ansatte utøver opsjonen. Tildeling eller bortfall av opsjoner utløser ikke arbeidsgiveravgift.
Også arbeidsgiver kan kreve en fordeling av fordelen uavhengig av den ansattes rett. Adgangen til fordeling av fordelen i forhold til ekstra arbeidsgiveravgift, er regulert i forskrift av 4 des. 1997 nr. 1255 § 2 annet ledd, jf. lov om folketrygd av 28 feb. 1997 nr. 19 § 23-2 nest siste ledd annet punktum. Den ekstra arbeidsgiveravgift - 12,5 % - for lønn over 16G, kan beregnes til det arbeidsgiveravgiften ville utgjort om opsjonsfordelen var tidfestet med et likt beløp i hvert år av årene fra og med tildelingsåret for opsjonen til og med året opsjonen utøves.
Det er så vidt vi kjenner til ikke utarbeidet et eget skjema for denne særskilte avgiftsberegningen. Det er imidlertid arbeidsgiver selv som i tilknytning til innlevering av «Årsoppgave for arbeidsgiveravgift»* RF-1037 må foreta en eventuell omberegning, og beregne korrekt avgift. Det anbefales at man i så fall legger ved en forklaring på hvorfor kakseskatten er redusert, eventuelt tatt ut.
For bedre å illustrere effekten av den særskilte avgiftsberegningen, kan følgende eksempel benyttes:
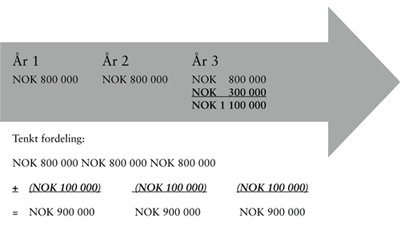
A er ansatt i et norsk aksjeselskap. For å knytte A nærmere til selskapet, bestemmer man seg for å tildele A et bestemt antall opsjoner på kjøp av aksjer i selskapet.
Øvrige forutsetninger er:
Grunnlønn: NOK 800 000
Får tildelt opsjoner i år 1
Opsjonene utøves i år 3
Skattepliktig fordel: NOK 300 000
16G utgjør NOK 900 000 i de årene opsjonene løper
Som uttalt over må arbeidsgiver betale 14,1 % i arbeidsgiveravgift av samlet skattepliktig fordel
(1 100 000 x 0,141). I tillegg må det betales ytterligere 12,5 % i arbeidsgiveravgift på den del av fordelen som overstiger 16G; i dette eksemplet NOK 900 000 (200 000 x 0,125). Samlet arbeidsgiveravgift utgjør således (NOK 155 100 + 25 000) NOK 180 100.
Ved anvendelse av den særskilte avgiftsberegningen skal man fortsatt innbetale arbeidsgiveravgift på den skattepliktige fordel i år 3. Forskjellen er hvilken prosentsats man skal anvende. Dersom man foretar en fordeling, ser man at denne arbeidstakeren vil ha en årsinntekt som ligger under nivået for beregning av kakseskatt (16G) i den aktuelle perioden. Det medfører at det ikke skal beregnes ekstra arbeidsgiveravgift, selv om årsinntekten for år 3 isolert sett overstiger 16G. Den skattepliktige fordelen i år 3 ilegges kun ordinær arbeidsgiveravgift (NOK 1 100 000 x 0,141) NOK 155 100, og besparelsen for selskapet utgjør NOK 25 000.
Selskapet - skattemessige fradrag?
Hvorvidt selskapet kan kreve fradrag for differansen mellom børskurs og utøvelseskurs når det utsteder aksjer fordi en ansatt gjør gjeldende sin rett etter en tidligere tildelt opsjon, kan ikke besvares generelt. Det må for det første skilles mellom tilfeller hvor oppfyllelsen skjer i form av kontanter og hvor den skjer i form av aksjer. Dersom selskapet oppfyller med aksjer, må det videre skilles mellom oppfyllelse med nyemitterte aksjer kontra egne aksjer.
Den arbeidsgiveravgift selskapet må betale ved utøvelse av opsjonen, kan alltid kreves fradratt etter alminnelige regler.
Kontant oppgjør
Dersom oppgjøret mellom arbeidsgiver og arbeidstaker skjer i form av kontanter, typisk at arbeidstaker mottar kursstigningen på den underliggende aksje fra tildeling til utøvelse (skyggeaksje), vil arbeidsgiver få fullt fradrag for det utbetalte beløp som lønnskostnad. Vi står med andre ord overfor en helt ordinær bonusordning, hvor størrelsen på bonusen bestemmes av kursutviklingen på en gitt aksje.
Nyemisjon
Vil «tapet» som oppstår ved at selskapet emitterer aksjer til en kurs under markedsverdi gi rett til skattemessig fradrag for selskapet? Skatteloven § 6-1 stiller opp to vilkår som begge må være oppfylt for at selskapet skal få skattemessig fradrag. For det første må det foreligge en «oppofrelse» av en fordel. Dette innebærer at den fordel som den ansatte beskattes for, må lede til en reduksjon av arbeidsgivers formuesstilling. For det andre må oppofrelsen av fordelen ha tilknytning til inntekt eller inntektsskapende aktivitet.
Ved ansatteemisjoner til underkurs har selskapet ikke noen oppofrelse av en fordel. Det er i stedet de øvrige aksjonærene (eierne) som bærer belastningen ved at nye aksjer utstedes, da verdien på deres aksjer utvannes. Tapet er med andre ord en aksjeeierkostnad, som verken er fradragsberettiget for selskapet eller den enkelte aksjonær.
Dette er også uttrykkelig uttalt av Finansdepartementet i brev av 19. februar 1999 til et advokatfirma* Utv. 1999 s. 716. Finansdepartementet uttalte videre at for å få fradrag må vilkåret om oppofrelse av en fordel være oppfylt, «uavhengig av om lønnselementet i slike ordninger skal anses som en regnskapsmessig kostnad». Uttalelsen er således fortsatt aktuell, selv etter innføringen av IFRS 2 hvor opsjonsordninger til ansatte skal regnskapsføres til virkelig verdi.
Ved ansatteemisjoner til underkurs er lønnselementet ikke skattemessig fradragsberettiget.
Egne aksjer
Hvorvidt selskapet har krav på skattemessig fradrag dersom det i stedet benytter sin beholdning av egne aksjer til å innfri en opsjonsforpliktelse, og eventuelt hvordan tapet skal beregnes, er mer usikkert. Vi vil imidlertid først gjøre rede for gjeldende rett pr. i dag, for deretter å vurdere eventuelle endringer som følge av den foreslåtte skattereformen.
Det som synes klart er at ervervsbeløpet ikke i sin helhet kan komme til fradrag i inntekten for selskapet. Derimot kan det muligens bli tale om et gevinst-/tapsoppgjør.
Etter lov om aksjeselskaper av 13. juni 1997 nr. 44 § 9-2 kan et selskap erverve aksjer i seg selv og bli sittende med dem, såfremt den samlede beholdningen av egne aksjer ikke overstiger 10 prosent av aksjekapitalen. Slik kjøp og salg av egne aksjer har reelt samme virkning som utøvelse og nyutstedelse av aksjer. Formelt er det dog den forskjell at ved kjøp og salg blir ikke aksjekapitalen skrevet ned eller opp slik som ved utøvelse eller nyutstedelse. Egne aksjer består derfor formelt mens aksjeselskapet eier dem. Finansdepartementet har på denne bakgrunn uttrykkelig uttalt i brev av 8. august 2001 til Skattedirektoratet* Utv. 2001 s. 1399 at selskapets salg av egne aksjer i utgangspunktet skal behandles som en vanlig realisasjon.
Videre følger det direkte av ordlyden i skatteloven § 9-10 at en opsjon på kjøp av aksjer, i motsetning til en tegningsrett til aksjer (se over), anses som en finansiell opsjon. Bestemmelsen gjør ikke unntak for opsjoner til ansatte, og må således etter min vurdering komme til anvendelse. Et hovedprinsipp for skattlegging av finansielle opsjoner er at de betraktes som selvstendige formuesgoder.
For å beregne selskapets eventuelle fradragsberettigede tap, må man derfor foreta to separate gevinst- og tapsberegninger. Først for selve opsjonen, deretter for det underliggende objekt (aksjen).
Reglene for beregning av gevinst og tap på kjøpsopsjonen finner man i § 9-10 fjerde ledd. Utøver den ansatte opsjonen ved å kjøpe det underliggende objekt (aksjen), beregnes opsjonstapet for selskapet ved at en fra selskapets utgangsverdi (opsjonspremien), trekker fra inngangsverdien, dvs. differansen mellom aksjens markedsverdi på utøvelsestidspunktet og utøvelsesprisen.
I tillegg må det foretas en gevinst-/tapsberegning for den underliggende aksje. Overføringen til den ansatte anses som en skattepliktig realisasjon etter skatteloven § 10-31, og selve beregningen av gevinst og tap må foretas i henhold til reglene i § 10-32 flg. Gevinst/tap vedrørende den underliggende aksje settes til differansen mellom markedsverdien som er brukt ved skattlegging av opsjonen (dette for å skape kontinuitet, jf. § 9-10 sjette ledd), og skattyters inngangsverdi for det solgte objekt. Det understrekes i denne sammenheng at FIFU-prinsippet (først inn, først ut) gjelder for salg av aksjer. Dette innebærer at den aksje som var først anskaffet, anses å være realisert først.
For å illustrere dette nærmere, har vi laget følgende eksempel:
A (utsteder) har tildelt en av sine ansatte B (innehaver) opsjoner på kjøp av 1000 aksjer i selskapet for NOK 50 per aksje. B betaler ingen opsjonspremie ved tildelingen. Selskapet har bestemt seg for å oppfylle opsjonsforpliktelsen ved hjelp av sin beholdning egne aksjer, som i sin tid bli kjøp for NOK 100 per aksje. På det tidspunkt B bestemmer seg for å utøve sine opsjoner, er markedsverdien på aksjene NOK 150 per aksje. A får i så fall et fradragsberettiget tap på NOK 100 000. Tapet beregnes slik:
Utgangsverdi for opsjonen: |
0 |
|
- |
Inngangsverdien |
|
(150 000 - 50 000) |
100 000 |
|
= |
Tap |
- 100 000 |
For A beregnes gevinst ved avhendelse av de underliggende aksjer slik: 150 000 (markedsverdien) - 100 000 (inngangsverdien) = 50 000.
Netto skattemessig fradrag for selskapet (A) utgjør NOK 50 000.
Vil skattereformen, og den der foreslåtte fritaksmodellen, endre selskapets fradragsrett? Det følger direkte av ordlyden i forslaget til ny § 2-38 annet ledd bokstav a og b* Ot.prp. nr. 1 (2004-2005) s. 224., at et aksjeselskap ikke lenger vil få fradrag for tap verken ved realisasjon av aksjer eller finansielle instrumenter. Det kan derfor synes som om fradragsretten for selskapet ved anvendelsen av egne aksjer faller bort dersom Stortinget vedtar det fremlagte Statsbudsjettet på dette punkt. I Statsbudsjettet er fritaksmodellen foreslått innført fra 26. mars 2004 med detaljerte overgangsregler.
Rapporteringsforpliktelser m.m.
Arbeidsgiver må innberette opsjonen på lønns- og trekkoppgaven for det år opsjonen tildeles og i det år den ansatte utøver opsjonen.
I lønns- og trekkoppgaven* RF-1015 skal tildelingen av aksjeopsjonen innberettes under kode 523, som trekkfrie naturalytelser. Det skal her gis opplysninger om: (1) Antall opsjoner, (2) Første utøvelsesår, (3) Siste utøvelsesår, (4) utøvelsespris, (5) Opsjonspremie og (6) Formuesverdi. Formuesverdien skal bare innberettes dersom opsjonen er ubetinget av fremtidig opptjening.
I det år den ansatte utøver opsjonen i aksjer, skal gevinsten innberettes under kode 131-A (kontantytelser) eller kode 133-A (naturalytelser).
Arbeidsgivers plikt til å foreta forskuddstrekk
Arbeidsgiver har i utgangspunktet plikt til å foreta skattetrekk av gevinsten ved utøvelse av opsjonen. Trekkprosenten er oppgitt i arbeidstakerens skattekort. Hvis skattekort ikke foreligger, skal arbeidsgiver trekke 50 % av bruttolønn/godtgjørelse.
Dersom den ansattes øvrige inntekt ved utøvelsestidspunktet ikke er tilstrekkelig, skal arbeidsgiver gi beskjed om dette til den ansattes lokale ligningskontor, slik at ligningskontoret via kemnerkontoret kan kreve at den ansatte selv betaler forskuddskatten. Dersom dette ikke gjøres, vil arbeidsgiver stilles økonomisk ansvarlig for manglende forskuddstrekk.
Forskuddstrekket gjennomføres ved at arbeidsgiver beregner trekkbeløpet og holder dette tilbake i oppgjøret med den ansatte.
Forskuddstrekket og arbeidsgiveravgiften rapporteres hver annen måned til det lokale kemnerkontor (terminoppgaver* RF-1037). Første terminoppgave (januar/februar) skal leveres 8. mars, siste terminoppgave (november/desember) skal leveres 8. januar i året etter inntektsåret. Dersom for eksempel opsjonen utøves i mai, plikter arbeidsgiver å rapportere fordelen 8. juli.
Forskuddstrekket og arbeidsgiveravgiften innbetales hver annen måned. Første innbetaling (januar/februar) er 15. mars, siste innbetaling (november/desember) er 15. januar i året etter inntektsåret. I tilfelle forskuddstrekket ikke blir betalt i tide, kan det beregnes morarente.
Rapporteringsforpliktelser for den ansatte
Selvangivelsen må innleveres innen utgangen av april i året etter inntektsåret.
I tillegg til å oppgi skattepliktig formue, er den ansatte forpliktet til å oppgi i sin selvangivelse:
Fordel ved utøvelse eller salg av opsjoner i arbeidsforhold.
Utbytte mottatt som aksjonær.
Gevinst (eller tap) i forbindelse med salg av aksje.


