


Internregnskap anvendt på verdipapirporteføljer
Mange revisorer har behov for å uttale seg om formuesforvaltningen i foretak som har innslag av verdipapirplasseringer. Riktig valg av fremgangsmåte og metodikk er avgjørende for å forklare den oppnådde avkastningen. Feil anvendelse av måleteknikker kan gi svar på andre spørsmål enn de som søkes besvart.
De siste års negative avkastning i aksjemarkedet har økt behovet for å forklare den oppnådde avkastningen i verdipapirporteføljer. Ulike fremgangsmåter og metoder er utviklet til dette formålet. Feil anvendelse av disse teknikkene gir imidlertid svar på andre spørsmål enn de som søkes besvart. Enkelte hevder derfor spøkefullt at slike analyser består i å bortforklare dårlig avkastning mer enn å forklare den oppnådde avkastningen.
En vanlig analysemetode i kapitalforvaltningsindustrien er Investment Performance Attribution. Denne analysemetoden er i utgangspunktet internregnskapsanalyse anvendt på verdipapirporteføljer. Forskjellen består i at regnskapet har skiftet navn til verdipapirporteføljen, og budsjettet har skiftet navn til referanseindeksen eller benchmarken. Forskjellen mellom resultatet og budsjettet har samtidig skiftet navn fra volumavvik og prisavvik til allokeringsavvik og verdipapirseleksjon.
Som i all annen avviksanalyse er hensikten med Investment Performance Attribution å identifisere årsaken til de oppståtte avvikene og å måle effekten av de beslutninger som er gjort i resultatperioden.
Denne artikkelen dekker på langt nær alle forhold innen attribution1). Jeg har valgt å legge vekt på de forhold jeg selv har erfart som problematiske i løpet av 10 år som produsent og bruker av historiske investeringsresultater.
Enperiodisk analyse
Konseptuel modell - to dimensjoner
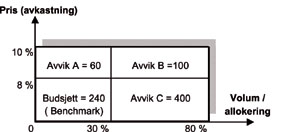
Figur 1 viser en grunnmodell for hvordan avvik mellom et regnskap og et budsjett kan betraktes. Det skyggelagte området tilsvarer regnskapet mens budsjettet er kvadranten nede til venstre. Overført til en verdipapirportefølje vil det skyggelagte området tilsvare porteføljen. Aksen for volum tilsvarer hvor stor andel av vår portefølje som er eksponert mot for eksempel aksjer. I figur 1 er 80% eksponert mot dette aktivumet, mens tilsvarende eksponering i den tenkte benchmarken er 30%.
Fra aksen for pris ser vi at vår eksponering mot aksjer har hatt en avkastning på 10%. Tilsvarende avkastning for benchmarken har imidlertid kun vært 8%. Sammenlignet med benchmarken har porteføljen fått et bidrag på 400 basispunkter som skyldes vårt valg om å vekte opp aksjer (avvik C). Fordi vi var dyktige til å plukke aksjer (seleksjon), oppnådde vi et bidrag til porteføljen på 60 basispunkter (avvik A).
Samspilleffekt
Det har også oppstått en samspilleffekt på 100 basispunkter fordi vi vektet opp et aktivum samtidig som vi var dyktige til å forvalte aktivumet. Til forskjell fra avvik A og C er avvik B sammensatt av begge variablene pris og volum. I praksis vegrer mange seg for å ta ansvar for denne effekten siden den kan inneholde forhold utenfor ens egen kontrollsfære. Således kan analysegevinsten ved å innføre nye dimensjoner bli mindre enn ønsket ved at samspilleffekten øker utilsiktet. Dette er et forhold som gjelder generelt i all avviksanalyse.
Effekter bør kvantifiseres
I tabell 1 nedenfor vises det oppnådde resultat i en sammensatt portefølje bestående av pengemarked- og aksjeinstrumenter. Avkastningen i totalporteføljen er 9%. Tilsvarende avkastning for totalbenchmarken er 6,25%.
Vi skal nedenfor tilnærme oss årsaken til den oppnådde meravkastningen i totalporteføljen på 2,75% (9,00% - 6,25%).
Tabell 1 - Oversiktstabell over porteføljer og tilhørende benchmarks
Aktiva |
Avkastning |
|
|---|---|---|
Aksjer |
Portefølje (R |
Benchmark (R |
AksjerPengemarked |
10,0%5,00% |
8,00%5,50% |
Total |
9,00% |
6,25% |
Aktiva |
Fordeling av midler (IB) |
|
|---|---|---|
Aksjer |
Portefølje (R |
Benchmark (R |
AksjerPengemarked |
80%20% |
30%70% |
Total |
100% |
100% |
Først kan vi konstatere at det var gunstig å overvekte aksjer i denne perioden på bekostning av pengemarkedinstrumenter. Aksjer steg i løpet av perioden betydelig mer enn plasseringer i pengemarkedet. I tillegg oppnådde vi større avkastning på aksjeplasseringene enn den tilhørende benchmarken tilsa, 10% vs. 8%.
Vi oppnådde imidlertid litt mindre avkastning for pengemarkedsplasseringen enn den tilhørende benchmarken, siden beløpet utelukkende var plassert i korte statspapirer i motsetning til benchmarken som består av kredittpapirer.
For å kunne foreta en objektiv vurdering av resultatene bør effektene kvantifiseres. Resten av artikkelen beskriver ulike teknikker for slik kvantifisering.
Valg av dimensjoner som beskriver investeringsprosessen
Ved analyse av det oppnådde resultatet er det svært viktig å velge et sett med dimensjoner som er egnet til å beskrive forvalterens investeringsprosess. Parallellene til «vanlig» internregnskap er opplagte. Et eksempel vil klargjøre dette: analyse av et oppnådd resultat hos en produsent av halvfabrikata kan inkludere dimensjoner som investert kapital, energiforbruk og forbruk av råvarer. Analyse av resultatet i en handelsbedrift kan derimot inneholde dimensjoner som selgere, produkter og regioner. Slike valg av analysedimensjoner må også gjøres når resultatet i en verdipapirportefølje skal vurderes.
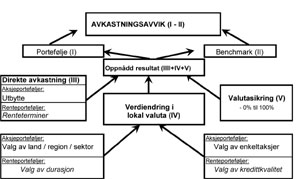
I figur 2 er det vist en prinsippskisse for hvordan resultatet i en verdipapirportefølje kan betraktes. Det er skilt mellom renteporteføljer og aksjeporteføljer. I utgangspunktet er antall dimensjoner kun begrenset av fantasien. I praksis er imidlertid antall dimensjoner begrenset av tilgjengelig detaljert informasjon omkring benchmarken. Kalkulering av benchmarken blir ofte utført utenfor forvaltningsinstitusjonen, for eksempel hos Oslo Børs Informasjon AS som beregner Hovedindeksen ved Oslo Børs. Tilgangen på detaljert informasjon om denne indeksen er derfor liten hos de fleste brukere av den. I vanlig internregnskap er denne problemstillingen ofte ikke til stede siden vedkommende som analyserer regnskapet ofte også har utarbeidet budsjettet og således har ubegrenset tilgang til sammenligningsdata.
Absolutt og relativ forvaltning
I forvaltning er det vanlig å skille mellom absoluttforvaltning og relativforvaltning. En relativforvalter vil bli målt og evaluert i forhold til en fastsatt (og bevegelig) benchmark. En absoluttforvalter derimot vil bli målt i forhold til et fast avkastningsmål. Selv om attribution-analyse i utgangspunktet passer best i forhold til relativforvaltning, kan teknikken også anvendes på absolutte forvaltere.
I en aksjeportefølje kan forvaltningen være innrettet mot forvaltning av regioner, land, faktorer eller globale sektorer. Bruk av disse dimensjonene vil imidlertid være misvisende å anvende ved analyse av en renteportefølje. I en renteportefølje kan relevante dimensjoner være endring i rentenivå, durasjon og endring i kredittspreader. Altfor ofte ser man imidlertid at dimensjonene fra analyse av aksjeporteføljer også anvendes på renteporteføljer. En stigning i rentenivået skjer ofte i alle bransjer og land. Bruk av dimensjonene region og land har således ofte ikke relevans i en renteportefølje. Dimensjonene durasjon, rentenivå og endring i kredittspreader har imidlertid betydelig større forklaringskraft.
Sjelden utført på renteportefølje
I praksis ser man sjelden attribution-analyser utført på renteporteføljer. Årsaken til dette er at det ikke finnes tilstrekkelige detaljer omkring benchmarken. I tillegg er ofte innslaget av derivater (futures, swapper og FRAs) betydelig større i renteporteføljer enn i aksjeporteføljer. For derivater er det ofte vanskelig å separere resultatelementene fra hverandre på samme vis som for on-balance-instrumenter.
I det etterfølgende vil modeller som passer for aksjeporteføljer bli gjennomgått. Disse modellene anvendes ofte også for totalporteføljer bestående av delporteføljer for aksjer, obligasjoner og pengemarkedsplasseringer.
Modeller for identifisering av oppståtte avkastningsavvik
Den vanligste fremgangsmåten for internregnskapsanalyse i verdipapirporteføljer kalles Brinson & Fachler (BF)-modellen2). Denne teknikken passer kun for forvaltere hvor hele investeringsprosessen er relativ i forhold til benchmarken.
I fravær av transaksjoner er resultatet og avkastningen i en verdipapirportefølje basert på produktet av volum og pris, verdiadditivitet. Oppnådd avkastning for en portefølje kan beregnes som 

Med utgangspunkt i data fra tabell 1, hvor vi innledningsvis foretok en kvalitativ vurdering av det oppnådde porteføljeresultatet, er porteføljens totalavkastning beregnet som 80% * 10% + 20% * 5% = 9%. Tilsvarende beregning for totalbenchmarken blir 30% * 8% + 70% * 5,5% = 6,25%.
Avviket vi har til hensikt å forklare er således = 

Tabell 2 - Resultater av BFs separasjonsteknikk
Resultateffekter |
|||
|---|---|---|---|
Aktiva |
Allokering (aktivavalg) |
Seleksjon (papirvalg) |
Samspill (interaksjon) |
AksjerPengemarked |
10,0%5,00% |
8,00%5,50% |
1,00%0,25% |
Total |
9,00% |
6,25% |
1,25% |
Vi får ved beregningen bekreftet de kvalitative vurderinger vi gjorde i tilknytning til tabell 1 i kapittel 2.1. Når effektene kvantifiseres, kan vi fordele 1,25% av en total meravkastning på 2,75% til beslutninger vedrørende den innbyrdes vektingen mellom aksjer og pengemarkedsplasseringer. Personen ansvarlig for pengemarkedsinstrumenter trakk totalavkastningen ned 0,35% ved sitt kjøp av korte statssertifikater på bekostning av lengre kredittsertifikater. Den ansvarlige for aksjeforvaltningen forvaltet midlene bedre enn benchmarken og bidro således med 0,60% til meravkastningen.
Effekt fra allokering (aktivavalg) er beregnet som:
(1)

Vp = andel av inngående balanse for delporteføljen, Vb = andel av inngående balanse i totalbenchmarken, Rp = benchmarkavkastning delportefølje, Rp = avkastning delportefølje og Rt = Avkastning til totalbenchmark (gjennomsnittsaktivumet).
Vi vektet i perioden opp aksjer med 50prosentpoeng i forhold til hva benchmarken tilsa. Aksjer gjorde det i perioden bedre enn gjennomsnittsaktivumet, hhv. 8% vs. 6,25%. Det tjente vi 88 basispunkter på.
Effekter av aktivavalg
Når verdipapirporteføljen er måleenheten, setter den grenser for hva som skal inkluderes i resultatanalysen. Innenfor verdipapirporteføljen må investeringene alltid være investert i en eller annen form for aktivum. Dette aktivumet kan i utgangspunktet være hva som helst, for eksempel aksjer, obligasjoner eller kontanter. Fordelingene av disse plasseringsalternativene vil alltid summere seg opp til 100%. Når vi vurderer effektene av aktivavalg, er spørsmålet om vårt valg av fordeling var mer gunstig enn en annen form for aktivavekting, den såkalte benchmarkfordelingen. Denne benchmarkfordelingen danner alternativavkastningen som forvalterens valg blir sammenlignet med.
Effekt fra seleksjon (valg) av verdipapirer er beregnet som:
(2)

Vi tapte 35 basispunkter på å plassere pengemarkedspapirene i korte statssertifikater i stedet for lengre kredittsertifikater som utgjør benchmarken.
Effekt fra samspill fra begge effekter er beregnet som:
(3)

Det oppsto som vist også en betydelig samspilleffekt siden vi var så «heldig» å vekte opp den aktivaklassen hvor vi samtidig gjorde det bedre enn benchmark (aksjer). Vi vektet også samtidig ned den klassen hvor vi gjorde det dårligere enn benchmark (pengemarked).
Dersom vi ved beregning av seleksjonseffekter (2) hadde benyttet Vp i stedet for Vb, hadde samspilleffekten falt bort. Årsaken til dette er at kvadrant 1 og 2 i figur 1 blir slått sammen ved en slik tilnærming.
Siden hele resultatavviket er forklart er 

Som tidligere forklart passer denne teknikken kun for forvaltere hvor hele investeringsprosessen er relativ. Dersom prosessen inneholder elementer av absolutt forvaltning (f.eks. fast avkastningskrav), er teknikken uegnet til å separere resultatbidragene fra hverandre.
Brinson, Hood og Beebower (BHB)-modellen
Brinson, Hood og Beebower (BHB) 3) har utviklet en fremgangsmåte hvor vekting av midlene ikke blir vurdert i forhold til gjennomsnittsaktivumet slik som i den tidligere omtalte Brinson & Fachler (BF)-modellen2).
BHB-modellen vurderer allokeringsbeslutningene i forhold til om avkastningen for aktivumet er positiv eller negativ. I denne modellen er alternativavkastningen følgelig null.
Anvendt på data fra tabell 1 gir BHB-modellen følgende resultat. Den observante leser finner for øvrig tallene for aksjer igjen i figur 1.
Tabell 3 - Resultater fra BHBs separasjonsteknikk
Resultateffekter |
|||
|---|---|---|---|
Aktiva |
Allokering (aktivavalg) |
Seleksjon (papirvalg) |
Samspill (interaksjon) |
|
Aksjer Pengemarked |
4,00% -2,75% |
0,60% -0,35% |
1,00% 0,25% |
Total |
1,25% |
0,25% |
1,25% |
Effekt fra allokering (aktivavekting):
(4)

Vi overvektet i perioden aksjer med 50prosentpoeng. Fordelingen av bidragene fra allokering er imidlertid vesentlig forskjellige fra bidraget i BF-modellen. Årsaken til dette er utelukkende at alternativavkastningen i denne modellen er null i stedet for avkastningen til gjennomsnittsaktivumet som er alternativavkastningen i BF-modellen.
Hvor dyktig vi har vært til å plukke aksjer og pengemarkedsinstrumenter er imidlertid ikke påvirket av hvordan vi betrakter resultatet fra allokeringsbeslutningene. Seleksjonseffektene (2) og samspilleffektene (3) er således identiske i de to modellene.
Behov for åpenhet
I verdipapirporteføljer kan korrekt bruk av teknikker fra internregnskap tilføre økt kunnskap om bakgrunnen for det oppnådde investeringsresultatet. Historisk sett har bruk av attribution-analyser ofte vært begrenset av data omkring benchmarken som inngår i beregningene. Økt forståelse for attribution-analyser hos produsentene av benchmark-informasjon er i ferd med å fjerne denne flaskehalsen for anvendelse av analyseteknikken.
Kapitalforvalterne har imidlertid store frihetsgrader med hensyn til bruk av analysedimensjoner og regneteknikker på dette området. Behovet for åpenhet på området er derfor stort. I fravær av slik åpenhet er det ikke mulig å vurdere det oppnådde investeringsresultatet på objektivt grunnlag.
European Investment Performance Committee (EIPC) har derfor laget et utkast til standard på området for å tilrettelegge for dialog mellom kapitalforvalteren og klienten når de historiske investeringsresultatene skal presenteres og vurderes. Utkastet er et godt utgangspunkt for å skape tillit og forståelse mellom forvalter og oppdragsgiver når investeringsresultatet skal vurderes.
Noter
1) Andre teknikker for å forklare oppnådd avkastning i verdipapirporteføljer kan være Investment Performance Contribution. I en contribution-analyse er fokuset utelukkende på porteføljen. Dette til forskjell fra attribution-analysen hvor fokuset er både på porteføljen og referanseindeksen.
Et forsøk på oversettelse av disse to begrepene kan være bidragsanalyse (contribution) og dekomponeringsanalyse (attribution). I Norge benyttes imidlertid oversettelsen bidragsanalyse om begge teknikkene, og jeg har derfor benyttet ordene attribution og contribution i artikkelen.
2) Brinson, Gary P., and Nimrod Fachler. «Measuring non-US equity portfolio performance» Journal of Portfolio Management (Spring 1985 73-76).
3) Brinson, Gary P., L. Randolph Hood, and Gilbert L. Beebower. «Determinants of Portfolio Performance» Financial Analysts Journal (July-August 1986: 39-44).


