


Internprising og økonomiske virkninger av covid-19
Covid-19 pandemien har ført til at mange multinasjonale konsern har opplevd en unormal reduksjon i tilbudet av innsatsfaktorer og etterspørsel etter varer og tjenester. OECD har utgitt særskilte retningslinjer for internprismessige implikasjoner av covid-19 pandemien, som gir veiledning for hvordan de ordinære retningslinjene for internprising skal anvendes i kontekst av pandemien.1
Covid-retningslinjene
Transaksjoner mellom parter i interessefellesskap skal baseres på forretningsmessige vilkår og prinsipper.*Artikkelen finnes også i engelsk versjon. Denne kan fås ved henvendelse til tpa@skatteetaten.no Dette følger av det såkalte armlengdeprinsippet, som er forankret i skatteloven § 13-1.* Jf. OECDs retningslinjer for internprising for flernasjonale foretak og skattemyndigheter (OECDs retningslinjer).
OECDs retningslinjer er i utgangspunktet tilpasset en normalsituasjon. Covid-19 har imidlertid resultert i en unormal reduksjon i etterspørsel, mang-lende tilbud av produkter og tjenester samt ekstraordinære kostnader. OECD har derfor utarbeidet «Guidance on the transfer pricing implications of the COVID-19 pandemic» (Covid-retningslinjene).*Publisert 18. desember 2020.
Covid-retningslinjene gir uttrykk for hvordan OECDs retningslinjer bør fortolkes og anvendes på problemstillinger som har oppstått eller fått økt betydning som følge av pandemien. De særskilte retningslinjene skal følgelig ikke anses som en utvidelse eller endring av OECDs retningslinjer, jf. Covid-retningslinjenes avsnitt 4.*Covid-retningslinjene er ikke en del av OECDs retningslinjer og har således ingen egen rettslig status i norsk rett, saml. sktl § 13-1 (4).
Fire prioriterte hovedområder
Covid-retningslinjene er bygd opp rundt fire prioriterte hovedområder:
Comparability analysis,
Losses and the allocation of COVID-10 specific costs,
Government assistance programmes,
Advance pricing agreements
Retningslinjenes oppbygning er imidlertid ikke konsekvent, og enkelte problemstillinger reises kontekstuelt flere ganger. I denne artikkelen følger vi ikke OECDs disposisjon fullt ut, men tar heller for oss enkeltpunkter i retningslinjene.
Covid-19: «Hazard risk»
I covid-retningslinjene er det lagt til grunn at pandemien utgjør en «hazard risk».*Covid-retningslinjene avsnitt 7. Slik risiko kan ikke kontrolleres i internprisingssammenheng, men vil imidlertid kunne medføre at kontrollerbar risiko materialiseres, eksempelvis:
«Marketplace risk» – redusert etterspørsel etter varer og tjenester
«Operational risk» – forstyrrelser i forsyningskjede og produksjon, samt manglende evne til å redusere kostnader i takt med inntektsbortfall
«Financial risk» – økte kapitalkostnader og likviditetsproblemer
Enten det gjelder tilordning av tap og/eller ekstraordinære kostnader knyttet til covid-19, legges det gjennomgående til grunn i covid-retningslinjene at det generelle rammeverket for analyse og allokering av risiko i transaksjonspartenes kommersielle og finansielle relasjoner er avgjørende.*Jf. OECDs retningslinjer avsnitt 1.56 flg. En slik analyse inngår som ledd i klarleggingen av kontrollerte transaksjoner.*Jf. OECDs retningslinjer avsnitt 1.33 flg
Det er avgjørende å avklare hvilken part som i realiteten har påtatt seg den materialiserte risikoen eller utøver den aktiviteten et tap eller en kostnad knytter seg til. Den klarlagte risikoallokeringen vil styre allokeringen av tap eller ekstraordinære kostnader oppstått som følge av covid-19.
Sammenlignbarhetsanalyse
Generelt
Sammenlignbarhetsanalysen utgjør kjernen i armlengdeprinsippet, hvor formålet er å etablere en armlengdes pris med henvisning til observerte priser mellom uavhengige parter under sammenlignbare forhold.
Et spørsmål som er aktualisert som følge av covid-19, er hva som skal kvalifisere som sammenlignbare forhold. Dette må nødvendigvis klarlegges gjennom en sammenlignbarhetsanalyse etter OECDs retningslinjer.
Generelt om økonomiske konsekvenser av covid-19
De økonomiske konsekvensene av pandemien har variert mye på tvers av landegrenser og næringer. Som eksempel kan det vises til oversikt over utviklingen i bruttonasjonalprodukt (BNP) for et utvalg av land gjennom pandemien:
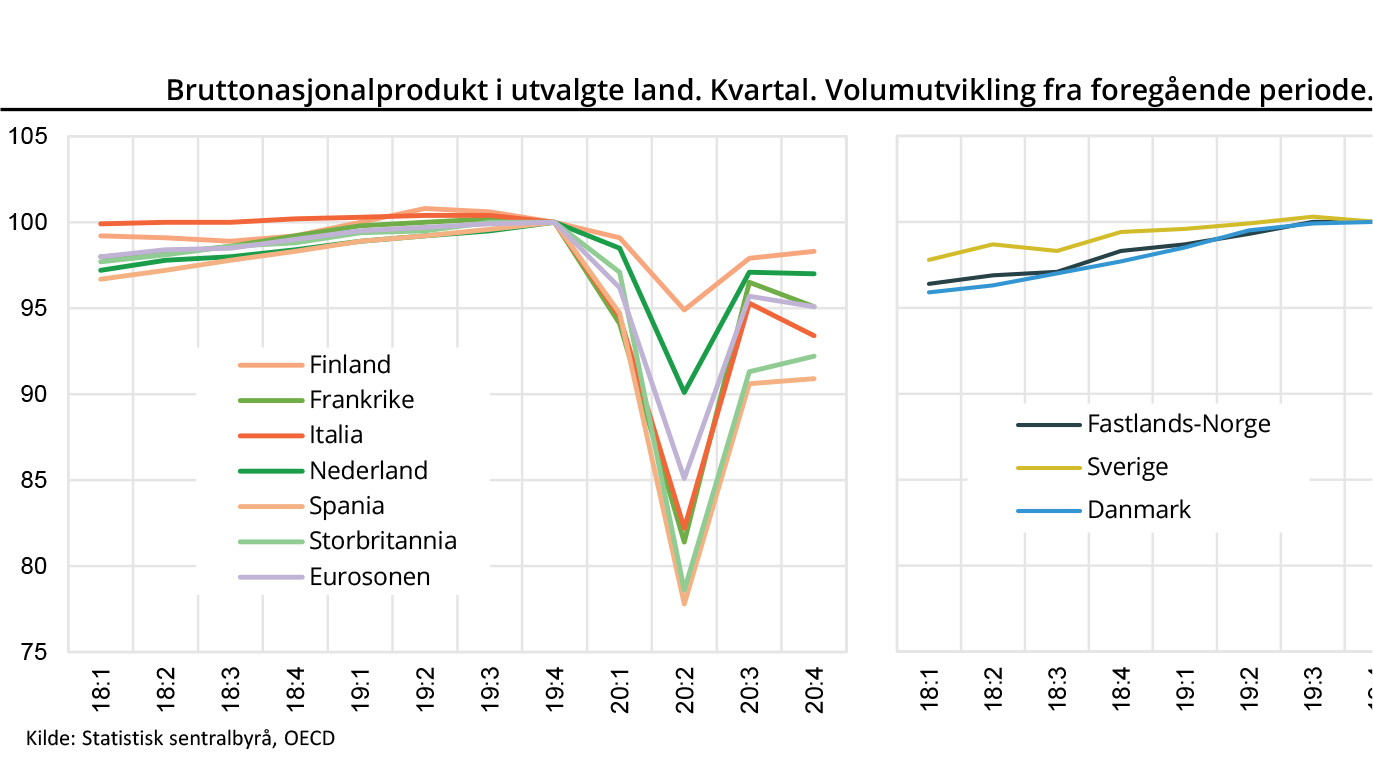
Kilde: Statistisk sentralbyrå (SSB), OECD*Figuren bygger på foreløpige nasjonalregnskapstall, slik de forelå da SSBs rapport ble publisert 14. april 2021. Nasjonalregnskapet revideres normalt i flere omganger, og endelige tall foreligger normalt to til tre år etter årets utløp.
Som det fremgår har Norges BNP relativt sett blitt påvirket i mindre grad.
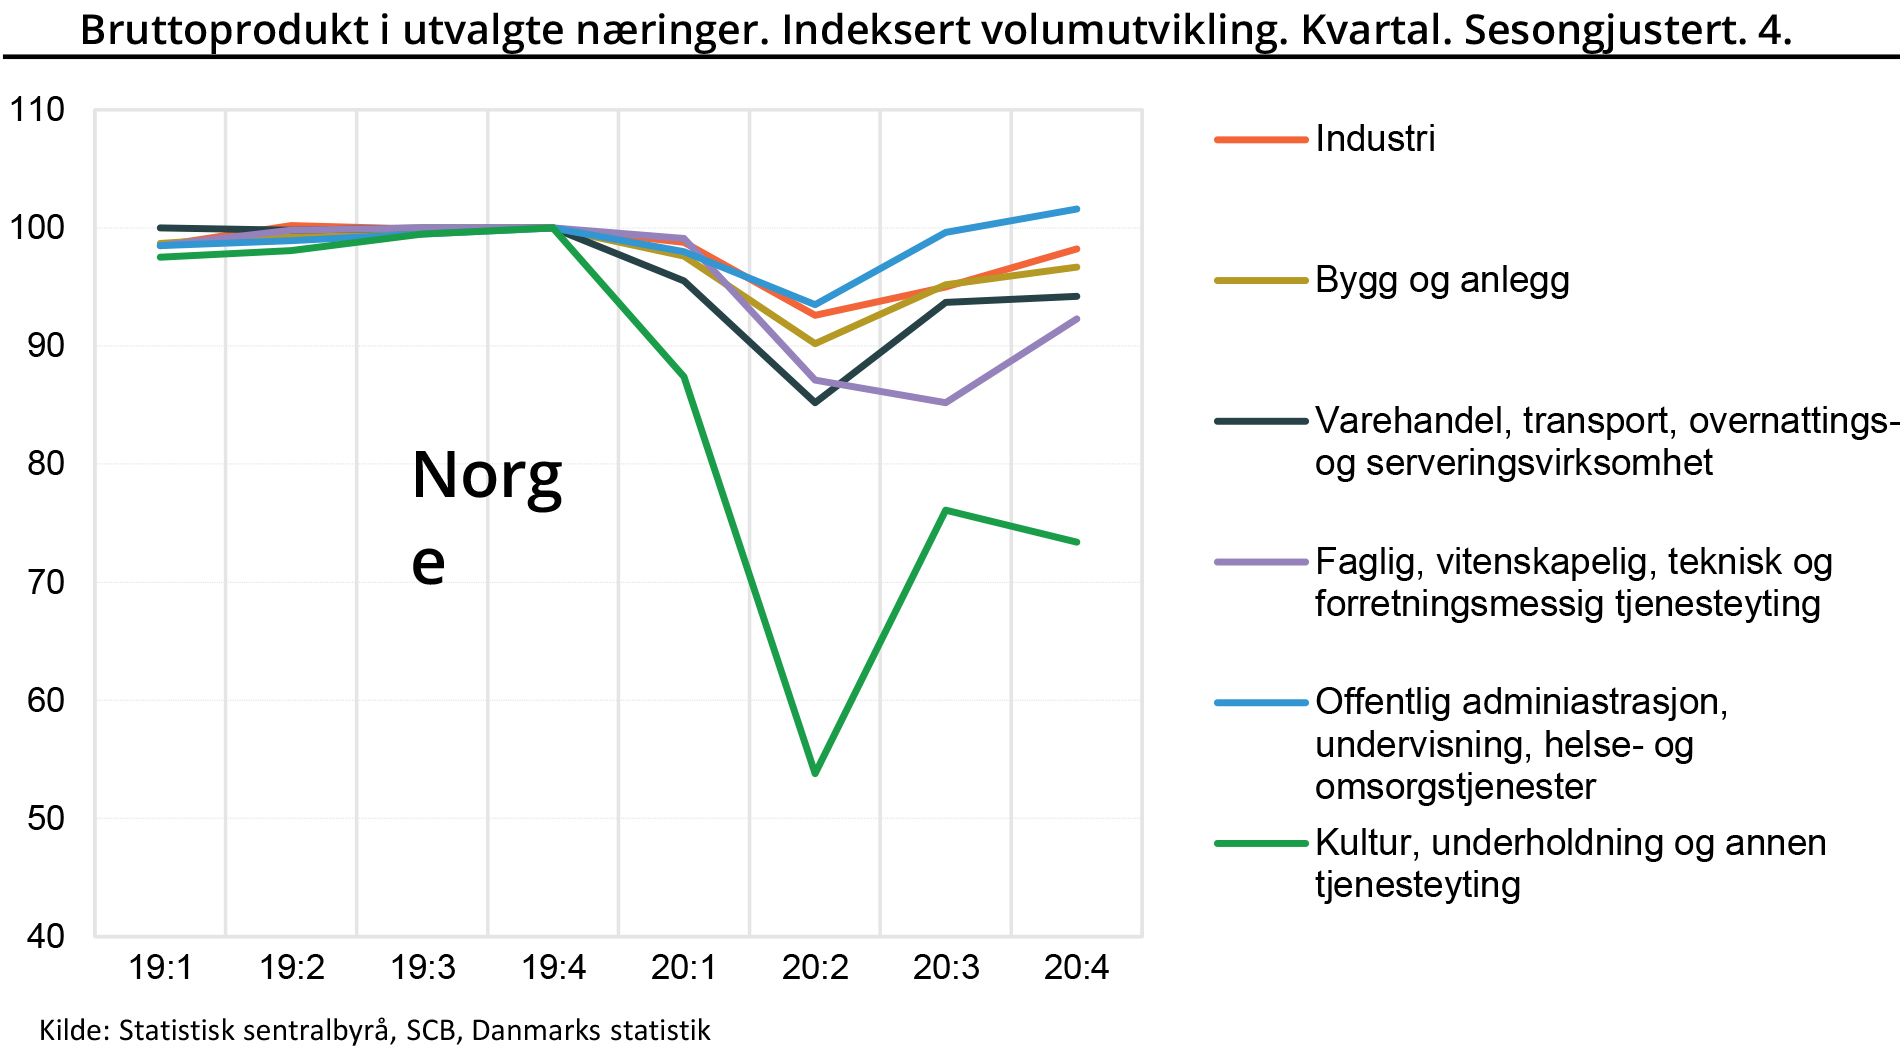
De økonomiske konsekvensene av pandemien har imidlertid variert på tvers av næringer også i Norge, jf. utviklingen for et utvalg bransjer i Norge:
Kilde: Statistisk sentralbyrå
Som forventet har kultur, overnatting og annen tjenesteyting blitt klart hardest rammet i Norge. Som en motsats til dette nevnes at detaljomsetning i Norge hadde en vekst på omtrent ti prosent i 2020.*SSB, Økonomisk utvikling gjennom covid-19, tabell 4.16.
Økonomiske konsekvenser av covid-19 må vurderes konkret
I covid-retningslinjene fremheves det at konsekvensene av pandemien i et marked, en næring eller på konkrete kontrollerte transaksjoner må klarlegges som ledd i en sammenlignbarhetsanalyse.*Covid-retningslinjene avsnitt 21. Enhver informasjon om effekten av pandemien kan være relevant, eksempelvis analyser av endringer i salgsvolum, kapasitetsutnyttelse, informasjon om støtteordninger, restriksjoner, makroøkonomisk informasjon eller industriindikatorer.
Videre kan sammenligninger av interne budsjetter eller prognoser og faktiske resultater være egnet til å illustrere konsekvensene av pandemien for den enkelte virksomhet. Et alternativ ved database-baserte undersøkelser er å vurdere konsernselskapers utvikling før, under og etter pandemien mot tilsvarende utvikling i sammenlignbare selskaper.
Oversiktene fra SSB inntatt ovenfor viser at de økonomiske konsekvensene av pandemien må vurderes konkret for den enkelte skattepliktige, næring, virksomhet og geografiske marked. Forskjellene kan være betydelige.
På grunn av markedsspesifikke forhold og forskjeller i nasjonale støtteordninger mv. vil valg av geografisk marked etter vår oppfatning få relativt sett større betydning ved gjennomføring av sammenlignbarhetsanalyser for inntektsårene 2020 og 2021.
Tidsrelaterte forhold («Timing -issues»)
Gjennomføringen av sammenlignbarhetsanalyser bygger ofte på historiske data. På grunn av de særskilte markedsforholdene oppstått som følge av covid-19, vil historiske data i utgangspunktet ikke ha samme relevans som tidligere.
OECD fremhever at tidsnære opplysninger er mest pålitelige, men poengterer at det må åpnes for bruk av forretningsskjønn («reasonable commercial judgement») ved fastsettelse av armlengdes priser i kontrollerte transaksjoner.*Covid-retningslinjene avsnitt 14 og 21.
«Limited risk»-selskaper
Konsernselskaper kan i internprisingssammenheng være klassifisert som «limited risk»-enheter. Det innebærer at selskapene tilordnes en rutinemessig avkastning, normalt på aggregert nivå, ved bruk av ensidige prisingsmetoder. Motstykket er at slike enheter normalt skal skjermes mot konsekvensene av materialisert risiko utenfor deres kontroll.
Ettersom pandemien har medført at enkelte risikoer er materialisert og tap eller kostnader har oppstått, oppstår spørsmål om «limited risk»-enheter kan gå med underskudd eller oppnå en avlønning som er lavere enn i «normalår».
I covid-retningslinjene påpekes at det ikke er benyttet et slikt «limited risk»-begrep i OECDs retningslinjer.*Covid-retningslinjene avsnitt 38. Det er derfor avgjørende å gjennomføre en grundig og korrekt fastleggelse av den faktisk foretatte transaksjonen («Delineation») for å vurdere om klassifiseringen gjenspeiler de reelle faktiske forholdene, der særlig allokering av risiko bør klarlegges. Deretter må det vurderes hvilken risiko som er materialisert og som har ført til at et tap eller en kostnad har oppstått. Som den klare hovedregel skal et tap eller en kostnad allokeres til den transaksjonsparten som har påtatt seg risikoen som tapet eller kostnaden er knyttet til.
Etter Skatteetatens vurdering vil det utgjøre en risiko for ikke-armlengdes prising når en «limited risk»-enhet går med underskudd eller er tilordnet ekstraordinære kostnader.
Dette spørsmålet har også en side til om selskaper med underskudd oppstått som følge av pandemien, kan benyttes i en mer begrenset benchmark-analyse.
I utgangspunktet kan det ikke oppstilles noen presumsjon for at selskaper med underskudd skal ekskluderes fra et sammenligningsgrunnlag. Skatteetaten vil imidlertid understreke at det i slike tilfeller vil oppstå spørsmål om disse selskapene er sammenlignbare. Dette må vurderes konkret i hvert enkelt tilfelle.
Endringer i kontrollerte transaksjoner
Hvis det er gjennomført endringer i kontrollerte transaksjoner under pandemien eller som følge av denne, eksempelvis ved at et selskaps risikoprofil blir endret, kan to problemstillinger oppstå.
Først må det vurderes om slike endringer gjenspeiler en korrekt fastleggelse av den faktisk foretatte transaksjonen før, under og etter pandemien. Hvis det er tilfelle, må det vurderes om den gjennomførte overføringen av funksjoner, eiendeler og/eller risiko kvalifiserer som en «Business restructuring» etter OECDs retningslinjer kapittel 9.
Eventuelle endringer i kontrollerte transaksjoner under eller som følge av pandemien, må vurderes konkret. Det avgjørende vil være om uavhengige parter kan tenkes å ville utført tilsvarende endringer under sammenlignbare forhold.
Kort om støtteordninger
For å hjelpe selskaper med å håndtere konsekvensene av redusert aktivitet, permittering av ansatte mv. under pandemien, har flere stater etablert støtteordninger.
Slike støtteordninger kan potensielt ha internprisingsimplikasjoner, enten ved at støtte er gitt til et konsernselskap eller ved at støtte er gitt til uavhengige parter i samme marked. I sistnevnte tilfelle vil støtten kunne påvirke uavhengige parters opptreden og vil derfor være relevant ved gjennomføring av sammenlignbarhetsanalyser.
I covid-retningslinjene understrekes at mottatt støtte ikke vil påvirke allokeringen av risiko, men vil redusere den kvantitative konsekvensen av at en risiko materialiseres.*Covid-retningslinjene avsnitt 80. Analysen av hvordan mottatt støtte påvirker prisingen av konserninterne transaksjoner, må ta i betraktning allokeringen av risiko, betydningen av pandemien på utfallet av disse risikoene og sammenhengen mellom støtten og de aktuelle risikoene.
Det faktum at en part i en kontrollert transaksjon har mottatt støtte, vil være relevant i en internprisingsanalyse. Det oppstilles imidlertid ingen presumsjon for at mottatt støtte vil påvirke prisingen av kontrollerte transaksjoner.
Skatteetaten har lagt til grunn at internprisjusteringer som sikrer en av partene i en konsernintern transaksjon et presumtivt armlengdes overskuddsnivå, ikke skal anses som omsetning etter § 2-2*En slik internprisjustering skal ikke anses som «inntektssikring gitt i forbindelse med koronautbruddet», jf. forskriften § 2-2 (2). i forskriften for kompensasjonsordningen for næringslivet.*Forskrift til utfylling og gjennomføring av lov om midlertidig tilskuddsordning for foretak med stort omsetningsfall av 17. april 2020.
Når nasjonale støtteordninger dekker tap i Norge eller utlandet, må det vurderes nærmere hvilket konsernselskap som kontrollerer risiko tilknyttet omsetningsbortfallet.
Når et selskap med begrenset risiko har mottatt støtte under den norske kompensasjonsordningen, vil det etter Skatteetatens vurdering kunne være naturlig at den utenlandske transaksjonsmotparten etter armlengdeprinsippet helt eller delvis bærer risikoen for selskapets omsetningsbortfall.
Oppsummering – dokumentasjon
Etter Skatteetatens vurdering vil det ved vurderingen av om kontrollerte transaksjoner er i henhold til armlengdeprinsippet for inntektsårene 2020 og 2021, være sentralt at de økonomiske konsekvensene av pandemien for den kontrollerte transaksjonen spesifiseres. De internprisingsmessige konsekvensene av pandemiens virkninger må vurderes konkret for den enkelte transaksjon.
De vurderingene som foretas og de forutsetningene som disse bygger på, bør dokumenteres og inntas i internprisingsdokumentasjonen.
Fastsetting av armlengdes priser mv. i kontrollerte transaksjoner forutsetter fleksibilitet og utøvelse av skjønn. Mangelen på tidsnære opplysninger for inntektsårene 2020 og 2021, hvor internprisingsfastsettelser ikke kan baseres på historiske data på samme måte som for tidligere «normalår», gjør det enda viktigere enn tidligere å anvende et fornuftig skjønn.


