Revisors rolle i kompensasjonsordning 1 og 2
Revisor eller autorisert regnskapsfører skal bekrefte innholdet i søknader som gjelder støtte både i kompensasjonsordning 1 og 2. I artikkelen ser vi på krav om bekreftelser, grunnlaget for å avgi disse og nødvendige kontrollhandlinger.
Kompensasjonsordning 1
I den første kompensasjonsordningen var det mulig å søke om kompensasjon for en andel av faste kostnader for bedrifter med en betydelig nedgang i omsetning som følge av koronapandemien i perioden mars–august 2020.
Ordningen er forvaltet av Skatteetaten. I portalen – skatteetaten.no/kompensasjonsordning/ – får søkerne blant annet en oversikt med status på sine søknader (utkast, behandles, innvilget, avslått, bekreftet). Det er videre mulighet til å sende inn endringssøknad. Opplysninger fra den sist innsendte søknaden er forhåndsutfylt. Den eneste måten å varsle om feil og rette søknaden, er å sende inn endringssøknad i portalen. Nærmere informasjon om ordningen finnes på revisorforeningen.no/status-koronatiltak og i søknadsportalen skatteetaten.no/kompensasjonsordning/.
Krav om bekreftelser
Revisor eller autorisert regnskapsfører skal bekrefte innholdet i søknaden og – hvis foretaket gikk med underskudd i 2019 – eventuelt forbedret resultat i januar–februar 2020. Det er etablert en løsning for avgivelse av bekreftelser i portalen (skatteetaten.no/kompensasjonsordning/endre/). Revisor eller regnskapsfører som skal avgi bekreftelser, får en egen oversikt i portalen over søknader som venter på bekreftelse og som er bekreftet.
Når?
Det skal avgis bekreftelse fra revisor eller regnskapsfører på søknader for de månedene hvor søkeren har fått tildelt tilskudd over 15 000 kroner. Beløpsgrensen gjelder for bekreftelse som skal legges frem sammen med årsregnskapet for 2020 (skattemeldingen for søker som ikke er regnskapspliktig). Skatteetaten kan i alle tilfeller be om at det legges frem bekreftelse. Skatteetaten gjennomfører også kontroller uten å be om bekreftelse.
Bekreftelse på innholdet i søknaden
Grunnlaget for å avgi bekreftelse på innholdet i søknaden erkontrollhandlinger fastsatt av Skattedirektoratet i «Veiledning om revisors og autorisert regnskapsførers bekreftelse av innhold i søknad om tilskudd for foretak med stort omsetningsfall», som du finner på skatteetaten.no/kompensasjonsordning/regelverk/bekreftelse/.
Det er angitt nærmere kontrollhandlinger for alle opplysningene i søknaden som er egnet for en slik kontroll. Dette gjelder i første rekke opplysningene om omsetning og faste uunngåelige kostnader. Det skal kontrolleres at det foreligger en oppstilling som underbygger omsetningstallene som ligger til grunn for søknaden i henhold til forskriften § 4–6. Det skal utføres spesifikke kontrollhandlinger mot oppgitt omsetning i tilskuddsmåneden og sammenligningsmåneden (omsetningsfall) og i januar–februar 2019 og 2020 (vekstfaktor). Kontrollhandlingene mot faste uunngåelige kostnader skal utføres for hver post i oppstillingen, jf. kostnadspostene som etter forskriften § 3–2 (2) kan tas med i søknaden. Kontrollhandlingene baserer seg på tilfeldig utvalg av regnskapsdokumentasjon.
I tillegg er det angitt kontrollhandlinger rettet mot opplysninger om
næringstype og om det drives delt næring
enkeltpersonforetak og ansvarlig selskap skal opplyse om inntekt fra virksomheten er hovedinntektskilden
andre mottatte offentlige tilskudd og inntektssikring som er gitt i forbindelse med virusutbruddet
opplysning om virksomheten anses stengt av staten
Hvis en kontroll avdekker feil, må søknaden rettes og den aktuelle kontrollen utføres på nytt. Det er ikke noen vesentlighetsgrense.
Revisor eller regnskapsfører avgir bekreftelse ved å krysse av for hver søknad i portalen. Med denne avkrysningen avgir revisor eller regnskapsfører følgende bekreftelse:
«Vi har gjennomført de handlinger som følger av Veiledning om revisors og autorisert regnskapsførers bekreftelse av innhold i søknad om tilskudd for foretak med stort omsetningsfall. Handlingene ble utført for å bekrefte innholdet i søknaden, jf. kompensasjonsforskriften § 4–5.
Våre handlinger har ikke avdekket feil. Vår bekreftelse er utelukkende utarbeidet for det formål som er beskrevet i andre avsnitt i denne bekreftelsen og er derfor ikke egnet til andre formål.»
Det er ikke mulig å avgi en modifisert uttalelse. Revisor eller regnskapsfører kan bare avgi sin bekreftelse dersom kontrollhandlingene ikke har avdekket feil. Hvis kontrollhandlingene har avdekket feil, må foretaket sende inn korrigert søknad. Bekreftelsen skal da avgis til den korrigerte søknaden. Kontrollhandlingen som avdekket feilen, må utføres på nytt på bakgrunn av den korrigerte søknaden og med nytt tilfeldig utvalg der dette er aktuelt.
Bekreftelse på forbedret resultat i januar/februar 2020
Tilskuddet begrenses av tidligere underskudd. Utgangspunktet er ordinært resultat før skattekostnad i siste regnskapsår som avsluttes før 1. mars 2020, men foretaket kan i stedet legge til grunn et forbedret ordinært resultat før skattekostnad i januar og februar 2020. Dette resultatet skal i tilfelle være bekreftet av revisor eller regnskapsfører.
Skattedirektoratet har fastsatt kontrollhandlinger som grunnlag for å avgi bekreftelse på forbedret resultat i januar/februar 2020, som du finner på samme sted i portalen som kontrollhandlingene for innholdet i søknaden. Revisor kan alternativt avgi bekreftelsen på grunnlag av en revisjon.
Forbedret resultat i januar/februar 2020 bekreftes med en egen avkrysning i portalen. Revisor som bekrefter på grunnlag av en revisjon, må på forhånd ha oversendt signert beretning til klienten. Gjennomføres de fastsatte kontrollhandlingene, er det tilstrekkelig å bekrefte i portalen.
Retting av søknaden etter at bekreftelse er avgitt
Søknaden må i noen tilfeller rettes selv om det var gitt korrekte opplysninger da søknaden ble sendt inn. Dette gjelder for eksempel hvis søkeren i ettertid har mottatt tilskudd som erstatter tapt inntekt (se nedenfor om tilskudd fra kommuner). Skattedirektoratet har lagt til grunn i den første ordningen at søknaden må rettes uansett ved avvik mellom estimatet og endelig konstatert kostnad. Det må avgis ny bekreftelse på den rettede søknaden.
Bekreftelse etter at Skatteetaten har gjennomført kontroll
Alle søknader skal bekreftes selv om Skatteetaten har gjennomført kontroll av søknaden. Har Skatteetaten fattet vedtak om tilbakebetaling av tilskudd, ev. gitt overtredelsesgebyr, må foretaket sende inn ny rettet søknad før revisor/regnskapsfører kan avgi bekreftelse. Rettet søknad må være i samsvar med grunnlaget for vedtaket – selv om vedtaket er påklaget.
Hvis Skatteetaten ikke har fattet noe vedtak etter kontroll, kan ikke søknaden dermed anses som godtatt av Skatteetaten. Revisor eller regnskapsfører må bekrefte søknaden på selvstendig grunnlag.
Søknaden må i noen tilfeller rettes selv om det var gitt korrekte opplysninger da søknaden ble sendt inn.
Rettelse av søknad – frister
Det er pliktig å varsle om feil i søknaden. Plikten gjelder uten noen frist. Det er også adgang til å rette opplysninger som vil gi høyere tilskudd. Det er foreløpig ikke satt noen frist for dette. Søknaden må da rettes og sendes inn på nytt.
Kompensasjonsordning 2
I den andre kompensasjonsordningen er det mulig å søke kompensasjon for en andel av faste kostnader for bedrifter med en betydelig nedgang i omsetning som følge av koronapandemien i perioden etter august 2020. Nærmere informasjon finnes på: revisorforeningen.no/status-koronatiltak og i søknadsportalen kompensasjonsordning.brreg.no/
Innholdet i søknaden
Søknaden skal inneholde opplysninger om at vilkår for å motta tilskudd er oppfylt, opplysninger om grunnlaget for å beregne tilskudd – omsetningsfall, faste uunngåelige kostnader mv. Utførlig veiledning finnes i søknadsportalen: kompensasjonsordning.brreg.no.
Omsetningsfallet må skyldes koronapandemien
For å kunne få støtte må omsetningsfallet i hovedsak skyldes koronapandemien. Koronapandemien må være den viktigste årsaken til omsetningsfallet. Myndighetene har ikke gitt nærmere veiledning om dette vilkåret.
Vi anser at det må tas utgangspunkt i et tenkt forløp uten koronapandemien. Ville foretaket hatt et omsetningsfall uten koronapandemien? Hvis det er omstendigheter som tilsier at foretaket ville hatt et omsetningsfall selv uten koronapandemien, er det likevel slik at det meste av omsetningsfallet skyldes koronapandemien? Det må gjøres en samlet vurdering av årsaksfaktorer og innvirkningen på ulike deler av omsetningen. Salg eller nedleggelse av deler av virksomheten kan etter vår vurdering ikke anses å skyldes koronapandemien, selv om beslutningen helt eller delvis er motivert av koronarelaterte forhold.
Den som søker, må kunne begrunne og dokumentere vurderingen.
Fusjon og fisjon
Foretak som har vært overdrager eller overtaker i fisjon 1. januar 2020 eller senere, kan ikke søke.
Det kan ses bort fra konserninterne fisjoner for konserner som søker samlet. Konsernet kan sende samlet konsernsøknad selv om det har vært en konsernintern fisjon i perioden.
Hvis overtakende selskap kun mottar en fisjonsfordring, har fisjonen reelt sett ikke påvirket sammenligningsgrunnlaget i det overdragende selskapet. Vilkåret må likevel tas på ordet, slik at det overdragende selskapet ikke kan søke.
Overtakende selskap i fusjon kan for sammenligningsperioden medregne omsetningen fra overdragende selskap. Hvis fusjonen er gjennomført i eller etter tilskuddsperioden, skal i tilfelle omsetningen fra begge selskapene tas med også i tilskuddsperioden. Ordinært resultat før skattekostnad fra overdragende selskap skal regnes med ved beregningen av om tilskuddet skal begrenses på grunn av tidligere underskudd etter forskriften § 3–1 (4). Det er tilstrekkelig at enten overtakende eller overdragende selskap har hatt ansatte i perioden august 2019 til september 2020, for å oppfylle vilkåret om dette i forskriften § 2–1 (1).
Fusjon til nystiftet selskap kan medføre at retten til kompensasjon bortfaller. Det overtakende selskapet må være registrert i Foretaksregisteret senest 1. mars 2020 for å kunne søke om tilskudd.
Estimater og endelig konstatert kostnad
Det er avklart med Nærings- og fiskeridepartementet at søknaden i den andre ordningen ikke regnes å inneholde feil selv om det er forskjell mellom estimat og endelig konstatert kostnad så sant estimatet bygde på riktige og rimelige forutsetninger. Søknaden må da heller ikke rettes.
Fornyelse og erstatning av avtale om faste uunngåelige kostnader
Kostnader som følge av avtale, som er inngått eller økt utover normal prisjustering etter 1. september 2020, regnes ikke som faste og uunngåelige. Ny avtale inngått etter 1. september 2020 regnes ikke som en fast uunngåelig kostnad, med mindre det er en ren fornyelse med samme leverandør som gjelder det samme leieobjektet mv.
Tilskudd fra kommuner
Uspesifisert støtte fra kommunene som er gitt i tråd med regelverket om bagatellmessig støtte, anses ikke som omsetning. Dette ble presisert i forskriften § 2–2 (2) i mars 2021. Vi legger til grunn at dette også gjelder i kompensasjonsordning 1, selv om denne forskriften ikke er endret.
Endringer i ordningen
Kompensasjonsgraden for januar–februar 2021 ble i mars økt fra 80 til 85 %.
Det er besluttet at kompensasjonsordningen skal forlenges ut juni med 85 % kompensasjonsgrad. Kompensasjonsgraden kan reduseres for perioden mai–juni hvis smittesituasjonen tilsier det. Omsetningsfallet skal beregnes ved å sammenligne med tilsvarende periode i 2019, justert for inflasjon. Det er mulig at grensen for maksimalt tilskudd må reduseres for å få ESA-godkjenning.
Regjeringen foreslår å gi kompensasjon for varelager som har gått tapt som følge av at virksomheten ble pålagt skjenkestopp eller å stenge. Det er i første omgang lagt opp til at ordningen skal dekke tap i perioden november 2020 til april 2021. Ordningen vil omfatte tap av ferskvare i form av næringsmidler og blomster. Det vil være et vilkår om minst 30 prosent omsetningsfall. Hvis vilkårene er oppfylt, så vil bedriften få dekket hele tapet. Det skal søkes om kompensasjon ved bruk av den generelle kompensasjonsordningen. De som allerede har søkt og fått penger gjennom kompensasjonsordningen, vil kunne sende tilleggssøknad for tapt varelager.
Det er også aktuelt å inkludere kostnader til intern regnskapsproduksjon, tilsynsavgifter og reiselivsbedriftenes betaling til destinasjonsselskaper. Kostnader til intern regnskapsproduksjon vil i hovedsak være kompensasjon for lønnskostnader til egne regnskapsmedarbeidere som ikke lett kan unngås selv om driften er redusert. Tilsynsavgifter vil antakelig begrense seg til gebyrer til offentlige tilsynsmyndigheter.
Bortsett fra økt kompensasjonsgrad for januar–februar, er ikke noe av dette godkjent av EFTAs overvåkingsorgan (ESA) ennå, og endringene er ikke tatt inn i regelverket.
Nektingsgrunner
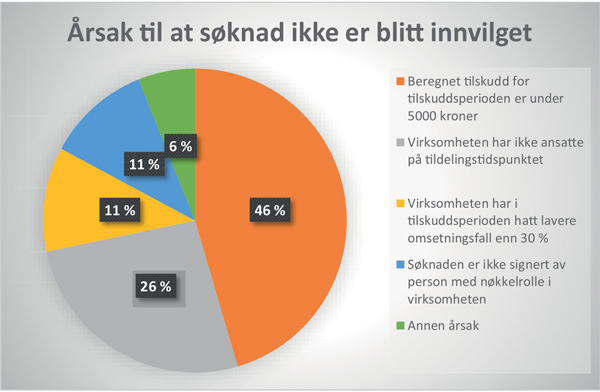
Kompensasjonsordningen for næringslivet (september 2020 – februar 2021)
Kakediagrammet viser prosentvis fordeling på maskinelt behandlede søknader som ikke er innvilget. For noen årsaker er det lagt inn funksjonalitet i selve søknadsportalen som gjør at det ikke er mulig å sende inn så lenge kriteriene ikke er oppfylt. En mer detaljert beskrivelse av hvorfor søknader ikke innvilges finnes på: kompensasjonsordning.brreg.no/arsaker-til-at-soknaden-ikke-er-innvilget
Krav om bekreftelser
Revisor eller autorisert regnskapsfører skal bekrefte innhold i søknaden. Kontrollhandlinger er fastsatt av Brønnøysundregistrene, se kompensasjonsordning.brreg.no/bekreftelse/innhold.
Bekreftelsen avgis ved å signere på skjema «Kompensasjonsordning for næringslivet» i Altinn etter at søkeren har signert. Dette fungerer på samme måte som ved signering av næringsoppgaven. Ved signeringen avgir revisor eller regnskapsfører følgende bekreftelse:
«Vi har gjennomført de spesifiserte kontrollhandlingene som følger av Brønnøysundregistrenes kontrollhandlinger som revisor eller autorisert regnskapsfører skal utføre i forbindelse med bekreftelse av opplysningene i søknad om tilskudd for foretak med stort omsetningsfall. Kontrollhandlingene ble utført for å bekrefte innhold i søknaden, jf. kompensasjonsforskriften § 4–5.
Våre handlinger har ikke avdekket feil.
Vi har for øvrig ikke kjennskap til at det er gitt uriktige opplysninger i søknaden.
Vår bekreftelse er utelukkende utarbeidet for å bekrefte innhold i søknaden til bruk for tilskuddsmyndigheten, jf. kompensasjonsforskriften § 4–5, og er derfor ikke egnet til andre formål.»
På samme måte som i kompensasjonsordning 1, er det ikke mulig å avgi modifisert uttalelse.
Krav til kontrollhandlinger
Nødvendige kontrollhandlinger er langt på vei de samme som i kompensasjonsordning 1, men det er noen forskjeller:
Det skal bekreftes at du ikke har kjennskap til at det er gitt uriktige opplysninger i søknaden
Opplysninger om forbedret resultat i januar–februar 2020 er en del av søknaden, og det avgis derfor ikke en egen bekreftelse på dette i kompensasjonsordning 2
Det er fastsatt et noe redusert antall kontroller på hver post, og kontrollen blir mer rasjonell med søknadsperioder på to måneder i stedet for én måned
Løsning på kryssord s. 17.