


Estimater og prinsippopplysninger
IASB har nylig definert estimatendringer og endret kravene som gjelder for opplysninger om regnskapsprinsipper. Endringene kan gi enkelte utslag i fremtidig regnskapsrapportering. I det følgende gis en oppsummering av endringene samt enkelte betraktninger rundt de praktiske implikasjonene.
Bakgrunn
Skillet mellom estimatendringer, prinsippendringer og feil er sentralt, særlig siden førstnevnte resultatføres i endringsperioden, mens de to sistnevnte reflekteres retrospektivt med korrigering av sammenligningsperioder. I gjeldende standard, IAS 8 Regnskapsprinsipper, endringer i regnskapsmessige estimater og feil, defineres prinsipper og feil, men ikke estimater. I stedet defineres endringer i estimater. Denne asymmetrien mellom de aktuelle definisjonene har bidratt til at skillet mellom estimatendringer, prinsippendringer og feil er uklart i en del situasjoner. 12. februar 2021 utga IASB en endret versjon av IAS 8 der estimater er definert.
De siste årene har det mest gjennomgripende aktive prosjektet til IASB dreid seg om å forbedre kommunikasjonen i regnskapene («Better Communication»), og et av elementene i dette prosjektet har vært den såkalte informasjonsoverbelastningen («Disclosure Overload») som mange oppfatter at IFRS bidrar til. Mange har trukket frem at prinsippnoten(e) bidrar til redusert informasjonstilgjengelighet gjennom overbelastning. Samme dag som den ovennevnte endringen i IAS 8 ble utgitt, publiserte IASB også endringer i IAS 1 Presentasjon av finansregnskap og PS2 Utøvelse av skjønn i vesentlighetsvurderinger (egen oversettelse av «Making materiality judgments») for å tydeliggjøre hva som er relevant prinsippinformasjon i regnskapene.
Estimater
Definisjon
IASB definerer regnskapsestimater som «monetære beløp i finansregnskap som er gjenstand for måleusikkerhet» (egen oversettelse). Det essensielle i denne definisjonen er at en avgrenser den til estimater i regnskap, til monetære beløp, og ikke minst måleusikkerhet.
Innarbeidingen av «monetære beløp» i definisjonen reiste enkelte spørsmål i høringsrunden. Et driftsmiddels brukstid er for eksempel en viktig komponent i et regnskapsestimat, men fremstår ikke umiddelbart som et monetært beløp. I standarden trekkes det derfor et skille mellom estimatet og grunnlaget for estimeringen. Brukstiden inngår som komponent i estimering av avskrivningskostnaden, som er et monetært beløp. Dermed vil endring av brukstid medføre en estimatendring og effekten av den endringen blir således, vanligvis, å betrakte som estimatendring.
Eksempler
Definisjonens vektlegging av måleusikkerhet er i mange sammenhenger oppklarende. Dersom måleparameteren er virkelig verdi, og en endrer målemetode fra for eksempel en inntektsbasert modell til en markedsbasert modell, så representerer det en endring i estimat. I denne sammenhengen er det noe uheldig at IASB valgte å ikke klargjøre det som fremstår som en tilsynelatende konflikt med IAS 2 Beholdninger, som viser til endring fra FIFO til veid gjennomsnitt, og motsatt, som prinsippendring. Ettersom en slik endring ikke påvirker målemetoden, kost, hevdet flere i den forutgående høringsrunden at IAS 2 ikke fremstår som avstemt mot endringene i IAS 8. IASB kommenterer dette i begrunnelsesvedlegget til den endrede standarden, ved å vise til at endring av metode for tilordning av kost til varelager anses å være noe som sjeldent gjøres. At de likevel ikke tar hensyn til den tilsynelatende konflikten, enten ved å gjøre endringer i IAS 2, eller ved å klargjøre sammenhengen mellom definisjonen av estimat i IAS 8 og omtalen i IAS 2, leder til en unødvendig uklarhet i hvordan den nye definisjonen av estimat skal forstås og anvendes.
Prinsippopplysninger
Vesentlighet
Gjeldende IAS 1 krever at det skal gis opplysninger om betydelige regnskapsprinsipper, og i praksis betyr det ofte at selskapene opplyser om alle regnskapsprinsipper som er eller kan være aktuelle, selv om disse ikke nødvendigvis er relevante for at brukeren av regnskapet skal forstå finansiell stilling eller resultatutvikling.
IASB har endret IAS 1 ved at opplysningskravet for regnskapsprinsipper kun gjelder vesentlige prinsipper. En av grunnene er at vesentlighetsprinsippet allerede er godt innarbeidet i IFRS-litteraturen, men kanskje viktigst, den språklige endringen sender et tydeligere signal om at enkelte regnskapsprinsipper rett og slett ikke er vesentlige, i den forstand at det kreves tilleggsopplysninger om dem.
Tankeskjema
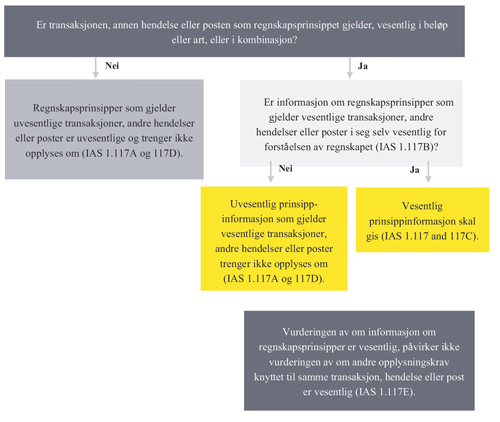
Denne illustrasjonen, som er hentet fra PS2 (par. 88C) og oversatt, gir en ryddig oversikt over tankeskjemaet som ligger bak endringene i IAS 1 og PS2. Vurderingen av om informasjon om regnskapsprinsipper er vesentlig, starter med en avklaring av om transaksjonen, hendelsen eller posten prinsippet gjelder er vesentlig, og hvis ikke, er heller ikke informasjon om prinsippet vesentlig. Dersom transaksjonen, hendelsen eller posten er vesentlig, må det gjøres en særskilt vurdering av om informasjon om prinsippet også er vesentlig, men den vurderingen er uavhengig av vurderingen av om andre opplysningskrav som gjelder vesentlige transaksjoner, hendelser eller poster er vesentlige.
Prinsippinformasjon som normalt er vesentlig
Ved å fremheve situasjoner i standarden som normalt innebærer at informasjon om regnskapsprinsipper er vesentlig, fremkommer det implisitt at opplysninger om mange regnskapsprinsipper som faller utenfor de nevnte eksemplene, ofte ikke er vesentlige. Prinsippinformasjon antas å være vesentlig dersom:
Prinsippet er valgt som et av to eller flere tillatte prinsipper, for eksempel kost når også verdiregulering kunne vært valgt, jf. IAS 16 Eiendom, anlegg og utstyr.
Prinsippet er nytt i forhold til tidligere perioder, for eksempel ved implementering av en ny standard som IFRS 16 Leieavtaler i 2019.
Prinsippet er utledet av veiledningshierarkiet i IAS 8, for eksempel i tilfellet variable vederlag utenfor standarder som omhandler variable vederlag (IFRS 3 Virksomhetssammenslutninger, IFRS 16 og IAS 32 Finansielle instrumenter – presentasjon).
Prinsippet innebærer betydelig skjønnsutøvelse som har hatt stor innvirkning på beløpene som rapporteres i regnskapet, for eksempel ved konsolidering av de facto-kontrollerte datterselskap etter IFRS 10 Konsernregnskap.
Regnskapsføringen er kompleks, slik at det det uten informasjon om regnskapsprinsippene er risiko for at brukerne ikke forstår hvordan de aktuelle transaksjonene eller vurderingene har påvirket regnskapet.
Anvendelse
I utgangspunktet betyr det at informasjon om prinsipper som følger direkte av standarder, som for eksempel IFRS 15 Driftsinntekter fra kontrakter med kunder eller IAS 36 Verdifall på eiendeler, ikke trengs å opplyses om. Så enkelt er det likevel ikke. I PS2 illustrerer IASB med disse to standardeksemplene at det kan være forhold som tilsier at opplysninger om obligatoriske regnskapsprinsipper fra for eksempel de to nevnte standardene er nødvendig å gi for at leseren av regnskapet skal kunne få tilstrekkelig innsikt til å forstå hvordan de underliggende transaksjonene og vurderingene er reflektert i regnskapet. Det som likevel eksemplene i PS2 ikke greier å illustrere, er hvilken informasjon i slike situasjoner som kan være opplysningspliktige fordi de er vesentlige, og hvilken informasjon som kan betraktes å være uvesentlig.
I høringsrunden forut for IASBs vedtakelse av endringene i IAS 1 og PS2, uttrykte enkelte høringsinstanser bekymring for å anse opplysninger som kun dupliserer eller gjentar standardkravene som uvesentlige, fordi det stiller urealistiske krav til regnskapsbrukerne, ettersom konsekvensen vil være at regnskapsbrukerne anses å ha innsikt i kravene som stilles i ulike regnskapsstandarder. IASB har implisitt lagt til grunn i endringene at primærbrukerne antas å ha grunnleggende oversikt over og innsikt i de kravene som følger av de respektive standardene.
En beslektet problemstilling IASB har forsøkt å håndtere gjennom endringene i IAS 1 og PS2, er utbredelsen av generisk prinsippinformasjon som kun dupliserer standardkrav, i stedet for skreddersydde prinsippbeskrivelser tilpasset den regnskapspliktiges særskilte omstendigheter. For eksempel er det, isolert sett, lite informasjonsverdi i en opplysning om at:
«Goodwill skrives ned til gjenvinnbart beløp når dette er lavere enn balanseført verdi. Gjenvinnbart beløp er representert ved det høyeste av verdi i bruk og virkelig verdi etter fradrag for salgsutgifter.»
Denne prinsippbeskrivelsen er en ren gjengivelse av kravene i IAS 36. Innledningsvis i notedelen av et IFRS-regnskap opplyses det om at regnskapet er avlagt i samsvar med IFRS, og ettersom IAS 36 og det nevnte verdifallsprinsippet er en del av IFRS, gir den nevnte prinsippbeskrivelsen ingen tilleggsinformasjon utover den generelle etterlevelsesopplysningen. Det er langt mer informasjonsverdi i en opplysning om at:
«Ved fastsettelse av bruksverdi for goodwill allokert til den kontantstrømgenererende enheten representert ved den svenske virksomheten har ledelsen beregnet bruksverdi og lagt til grunn budsjettprognoser for en åtteårs periode, ettersom inngåtte kontrakter for en betydelig del av kapasiteten i denne virksomheten løper til 2028.»
Denne prinsippbeskrivelsen tar opp et bestemt forhold knyttet til anvendelsen av kravene i IAS 36, som utvilsomt har informasjonsverdi, siden den er selskapsspesifikk og ikke kan utledes på generelt grunnlag av regnskapsstandarden.
I praksis vil vurdering av hvilke prinsippopplysninger som er vesentlige og hvilke som ikke er det, være sterkt skjønnspreget. De to eksempelopplysningene gitt over, utelukker ikke hverandre – de kunne vært gitt i kombinasjon. Det skjønnsmessige spørsmålet er om den aktuelle verdifallsvurderingen, representert ved det andre eksemplet over, er så kompleks at regnskapsbrukeren ikke vil forstå implikasjonene av de selskapsspesifikke opplysningene uten samtidig å ha blitt gjort oppmerksom på det mer generelle prinsippet i IAS 36, representert ved det første eksemplet over.
I praksis vil vurdering av hvilke prinsippopplysninger som er vesentlige og hvilke som ikke er det, være sterkt skjønnspreget.
Oppsummerende betraktninger
Endringene som gjelder estimater i IAS 8 og endringene som gjelder prinsippopplysninger i IAS 1 og PS2, trer alle i kraft for regnskapsperioder som begynner 1. januar 2023 eller senere. Tidliganvendelse er tillatt. Det er å forvente at klargjøringen av hva regnskapsestimater er, vil forenkle avgrensningen av hvilke endringer som er å betrakte som estimatendringer. Det kan også forventes at klargjøringen av hva som er vesentlig prinsippinformasjon, vil gi regnskapspliktige et viktig verktøy i videreutviklingen av sin rapporteringspraksis, men også i fortsettelsen vil skjønnsutøvelse spille en sentral rolle ved utarbeidelse av formålstjenlige opplysninger om regnskapsprinsipper. Det blir interessant å se om norske selskaper benytter den oppfordringen som endringene i IAS 1 og PS2 i realiteten representerer til å revurdere sin prinsippinformasjon, slik at overflødig og uvesentlig informasjon fjernes og omtalen av regnskapsprinsippene reflekterer selskapsspesifikke forhold og omstendigheter.


