


Rentebegrensningsreglene endres
I statsbudsjettet (for 2019) foreslås en innskjerping for konsernselskaper ved at fradragsretten for rentekostnader også til uavhengig part begrenses. Den nye regelen for konsernselskaper slår inn når konsernets samlede netto rentekostnader overstiger kr 25 millioner.
Etter gjeldende regler begrenses låntakers adgang til å fradragsføre rentekostnader dersom lånet er gitt fra nærstående part, eller der nærstående part har stilt sikkerhet for lån gitt av en uavhengig part.
Bakgrunn
Det ble i 2014 innført nye regler om begrensning av fradragsrett for rentekostnader.* Skatteloven § 6-41, Prop. 1 LS (2013–2014) pkt. 4. Regelen om begrensning av fradragsrett for renter innebærer at et låntakende selskap ikke fullt ut får fradragsført rentekostnadene.
I utgangspunktet gjelder begrensningen lån mellom nærstående parter («internt lån»). Lån gitt av uavhengig part kan imidlertid også omfattes når det er stilt sikkerhet fra nærstående part («omklassifisering» fra eksternt lån til internt lån). Regjeringen har i statsbudsjettet for 2019 foreslått å utvide rentebegrensningsregelen til å omfatte renter betalt til långiver («eksternt lån»), selv om det ikke er stilt sikkerhet fra nærstående. Finansdepartementet sendte våren 2017 ut høringsnotat med forslag til utvidelse av rentebegrensningsreglene. Forslag til endringer i statsbudsjettet samsvarer i stor grad med det som ble foreslått i høringsnotatet, dog er det gjort noen justeringer, bl.a. er terskelen for innslagspunktet for konsernselskaper hevet fra kr 10 millioner til kr 25 millioner.
Regler i strid med EØS-avtalen?
EFTAs overvåkningsorgan (ESA) har i en grunngitt uttalelse i 2016 konkludert med at den norske rentebegrensningsregelen sett i sammenheng med konsernbidragsreglene, er i strid med EØS-avtalen fordi den innebærer en indirekte diskriminering og strider mot retten til fri etablering. Selv om reglene i utgangspunktet gjelder likt for innenlandske konsern og konsern over landegrensene, har det vært ESAs syn at det ikke er sannsynlig at begrensningsreglene vil bli anvendt på lån innenfor et norsk konsern. Konsekvensen er en ulempe for selskap som opererer på tvers av landegrensene. Det er ESA vurdering at dette bryter med EØS-avtalens bestemmelser om fri etableringsrett. Departementet har imøtegått dette og fastholder i statsbudsjettet at både gjeldende regler og den nye konsernregelen ikke innebærer forskjellsbehandling i strid med EØS-retten.
«Nærstående-regel» og «konsern-regel»
Nedenfor gis et overblikk over gjeldende regler. Reglene som gjelder begrensninger i fradragsretten for rentekostnader i nærstående forhold, omtales heretter som «nærstående-regelen». Det er i statsbudsjettet foreslått endringer i nærstående-regelen som bl.a. innebærer innstramminger for kraftselskaper eid av kommuner og fylkeskommuner. I tillegg er det foreslått en oppmykning i adgangen til å fremføre tidligere avskårne renter. Endringene omtales nedenfor.
For øvrig vises til tidligere omtale av gjeldende rentefradragsbegrensningsregler i Revisjon og Regnskap nr. 6 2014 (Banoun/Kaarbø) «Hvor langt rentebegrensningsreglene går» og i artikkel i Revisjon og Regnskap nr. 5 2017 (Riddervold/Seeberg/Thorstad) «Forslag til endringer i rentebegrensningsreglene».
Videre gis det i artikkelen en beskrivelse av forslaget til den skjerpede regelen for konsernselskaper. Denne utvidede regelen omtales heretter som «konsern-regelen».
Det foreslås unntak fra konsern-regelen for lån som ikke er ledd i overskuddsflytting. Dette vil eksempelvis være lån mellom norske selskaper. Unntakene er til dels kompliserte og tar utgangspunkt i egenkapitalandelen i regnskapsmessig balanse. Hvis låntakende selskap godtgjør at forholdet mellom egenkapital og balansesum i selskapets regnskapsmessige balanse ikke er lavere enn forholdet mellom egenkapital og balansesum i konsernregnskapet, kan låntakende selskap likevel kreve fradrag for rentekostnader i det aktuelle inntektsåret fullt ut.
Nærstående-regelen vil fortsatt gjelde for selskaper som er del av konsern, men slik at det bare er renter på lån til nærstående långiver utenfor konsernet (for eksempel en fysisk person) som skal avskjæres, og ikke interne renter betalt til andre konsernselskaper. Dette utdypes nærmere nedenfor.
Endringene i de norske rentebegrensningsreglene er foreslått gitt virkning fra 1. januar 2019. Det antas at forslaget vil bli vedtatt uten endringer.
Hensyn bak reglene
Formålet med reglene om begrensning av retten til fradrag for renter er å hindre at skattegrunnlaget i Norge uthules. Høy skattesats i Norge vil kunne være et incentiv til å plassere gjeld og rentekostnader i Norge, mens renteinntekter kanaliseres til långiver i et land som enten ikke skattlegger eller har lav beskatning av renteinntekter.
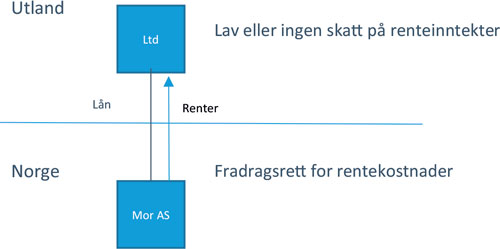
Figur 1 Ltd eier Mor AS med mer enn 50 prosent og anses som nærstående. Rentekostnadene vil rammes av begrensningsreglene.
Ved utnyttelse av skattesatsforskjeller kan konsernselskaper oppnå reduksjon av den samlede skattebelastningen ved å allokere gjeld dit det er mest hensiktsmessig. Dette omtales gjerne som at låntakende selskap er tynt kapitalisert, dvs. er finansiert med en høy andel lån, istedenfor med egenkapital. Dersom skattesatsforskjeller ikke hadde påvirket finansieringen, er det en antagelse at låntaker ville hatt en høyere egenkapitalandel. Utvidelsen av rentefradragsbegrensningsreglene er ment å ramme slik overskuddsflytting og gjeldsskifting.
Et av tiltakspunktene i OECDs/G20s BEPS-prosjekt omhandler utformingen av nasjonale regler for å motvirke overskuddsflytting gjennom rentefradraget. De fleste OECD-land har lignende rentefradragsbegrensningsregler som det Norge har innført.
Finansdepartementet har ved utformingen av den skjerpede regelen for konsernselskaper sett hen dels til anbefalinger i OECDs BEPS-prosjekt* OECD/G20s BEPS–prosjekt tiltakspunkt 4. Rapport desember 2016 «Limiting Base Erosion Involving Interest Deductions and Other Financial Payments- Action 4- 2016 Update». og dels til EUs direktiv mot skatteomgåelse,* Anti Tax Avoidance Directive (ATAD). Direktivet er en gjennomføring av BEPS-anbefalingene på EU-nivå. i tillegg til andre lands regler. EUs medlemsland må for øvrig innføre minimumsregler om rentefradragsbegrensning innen 1. januar 2019.
Gjeldende regler – «nærstående-regelen»
Hva og hvem rammes?
Etter dagens regler begrenses rentefradraget når netto rentekostnader overstiger fem millioner kroner. Reglene rammer renter betalt til nærstående långivere.* Jf. skatteloven § 6-41 (4). Som nærstående anses enhver person (både juridisk og fysisk person), selskap eller innretning som direkte eller indirekte eier eller kontroller minst 50 prosent av det låntakende selskapet.
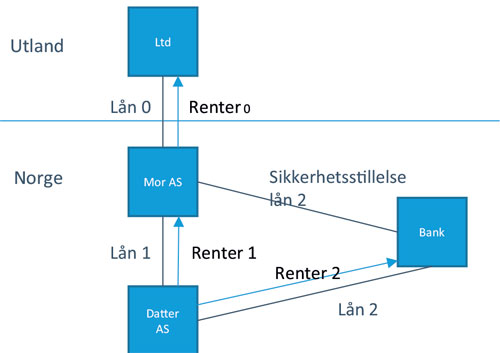
Figur 2
Det forutsettes at hhv Ltd og Mor AS er nærstående selskaper i de tre lånesituasjonene 0, 1 og 2
I alle tre lånesituasjoner vil rentekostnader rammes av fradragsbegrensning.
I Lånesituasjon 0 er långiver et utenlandsk nærstående selskap. Det er denne situasjonen reglene først og fremst tar sikte på å ramme.
I Lånesituasjon 1 er både långiver og låntaker norske selskaper. Rentekostnadene rammes også her av rentebegrensningsreglene til tross for at renteinntekter skattlegges i Norge.
I Lånesituasjon 2 har et nærstående selskap stilt sikkerhet for låntakers gjeld til ekstern långiver. Ettersom dette utvider låntakers lånekapasitet, rammes også denne situasjonen av rentebegrensningsreglene
Videre gjelder regelen når nærstående selskaper har stilt sikkerhet for gjeld til uavhengige långivere. Begrunnelsen for dette er at slik sikkerhetsstillelse utvider låntakers lånekapasitet. Det skal likevel ikke anses som sikkerhetsstillelse som medfører fradragsbegrensning dersom nærstående part har stilt aksjer i eller fordring på det låntakende selskap som sikkerhet. Det samme gjelder ved sikkerhet stilt fra et underliggende selskap som låntaker direkte eller indirekte eier eller kontrollerer med minst 50 prosent.* Jf. skatteloven § 6-41 (6), Finansdepartementets forskrift § 6-41-1.
Et låntakende selskap vil som hovedregel omfattes av rentefradragsreglene dersom det er et privateid eller kommunalt aksjeselskap, et allmennaksjeselskap eller et deltakerlignet selskap. Finansinstitusjoner og petroleumsselskaper er likevel unntatt fra begrensningsreglene. En person som er låntaker, faller utenfor nærstående-regelen og vil dermed ha fradragsrett for rentekostnader fullt ut.
Finansdepartementet har vurdert hvorvidt selskaper som utfører infrastrukturprosjekter i samarbeid med det offentlige (OPS-prosjekter), skal unntas fra rentebegrensningsreglene. Slike prosjekter vil ofte være kapitalkrevende og ha høy gjeldsfinansiering. Enkelte andre land har unntak fra fradragsbegrensning dersom visse kriterier er oppfylt. Det foreslås verken unntak for selskaper som utfører infrastrukturprosjekter, eller unntak for rentekostnader knyttet til slike prosjekter, da dette antas å komplisere regelen og gjøre den mer krevende for skatteetaten å kontrollere.
Netto rentekostnader
Hva som anses som rentekostnader og renteinntekter er avgjørende for fradragsrammens størrelse og følgelig for hvor mye av rentekostnadene en får fradragsført. I utgangspunktet gjelder den alminnelige definisjonen av renter.* Jf. skatteloven § 6-41 (2), §§ 5-1 og 5-20 bokstav b, § 6-40. Det har vært reist spørsmål om det ved finansiell leasing skal tas hensyn til renteelementdelen selv om dette ikke fremgår av avtalen mellom partene. Det følger av dagens regler at det kun er når renteelement er avtalt mellom partene at renteelementet kan anses som renter ved beregning av fradragsrammen. Departementet vil vurdere nærmere om rentekostnader innbakt i leiebeløpet også bør medregnes som renter etter rentebegrensningsregelen. Inntil videre skal det ikke tas hensyn til renteelementet dersom det ikke er særskilt avtalt mellom partene.
Beregning av fradragsramme
Dersom et selskaps netto rentekostnader overstiger fem millioner kroner, kan rentekostnadene ikke fradras for den delen som overstiger 25 prosent av en sjablongregel – en skattemessig, teknisk beregnet størrelse («Skattemessig EBITDA»). Ved beregningen tas det utgangspunkt i selskapets alminnelige inntekt før eventuell fradragsbegrensning, deretter tilbakeføres avskrivninger og rentekostnader.* Skatteloven § 6-41 (3).
Selskapet kan maksimalt fradragsføre rentekostnader tilsvarende 25 prosent av beregningsgrunnlaget.
Etter nærstående-regelen kan konsernet som sådan påvirke fradragsrammen for det låntakende selskap ved å tilføre konsernbidrag til selskapet. Dette vil øke alminnelig inntekt og derigjennom fradragsrammen.
Figur 3 | ||
|---|---|---|
Låntakers alminnelig inntekt |
||
Alminnelig inntekt før konsernbidrag |
-50 |
|
Mottar konsernbidrag |
130 |
|
Alminnelig inntekt til beskatning |
80 |
|
Beregning av fradragsramme |
||
Alminnelig inntekt |
80 |
|
+ netto rentekostnader (interne renter 20/eksterne renter 20) |
40 |
|
Korrigert alminnelig inntekt/grunnlag for fradragsramme |
120 |
|
Fradragsramme 25 % (25 % av 120) |
30 |
|
Virkning |
||
Fullt fradrag for eksterne renter |
20 |
|
Gjenværende ramme internlån (30-20) = 10 |
10 |
|
Ikke fradrag interne renter 20-10=10 |
10* |
|
Alminnelig inntekt til beskatning (120- 30) = 90 |
90 |
|
*Avskårne renter kan fremføres inntil 10 år |
||
Låntaker mottar konsernbidrag og får derigjennom økt alminnelig inntekt, noe som også øker fradragsrammen. I eksemplet har låntaker både interne og eksterne renter. Det er kun interne renter som skal avskjæres etter nærståenderegelen, likevel vil eksterne renter fortrenge fradragsretten for de interne rentene, ved at de «spiser» av fradragsrammen. Konsekvensen blir at låntaker ikke får fradragsført de interne rentene fullt ut, selv om de isolert sett ligger innenfor fradragsrammen. De avskårne interne rentene fremføres til fradrag i senere år.
Effekten for låntaker er at interne rentekostnader ikke kan fradragsføres fullt ut og at alminnelig inntekt øker.?I enkelte situasjoner kan det være gunstig for det låntakende selskapet å la være å kreve fradrag for rentekostnader. I så fall skal rentekostnadene ikke inngå i beregningsgrunnlaget ovenfor. Dette kan f.eks. gjelde dersom netto rentekostnader akkurat overstiger fem millioner kroner. Lar en være å kreve fradrag for den delen som overstiger fem millioner kroner, kommer begrensningsregelen ikke til anvendelse. Merk at en i så fall heller ikke får fradragsført de rentene en ikke har krevd fradrag for, i senere år.
Begrensningsregelen gjelder hvert enkelt selskap, også om selskapet inngår i et konsern.
Nytt i nærstående-regelen, rentefradrag begrenses for kraftforetak
Norske kommuner og fylkeskommuner eier i stor grad norske kraftforetak, i alle fall de større kraftverkene. Etter gjeldende rett skattlegges ikke renteinntekter for kommune eller fylkeskommune. På samme måte som det kan være et incentiv for selskaper å flytte overskudd ut av Norge til et land der renteinntekter ikke skattlegges, kan det være et incitament for norske kommuner og fylkeskommuner å lånefinansiere egne selskaper, for å redusere skattbart overskudd i selskapene.
Etter dagens regler vil fylkeskommuner og kommuner som direkte eller indirekte eier eller har kontroll med minst 50 prosent av selskapet, bli ansett som nærstående. Renter på selskapets lån til nærstående kommune og fylkeskommune vil kunne avskjæres etter rentebegrensningsregelen. Hver enkelt fylkeskommune og kommune behandles isolert ved nærståendevurderingen. Dette innebærer at dersom tre kommuner/fylkeskommuner eier en tredjedel hver av selskapet, vil ingen anses som nærstående. Selskapet vil følgelig ikke risikere å få avskåret rentefradrag.
I statsbudsjettet foreslår regjeringen at rentefradragsbegrensningsregelen skal strammes inn for å begrense overskuddsflytting gjennom lån gitt fra fylkeskommunale og kommunale eiere til kraftforetak. Dette av symmetrihensyn, for å unngå at kraftforetaket får fradragsført rentekostnader, mens de tilhørende renteinntekter ikke skattlegges hos kommune/fylkeskommune. Innstrammingen skjer ved at eier- og kontrollandel heretter skal beregnes samlet ved at alle fylkeskommunale og kommunale eiere anses som én enhet i vurderingen av om disse er nærstående.
Nytt i nærstående-regelen – adgangen til fremføring av renter utvides
Etter dagens regler kan avskårne renter fremføres i inntil ti år. Etter dagens regler kommer avskårne fremførte renter likevel ikke til fradrag dersom samlede rentekostnader (årets og fremførte renter) ligger under terskelverdien på fem millioner kroner. I statsbudsjettet foreslås å oppheve kravet om at samlede renter må overstige terskelverdien. Dette innebærer at en kan få fremført avskårne renter fra tidligere år selv om samlede rentekostnader ligger under 5 millioner. Det er imidlertid en forutsetning for fradragsføring av de fremførte rentene, at rentekostnadene ligger innenfor fradragsrammen det aktuelle år. Det låntakende selskap må derfor beregne fradragsramme selv om netto rentekostnader det aktuelle år ikke overstiger 5 millioner.
Rentekostnader til fremføring skal fortsatt komme til fradrag før årets rentekostnader. Finansdepartementet har vurdert, men foreslår ikke å åpne for å overføre ubenyttet fradragsramme til senere år.
Ny regel for konsernselskaper rammer eksterne renter
«Konsern-regelen»
Regjeringen foreslår i statsbudsjettet å utvide rentebegrensningsregelen for konsernselskaper til også å omfatte renter betalt til en uavhengig långiver (eksterne renter). Hensikten med reglene er å motvirke at flernasjonale konsern reduserer skatten i Norge ved å plassere uforholdsmessig mye gjeld i norske selskap. Ettersom skattesatsen i Norge har vært høyere enn i mange andre land, har det vært gunstig å ha gjeld i norsk selskap, slik at rentefradraget blir høyt. Utvidelsen er i tråd med prinsipper bak OECDs BEPS-anbefalinger.
Utvidelsen rettet seg imidlertid bare mot selskaper og innretninger som inngår i et konsern. Ved vurderingen av om det foreligger et konsern, legges den regnskapsmessige definisjonen av konsern til grunn. Det foreligger et konsernforhold når morselskapet har bestemmende innflytelse over et eller flere andre selskaper (dvs. eierskap eller kontroll med mer enn 50 prosent.)
For selskap som ikke inngår i et konsern, får utvidelsen av reglene ingen betydning.
For å hindre at utvidelsen rammer ordinære lån, foreslås at det innføres en sikkerhetsventil, i form av to alternative unntaksregler. Hvis det norske låntakende selskapet (eventuelt den norske delen av konsernet) godtgjør at egenkapitalandelen i regnskapsmessig balanse ikke er lavere enn egenkapitalandelen i konsernets regnskap, kan selskapet likevel kreve fradragsført eksterne renter i inntektsåret. I konsern som utelukkende består av norske selskaper, vil egenkapitalandelen i den norske delen av selskapet være lik egenkapitalen i konsernet globalt. Regelen innebærer følgelig at helnorske konsern ikke vil rammes av begrensningsregelen i konsernforhold. Se nærmere om unntakene nedenfor.
Vurdering av konsern
Det foreslås at selskapet for å anses som et konsernselskap rent faktisk må være konsolidert linje for linje i et konsernregnskap som er utarbeidet etter et av regnskapsspråkene NGAAP, IFRS, IFRS for SME, GAAP i et EØS-land, US GAAP eller japansk GAAP. For å unngå at ulikheter i de enkelte regnskapsspråkene får avgjørende betydning for anvendelse av rentebegrensningsreglene, foreslås at hovedregelen/konsernregelen også skal omfatte selskaper som ville vært konsolidert linje for linje i et konsernregnskap dersom IFRS hadde vært benyttet. IFRS slår altså igjennom i forhold til de andre regnskapsspråkene.
Hvorvidt vilkårene for å anses som konsernselskap er oppfylt, avgjøres på grunnlag av utgående balanse i regnskapet året før inntektsåret. Selskap som er oppkjøpt i løpet av inntektsåret, vil ikke inngå i et konsolidert konsernregnskap, og vil dermed ikke få betydning ved vurderingen av om selskapet er omfattet av konsern-regelen. Det er foreslått et unntak for selskap som er stiftet i inntektsåret, ved at vilkårene for om konsernregelen skal få anvendelse, skal avgjøres på grunnlag av situasjonen på stiftelsestidspunktet.
Ved vurderingen av om vilkåret om konsern er oppfylt, skal en se bort fra om det er selskaper i konsernet som er særskilt unntatt fra rentebegrensning. Det innebærer at finansforetak og petroleumsforetak og deres datterselskaper vil anses som konsern, og at datterselskapene dermed kan rammes av rentefradragsbegrensning. Dette gjelder altså selv om finansforetak og petroleumsselskapet ikke selv kan rammes av rentefradragsbegrensningsreglene.
Investeringsenheter og filialer omfattes ikke av konsernbegrepet
Etter gjeldende IFRS-regler er det unntak fra konsolideringsplikt for investeringsenheter. Investeringsenheter vil således kunne anses som selskap som ikke er i konsern. Departementet har vurdert, men ikke funnet å fravike IFRS på dette punktet. Det foreslås derfor ikke særregler for investeringsenheter som er unntatt konsolideringsplikt etter IFRS. Det innebærer at investeringsenheter og deres investeringsobjekter ikke vil få avskåret eksterne renter. De enkelte investeringsobjektene kan likevel rammes dersom de selv inngår i et (annet) konsern. Selskaper som er kontrollert av investeringsenheter, kan uansett få begrenset rentefradrag etter nærstående-regelen dersom de finansieres med internlån fra investeringsenheten.
I henhold til den regnskapsmessige konserndefinisjonen anses ikke filialer som egne enheter (men som en del/avdeling av det enkelte selskapet). Et selskap og en filial utgjør dermed ikke et konsern. Det er ikke foreslått at norske filialer av utenlandske selskaper (NUF) skal regnes som datterselskap ved vurderingen av om det foreligger et konsern. Det innebærer at en norsk filial av et utenlandsk selskap ikke vil være omfattet av den nye konsernregelen. De nye reglene kan derfor i enkelte situasjoner gjøre det mer gunstig å drive virksomhet i Norge gjennom filial enn gjennom et datterselskap.
For norskkontrollerte selskaper hjemmehørende i et lavskatteland (NOKUS-selskaper) må spørsmålet om selskapet er omfattet av konserndefinisjonen avgjøres på grunnlag av det utenlandske NOKUS-selskapet.
Terskelbeløp på kr 25 millioner på konsernnivå
I statsbudsjettet foreslås et terskelbeløp på 25 millioner kroner i samlede netto rentekostnader for alle enhetene som inngår i den norske delen av konsernet, for at EBITDA-regelen i konsern skal komme til anvendelse. Dette til forskjell fra høringsnotatet fremlagt i 2017, der det var foreslått et terskelbeløp på ti millioner kroner.
Har et konsern samlede netto rentekostnader på kr 25 millioner kroner, slår den nye regelen inn. Har konsernet samlede netto rentekostnader lavere enn 25 millioner kroner, omfattes det ikke av endringen.
Terskelbeløpet på 25 millioner kroner gjelder altså samlet sett for alle konsernets selskapsenheter i Norge. Ved beregningen av terskelbeløpet skal en se bort fra enheter som er unntatt fra rentebegrensningsreglene. I den grad finansforetak eller petroleumsselskap inngår i den norske delen av konsernet, skal altså disse selskapenes netto rentekostnader ikke inngå ved beregningen av terskelbeløpet.
Det antas at begrensningsregelen i konsernforhold vil kunne bli aktuell for mange større (ikke helnorske) konsern.
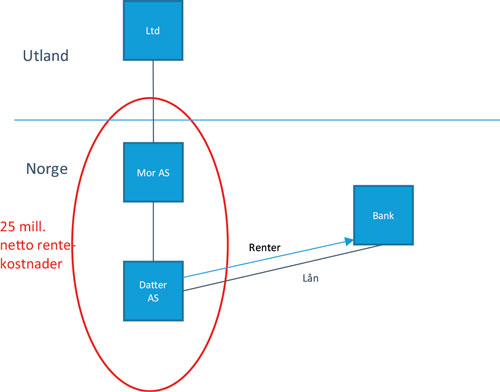
Figur 4: De norske selskapene vurderes samlet i forhold til terskelbeløpet på 25 millioner i netto rentekostnader.
For konsernselskaper gjelder både nærstående-regelen og konsern-regelen
Det foreslås videre at terskelverdien på fem millioner kroner opprettholdes på selskapsnivå for konsernselskaper. Nærstående-regelen vil altså fortsatt gjelde parallelt med en utvidelse av begrensningsregelen til å omfatte eksterne renter på konsernnivå. Dog slik at det bare er renter på lån til nærstående långiver utenfor konsernet (for eksempel en fysisk person) som skal avskjæres, og ikke eventuelle interne renter betalt til andre konsernselskaper. Renter som skal avskjæres, vil i så fall begrenses til netto rentekostnader til slike nærstående.
At reglene gjelder parallelt, innebærer videre at selskap i konsern som kan påberope seg unntaksregelen i konsernforhold, likevel kan rammes av rentefradragsbegrensning etter nærstående-regelen.
Netto rentekostnader uendret
I statsbudsjettet foreslås at rentebegrepet i den nye konsernregelen skal være det samme som etter dagens nærståenderegel. Utgangspunktet er at det er de alminnelige reglene for hva som er å anse som renteinntekter og rentekostnader som gjelder.* Jf. skatteloven § 6-41.
Beregning av fradragsrammen
I utgangspunktet skal fradragsrammen beregnes på samme måte som i nærstående-forhold, dog med en ulikhet. Etter forslaget skal alminnelig inntekt ved beregningen av fradragsrammen ikke justeres for konsernbidrag som mottas fra selskap som for inntektsåret benytter den balansebaserte unntaksregelen. Det vil her være en ulikhet sammenlignet med beregningen av fradragsrammen i nærstående-forhold, der konsernbidrag legges til/inngår i alminnelig inntekt. En kan altså ikke påvirke fradragsrammen etter konsernregelen ved å motta konsernbidrag.
Fradragsrammen beregnes slik etter konsernregelen:
Alminnelig inntekt
- mottatt konsernbidrag
+ skattemessige avskrivninger
+ renteinntekter
- rentekostnader
= beregningsgrunnlag
Selskapet kan maksimalt fradragsføre rentekostnader tilsvarende 25 prosent av beregningsgrunnlaget.
Avskårne interne og eksterne renter kan fremføres til fradrag i inntil ti år.
Unntaksregel for «ordinære» lån
Utgangspunktet for konsern-regelen er å hindre overskuddsflytting. I tilfeller der det ikke er aktuelt med overskuddsflytting, har både OECD og EU akseptert unntaksregler. I statsbudsjettet, som i høringsnotatet, foreslås en sikkerhetsventil for ordinære låneforhold, i form av to alternative unntaksregler. Unntaksregelen tar utgangspunkt i egenkapitalandelen i regnskapsmessig balanse. Hvis selskapet godtgjør at forholdet mellom egenkapital og balansesum (egenkapitalandelen) i regnskapsmessig balanse ikke er lavere enn forholdet mellom egenkapital og balansesum i konsernregnskapet globalt, kan selskapet likevel kreve fullt fradrag for rentekostnader i inntektsåret. Unntaksregelen er vurdert opp mot de unntaksreglene som er anbefalt fra OECD og EU.
I rene norske konsern foreligger ikke risiko for overskuddsflytting. Begrunnelsen for unntaksregelen er at dersom egenkapitalandelen i Norge er lik eller høyere enn konsernets samlede egenkapitalandel, så er ikke den norske gjeldsgraden påvirket av konsernforholdet. I konsern som utelukkende består av norske selskaper, vil egenkapitalandelen i den norske delen av selskapet være lik egenkapitalen i konsernet globalt. Utvidelsen av reglene til å omfatte eksterne renter tar derfor ikke sikte på å ramme helnorske konsern.
For å demme opp for norske konsernselskaper, samt for ordinære lån, er det foreslått følgende to unntaksregler som skjermer selskap med en egenkapitalandel som er lik eller høyere enn egenkapitalandelen i konsernet globalt:
(i) Unntaksregel på selskapsnivå
Selskapet kan påberope seg unntaksregelen når selskapets egenkapitalandel er større eller tilnærmet lik konsernets egenkapitalandel.
Nærmere om krav til anvendelse av unntakene, se nedenfor.
Det er låntaker-selskapet som må godtgjøre at egenkapitalandel er lik eller høyere enten i selskapet eller i den norske delen av konsernet sammenlignet med egenkapitalandelen i konsernet globalt.
Det foreslås at det skal være valgfritt å benytte unntaksregelen på selskapsnivå eller på nasjonalt nivå (samlet for den norske delen av konsernet). Det foreslås videre at unntaksregelen skal være frivillig og må påberopes av låntaker-selskapet i forbindelse med levering av skattemeldingen for det enkelte år.
Konsernets egenkapitalandel
Egenkapitalandelen i konsernet skal beregnes på grunnlag av utgående balanse fra selskapsregnskapet året før inntektsåret, på samme måte som ved beregningen av egenkapitalandel på selskapsnivå/i norsk del av konsern. Beregningen av konsernets egenkapitalandel skal i utgangspunktet bygge på et faktisk avlagt konsernregnskap. Det vil ikke være tilstrekkelig å utarbeide balanseoppstillinger.
Det er ikke anledning til å utarbeide et nytt konsernregnskap på et nytt regnskapsspråk hvis det allerede foreligger et konsernregnskap som oppfyller vilkårene for å anvende unntaksreglene. I enkelte tilfeller vil det likevel bli nødvendig å utarbeide et helt nytt konsernregnskap for å få unntak. Dette gjelder blant annet situasjoner hvor det norske selskapet ikke er konsolidert inn linje for linje i konsernspissens konsernregnskap, men hvor selskapet ville blitt konsolidert inn dersom konsernspissen avla regnskap etter IFRS.
Egenkapitalandel på selskapsnivå eller på nasjonalt nivå
Egenkapitalandelen i selskapet eller i norsk del av konsern foreslås beregnet på grunnlag av utgående balanse fra selskapsregnskapet året før inntektsåret. Det samme gjelder for beregning av egenkapitalandel i konsernet. Ved beregningen av egenkapitalandel for renteavskjæring i 2019 skal det altså tas utgangspunkt i balansen pr. 31. desember 2018.
For selskaper som er stiftet i løpet av inntektsåret, foreslås at disse kan få fullt fradrag for sine rentekostnader etter unntaksregelen for den norske delen av konsernet (nasjonalt-nivå) selv om selskapet ikke var en del av konsernet ved inngangen av inntektsåret.
Justeringer før beregning av selskapets egenkapitalandel
For at egenkapitalandelen i selskapets regnskap og konsernets regnskap skal kunne sammenlignes, er det forutsatt at de må benytte samme verdsettelsesprinsipper for eiendeler og forpliktelser i de to regnskapene. For å sikre at selskapsregnskapet i størst mulig grad skal være sammenlignbart med konsernregnskapet, foreslås at det foretas justeringer av selskapsregnskapet før beregning av egenkapitalandelen etter unntaksregelen:
Positiv forretningsverdi (goodwill) i konsernregnskapet som kan tilskrives det norske selskapet, legges til selskapets balansesum og egenkapital. Negativ forretningsverdi (badwill) trekkes fra.
Merverdier i konsernregnskapet som kan tilskrives det norske selskapet, legges til balansesum og egenkapital. Mindreverdier trekkes fra balansesum og egenkapital.
Utsatt skatteforpliktelse knyttet til merverdier som legges til egenkapital og balansesum, skal trekkes fra egenkapitalen. Utsatt skattefordel knyttet til mindreverdier som trekkes fra egenkapital og balansesum, skal legges til egenkapitalen.
Er det norske selskapets gjeld verdsatt høyere i konsernregnskapet enn i selskapsregnskapet, legges differansen til selskapets balansesum og gjeld. Er gjelden lavere verdsatt i konsernregnskapet, trekkes differansen fra balansesum og gjeld.
Aksjer og andeler i konsernselskaper (dvs. andre selskaper som er konsolidert inn linje for linje i konsernregnskapet som benyttes i unntaksregelen) trekkes fra det norske selskapets balansesum og egenkapital.
Fordringer mot konsernselskaper (dvs. andre selskaper som er konsolidert inn linje for linje i konsernregnskapet som benyttes i unntaksregelen) fratrekkes det norske selskapets balansesum og gjeld.
I den grad egenkapital eller balansesum blir negative størrelser etter justeringen, skal disse settes til null.
For å motvirke tilpasninger ved innskudd av egenkapital rundt årsskiftet og uttak eller kapitalnedsettelse like etter årsskiftet, vil departementet foreslå en regel om at egenkapital ikke skal regnes med i den grad egenkapitalen er tilført og utbetalt innen et fastsatt tidsintervall rundt balansedato. Et slikt forslag vil sendes på høring med sikte på ikrafttreden fra og med 2019.
Tilsvarende justeringer som nevnt ovenfor, skal gjøres for den norske delen av konsernet i det konsoliderte regnskapet. Nærmere om den norske delen av konsernet, se nedenfor.
Egenkapitalandelen i selskapet anses å være lik egenkapitalandelen i konsernets balanse hvis den ikke avviker med mer enn to prosentenheter. I så fall anses det ikke å foreligge overskuddsflytting gjennom rentefradrag.
Særlig om den norske delen av konsernet
Det foreslås at norske konserngrener kan påberope en egen unntaksregel, på samme måte som et selskap (unntaksregel på «nasjonalt nivå»). For å anvende unntaksregelen på nasjonalt nivå, må det utarbeides en egen konsolidert balanse. Det er kun de norske enhetene i konserngrenen, som anses som den norske delen av konsernet. Har konsernet flere selskapsgrener i Norge, skal alle enheter regnes med som norsk del av konsernet. Har norske enheter utenlandske datterselskaper, skal disse selskapenes eiendeler, gjeld og egenkapital ikke inngå i balansen.
Den norske delen av konsernet består av den delen av konsernet som er skattepliktig til Norge, og der skatteplikten ikke er avskåret ved skatteavtale. Den norske delen av konsernet omfatter norske filialer (begrenset skattepliktig til Norge) av utenlandske selskaper. Dette gjelder uavhengig av hvilken metode som benyttes for å unngå dobbeltbeskatning i skatteavtalene. NOKUS-selskaper skal også inngå i den norske delen av konsernet. For selskaper med deltakerfastsetting skal balanseverdiene regnes med til den norske delen av konsernet forholdsmessig etter størrelsen på andelen som er eid av norske konsernselskaper.
Egenkapitalandelen for norsk del av konsern skal beregnes samlet for alle norske selskaper. Det må utarbeides en konsolidert balanse for alle enhetene som inngår i den norske delen av konsernet. Konsolideringen og verdsettelsen av eiendeler og gjeld må foretas etter de samme regnskapsreglene og prinsippene som det konsoliderte regnskapet for hele konsernet, på samme måte som unntaket på selskapsnivå. Den konsoliderte balansen skal utarbeides som om bare de norske enhetene inngår i konsern.
Etter konsolideringen skal det gjøres tilsvarende justeringer i den norske delens konsoliderte balanse som på selskapsnivå, se nærmere om justeringene ovenfor. For øvrig fastsettes egenkapitalandelen i den norske delen av konsernet på samme måte som på selskapsnivå.
Har den norske delen av konsernet en egenkapitalandel som er tilnærmet lik eller høyere enn i konsernet globalt, kan alle enheter som inngår i den norske delen av konsernet unntas fra avskjæring av rentefradrag etter konsernregelen. Selskaper i innenlandske/helnorske konsern vil alltid kunne benytte unntaksregelen på nasjonalt nivå og unngå å rammes av rentefradragsbegrensning etter konsernregelen. Begrunnelsen for dette er at i konsern som utelukkende består av norske selskaper, vil egenkapitalandelen i den norske delen av selskapet være lik egenkapitalen i konsernet globalt.
For å sikre sammenlignbarhet foreslås at selskapsregnskapet omarbeidedes til samme regnskapsår som konsernregnskapet (hvis selskapet har avvikende regnskapsår).
Regnskapene må være sammenlignbare
For at unntaksreglene skal få anvendelse, må det låntakende selskapets regnskap, eventuelt den norske delen av konsernets konsoliderte regnskap, utarbeides etter de samme regnskapsregler og verdsettelsesprinsipper som konsernregnskapet. Dette for at regnskapene reelt sett skal kunne sammenlignes. Det foreslås at konsernregnskapet må være utarbeidet etter NGAAP, GAAP i et annet EØS-land, US GAAP, japansk GAAP, IFRS eller IFRS for SME. Er det anvendt ulike prinsipper, må selskapsregnskapet eller det konsoliderte regnskapet for den norske delen av konsernet omarbeides i samsvar med regnskapsreglene og verdsettelsesprinsippene som konsernregnskapet er utarbeidet etter.
For å sikre at selskapsregnskapet og konsernregnskapet er sammenlignbare foreslås at dersom selskapet har avvikende regnskapsår, må dette omarbeides til samme regnskapsår som konsernregnskapet.
Praktisk om påberopelse av unntaksreglene
Det låntakende selskapet må selv påberope seg en av unntaksreglene for ikke å rammes av rentebegrensningsregelen for konsernselskaper. Det antas at dette må gjøres i skattemeldingen eller i vedlegg til skattemeldingen det enkelte år. Selskapet må kunne dokumentere at egenkapitalandelen er lik eller høyere enn konsernets egenkapitalandel.
Pr. i dag er det et eget skjema som gjelder fradragsbegrensning for lån mellom nærstående selskaper, som skal vedlegges skattemeldingen.* RF-1315 Begrensning av rentefradrag mellom nærstående. Det antas at det vil komme et nytt skjema (vedlegg til skattemeldingen) som gjelder rentebegrensning etter konsernregelen. Det fremgår uttrykkelig av forslaget at dersom terskelbeløpet ikke er overskredet, skal skjema ikke leveres. Skjema skal heller ikke leveres dersom konsernet er helnorsk, ettersom slike konsern alltid vil oppfylle vilkårene for unntaksreglene og ikke rammes av konsernregelen.
Det er en forutsetning for at unntaksreglene skal kunne få anvendelse at revisor har godkjent både selskapets regnskap og konsernregnskapet. Det legges ikke opp til at regnskapsdokumentasjonen skal vedlegges skattemeldingen. Dokumentasjonen forventes likevel utarbeidet og må kunne fremskaffes på forespørsel fra skattekontoret.


