


Nye skatteregler for beskatning av liv- og pensjonsforetak
Det er fremmet forslag til nye skatteregler for liv- og pensjonsforetak. De foreslåtte reglene legger opp til at beskatning av kundemidlene skal skje etter regnskapet, mens selskapsmidlene skal beskattes etter de ordinære skattereglene.
I praksis innebærer de nye reglene en skattereform for liv- og pensjonsforetakene som medfører at skatteposisjoner for ca. 142 milliarder kroner inntektsføres i foretakene.
Artikkelen tar for seg grunnprinsippene for beskatning av liv- og pensjonsforetak etter de nye reglene.
Bakgrunn
Beskatningen av liv- og pensjonsforetak har i utgangspunktet vært basert på et prinsipp om skattenøytralitet for kundenes midler så lenge disse blir forvaltet i foretakene. Beskatningen av kundens midler skal med andre ord skje på kundenes hånd (ved utbetaling).
Skattleggingen av liv- og pensjonsforetak har vært gjennomført ved at foretakene har fått fradrag for sine avsetninger til kundene gjennom en særregel i skattelovens § 8–5. Bestemmelsens forhistorie strekker seg tilbake til skattelovens opprinnelse.* Kilde; Sentralskattekontoret for storbedrifter. Formålet med bestemmelsen var at avsetningene skulle holdes utenfor foretakenes inntekt og tilordnes kundene, slik at avsetningene og de tilhørende eiendelene ikke ble beskattet som inntekt for foretaket.
Bestemmelsen har siden vedtakelsen av skatteloven av 1911 blitt videreført i nærmest uendret form. Forarbeidene knyttet til bestemmelsen har hatt et begrenset omfang, selv om hovedformålet har vært klart nok. Dette har trolig skapt utfordringer ved fastleggingen av foretakenes skatteplikt. Den økte kompleksiteten i liv- og pensjonsforetakenes virksomhet har i mindre grad blitt reflektert gjennom skattereglene. Dette har over tid medført at reglene har vært praktisert på en måte som har gitt utilsiktede og svært store asymmetrier ved beskatning av liv- og pensjonsforetak, slik at liv- og pensjonsforetak i liten grad har betalt skatt.
Problembeskrivelse
Ved utgangen av inntektsåret 2017 hadde liv- og pensjonsforetakene fremførbare underskudd på ca. 143 milliarder kroner. I samme periode hadde selskapene betydelige regnskapsmessige overskudd. De skattemessige underskuddene kommer i det alt vesentlige fra asymmetrier ved den skattemessige behandlingen av kundemidlene.
Disse skjevhetene i beskatningen medfører at selskapene skjermes fra ordinær beskatning og i liten grad betaler skatt av virksomheten. Dette fremstår som lite rimelig all den tid det bærende hensynet bak skattelovens § 8–5 første ledd har vært å sikre «skattenøytralitet» for kundemidlene. Fra et myndighetsperspektiv fremstår det imidlertid som like uønsket at foretakene blir beskattet for en inntekt som ikke tilhører foretakene, som at det oppnås et ubegrunnet fradrag for midler som ikke tilhører foretakene.
Beskrivelse av skjevhetene i beskatningen
Kursreguleringsfondet
I foretakenes regnskap avsettes det for urealiserte verdistigninger på finansielle omløpsmidler som en gjeld til kundene (kursreguleringsfondet). Dette har gitt grunnlag for et skattemessig fradrag.
I perioder med positiv avkastning på de finansielle omløpsmidlene vil dette kunne gi store skattemessige fradrag, selv om foretaket regnskapsmessig har betydelige positive resultater. Det skattemessige resultatet vil da bli negativt. Motsatt vil det oppstå store skattemessige inntektsføringer og dermed positivt skattemessig resultat i år hvor finansmarkedene utvikler seg negativt for foretaket.
Økningen i kursreguleringsfondet etter finanskrisen i 2007– 09 står for en vesentlig del av det fremførbare underskuddet, slik den grafiske fremstillingen nedenfor viser:
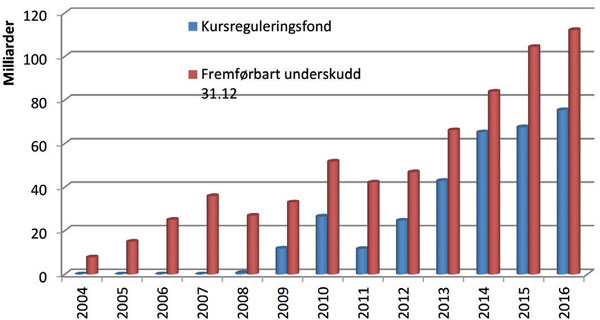
Kilde: Sentralskattekontoret for Storbedrifter
De skattemessige effektene av kursreguleringsfondet kan virke destabiliserende på foretakene, dersom store skattemessige inntektsføringer sammenfaller med en negativ utvikling i finansmarkedene som gjør det vanskelig å nå den garanterte avkastningene til kundene.
Fradrag for urealiserte gevinster på eiendomsdatterselskaper
De fleste store livforetakene har blant annet strukturert eiendomsselskapene sine som heleide datterselskaper. Aksjer og andeler i datterforetak regnskapsføres etter egenkapitalmetoden.* Jf. forskrift om årsregnskap for livforsikringsforetak § 3-7.
Dette innebærer at urealiserte gevinster og resultatandeler fra slike foretak blir tatt inn i selskapets regnskap som en avkastning på kundemidlene.* Se forøvrig Finansdepartementets høringsnotat av 7.2.2018 pkt. 4.7.1 og 4.7.2 for en mer utførlig innføring i effektene. Denne avkastningen inngår ikke i kursreguleringsfondet, men blir tilordnet kundene og dermed satt av som en gjeld til kundene (avsetning). Denne avsetningen har gitt grunnlag for et skattemessig fradrag.* Jf. sktl. § 8-5.
Når den tilhørende inntekten ikke er skattepliktig, oppstår det utilsiktede asymmetrier i beskatningen av liv- og pensjonsforetak. Effekten er heller ikke nødvendigvis en midlertidig forskjell, slik som ved kursreguleringsfondet.* Liv- og pensjonsselskaper er unntatt fra fritaksmetoden etter dagens regler, jf. skatteloven § 2-38 syvende ledd. Dette gjelder imidlertid bare for de aksjene som er eid direkte av foretaket. Datterdatterselskaper kan således selges innenfor fritaksmetoden. Forskjellen mellom skatt og regnskap blir da permanent. Det er også andre asymmetrier i skattleggingen av liv- og pensjonsforetak når eiendomsvirksomheten drives i konsern, men disse er av langt mindre betydning.* Eksempelvis oppstår det forskjeller mellom det regnskapsmessige og det skattemessige resultatet i eiendomsdøtrene.
Løsningen: «Skatt = regnskap» i kundemidlene
Skatt = regnskap
Løsningen som er blitt foreslått er at selskapets midler skal beskattes etter de ordinære skattereglene, mens kundemidlene skal beskattes etter regnskapet.* Andre tenkelig løsninger kan være konsernbeskatning, å begrense fradragsretten, å hindre bruk av fremførbart underskudd mv. eller endre det skatterettslige inntektsbegrepet for liv- og pensjonsforetak. Dette medfører et skattemessig klart skille mellom kunde- og selskapsmidler. Formålet med de nye reglene er å sikre skattemessig nøytralitet for kundenes midler, og dermed også sikre en korrekt beskatning av det foretakene tjener på forsikringsvirksomheten.
Forslaget innebærer at departementet har falt ned på at regnskapet er det prinsippet som i sum gir det beste uttrykket for hva foretakene tjener på forsikringsvirksomheten og som samtidig sikrer at kundenes midler ikke blir beskattet på foretakets hånd. Sistnevnte krever en relativt presis beskrivelse av hva som utgjør skattemessig inntekt og fradrag i foretakene.
Forslaget til en regel om «skatt = regnskap» er fremmet som en ny bestemmelse i skatteloven § 8–5 fjerde ledd i Prop. 1 LS (2018–2019) og har fått følgende ordlyd:
«Regnskapslovgivningens regler legges til grunn ved skattlegging av inntekter og fradrag for kostnader, herunder gevinst og tap, knyttet til eiendeler som forvaltes i investeringsvalg- og kollektivportefølje i livsforsikringsforetak og pensjonsforetak. Departementet kan gi forskrift til utfylling og gjennomføring av reglene i dette ledd.»
Hovedregelen for beskatning av kundemidlene er altså at beskatningen følger regnskapet fullt ut (opptjening, innvinning og tidfesting). Dette innebærer at det ikke lenger skal være forskjeller mellom skatt og regnskap knyttet til kundemidlene. På denne måten blir den skattemessige fradrags- og inntektssiden målt etter samme prinsipper, slik at man teoretisk sett skal stå igjen med den inntekten som tilfaller selskapet. Det betyr i praksis at selskapets tekniske regnskap kan legges til grunn for beskatningen av kundemidlene.* Jf. forskrift om årsregnskap for livsforsikringsforetak § 4-4 mv.
Oppskrivning av skattemessige verdier (midlertidige forskjeller)
En viktig grunnforutsetning for forslaget er at det er sammenfall mellom skattemessige og regnskapsmessige verdier. En konsekvens av lovforslagets § 8–5 fjerde ledd er at skattemessige verdier må oppskrives til regnskapsmessige verdier pr. 1.1.2018, noe som innebærer at de midlertidige forskjellene knyttet til kundemidlene skal tas til inntekt skattemessig. Inntektsføringen av midlertidige forskjeller mellom skatt og regnskap skal føres mot foretakenes eventuelle fremførbare underskudd.* Enkelte foretak kan ha benyttet det fremførbare underskuddet mot inntekter fra annen virksomhet som inngår i konsernet. Slike foretak vil kunne komme i skatteposisjon som følge av forslaget. Det er gitt overgangsregler for at effektene ikke skal bli for store. Differansen kan settes på gevinst-/tapskonto.
I lovforslaget er det presisert i overgangsreglene at forskjellen mellom skattemessige verdier og regnskapsmessige verdier tas til inntekt (eller fradrag) skattemessig, jf. overgangsbestemmelsene til forslagets § 8–5 i Prop. 1 LS (2018–2019) del VI nr. 3, hvor følgende fremkommer:
«For inntektsåret 2018 fastsettes skattemessige verdier og forpliktelser pr. 31. desember 2018 i tråd med regnskapsreglene, for så vidt gjelder eiendeler som forvaltes i investeringsvalg eller kollektivportefølje i livsforsikringsforetak og pensjonsforetak. Endringen av skattemessige verdier mv. er skattepliktig eller fradragsberettiget for inntektsåret 2018.»
Overgangsregelen er i utgangspunktet overflødig ved siden av hovedregelen i lovforslaget. Imidlertid knytter overgangsregelen seg til oppskriving av skattemessig verdier pr. 31.12.2018. Overgangsregelen må på dette punktet ses i sammenheng med hovedregelen i lovforslaget og bør oppfattes slik at den også gir selskapene adgang til å sette det skattemessige resultatet for inntektsåret 2018 på gevinst-/tapskonto. Foretak som velger dette, må i så fall sørge for at det ikke oppstår dobbeltbeskatning (eller fradrag) i strid med intensjonen bak lovforslaget når selskapet fra inntektsåret 2018 skattlegges etter regnskapet.
I praksis vil skattleggingen for 2018 gjennomføres ved at skattemessig verdier settes lik regnskapsmessige verdier, slik at midlertidige forskjeller pr. 31.12.2018 blir 0,- hva gjelder kundemidlene. Summen av regnskapsmessig resultat for kundemidlene for 2018 og endring i midlertidige forskjeller etter fradrag for fremførbart underskudd, vil være inntekten for 2018. Denne inntekten kan føres inn på gevinst-/tapskonto, hvor saldo etter minimum 20 % inntektsføring, vil være eneste midlertidige forskjell knyttet til kundemidlene, pr. 31.12.2018. Skattepliktig inntekt for 2018 vil derfor minimum være 20 % av saldo på gevinst-/tapskonto.
Det er viktig å bemerke at oppskriving av skattemessig verdi til regnskapsmessig verdi inkluderer alle skattemessige eiendeler og gjeld. Dersom RF-1217 Forskjeller mellom regnskapsmessige og skattemessige verdier benyttes til å beregne inntekten som følger av oppskriving av skattemessige verdier til regnskapsmessig verdier, må selskapet også beregne effekten av oppskrivinger som ikke er tatt med i dette skjemaet. Dette vil typisk kunne være midlertidige forskjeller knyttet til datterselskaper, hvor enkelte forsikringsselskaper har vurdert at fritaksmetoden i praksis er kommet til anvendelse, slik at det ikke har vært grunnlag for regnskapsføring av utsatt skatt på midlertidige forskjeller.
For inntektsåret 2019 vil årets inntekt for kundemidlene bestå av regnskapsmessig resultat for 2019 i tillegg til inntektsføringen fra gevinst-/tapskonto. Det vil således ikke være mulighet for å tilføre gevinst-/tapskontoen regnskapsmessig resultat etter overgangsåret.
Oppbygning av reglene
Hovedregelen om «skatt = regnskap» gir to viktige konsekvenser som preger utformingene av reglene.
For det første må prinsippet om skattenøytralitet for kundens midler når disse forvaltes av liv- og pensjonsforetakene gjennomføres konsekvent, jf. pkt. om Gjennomføringen av nøytralitetsprinsippet nedenfor. For det andre innebærer de nye reglene at det oppstår to ulike skatteregimer innenfor samme juridiske enhet. Det vil typisk kunne gi utilsiktede og uønskede asymmetrier når eiendeler tas inn og ut av ulike skatteregimer, jf. pkt. om Eiendeler inn og ut av kundemidlene nedenfor.
Gjennomføringen av nøytralitetsprinsippet
Som nevnt ovenfor baserer de nye reglene seg på et prinsipp om skattemessig nøytralitet på liv- og pensjonsforetakets hånd for kundemidlene, hvor hovedgrepet er at inntekter og fradrag knyttet til kundemidlene måles etter samme prinsipper (regnskap).
Prinsippet om skattenøytralitet for kundemidlene kunne i ytterste konsekvens tilsi at det ikke på noe tidspunkt før utbetaling til kunden skal fastsettes direkte eller indirekte skatt på kundens midler så lenge disse er til forvaltning av liv- og pensjonsforetakene. Det kan således hevdes at kundene heller ikke skal svare indirekte skatt på selskapsoverskudd (skatt 1)* Med «skatt 1» menes selskapsskatten som fastsettes på overskudd fra virksomhet. i de selskapene hvor kundemidlene er plassert i aksjer. Tilsvarende kan dette hevdes ved skatt utlignet i utlandet.
Så langt er det imidlertid ikke grunnlag for å strekke prinsippet, selv om lovforslaget nå går lenger i å være «skattenøytralt» for kundemidlene enn det departementets høringsnotat la opp til.* Høringsforslaget la opp til at bare andeler i selskaper med deltakerfastsetting på over 5 % skulle skattlegges i tråd med regnskapet.
Skattenøytralitet for selskap med deltakerfastsetting
For mange investeringer vil det med de foreslåtte reglene oppnås full skattenøytralitet så lenge de er forvaltet i kundemidlene. Dette oppnås som nevnt ved at den regnskapsmessige avkastningen avsettes som gjeld til kundene i samme utstrekningen som den inntektsføres skattemessig og regnskapsmessig.
To typer investeringer skiller seg imidlertid noe ut. Dette er andeler i selskap med deltakerfastsetting (heretter; selskapsandeler) og aksjeinvesteringer.
Høringsnotatet av 7. februar 2018 baserte seg på en større grad av skattemessig likebehandling mellom aksjer og selskapsandeler nå det gjelder skatt på selskapsoverskudd (skatt 1) knyttet til eiendomsvirksomhet. Høringsforslaget la opp til at deltakerfastsettingen i skatteloven §§ 10–40 flg. skulle oppheves for andeler over 5 %. Bakgrunnen for dette var at mindre liv- og pensjonsforetak ikke hadde tilstrekkelig balanse til å holde eiendomsinvesteringer gjennom heleide datterselskaper. Disse var henvist til å gjøre investeringer gjennom ulike fondsstrukturer, og i forslaget ble det lagt opp til at slike foretak også kunne oppnå full skattenøytralitet ved eiendomsinvesteringer ved å tilpasse investeringsstrukturen sin noe.
Lovforslaget gjennomfører imidlertid nå skattenøytralitet for selskapsandeler fullt ut, også for investeringer som antas ikke å være tilknyttet eiendomsvirksomhet, eksempelvis rene plasseringer i såkalte Private Equity-fond (PE-fond).
Dette gjennomføres ved at lovforslaget opphever deltakerfastsettingen for selskapsandeler eid i kundemidlene uavhengig av eierandel.* Jf. skattelovens § 10-40 flg. For slike andeler skjer beskatning etter regnskapet ved at selskapsoverskudd og urealisert verdistigning på andelen blir tatt direkte inn i regnskapet for deretter å bli avsatt til kundene. Dette vil da i utgangspunktet gi skattenøytralitet på slike investeringer.
Effekten for liv- og pensjonsforetakene av regelendringen er en vesentlig reduksjon av administrasjonen knyttet til investeringer i selskapsandeler. Pr. i dag benytter foretakene betydelige ressurser på å beregne skatt og levere oppgaver for slike investeringer. Etter de nye reglene vil inntekter fra selskapsandeler følge regnskapet fullt ut uten oppgaveplikt.
Skattenøytralitet for datterselskap gjennom konsernbidrag
For rene plasseringer i aksjer vil det oppstå skatt på selskapsoverskuddet i aksjeselskapet (skatt 1), i tråd med de alminnelige skattereglene. Det vil således være en forskjell i skattebelastningen mellom selskapsandeler og aksjer. Prinsippet om nøytralitet ved beskatning av kundemidlene er imidlertid gjennomført for datterselskap i skattekonsern ved bruk av konsernbidragsreglene.
I datterselskap med konserntilknytning vil det kunne foreligge skattemessig positivt (og negativt) resultat. Dette bør også på en aller annen måte utlignes, dersom prinsippet om skattenøytralitet skal følges så langt det er mulig for kundemidlene.
Av proposisjonens pkt. 7.4.7 fremgår det at:
«For å hindre effektiv beskatning av driftsresultatet, konsernselskapene sett under ett, må konsernbidrag fra underliggende selskap kunne mottas skattefritt (min understrekning) i morselskapet.»
Bruken av begrepet «skattefritt» er en noe upresis beskrivelse av virkningen av konsernbidrag (til og fra) i liv- og pensjonsforetaket. En bedre beskrivelse vil være at konsernbidraget normalt ikke vil ha resultateffekt i liv- og pensjonsforetakene.
Dette går relativt klart frem dersom man sammenholder ordlyden i den foreslåtte bestemmelsen om konsernbidrag med uttalelsene i proposisjonen om virkningene av konsernbidrag. Den foreslåtte bestemmelsen har følgende ordlyd:
«Mottatt konsernbidrag i livsforsikringsforetak og pensjonsforetak, jf. §§ 10–2 til 10–4, er ikke skattepliktig inntekt, for så vidt eierandelen i det avgivende selskapet forvaltes i investeringsvalg eller kollektivporteføljen. Avgitt konsernbidrag i livsforsikringsforetak og pensjonsforetak er ikke fradragsberettiget for giveren eller skattepliktig inntekt for mottakeren for så vidt eierandelen i det mottakende selskapet forvaltes i investeringsvalg- eller kollektivporteføljen.»
Av ordlyden følger det at konsernbidraget ikke er «skattepliktig inntekt». Det sentrale poenget i denne sammenhengen er at den skattemessige behandlingen av konsernbidraget skal følge regnskapsføringen. Det vil si at konsernbidraget skal tidfestes i tråd med regnskapet. Dette fremgår klart nok av proposisjonen pkt. 7.4.7, hvor følgende fremkommer:
«Konsernbidrag som mottas eller avgis til eller fra livsforsikrings- og pensjonsforetak som er knyttet til kundemidlene skal tidfestes i tråd med regnskapet. Dette innebærer at mottatt konsernbidrag i livforsikrings- og pensjonsforetak vil øke selskapets kontantbeholdning og tilsvarende redusere aksjeverdiene.»
Motsatt legger proposisjonen til grunn at avgitt konsernbidrag vil redusere kontantbeholdningen og øke aksjeverdien. I praksis innebærer dette at de skattemessige og regnskapsmessige effektene av konsernbidrag er sammenfallende i liv- og pensjonsforetak. Dette er nødvendig for å sikre at skattemessige og regnskapsmessige verdier følger hverandre, slik at prinsippet om skattenøytralitet ved realisasjon av kundemidler blir fulgt så langt det er mulig i liv- og pensjonsforetak.
Konsekvensen av regelen er at det kan gis konsernbidrag med skattemessig effekt fra datterselskap til liv- og pensjonsforetaket, mens det samme konsernbidraget ikke vil ha skattemessig resultateffekt hos liv- og pensjonsforetaket. Dette er nødvendig for å sikre skattemessig nøytralitet for overskudd (skatt 1) i datterselskap eid av kundemidlene og som inngår i skattekonsern.
Konsernbidrag til/fra liv- og pensjonsforetak har således alltid den samme skattemessige behandlingen i liv- og pensjonsforetakene, uavhengig av om det betegnes som konsernbidrag med eller uten skattemessig effekt.* Jf. skatteloven. § 10-2 flg. Betegnelsen har kun betydning i forhold til datterselskapet hvor et skattemessig resultat ønskes utlignet.
At reglene bare innebærer skattenøytralitet for datterselskap i konsern kan utgjøre et begrenset konkurransefortrinn for de større liv- og pensjonsforetakene som har mulighet til å holde eiendomsinvesteringene i heleide datterselskap. De mindre liv- og pensjonsforetakene har i så fall mulighet til å organisere sine eiendomsinvesteringer i selskap med deltakerfastsetting for å oppnå samme effekt.
De foreslåtte reglene om konsernbidrag reiser imidlertid også enkelte praktiske utfordringer.
I enkelte sammenhenger vil datterselskap i skattekonsern kunne være eid gjennom både kunde- og selskapsmidlene. Eksempelvis vil et heleid eiendomsselskap kunne være eid 50 % gjennom kundemidlene og 50 % gjennom selskapsmidlene.
I slike tilfeller må det skje en fordeling av konsernbidraget ut ifra hvilken andel som tilhører kundemidlene og hvilken andel som tilhører selskapsmidlene. Den andelen som tilhører kundemidlene, vil da ikke få effekt på det skattemessige resultatet, men redusere de skattemessige (og regnskapsmessige) verdiene av aksjene. Den andelen som tilhører selskapsmidlene, vil få skattemessig resultateffekt ved et tillegg i inntekten i skattemeldingen.* Jf. RF-1028 post 207.
Normalt vil dette ikke reise særskilte utfordringer for liv- og pensjonsforetak, da foretakene må forutsettes å ha kontroll med hvilke midler som tilhører kundene og hvilke midler som tilhører selskapet.* Jf. forsikringsvirksomhetslovens §§ 3-8 og 3-11, jf. § 2-6.
Det er verdt å legge merke til at en med lovforslaget ikke oppnår full skattemessig nøytralitet mellom aksjeinvesteringer og selskapsandeler, jf. pkt. Skattenøytralitet for selskap med deltakerfastsetting ovenfor. For selskapsandeler vil skatt på selskapsoverskudd (skatt 1) bli nøytralisert ved det skattemessige (og regnskapsmessige) avsetningsfradraget. For aksjeinvesteringer oppnås denne effekten bare ved datterselskaper i skattekonsern, jf. skatteloven § 10–4 første ledd, hvor konsernbidrag kan benyttes for å utligne skatt i datterselskapet.
Effekter av skattemessige forskjeller mellom selskapsandeler og aksjer
Frem til nå har skattemessige forskjeller mellom selskapsandeler og aksjer hatt begrenset betydning for foretakene. De skattemessige fradragene har samlet sett vært så store at forskjeller i skattlegging av aksjer og selskapsandeler i liten grad har gitt opphav til effektiv skatt i foretakene. Dette kan endres ved de nye skattereglene for liv- og pensjonsforetak.
Hvorvidt kundemidlene skal plasseres i aksjer eller selskapsandeler, antas å få økt aktualitet gjennom den foreslåtte endringen av finansforetakslovens § 13–9 annet ledd.* Jf. Prop. 98 L (2017–2018) om forsikringsfremmed virksomhet. Endringen innebærer at 15 %-grensen for investeringer i forsikringsfremmed virksomhet oppheves, blant annet for å fremme investeringer i infrastruktur. I den grad et liv- eller pensjonsforetak ikke har mulighet til å plassere slike investeringer i datterselskap som inngår i konsern, vil det kunne være mer skatteeffektivt å organisere ulike typer virksomhet/plasseringer som deltakerlignede selskap.
Hvorvidt de nye reglene vil ha noen innvirkning på struktureringen av foretakenes investeringer, gjenstår å se. Dette skyldes blant annet at hvilke organisasjonsformer som fortrekkes, også vil påvirkes av andre hensyn enn skatt, eksempelvis kapitalkrav.* Jf. finansforetakslovens § 14-9 mv.
Eiendeler inn og ut av kundemidlene
En viktig konsekvens av de nye skattereglene er at det opprettes to ulike skatteregimer innenfor samme juridiske enhet. Dette gir som nevnt risiko for utilsiktede asymmetrier, et problem som er forsøkt løst ved ulike bestemmelser i lovforslaget.
Når en eiendel blir solgt (f.eks. aksjer) til en ekstern tredjepart, vil hovedregelen om «skatt = regnskap» legges til grunn og dette vil i utgangspunktet ikke reise særskilte problemer. Det er i hovedsak andre typer overføringer av eiendeler man ser for seg kan gi opphav til asymmetrier, særlig overføring mellom kunde- og selskapsmidler, omorganiseringer og konserninterne overføringer, jf. nedenfor.
Overføringer mellom kunde- og selskapsmidler
Mulige problemer med utilsiktede effekter av overføringer mellom kunde- og selskapsmidler er løst ved at nåværende skattelovs § 9–2 videreføres med enkelte tilpasninger. Hovedprinsippet nå (som før) er at overføring av eiendeler mellom kunde- og selskapsmidlene skal regnes som skattemessig realisasjon. I samsvar med de nye reglene skal realisasjon nå skje til regnskapsmessig verdi. Dette vil sikre at urealiserte gevinster i porteføljene ikke påvirker beskatningen av kundemidlene og at skattemessige og regnskapsmessige verdier følger hverandre.
Fusjon/fisjon
En annen måte eiendeler kan komme inn eller ut av kundemidlene på er ved fusjon og fisjon. Dette foreslås nå regulert i forslag til nytt § 8–5 sjette ledd i skatteloven som har følgende ordlyd:
«Ved fusjon og fisjon fastsettes skattemessige verdier i tråd med regnskapsreglene for overtakende selskap, for så vidt gjelder eiendeler som forvaltes i investeringsvalg- og kollektivporteføljen i livsforsikringsforetak og pensjonsforetak. Differanse mellom verdiene fastsatt etter forrige punktum og skattemessige verdier i overdragende selskap er skattepliktig eller fradragsberettiget for overtakende selskap i året for virkningstidspunktet.»
Forslaget innebærer at ut- eller innfusjonering av eiendeler i kollektiv- eller investeringsvalgporteføljen skal skje til regnskapsmessige verdier i overtakende selskap i tråd med hovedregelen i lovforslaget om at «skatt = regnskap». Eventuelle differanser skal inntekts- eller fradragsføres i liv- eller pensjonsforetaket forsåvidt gjelder kundemidlene.* Jf. s. 123 i Prop. 1 LS (2018–2019). Slike regler er nødvendige for å sikre at det ikke oppstår forskjeller mellom skattemessige og regnskapsmessige verdier som undergraver prinsippet om «skattenøytralitet» for kundemidlene og som kan gi opphav til skjevheter i beskatningen av foretakene.
Dette innebærer at reglene om skattefri fusjon/fisjon med kontinuitet etter reglene i skattelovens kapitel 11, kun vil være aktuelt for selskapsmidlene. Dette er nødvendig for å sikre at det ikke oppstår nye asymmetrier når eiendeler overføres mellom to ulike skatteregimer.
Konserninterne overføringer
Skattelovens § 11–21 åpner for at konserninterne overføringer på visse vilkår ikke utløser umiddelbar beskatning. De nye reglene gir betydelig unntak fra dette utgangspunktet. Av forslag til ny § 8–5 syvende ledd fremgår følgende:
«Ved overføring av eiendeler etter § 11–21 til investeringsvalg- og kollektivporteføljen i livsforsikringsforetak og pensjonsforetak, fastsettes skattemessige verdier i tråd med regnskapsreglene for overtakende selskap. Differanse mellom verdiene fastsatt etter forrige punktum og skattemessige verdier i overdragende selskap er skattepliktig eller fradragsberettiget for overtakende selskap i året for overdragelsen.»
Bestemmelsen innebærer i praksis at det ikke kan skje skattefrie konserninterne overføringer til kundemidlene. Dette er også nødvendig for å sikre at det ikke oppstår nye asymmetrier når eiendeler overføres mellom to ulike skatteregimer.
Kongruensprinsippet
De nye skattereglene tar ikke stilling til hvilke regnskapsprinsipper som liv- og pensjonsforetakene skal benytte. Foretakene står innenfor rammene av regnskapslovgivningen «fritt» til å velge regnskapsprinsipp. Det sentrale i skattemessige sammenheng er imidlertid at de skattemessige fradrags- og inntektssidene i kundemidlene blir målt etter samme prinsipper, slik at selskapets eventuelle overskudd på forsikringsvirksomheten faktisk kommer til beskatning.
Imidlertid vil et slikt system kunne åpne for uønskede skattetilpasninger, dersom det oppstår skattefordeler ved skifte av regnskapsprinsipp. Dette problemet er søkt løst i forslaget til skatteloven § 8–5 åttende ledd som har følgende ordlyd:
«Ved endring av regnskapsprinsipp som får virkning for investeringsvalg- og kollektivporteføljen i livsforsikringsforetak og pensjonsforetak, skal endring av balansestørrelse som er regnskapsført mot egenkapitalen være skattepliktig eller fradragsberettiget i det året prinsippendringen implementeres.»
Kongruensprinsippet innebærer at alle inntekter og kostnader skal resultatføres, men det er unntak fra prinsippet blant annet ved skifte av regnskapsprinsipp.* Jf. regnskapslovens § 4-3. Enkelte endringer føres direkte mot egenkapitalen. Dersom slike endringer reflekteres i avsetningen til kunden, men ikke kommer som en skattemessig inntekt, kan det oppstå et brudd med prinsippet om skattenøytralitet av kundens midler. Endringer i egenkapitalen som reflekteres som avsetning til kundene, må derfor også være skattepliktige for at det ikke skal oppstå asymmetrier mellom skatt og regnskap.
Bestemmelsen omfatter imidlertid bare «endring av regnskapsprinsipp». Rene feil i regnskapsbehandlingen som ikke skyldes endring av regnskapsprinsipp, må rettes ved innsending av ny skattemelding for de inntektsår feilen vedrører, i tråd med reglene i skatteforvaltningsloven.
Oppsummering
Departementet har gjennom Prop. 1 LS (2018 – 2019) foreslått et helhetlig system for beskatning av liv- og pensjonsforetak, hvor det så langt som mulig er forsøkt å forebygge asymmetrier. Forslaget til nye skatteregler innebærer en mer effektiv og riktigere beskatning av foretakene etter klare prinsipper. Samtidig innebærer reglene også en vesentlig forenkling for foretakene. Hvorvidt de nye reglene vil virke etter sin hensikt, gjenstår imidlertid å se.
Internasjonal skatt og avgift


