


Nye og bedre nøkkeltall i regnskapsanalysen
Regnskapsreglene har endret seg vesentlig de siste 50 år, men likevel bruker vi de samme nøkkeltallene i analysearbeid som vi alltid har gjort. Tester1 utført på store mengder norske selskapsdata viser at nye, alternative nøkkeltall gir bedre konkursprediksjonsresultater enn de tradisjonelle nøkkeltallene.
Oppsummert viser testene på norske selskapsdata at:* Artikkelen er basert på to masteroppgaver avlagt på NHH høsten 2017; av henholdsvis I. Pelja & T.B. Stemland og E. Lunde Aae & M.A. Hansen, veiledet av henholdsvis F. Kinserdal og K.H. Knivsflå.
Finansielle eiendeler delt på kortsiktig rentebærende gjeld gir bedre konkursprediksjon enn bruk av det tradisjonelle Likviditetsgrad-nøkkeltallet.
Finansielle eiendeler i forhold til sum gjeld – som et nøkkeltall for å vise bufferevne mot tap – er vesentlig bedre enn egenkapitalandel som konkurspredikator.
Balanseført egenkapitalandel eller gjeldsgrad i seg selv sier lite om foretakets soliditet og er en svak konkurspredikator. Negativ egenkapital er fortsatt en god konkurspredikator.
EBITDA (og spesielt gjennomsnittstall fra de senere årene) gir bedre konkursprediksjon enn bruk av EBIT eller nettoresultat. Nedskrivninger generelt er dog et viktig varsel.
Ved måling av nøkkeltall i forhold til omfanget av virksomheten, gir det bedre konkursprediksjon å bruke driftsrelaterte eiendeler (OA) eller investert kapital (sum eiendeler minus finansielle eiendeler) enn å bruke sum eiendeler. Best er det trolig å bruke opprinnelig investert beløp (finnes i noten) for anleggsmidler i forhold til EBITDA for å måle avkastning.
Kanskje på tide at bankene og du bør vurdere å bruke andre covenantkrav enn egenkapitalandel, likviditetsgrad og resultatgrad og rentabilitet?
Artikkelen diskuterer først resultat- og balansestørrelsene under IFRS. Deretter gjennomgås akademiske modeller for å finne gode nøkkeltall og vår tilnærming. Deretter diskuteres svakheter ved de enkelte kjente og kjære nøkkeltallene og våre forslag til nye nøkkeltall.
Resultat og egenkapital under IFRS
IFRS er ifølge rammeverket ment å være ‘useful for the users’; og skal først og fremst være til bruk for investorer og kreditorer i deres beslutninger. Da må regnskapet (= historien) være velegnet til å lage gode prognoser (= fremtiden):
for investorene til å beregne (nå)verdi av fremtidige resultater
for kreditorene til å se om fremtidige resultater kan dekke renter og avdrag.
I tillegg må balansen (= egenkapitalen) kunne si noe om selskapets soliditet; dvs. om det er nok eiendeler til å dekke gjeld ved en eventuell konkurs.
Regnskapene har endret seg vesentlig de siste 50 år, men nøkkeltallene som brukes i analysearbeidet er de samme.
The end of accounting?
Lev og Gu (2016) har skrevet en meget lesverdig bok som heter ‘The end of accounting’. Her oppsamles betydelig kritikk mot IFRS og US GAAP, stort sett basert på forskning. Det vises til forskningsarbeid som viser at regnskapsresultatets evne (r2) til å forklare verdien til et selskap har blitt kraftig redusert de siste tiårene, blant annet av Hail (2012) – se figur 1.
Tilsvarende studier er gjort av Beaver et.al (2012), der regnskapets evne til å predikere konkurs viser fallende tendens de siste ti årene.
Hovedutfordringene for IFRS som regnskapsspråk kan oppsummeres i to punkter:
Egenkapitalen under IFRS har ingen økonomisk fortolkning i form av verdi, ‘nettoverdi’ e.l.
Siden IFRS har et balansefokus, blir resultatet en ‘dumpingplass’ for endringer i balansen, og resultatet i seg selv har følgelig lav prediksjonsverdi.
Dette diskuteres nedenfor og gir bedre forståelse for hvorfor nøkkeltall vi er vant til heller ikke lenger gir god mening.
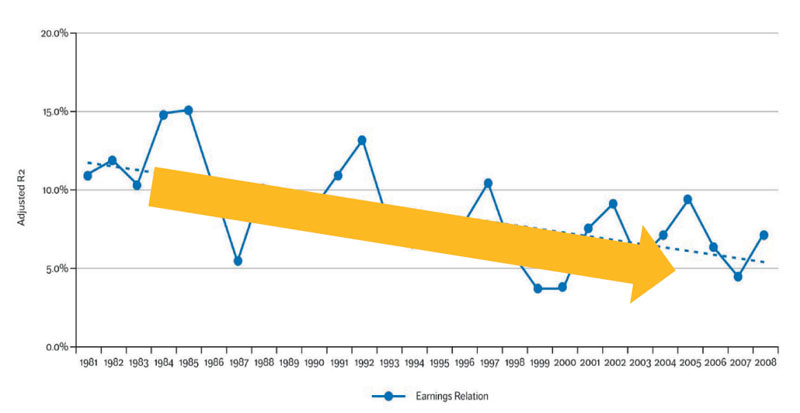
Figur 1 Bruk av regnskapsdata (resultat) til verdsettelse. Correlation between changes in earnings versus the changes in market values.
Egenkapital betyr ikke nettoverdi
I ‘gamle’ dager bestod de fleste virksomheters verdier av materielle aktiva som bygninger, maskiner mm. som produserte fysiske varer. Da gjenspeilte historisk kost i balansen mye av verdiene i virksomheten.
Under IFRS er en rekke ressurser for foretaket ikke tillatt balanseført etter IFRS; verdien av forskning og utvikling, varemerke, egenutviklet goodwill osv. Dermed består børsverdien på selskaper i den ‘nye’ økonomien av betydelige verdier som ikke er balanseført i et IFRS-regnskap. Eksempler er Google, Amazon, Facebook og typiske varemerkeforetak som Coca Cola. Ifølge Ocean Tomo er i gjennomsnitt kun 13 % av børsverdiene til S&P 500-selskapene i 2015* S&P-selskapene bruker i hovedsak US GAAP, men disse skiller seg ikke vesentlig fra IFRS. reflektert i regnskapene. Etter min mening er det et alvorlig problem at regnskaps-standardsetterne ikke har kommet opp med regnskapsregler som tillater egenutviklede immaterielle eiendeler å bli balanseført.
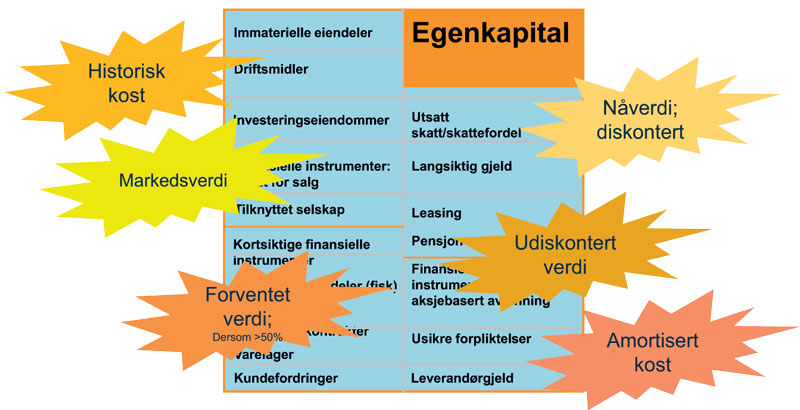
Figur 2 En salig miks av målemetoder.
Miks av ulike målemetoder
I tillegg er en IFRS-balanse i dag en salig miks av ulike målemetoder (figur 2). Noen størrelser måles til markedsverdi, noen størrelser til historisk kost, noen til diskontert nåverdi, andre til udiskonterte størrelser (eksempelvis utsatt skatt), noen til amortisert kost, noe tas kun med i balansen dersom det er sannsynlighetsovervekt for at noe inntreffer osv. I tillegg er det ofte valgmuligheter av målemetode innen samme regnskapspost.
I sum betyr det at egenkapitalen under IFRS kun blir en residual; en differanse mellom tillatte balanseførte eiendeler og tillatte balanseførte forpliktelser – målt slik IFRS tillater. Slik er faktisk definisjonen etter IFRS rammeverket; ‘the residual of assets after deducting liabilities’. Dermed har egenkapitalen ingen økonomisk fortolkning, og det betyr i hvert fall ikke ‘verdi’, verken under fortsatt drift eller ved konkurs (likvidasjonsverdi). Sammenligning mellom ulike selskaper er også vanskelig. Dette faktum har selvsagt stor betydning når egenkapital inngår i nøkkeltall som egenkapitalandel, avkastning på kapital mv.
Resultatet blir en ‘dumpingplass’ for balanseendringer
Som kjent har IFRS et balansefokus: IFRS definerer eiendeler og gjeld, mens kostnader og inntekter kun er definert som ‘increases or decreases in assets... or liabilities’. Dette medfører at så å si alle endringer i balansen havner i resultatet; verdiendringer, nedskrivning, estimatendringer osv. (se figur).
Siden IFRS heller ikke krever egen linje for ‘driftsresultat’ og er imot å definere et ‘normal-driftsresultat’, er det veldig vanskelig å finne ut hva som egentlig er resultatet av underliggende drift, og enda vanskeligere å lage gode prognoser.
Dette faktum har stor betydning når man skal bruke resultatet i nøkkeltallsanalyser.
Nøkkeltall – selskapets økonomiske helsetilstand
Historisk
Opp igjennom årene har det vært utviklet en rekke modeller for å finne de nøkkeltallene i regnskapene som best kunne si noe om selskapets økonomiske helsetilstand. Spesielt har det vært gjort mye vitenskapelig arbeid med konkursprediksjonsmodeller, dvs. om nøkkeltallene kan forutsi om selskapet går konkurs eller ikke. Beaver (1966), Altman (1968) og Ohlson (1980) sine modeller er trolig de mest kjente. I nyere tid er enda mer raffinerte modeller utviklet f.eks. basert på Black-Scholes opsjonsprismodell, samt modeller basert på testing av stordata og maskinlæring i neurale nettverksanalyser.
Det som er interessant, er at alle disse modellene stort sett bruker de samme, kjente regnskapsnøkkeltallene uforandret over disse vel 50 år. Derfor går også disse nøkkeltallene igjen i lærebøker, og vi brukere lærer dem. Hypotesen vår er imidlertid at en del av de tradisjonelle regnskapsnøkkeltallene ikke lenger er like egnet til å predikere konkurs i den nye IFRS-verdenen.
En del av de tradisjonelle regnskapsnøkkeltallene er neppe like egnet til å predikere konkurs i den nye IFRS-verdenen.
Vår tilnærming for å finne nye nøkkeltall
For å finne nye, alternative nøkkeltall for å forutse en konkurs har vi tatt et steg tilbake og sett på hvilke nøkkeltall andre forskere ikke har testet, men som kan være bedre egnet med dagens regnskapsregler. I tillegg har vi sett på vilkårene som må være oppfylt for en konkurs (konkursloven § 61): insuffisiens dvs. at skyldnerens gjeld overstiger verdiene av eiendelene, og illikviditet, dvs. at skyldneren ikke kan oppfylle sine forpliktelser etter hvert som de forfaller. Illikviditet kan igjen deles i to kategorier: kortsiktige likviditetsproblemer og dernest lønnsomhet: langsiktige evne til å dekke rente- og avdragsbetaling gjennom resultater eller rentabilitet fra virksomheten.
Vi har testet tidligere konkursprediksjons-modeller med norske data på opprinnelige nøkkeltall, og dernest testet med alternative nøkkeltall. Dataene til begge testene er hentet fra SNFs og NHHs database (SNF) med finansiell og selskaps-informasjon om norske selskaper fra 1992 til 2014, med 4 102 551 observasjoner totalt. For nærmere beskrivelse henvises til Magma-artikkel oktober 2018 eller masteroppgavene ved NHH.* Masteroppgaver NHH høsten 2017 av I. Pelja & T.B. Stemland og E. Lunde Aae & M.A. Hansen. Samlet støtter våre analyser hypotesen om at det finnes alternative, hittil uprøvde nøkkeltall som er bedre enn de konvensjonelle nøkkeltallene i Altmans og Ohlson sine modeller. De viktigste nøkkeltallene og våre resultater diskuteres nedenfor; egenkapitalandel, likviditetsgrad, resultatgrad samt rentabilitet.
Egenkapitalandel for å identifisere solvens
Et foretak anses generelt som solvent så lenge verdien av eiendelene er større enn verdien av gjelden. Gissel et al. (2007) fant at egenkapitalandel, gjeldsgrad eller leverage som bruker bokførte verdier, er et mye (men ikke mest) brukt nøkkeltall i konkursprediksjonsmodeller i de 165 studiene de undersøkte. Egenkapitalandel er fremdeles det mest brukte lånevilkårskravet (covenant) i nordiske banker (Petersen, Plenborg & Kinserdal, 2017).
Burde målt alt til nåverdi
Ideelt sett burde man måle alle eiendeler (inklusive ressurser ikke tillatt etter IFRS) og forpliktelser til virkelig (nå)verdi, slik at nettoen representerte foretakets netto inntjeningsverdi (Barth & Landsman, 1995). Informerte man i tillegg om eiendelenes verdi ved forsert realisasjon (likvidasjonsverdi), ville man også se om kreditorene fikk full dekning ved en konkurs.
Hva ‘består’ egenkapitalen egentlig av
Under IFRS er ikke virkelig verdi eller likvidasjonsverdier tillatte målemetoder for alle poster, og som beskrevet over, er egenkapital kun en residual uten økonomisk fortolkning. Det viktigste ved egenkapitalanalyser er å være klar over dette faktum, samt se hva egenkapitalen egentlig ‘består av’: Hvilke eiendeler består balansen av – og i hvor stor grad er eiendelen – og dermed egenkapitalen – utsatt for verdifall og nedskrivninger. Hva er verdiene i en konkurs? Det er stor forskjell om eiendelene er kontanter og kontorbygg på Karl Johan eller utsatte skattefordeler og goodwill. Videre er det viktig å foreta en beregnet likvidasjonsverdi av balansen, og se hvor mye gjeld som kan innfris ved en konkurs eller forsert likvidasjon. Bruker man kun tradisjonelle soliditetsnøkkeltall basert på balanseført egenkapital, kan man lett oppleve å ikke få varsel i tide; jf. i Moods of Norway-konkursen der regnskapsnøkkeltallene var gode helt frem til konkursen.
Når er egenkapitalandel et godt nøkkeltall?
Det er viktig å merke seg at dersom de vesentligste eiendelene er nedskrevet til virkelig verdi (eller goodwill og immaterielle eiendeler sågar til null) pga. svake resultater, vil egenkapitalandelen ofte være et godt nøkkeltall: Da er balanseført egenkapital trolig nærmere en markedsverdi. Egenkapitalen vil da trolig også være lav. Våre analyser viser at særlig negativ egenkapitalandel er en sterk indikasjon på at gjelden reelt sett overstiger virkelig verdi av eiendelene. Problemet er at nedskrivninger ofte kommer for sent, jf. Norske Skog, og at man som analytiker derfor behøver andre nøkkeltall enn egenkapitalandel som kan gi varsel på et tidligere tidspunkt.
Andre typer solvenstall
Vi har testet flere andre typer solvensnøkkeltall enn egenkapitalandel, uten å finne gode alternativer. Marginalt bedre konkursprediksjon fikk vi ved å benytte egenkapitalandel etter at goodwill var trukket ut, da det sjelden er mulig å få betalt noe særlig for goodwill i en konkurs. Ser man derimot på egenkapital som en buffer til å tåle tap, er eiendeler som kan selges uten å påvirke driften (såkalte finansielle eiendeler) en buffer som kan brukes til å betale tap og uforutsette utgifter. Egenkapital er som kjent ikke det samme som at det finnes frie midler til å betale gjeld samtidig som man skal opprettholde driften. Finansielle eiendeler i forhold til gjeld synes derfor å være et bedre nøkkeltall enn egenkapitalandel som buffer for å tåle tap.
Likviditetsgrad for å identifisere kortsiktige likviditetsproblemer
Likviditetsgrad (omløpsmidler i forhold til kortsiktig gjeld) er det nest mest populære benyttede nøkkeltallet i 165 konkursstudier. Forholdstall under 1 skal visstnok indikere at foretaket er usunt finansiert, og raskt kan komme i betalingsproblemer, mens likviditetsgrad over 2 er ansett tradisjonelt som ‘godt’.
Hvorfor påstår vi likevel at likviditetsgrad eller tradisjonelle arbeidskapital-nøkkeltall ikke er velegnede til å forutsi likviditetsproblemer: Foretak med høy likviditetsgrad er tilsynelatende sunne fordi omløpsmidler som varelager og kundefordringer mv. er høyere enn kortsiktig gjeld, og tilsynelatende kan brukes til å betale den kortsiktige gjelden. Hva skjer dersom varelageret bygges ned for å betale gjelden, uten at nytt varelager anskaffes? Da har ikke foretaket mer varer å selge, og må legge ned virksomheten. En meget dårlig løsning.
Fortsatt drift krever varelager og kundefordringer
Tilsvarende er det med kundefordringer: Ved selve innbetalingen fra en kundefordring kan betalingen utmerket godt brukes til å betale en kortsiktig gjeldspost, men, skal foretaket ha fortsatt drift og selge varer, oppstår det umiddelbart en kundefordring igjen ved neste salg – som må finansieres. Nedbygging av varelager og kundefordringer kan dermed ikke uten videre brukes til å løse et kortsiktig likviditetsproblem uten at det går ut over fortsatt drift.
På andre siden av balansen – kortsiktig gjeld – er resonnementet motsatt. Kortsiktig gjeld er bl.a. leverandørgjeld som skal betales i løpet av kort tid. Men, hvis driften fortsetter, kjøpes det også løpende inn nye (rå-)varer. Dette blir løpende til ny leverandørgjeld. Dermed refinansierer leverandørgjelden seg selv ved fortsatt drift. Slik er det også med mange av de andre kortsiktig gjeldspostene; skyldig lønn, feriepenger, skatter, avgifter, garantier osv. Dette er rentefrie kreditter som refinansierer seg selv ved fortsatt drift. Dette er illustrert i figur 3 under:
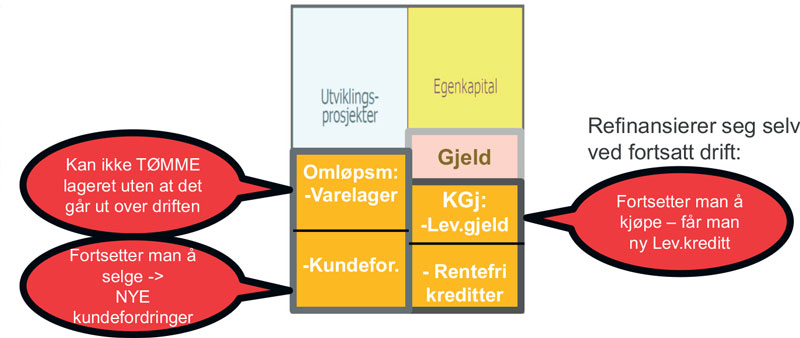
Figur 3 Likviditetsgrad: OM/KG.
Sunn, men med tilsynelatende større konkursrisiko
Generelt kjennetegnes god drift ved at kundefordringer, varelager, likvider og andre omløpsmidler trimmes lavest mulig ned (uten at det påvirker salget negativt), og at leverandørgjeld og andre rentefrie kreditter strekkes lengst mulig (uten å gi ekstra-renter). Dette er sunn, god økonomistyring, men gir lavere likviditetsgrad og tilsynelatende høyere konkursrisiko. Dette synes ikke å være riktig. Likviditetsproblemer oppstår bl.a. dersom det er betydelig kortsiktig gjeld som ikke er selv-refinansierende; eksempelvis kortsiktige avdrag på lån som man ikke kan regne med refinansiering av, store engangsutbetalinger f.eks. pga. tapt rettsak/søksmål, store garantiutbetalinger eller andre engangsposter som må betales. Slike poster benevnes som kortsiktig finansiell gjeld (Petersen, Plenborg & Kinserdal, 2017).
Man kan normalt som nevnt ikke nedregulere varelager eller kundefordringer til å betale slike poster uten at det går ut over fortsatt drift. Det avgjørende er om foretaket kan frigjøre andre (ikke-driftsrelaterte) eiendeler uten at det går utover driften. Eksempler er overskuddslikviditet, plasseringer i aksjer, obligasjoner eller andre ikke-drifts-eiendeler som raskt kan selges. Slike eiendeler kalles finansielle eiendeler.
Forskjeller mellom bransjer
Videre har ulike bransjer ulik gjennomsnittlig likvidtetsgrad: Produksjonsforetak har gjerne mye varer i arbeid, varer og kundefordringer. Tradisjonell varehandel har mye varelager – men gjerne lite kundefordringer pga. kontantsalg. Tjenesteytende foretak og eiendomsselskap har ikke/lite varelager og delvis forskuddsbetaling/lite kundefordringer osv. Vår antakelse er derfor at gjennomsnittstall for likviditetsgrad som indikerer høy/lav konkurssannsynlighet (eks. nøkkeltall under 1/over 2) benyttet i konkursprediksjonsmodeller, gir uklare analyseresultater.
Et bedre nøkkeltall
Basert på diskusjonen over og våre analyser kan vi derfor si at finansielle eiendeler (FA) delt på kortsiktig finansiell gjeld er et godt nøkkeltall (figur 4). Dette viser at foretaket har tilstrekkelige eiendeler som kan frigjøres for å betale kortsiktig gjeld som ikke refinansierer seg selv. Men postene er ikke definert under IFRS. Man må derfor ofte bruke praktiske tilnærminger om man skal hente nøkkeltall mekanisk fra en stor mengde finansregnskaper. Sum av rentebærende anleggsmidler (aksjeposter, obligasjoner og andre finansielle plasseringer) kan benyttes som et substitutt for finansielle eiendeler. Typiske eksempler på kortsiktig finansiell gjeld er engangsposter, første års avdrag på gjeld, kassakreditt o.l. IFRS spesifiserer ikke kortsiktig finansiell gjeld, men rentebærende kortsiktig gjeld kan brukes som substitutt.
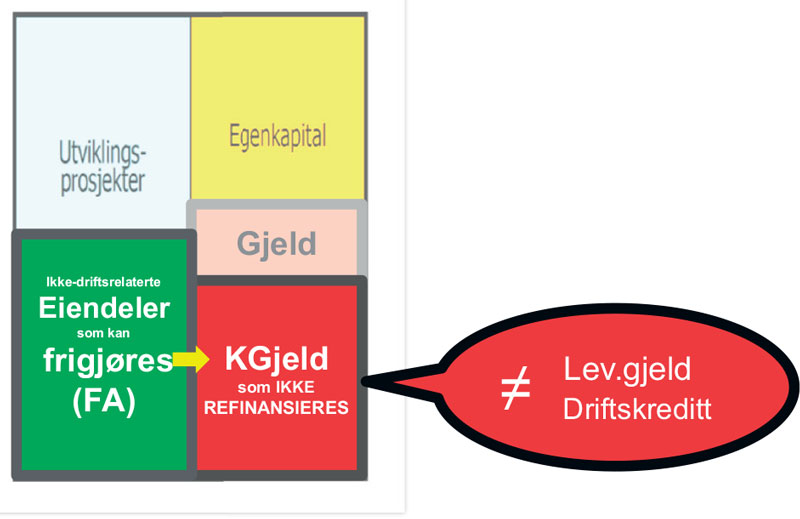
Figur 4 Egenkapitalandel. Det man BØR måle er likviditetsbuffer mot tap.
Se på endringen i likviditetsgrad og arbeidskapital
Årsaken til at likviditetsgrad er mye brukt, er trolig at et foretak som er kommet i akutte betalingsproblemer, er nødt til å strekke leverandørkreditter og gjeld til det offentlige og annen kortsiktig gjeld mest mulig. Tilsvarende har man ikke likviditet nok til å ha et vanlig/tilstrekkelig varelager og man ‘jager’ kundene for å få dem til å betale raskest mulig for å få omløpsmidler omsatt til likvider. Da går likviditetsgraden ned. Som nevnt ovenfor, varierer imidlertid likviditetsgrad mye mellom bransjer, slik at absolutte tall ikke nødvendigvis sier så mye. Derfor viser våre analyser at endring (forverring) i likviditetsgrad og arbeidskapital over kort tid (et år eller mindre) er et mer relevant nøkkeltall.
Nettoresultat og EBIT – for å identifisere langsiktig gjeldsbetjeningsevne
Evnen til å kunne betale renter og avdrag og annen finansiell gjeld bør over tid komme fra løpende driftsresultater fra foretaket: Å tappe fra finansielle eiendeler for å betale gjeld er en kortsiktig løsning, hvor eiendelene før eller siden brukes opp. Derfor er lønnsomhetsnøkkeltall indikasjoner på foretakets langsiktige evne til å betjene finansiell gjeld.
Ohlson fant at netto resultat var beste lønnsomhetsindikator for konkursprediksjon, mens Altman fant at driftsresultat før renter og skatt (EBIT) var det viktigste nøkkeltallet. Gissel et al. fant at EBIT var det femte mest brukte nøkkeltallet av alle i 165 studier. Problemet er som nevnt at dagens ‘resultat’ i IFRS består av endringer i balansen. Dermed inneholder EBIT og nettoresultat mange resultatelementer som ikke er en del av ordinær drift eller kan forventes fremover. Dette gjør at resultatene er vesentlig mer volatile enn tidligere. Historiske resultater kan derfor være svake indikatorer på foretakets fremtidige resultater og foretakets langsiktige fremtidige evne til å betjene finansiell gjeld, siden tallene inneholder så mye støy.
Normalisert resultat fra drift
Ideelt sett bør man finne et ordinært (‘normalisert’) resultat fra drift når man skal ha indikasjon på foretakets løpende evne til å genere resultater fra drift. Dette gjøres ved å justere driftsresultatet for ‘engangsposter’ (som verdikorreksjoner, opp- og nedskrivninger, endring i regnskapsprinsipper, estimatendringer) (se f.eks. Petersen, Plenborg og Kinserdal, 2017). Justering av EBIT til et ‘ordinært driftsresultat’ kan være vanskelig/umulig å gjennomføre mekanisk siden IFRS ikke tillater eller fraråder slik klassifisering. Derfor må en finne tilnærminger i et IFRS-regnskap:
Våre analyser viser at EBIT synes å være et bedre tall enn nettoresultat, siden ikke-driftsrelaterte poster som renter og andre finansposter er holdt utenfor.
Driftsresultat før av- og nedskrivninger (EBITDA), synes å være et enda bedre alternativ for å predikere fremtidig resultater, siden man unngår typiske engangsposter som nedskrivninger, endring i restverdi på driftsmidler, ulik avskrivningstid.
Våre analyser viser at gjennomsnittlige EBIT eller EBITDA over flere år uansett er bedre enn bare å se på ett år.
Rentabilitet som mål for lønnsomhet
Vi har ovenfor gjennomgått balanseførte størrelser og resultatstørrelser hver for seg.
Når det gjelder lønnsomhetsmål, kombineres de ofte: Nettoresultat delt på egenkapital (egenkapitalrentabilitet (ROE)), driftsresultat delt på totalkapital (totalkapitalrentabilitet (ROA, ROCE)) osv. Med innvendingene jeg har gitt ovenfor, der resultatene svinger avhengig av endringer i balansen, og en balanse med et sammensurium av målemetoder og en rekke eiendeler som ikke er balanseført, kan dere jo gjette hva forfatteren synes om kombinasjonen av de to i ett nøkkeltall …
Skal man måle avkastning, synes et bedre alternativ være å benytte uavskrevne (dvs. opprinnelig investering) verdier for anleggsmidlene, og måle det i forhold til (helst normalisert) driftsresultat før avskrivninger (EBITDA). Da ser man direkte om opprinnelige investeringer kaster av seg, uten forstyrrelser fra ulike avskrivninger, nedskrivninger e.l.
De fleste (inklusive Altman, Ohlson og Beaver) bruker sum eiendeler i nevner i flere nøkkeltall som måler avkastning eller rentabilitet: målt som driftsresultat i forhold til totalkapital (ROA, ROCE e.l). Men teller her er jo driftsrelatert. Da er det ikke naturlig å måle mot sum eiendeler, men opp mot driftseiendeler eller netto driftseiendeler (fratrukket driftsrelatert gjeld). Netto driftsrelaterte eiendeler kan sies å være det samme som investert kapital (invested capital). Sum driftseiendeler og investert kapital viser seg å være bedre å bruke i nøkkeltall enn sum eiendeler.
Hva kan resultatet bli hvis man kombinerer to nøkkeltall som er «feil» i ett nøkkeltall?
Oppsummering
Alternative nøkkeltall gir vesentlig bedre konkursprediksjon og mål på økonomisk helsetilstand enn de tradisjonelle nøkkeltallene. Kanskje på tide å revurdere om du, banker og andre regnskapsanalytikere fortsatt vil bruke egenkapitalandel, likviditetsgrad og nettoresultatgrad i regnskapsanalysen?
Litteratur
Altman, E. (1968). Financial Ratios, discriminant analysis and the prediction of corporate bankruptcy. The journal of Finance, 23(4), 589–609.
Ball, R., & Damant, D. (2006). International financial reporting standards (IFRS): Pros and cons for investors/Discussion. Accounting and Business Research, 5–27, 29–30.
Barth, M.E. & Landsman, W.R. (1995). Fundamental issues related to using fair value accounting for financial reporting. Accounting Horizon, pp. 97–107.
Beaver, W. (1966). Financial Ratios As Predictors of Failure. Journal of Accounting Research(4), pp. 71–111.
Gissel, J. L., Giacomino, D., & Akers, M. D. (2007). A Review of Bankruptcy Prediction Studies: 1930-Present. Journal of Financial Education, 33 (Winter 2007), 1–42.
Hail, L. (2012), ‘Financial Reporting and Firm Valuation: Relevance Lost or Relevance Regained?’Information for Better Markets Conference, 17–18 December 2012, London.
Lev, B., & Gu, F. (2016). The end of accounting and the path forward for investors and managers. John Wiley & Sons.
Ohlson, J. A. (1980). Financial Ratios and the Probabilistic Prediction of Bankruptcy. Journal of Accounting Research(18), pp. 109–131.
Petersen, C., Plenborg, T. & Kinserdal, F. (2017). Financial Statement Analysis. Fagbokforlaget.


