



Skattereformen i USA
Skattereformen i USA trådte i kraft 1. januar 2018. Reformen gjør store endringer i skattleggingen av personer og selskaper. Endringene i skattleggingen av selskaper vil få stor betydning for norske bedrifter med virksomhet i USA. Reformen inneholder også flere skatterettslige nyskapninger, som kanskje vil gi inspirasjon til lignende endringer i Norge.
Det har lenge vært et påtrengende behov for en skattereform i USA. Situasjonen kan minne om skattesystemet som vi hadde i Norge før 1992. Den nominelle skattesatsen var høy, men skattegrunnlaget var gjennomhullet av unntak og særordninger. Det har vært arbeidet med en skattereform i USA over mange år, men den konfliktfylte politiske situasjonen har gjort det vanskelig å oppnå flertall for endringer. Særlig har fordelingsvirkningene av en skattereform vært omstridte. Dette gjelder nok enda mer for endringene i skattleggingen av personer og selvstendig næringsdrivende, enn for endringene i skattleggingen av selskaper.
Skattereformen ble vedtatt av Kongressen 20. desember 2017, ble undertegnet av president Trump 22. desember 2017, og trådte i kraft 1. januar 2018.* For full tekst av loven se www.congress.gov/115/bills/hr1/BILLS-115hr1enr.pdf. Nedenfor vil jeg gå gjennom noen av endringene i skattleggingen av selskaper som vil ha størst betydning for norske bedrifter:
Skattesatsen
Den føderale skattesatsen for selskaper i USA er satt ned fra 35 % til 21 %. I tillegg betaler amerikanske selskaper inntektsskatt til delstatene hvor de har virksomhet, salg e.l. Skattesatsen på delstatsnivå varierer fra stat til stat, men er ofte rundt 3 %–5 %.
Den samlede nominelle skattesatsen for selskaper i USA var tidligere en av de høyeste blant OECD-landene, med samlet rundt 39 %. Den høye skattesatsen ble sett på som en viktig grunn til at amerikanske selskaper flyttet produksjon ut av landet. Skattesatsen vil nå ligge rundt 25 %. Dette er langt mer konkurransedyktig i et internasjonalt perspektiv, men fortsatt litt over gjennomsnittet i OECD.* Se stats.oecd.org/index.aspx?DataSetCode=TABLE_II1.
Utgiftsføring av investeringer
Det er som hovedregel gitt adgang til direkte utgiftsføring av investeringer i maskiner, utstyr og andre avskrivbare fysiske eiendeler. Direkte utgiftsføring gjelder for investeringer gjort etter 27. september 2017 og innen utløpet av kalenderåret 2022. Det er lagt opp til en gradvis utfasing av ordningen for investeringer som blir gjort i perioden 2023 til 2026, men det kan tenkes at ordningen vil bli forlenget.
Direkte fradragsrett for investeringer vil føre til at kapitalintensive virksomheter i en vekstfase neppe vil få betalbar skatt overhodet. Formålet med ordningen er å stimulere til investeringer i USA, og slik bringe produksjonsvirksomhet som har vært flyttet til Kina og andre lavkostland tilbake til USA. Det er interessant å se hvordan USA – i likhet med mange andre land – bruker avskrivningsreglene som ledd i næringspolitikken. I Norge har det derimot nærmest blitt et dogme at avskrivningsreglene skal gjenspeile økonomisk verdifall.* Se blant annet Scheel-utvalget NOU 2014: 13 side 261 og regjeringen i Meld.St. 4 (2015-2016) side 105.
Underskudd
Underskudd oppstått i 2018 og senere kan fremføres uten tidsbegrensning, mot tidligere inntil 20 år. Det blir ikke lenger mulig å tilbakeføre underskudd til tidligere år. Det er også innført en ny begrensning i utnyttelsen av underskudd. Årets skattepliktige inntekt kan reduseres med maksimalt 80 % ved avregning mot underskudd. Et selskap med underskudd til fremføring må med andre ord likevel betale skatt av 20 % av årets overskudd.
Merk også at USA har nokså strenge regler som begrenser utnyttelsen av fremførbare underskudd etter eierskifter. Reglene fyller tilsvarende formål som skatteloven § 14–90 hos oss, men de går lenger og er mer «firkantede». Disse reglene er videreført etter skattereformen.
Rentebegrensning
USA har tidligere hatt nokså liberale regler om rentefradrag. Verdien av rentefradraget har også vært høy, gitt den høye skattesatsen. Det er nå innført nye regler om rentebegrensning. Fradrag for netto renteutgifter er heretter begrenset til 30 % av skattemessig EBITDA for skattytere med en bruttoinntekt over USD 25 millioner. Fra 2022 vil fradragsretten bli begrenset ytterligere, ved at fradragsrammen vil bli satt til 30 % av EBIT.
Begrensningen gjelder både renter av gjeld til nærstående og til uavhengige parter. Overskytende ikke-fradragsberettigede renter kan fremføres uten tidsbegrensning. Derimot kan eventuell ubenyttet fradragsramme ikke fremføres.
Visse eiendomsselskaper mv. kan velge å være fritatt fra rentebegrensningsregelen mot å si fra seg retten til å kreve direkte utgiftsføring av investeringer. Også for andre selskaper kan det etter omstendighetene være fornuftig å la være å kreve direkte utgiftsføring av investeringer for å gi økt rom for rentefradrag.
Hvis vi sammenligner med OECDs anbefalinger* Se blant annet OECD, «Limiting Base Erosion Involving Interest Deductions and Other Financial Payments, Action 4 – 2016 Update» side 61 flg. og Finansdepartementets høringsnotat i Norge,* Se Finansdepartementets høringsnotat 17/1850 av 4. mai 2017. er det interessant å se at de amerikanske reglene ikke inneholder noen «sikkerhetsventil» for situasjoner hvor selskapet kan påvise at gjeldsgraden i USA ikke er høyere i enn i konsernet som helhet. Høringen om de norske reglene viste at slike unntaksregler i praksis blir kompliserte. De er også vanskelige å utforme uten å komme i strid med EØS-avtalen. Kanskje vil de amerikanske reglene inspirere norske og andre lands myndigheter til også å droppe «sikkerhetsventilen»?
Fritaksmetode for aksjeutbytter fra utlandet
Skattereformen innfører en fritaksmetode for aksjeutbytter som amerikanske selskaper mottar fra selskaper i utlandet. Aksjeutbyttene forblir formelt skattepliktige, men det blir gitt et fradrag (såkalt «dividend received deduction» eller «DRD») for et beløp tilsvarende det mottatte utbyttet. Fritaket er betinget av minst 10 % eierandel og mer enn ett års eiertid. Aksjegevinster behandles i visse tilfeller skattemessig som utbytte, og de kan derfor også være omfattet av fritaksmetoden.
Fritaksmetoden gjelder bare for utbytter fra selskaper i utlandet. Faste driftssteder i utlandet vil fortsatt være skattepliktige til USA, men med kredit i amerikansk skatt for skatt betalt i utlandet. «Hybride» utbytter, det vil si utbytter som er fradragsberettigede hos det utdelende selskapet, er ikke omfattet av fritaksmetoden. Vi har en tilsvarende bestemmelse i Norge, jf. skatteloven § 2–38(3) bokstav h.
De tidligere reglene gikk ut på at aksjeutbytter fra utlandet var skattepliktige i USA, med kredit for utenlandsk skatt. Dette hadde ført til at mange amerikanske selskaper hadde akkumulert enorme beløp i datterselskaper i utlandet for å utsette skattleggingen. Det ble tidlig spekulert i om det ville bli gitt et skatteamnesti for slike opparbeidede reserver i utlandet. Løsningen ble at det ved ikrafttredelsen av skattereformen påløp en engangsskatt på slike tilbakeholdte overskudd i utenlandske datterselskaper som om de var blitt utdelt. Skattesatsen er 15,5 % for tilbakeholdt overskudd i form av kontanter og lignende, og 8 % for øvrige mindre likvide eiendeler. Denne skatten kan betales i avdrag over inntil åtte år.
Selv om den nye amerikanske skattelovgivningen er vedtatt og trådt i kraft, er den – for å bruke et amerikansk uttrykk – «work in progress»!
Base Erosion and Anti-abuse Tax («BEAT»)
Det ble ikke noe av den mye omtalte «border adjustment tax», som lå inne i det republikanske partiets plan for skattereform før valget i 2016.* Se abetterway.speaker.gov/_assets/pdf/ABetterWay-Tax-PolicyPaper.pdf. En «border adjustment tax» ville ha nektet fradrag i USA for utgifter til kjøp av varer og tjenester fra utlandet, og gjort inntekter fra salg av varer og tjenester til utlandet skattefrie i USA.
I stedet er det innført en helt ny skatt, kalt «Base Erosion and Anti-abuse Tax» eller «BEAT». BEAT tar sikte på å motvirke internasjonal skatteplanlegging og uthuling av det amerikanske skattegrunnlaget gjennom konserninterne betalinger for tjenester, royalties osv. Skatten gjelder for virksomheter som har en bruttoinntekt i USA på mer enn USD 500 millioner i gjennomsnitt de siste tre årene. Det høye terskelbeløpet vil gjøre at det bare er et begrenset antall norskeide virksomheter som vil bli omfattet av BEAT. I tillegg er det et vilkår at fradraget for «base erosion payments» til nærstående selskap i utlandet utgjør mer enn 3 % av samlede fradragsberettigede utgifter. Utrykket «base erosion payments» omfatter i utgangspunktet alle fradragsberettigede betalinger til nærstående selskap (minimum 25 % eierandel) i utlandet.
BEAT-skatten påløper i den utstrekning årets bruttoinntekt tillagt summen av «base erosion payments» og multiplisert med skattesatsen for BEAT, er høyere enn årets ordinære inntektsskatt. Skattesatsen for BEAT er 5 % for 2018, deretter 10 % for 2019–20 og 12,5 % fra 2025. BEAT kan ikke avregnes mot fremførbare underskudd, og den kan heller ikke fremføres til avregning mot senere års ordinære inntektsskatt. Bestemmelsen skal sikre at selskapsinntekter med kilde i USA skal skattlegges med minimum skattesats for BEAT.
BEAT vil særlig ramme amerikanske selskaper som har høy gjeld til nærstående selskaper utenfor USA, som i stor grad baserer seg på tjenester fra nærstående selskap utenfor USA, eller som benytter immaterielle eiendeler som er eid av nærstående selskaper utenfor USA.
Uthuling av nasjonale skattegrunnlag gjennom betaling for varer, tjenester, royalties osv. er et av hovedtemaene i OECDs BEPS-prosjekt.* Se OECD, «Addressing Base Erosion and Profit Shifting», 12. februar 2013. I BEPS-prosjektet er dette problemet i første rekke søkt løst gjennom strengere krav til dokumentasjon av internprisingen i konsern.* Se OECD, «Transfer Pricing Documentation and Country-by-Country Reporting, Action 13 - 2015 Final Report», 5. oktober 2015. BEAT er en helt annerledes måte å tilnærme seg problemet på. Det blir spennende å se om andre land vil kopiere bestemmelsen. For et land kan dette være en attraktiv måte å sikre seg kontroll over det nasjonale skattegrunnlaget, men for konsern med en integrert global forretningsmodell kan BEAT ramme hardt. Det er også reist spørsmål om BEAT er i strid med ikke-diskrimineringsklausulen i skatteavtalene, ettersom den begrenser fradragsretten for visse betalinger basert på nasjonaliteten til mottakeren.* Se eksempelvis skatteavtalen mellom USA og Norge artikkel 25. EØS-avtalen vil av samme grunn forhindre at Norge kan la en BEAT-skatt omfatte betalinger til mottakere i andre EØS-land.
Andre tiltak mot overskuddsflytting – GILTI og FDII
Det er også vedtatt andre nye bestemmelser som skal motvirke flytting av overskudd fra USA til lavskatteland, særlig inntekter fra utnyttelse av immaterielle eiendeler. Bestemmelsene er kompliserte, og jeg vil her bare nevne noen hovedpunkter:
Global Intangible Low-Taxed Income («GILTI»). GILTI er en slags global minimumsskatt på inntekter utover 10 % avkastning på fysiske driftsmidler i utenlandske nærstående selskaper (minimum 10 % eierandel). Bestemmelsen vil særlig ramme selskaper med få eller ingen fysiske driftsmidler, slik som selskaper med inntekter fra immaterielle eiendeler («intangible income»). Den er imidlertid ikke begrenset til dette. Skattesatsen i USA på GILTI-inntekt er satt til 10,5 %. Det gis kredit for 80 % av utenlandske skatter. Det blir derfor i prinsippet ingen GILTI-skatt så lenge den utenlandske krediterbare skatten er på minst 13,125 % (10,5 %/0,8).
Foreign-derived intangible income («FDII»). Amerikanske selskaper kan kreve fradrag for 37,5 % av sin «foreign-derived intangible income». Bestemmelsen er i realiteten et eksportincentiv som reduserer den effektive skattesatsen til 13,125 % (21 % * (1 - 0,375)) på visse inntekter fra salg av varer og tjenester produsert i USA til utlandet. Bestemmelsen er omstridt og kan være i strid med WTO-reglene og med OECDs anbefalinger om patentbokser i BEPS.* Se OECD, «Countering Harmful Tax Practices More Effectively, Taking into Account Transparency and Substance, Action 5 - 2015 Final Report», 5. oktober 2015. En patentboks er en ordning som gir en lavere effektiv skattlegging av visse inntekter fra patenter, opphavsretter, varemerker og lignende.
GILTI og FDII sett i sammenheng tar sikte på å gjøre det skattemessig nøytralt for amerikanske konsern å eie immaterielle eiendeler i USA eller i et lavskatteland. I begge tilfeller skal den effektive skattesatsen på inntektene i prinsippet bli 13,125 %. Det er for tidlig å si hvordan reglene vil virke i praksis.
Det er også vedtatt andre nye bestemmelser som skal motvirke flytting av overskudd fra USA til lavskatteland, særlig inntekter fra utnyttelse av immaterielle eiendeler.
Betydning for selskapsstruktur og finansiering
Skattereformen vil åpenbart få stor betydning for norske selskaper med virksomhet i USA. Et viktig spørsmål er hvordan norske bedrifter fremover bør strukturere eierskap og finansiering av datterselskaper i USA. Dette må selvsagt vurderes konkret i hvert enkelt tilfelle, men nedenfor vil jeg forsøke å skissere noen hovedlinjer.
Til nå har det vært vanlig å finansiere datterselskaper i USA med forholdsvis mye gjeld. Rentefradraget har hatt stor verdi på grunn av den høye skattesatsen i USA. I tillegg har selskapene spart kildeskatt. Det er som hovedregel ikke kildeskatt på renter betalt fra USA, mens det er kildeskatt på aksjeutbytter. Skattereformen har ikke gjort endringer i dette. USA trekker i utgangspunktet 30 % kildeskatt av aksjeutbytter, men den er i de fleste tilfellene redusert til 15 % i skatteavtalen mellom USA og Norge.* Se skatteavtalen mellom USA og Norge artikkel 8 nr. 2. Se figur 1.
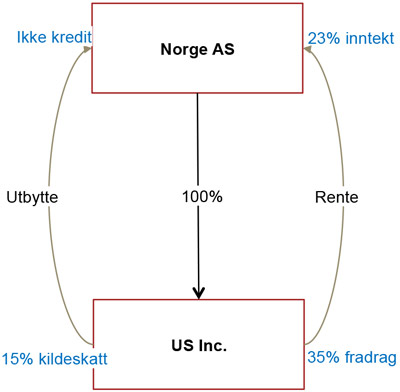
Figur 1 – Før skattereformen
Kombinasjonen av redusert skattesats og den nye rentebegrensningsregelen i USA vil gjøre denne modellen mindre gunstig fremover. Selv om rentefradraget helt eller delvis blir begrenset i USA, vil rentene fortsatt være fullt ut skattepliktige i Norge. Samtidig kan gunstige skatteordninger i USA, slik som adgangen til å utgiftsføre investeringer, gjøre at USA i visse tilfeller blir regnet som «lavskatteland» i forhold til fritaksmetoden. Aksjeutbytter vil i tilfelle bli skattepliktige i Norge.* Se skatteloven § 2-38(3) bokstav a. Se figur 2.
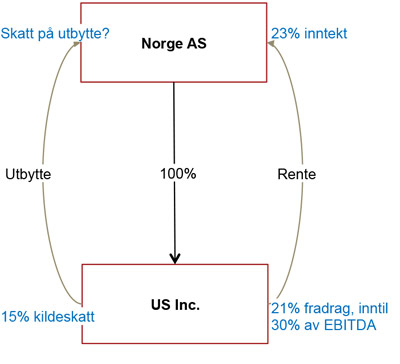
Figur 2 – Etter skattereformen
Flere land, herunder Danmark og Sverige, har nyere skatteavtaler med USA som gir en kildeskatt på aksjeutbytter i konsernforhold på 5 % eller 0 %. Norge og USA har i en årrekke forhandlet om en ny skatteavtale, men det er usikkert om eller når en ny skatteavtale kan komme på plass.* Se regjeringen.no/no/tema/okonomi-og-budsjett/skatter-og-avgifter/skatteavtaler-mellom-norge-og-andre-stat/id417330/.
I mellomtiden kan det være gunstig å legge eierskap til datterselskap i USA via tredjeland. Det er i tilfelle viktig å være oppmerksom på at USA har omfattende «limitation of benefits»-bestemmelser i sine skatteavtaler som må være oppfylt for at selskapet skal nyte godt av den reduserte skattesatsen.* Se eksempelvis skatteavtalen mellom USA og Sverige artikkel 17. I tillegg må naturligvis substanskravene i fritaksmetoden i Norge være oppfylt.
Work in progress
Artikkelen har gitt en oversikt over noen av de viktigste endringene som følge av skattereformen i USA. Det er fortsatt mange uavklarte spørsmål som følge av at regelverket er nytt og komplisert. Mye av forskriftsreguleringen er heller ikke på plass ennå. Det kan bli gitt nye forskrifter frem til 30. juni 2019 med tilbakevirkende kraft fra 1. januar 2018. Selv om den nye skattelovgivningen er vedtatt og trådt i kraft, er skattereformen – for å bruke et amerikansk uttrykk – «work in progress»!


