


Opsjoner i arbeidsforhold
I det endelige statsbudsjettet for 2018 ble det vedtatt å lempe på reglene for beskatning av opsjoner til ansatte i små oppstartsselskaper. Med dagens ordning må arbeidstakeren skatte av en papirgevinst når opsjonen gjøres om til en aksje, noe som kan være likviditetsmessig vanskelig å håndtere.
I en artikkelserie i Revisjon og Regnskap 2016 nr. 6, 7 og 8, omtalte vi selskapsrettslige, avtalemessige og skattemessige sider ved aksjeopsjoner og medeierskap i arbeidsforhold.
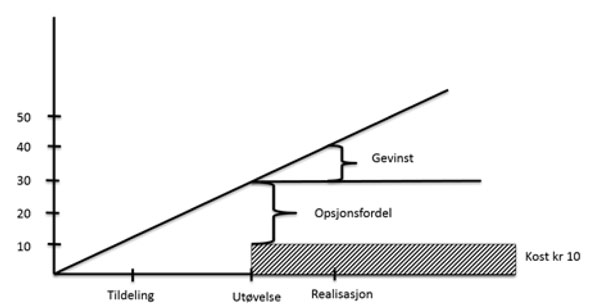
Hovedpoenget i den nye ordningen for oppstartsbedrifter er at den skattepliktige begivenheten flyttes fra utøvelse av opsjonen til realisasjon av aksjen. Nedenfor følger en illustrasjon av dagens skatteregler, der den vertikale aksen er verdi på underliggende aksje, og den horisontale aksen er tid:
Etter dagens regelverk vil opsjonsfordelen bli beskattet som lønn på utøvelsestidspunktet. Problemet med dette er at arbeidstakeren ved utøvelsestidspunktet ikke nødvendigvis har anledning til å selge aksjen. Dette skaper en svært uheldig likviditetssituasjon, ved at arbeidstakeren både må finansiere kjøpet av aksjen (kr 10 i illustrasjonen nedenfor), og skatte som lønn av en opsjonsfordel (kr 20 i illustrasjonen nedenfor – fordi aksjen på utøvelsestidspunktet er verdt 30 kroner) som foreløpig bare er en papirgevinst.
Forslaget om å flytte beskatningen av opsjonsfordelen til realisasjonstidspunktet har derfor gode grunner for seg, og en slik ordning burde etter vårt syn gjelde for alle opsjoner i arbeidsforhold, slik at skattereglene stimulerte til medeierskap blant arbeidstakere i norske virksomheter.
Endrede regler for små oppstartsselskaper
I det opprinnelige forslaget til statsbudsjett for 2018 var ordningen begrenset til en opsjonsfordel på kr 30 000 pr. arbeidstaker, i hele ansettelsesforholdet. Dette ville gjøre ordningen til en politisk symbolsak snarere enn en virksom stimulans til gründere. Heldigvis førte forhandlingene til at beløpsgrensen ble satt til kr 500 000 pr. arbeidstaker, noe som gir et visst handlingsrom. Likevel vil vi mene at regelverket setter snevre grenser for hvem som kvalifiserer til ordningen. (I skrivende stund er ikke den endelige utformingen tilgjengelig, og vi forholder oss til proposisjonen hva gjelder andre forhold enn selve beløpsgrensen.)
I tillegg til beløpsgrensen er ordningen foreslått begrenset til «… ansatte i aksjeselskap som er seks år eller yngre, som har ti ansatte eller færre (beregnet ut fra årsverk), og med driftsinntekter og balansesum på 16 mill. kroner eller mindre.» Videre foreslås «… en begrensning på offentlig eierskap i de omfattede selskapene på 24 pst., og en begrensning på den ansattes eierandel i selskapet på 5 pst.»
Regjeringen foreslår en forskriftshjemmel der det kan stilles videre krav til selskapet og arbeidstakeren. Her er det varslet et omfattende sett med kriterier, som at aksjeselskapet må være seks år eller yngre, ha ti ansatte eller færre (beregnet ut fra årsverk), og med driftsinntekter og balansesum på 16 mill. kroner eller mindre. Ordningen vil dessuten bli begrenset til personer som er ansatt 1. januar 2018 eller senere.
Det foreslås videre en begrensning på offentlig eierskap i de omfattede selskapene på 24 pst., og en begrensning på den ansattes eierandel i selskapet på 5 pst. Det stilles også krav til omfanget av den ansattes arbeidstid for selskapet. I lys av formålet bak ordningen om å knytte ansatte til selskapet over tid, stilles det krav om at den ansatte må sitte med opsjonen i minst tre år før innløsning. Opsjonen må videre innløses innen ti år fra tildelingstidspunktet.
Det foreslås enkelte unntak fra hovedregelen om at opsjonsfordelen først skal beskattes ved realisasjon. Unntakene gjelder tilfeller der den ansatte slutter i selskapet, flytter utenlands eller har eid aksjene i mer enn fem år etter innløsningstidspunktet.»
Byråkratifremmende
Ordningen vil føre til administrativt merarbeid både på offentlig og privat side. Regjeringen skriver under overskriften «Innrapportering og kontroll» i punkt 5.5.3:
«Ordningen forutsetter at arbeidsgiver registrerer alle opplysninger som er nødvendige for å ta stilling til om vilkårene for å benytte ordningen er oppfylt. Videre må arbeidsgiver beregne arbeidsgiveravgift og forskuddstrekk samt innrapportere korrekte opplysninger til skattemyndighetene. Arbeidsgiver skal blant annet beregne en opsjonsfordel på tidspunktet for den ansattes innløsning av opsjonen og oppbevare informasjon om dette beløpet i egne systemer frem til det senere beskatningstidspunktet. Det er også arbeidsgiver som må vurdere om vilkårene for å omfattes av ordningen er oppfylt. Arbeidsgiver må videre innberette til Aksjonærregisteret at aksjene er ervervet under den nye ordningen. Når det inntreffer en begivenhet som utløser beskatning av opsjonen, må arbeidsgiver beregne størrelsen på lønnsbeskatningen og innrapportere dette gjennom a-ordningen. Beløpet må også innrapporteres til Aksjonærregisteret som en kapitalkorrigering på aksjene.»
Ordningen forutsetter at det lages en ny transaksjonstype i Aksjonærregisteret, og at det etableres en ny inntektsbeskrivelse for rapportering i a-ordningen. De administrative konsekvensene for Skatteetaten er ikke vesentlige. Selskapene og de ansatte kan få administrative byrder ved å benytte seg av ordningen.»
Regjeringen erkjenner altså at selskapene kan få administrative byrder ved å benytte seg av ordningen, men vier kun én setning til dette. Hvorvidt de samfunnsøkonomiske gevinstene ved ordningen faktisk overstiger den samfunnsøkonomiske kostnaden, står ubesvart.
Reglene i praksis
Spørsmålet mange vil stille seg er: hvordan fastsettes opsjonsfordelen? Det formelle svaret er at dette er differansen mellom de underliggende aksjenes verdi på utøvelsestidspunktet, og den samlede utøvelsesprisen (kr 20 pr. aksje i illustrasjonen ovenfor). Imidlertid har vi få holdepunkter for hvordan prisen på den underliggende aksjen skal bestemmes. Verdien må derfor bestemmes etter vanlige verdsettelsesprinsipper, og slike er som kjent temmelig usikre når det gjelder aksjer i små oppstartsselskaper. Dette vil kunne skape bryderi i praksis.
For fremtiden bør Regjeringen vurdere en mer sjablongmessig metode for å trekke grensen mellom kapitalgevinst og arbeidsinntekt når aksjene til slutt realiseres. Man kunne for eksempel vurdere presumsjon for lineær verdistigning i aksjen fra erverv av opsjonen til realisasjon av aksjen, med basis i utøvelsesprisen (strike price). Som vist i figuren over blir det da relativ enkelt å finne opsjonsfordelen på utøvelsestidspunktet.
Alt i alt får vi likevel si at ordningen er et skritt i riktig retning. Ordningen vil kunne ha positive virkninger ved at flere arbeidstakere benytter sin opsjon tidligere (typisk før opsjonene får høyere verdi enn kr 500 000), og oppnår medeierskap i sin virksomhet tidligere enn med dagens ordning. Dette kan bety at arbeidstakere får større grad av medbestemmelsesrett, blant annet ved å kunne møte på selskapets generalforsamling. Medeierskapet kan også føre til at arbeidstakere får større engasjement i virksomhetens økonomi, og gir selskapets ledelse verdifulle innspill til fremme av norsk næringsliv generelt.


