


Skjerpede krav påvirker merverdiavgift
Verdipapirlovutvalget har utredet gjennomføringen av MIFID II i norsk rett.1 Verdipapirforetak som tilbyr både analyser og ordreutførelse, må nå identifisere og separere vederlaget for de to tjenestene.2 Etter vår mening kan analyser som er spesifikke og vesentlige for forvaltning av verdipapirer være omfattet av forvaltningsunntaket i merverdiavgiftsloven.
Ordreutførelse – analyser* Se artikkel i Revisjon og Regnskap nr. 3/2017 av Bjarne Rogdaberg og Birte Berg, Advokatfirmaet Schjødt. * Kommisjonsdirektiv C(2016) 2031 art. 13 nr. 9.
Hver enkelt tjeneste som ytes fra samme verdipapirforetak skal være gjenstand for separat identifiserbar betaling, og tilgangen til eller betalingen for slike tjenester skal ikke påvirkes av betalingen for ordreutførelse. I fortalen til kommisjonsdirektivet fremgår det at bakgrunnen for denne regelen er å tilrettelegge for at verdipapirforetakene som yter aktiv forvaltning eller andre investeringstjenester, skal kunne etterleve reglene om vederlag fra andre enn kunden.
Utgangspunktet for reglene om vederlag fra andre enn kunden («inducements») er kravet om at verdipapirforetak skal utøve sin virksomhet i samsvar med god forretningsskikk, jf. verdipapirhandelloven § 10–11. Det sentrale formålet er å sikre at verdipapirforetakene utfører sin virksomhet på en slik måte at kundenes interesser ivaretas.* NOU 2017:1 kap. 6.7.
Begrepet vederlag fra andre enn kunden omfatter alle former for vederlag som verdipapirforetaket mottar eller yter. Vi vil i denne artikkelen se nærmere på analyser og spørsmål om merverdiavgift.
Analyser
Det er vanlig praksis at verdipapirforetakenes analyser inngår i vederlaget/kurtasjen for ordreutførelsen som betales til andre verdipapirforetak (i artikkelen omtalt som «forvalter»).
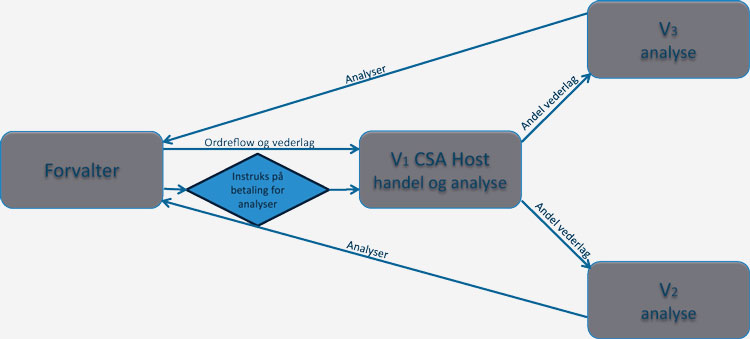
Enkelte store internasjonale forvaltere benytter et begrenset antall verdipapirforetak til ordreutførelse, men ønsker likevel tilgang til analyser fra andre verdipapirforetak. Verdipapirforetakene som utarbeider analyser, mottar normalt vederlag for analysene ved oppgjør gjennom en særskilt avtale – Commission Sharing Agreement (CSA). Vederlaget knyttes til ordreutførelsen og fordeles mellom verdipapirforetaket som utfører handelen og verdipapirforetaket som opprinnelig har anbefalt handelen/utarbeidet analysen. Bakgrunnen er at forvalter ikke nødvendigvis benytter verdipapirforetaket som har utarbeidet en analyse, til også å utføre handelen. Vederlaget til verdipapirforetaket som opprinnelig har anbefalt handelen, utbetales enten direkte fra forvalter eller etter instruks fra forvalter gjennom det verdipapirforetaket som utfører handelen, ofte gjennom en poolordning.
I MIFID II er transparens og «commission unbundling» et bærende element. Vederlaget for analyser må separeres fra ordreutførelsen og ikke knyttes til volumet i ordreutførelsen. Dette kan eksempelvis gjøres i en tilpasset CSA struktur eller annen modell, eksempelvis ved en Research Payment Account (RPA).
Problemstilling merverdiavgift
Formidling av «finansielle instrumenter» er en finansiell tjeneste unntatt fra merverdiavgift etter mval. § 3–6*«§ 3-6 Finansielle tjenester Omsetning og formidling av finansielle tjenester er unntatt fra loven, herunder …e. omsetning av finansielle instrumenter og lignende f. forvaltning av verdipapirfond g. forvaltning av investeringsselskap». bokstav e. Vederlag for ordreutførelse er således unntatt fra merverdiavgift. Selvstendig omsetning av analyser er derimot ikke en finansiell tjeneste etter § 3–6 bokstav e.* LB-2008-17559 - Spørsmål om merverdiavgiftshåndtering av allment tilgjengelige analyser var tema i Borgarting lagmannsretts dom vedrørende ABG Sundal Collier. Hovedspørsmålet i saken var om utveksling av analyser mellom ulike selskaper i et finanskonsern var omsetning i merverdiavgiftslovens forstand og dermed avgiftspliktig. Lagmannsretten kom til at utvekslingen av analyser var avgiftspliktig.
For analyser er det derfor for det første spørsmål om ordreutførelse og analyser skal behandles som én samlet ytelse. Skal tjenestene behandles samlet, vil hovedytelseslæren gjelde. Avgiftssatsen for tilleggstjenestene følger da det som anses som hovedytelsen i en samlet tjeneste. Anses analyser å inngå som et element i ordreutførelsen, vil derfor vederlaget være unntatt fra merverdiavgift, på samme måte som ordreutførelsen, siden ordreutførelsen normalt har vært ansett som hovedytelsen.
Hvis det anses å foreligge to separate tjenester, er det spørsmål om analyser likevel kan være omfattet av forvaltningsunntaket i § 3–6 bokstav f eller g som gjelder henholdsvis «forvaltning av verdipapirfond» og «forvaltning av investeringsselskap». Vurderingen her er om analysene er spesifikke og vesentlige for forvaltningen til forvalter. Ansees analyser å være det, kan unntaket i bokstav f eller g komme til anvendelse. Verdipapirforetaket skal i så fall ikke beregne merverdiavgift av vederlaget for slike analyser.
Begrepet analyser
Begrepet analyser brukes i denne sammenhengen som handelsunderstøttende service til kunden, ofte omtalt som execution services. I denne sammenhengen er det tale om analyser som går lenger enn kun informasjon eller generelle råd, da de har et element av å være formidler, eksempelvis omtale av pris, volum etc. konkret til et mulig kjøp eller salg og timing av dette. Dette beslutningsunderlaget vil i hovedsak være en skriftlig analyse, men kan også innbefatte møter med utstedere og analytikere, møter med selskaper det vurderes å investere i eller møter med selskaper hvor det allerede er investert.
Analyser – del av en hovedytelse eller selvstendig ytelse
Det nærmere innhold av finansunntaket for formidling av verdipapirer var tema i saken vedrørende ABG Sundal Collier/Carnegie,* Rt. 2009 s. 1632. hvor spørsmålet var om utførte corporate finance-tjenester var omfattet av finansunntaket. Høyesterett viser i sin vurdering blant annet til EU-dommen vedrørende CSC Financial Services Ltd* C-235/00. hvor det fremgår at finansunntaket gjelder transaksjoner hvor rettigheter og forpliktelser for partene i forbindelse med verdipapirer kan oppstå, endres eller opphøre. Når forvalterens handelsbeslutninger utføres, endres den tidligere rettsstillingen og ordreutførelsen av transaksjonen er derfor utvilsomt omfattet av finansunntaket i bokstav e.
Den enkelte ytelsen vurderes selvstendig
Utgangspunktet i merverdiavgiftsretten er at den enkelte ytelsen må vurderes for seg. Høyesteretts avgjørelse vedrørende Polaris Media* Rt. 2014 s. 488, avsnitt 38. slår dette fast: «Utgangspunktet for fastsettelsen av beregningsgrunnlaget ved sammensatte produkter som består av ytelser innenfor og utenfor merverdiavgiftsområdet, må være omsetningsverdien av de enkelte ytelser. Det må således skje en splitting – fordeling – av omsetningsverdien på de enkelte delprodukter.» Unntaket fra dette er der hovedytelseslæren gjelder. Det må dermed vurderes om ytelsene, ordreutførelsen og analysene, likevel kan utgjøre én samlet ytelse, hvor hovedytelsen avgjør om den samlede tjenesten omfattes av unntaket i § 3–6 bokstav e.
Hovedytelse og sekundær ytelse
I vurderingen av om det foreligger én eller flere ytelser, skal man blant annet søke å identifisere hva som særpreger ytelsen, «the essential features». En ytelse skal anses sekundær i forhold til hovedytelsen når den for kundene ikke utgjør et mål i seg selv, men et middel for å utnytte tjenesteyterens hovedytelse på de best mulige betingelser. Synspunktet er kommet til uttrykk i EU-dommene vedrørende Card Protection Plan* C-349/96. og Volker Ludwig.* C-453/05. I ABG Sundal Collier/Carnegie-dommen stadfester førstvoterende dommer at dette er dekkende også for norsk rett.
I saken vedrørende Grieg Investor var det spørsmål om avgiftspliktig rådgivning eller ordreutførelse var det sentrale for kundene. Lagmannsretten kom til at det var den avgiftspliktige rådgivningen som var det primære, ikke ordreutførelsen som rådgivningen eventuelt resulterte i. Hele honoraret til Grieg Investor ble dermed ansett avgiftspliktig. Dommen er konkret. Etter vår forståelse kan det ikke av dommen utledes at råd generelt, eksempelvis i form av analyser fra et verdipapirforetak til forvalter, skal anses som en hovedytelse når den ytes sammen med ordreutførelsen.
I gjeldende CSA-struktur knyttes vederlaget til handler. I dansk merverdiavgiftsrett er det av Finansrådet og Børsmæglerforeningen* Finansrådet og Børsmæglerforeningen notat av 16. april 2015 «Commision Sharing Agreements og moms». konkludert med at analyser er en tilleggsytelse til ordreutførelsen, alternativt anses som forhandlinger i forbindelse med verdipapirer. Unntaket i dansk merverdiavgiftslov (momsloven) § 13, stk. 1 nr. 11 litra e) gjelder «Transaktioner, herunder forhandlinger, … i forbindelse med værdipapirer».
Danske skattemyndigheter* Skat, brev til Finansrådet av 6. juli 2015. slutter seg til vurderingen, og det legges til grunn at verdipapirforetaket som opprinnelig har anbefalt handelen, leverer en momsfri formidlingsytelse.
Ordlyden i den danske momsloven og merverdiavgiftsloven er ikke identisk, men i forhold til rekkevidde for finansunntaket i merverdiavgiftsloven er det antatt at norsk rett som utgangspunkt er sammenfallende med dansk rett.
Commission Sharing Agreement (CSA) – gjeldende modell
I en CSA avtales at vederlag fra forvalter deles mellom verdipapirforetaket som utfører handelen, og verdipapirforetaket som opprinnelig har anbefalt handelen gjennom analyser.
En CSA inngås mellom «Forvalter» og et verdipapirforetak («CSA Host»). Forvalter avtaler med CSA Host at vederlag, gjeldende analyser tilknyttet handler i CSA-avtalen, betales gjennom en «CSA Pool» hvor flere verdipapirforetak («V2», «V3» etc.) kan inngå. Forvalter instruerer CSA Host i allokeringen av andel vederlag til verdipapirforetakene som utfører analyser. CSA Pool opparbeides løpende gjennom utførelse av handler og utbetalinger gjøres periodisk, typisk hvert kvartal.
Mulig fremtidig modell
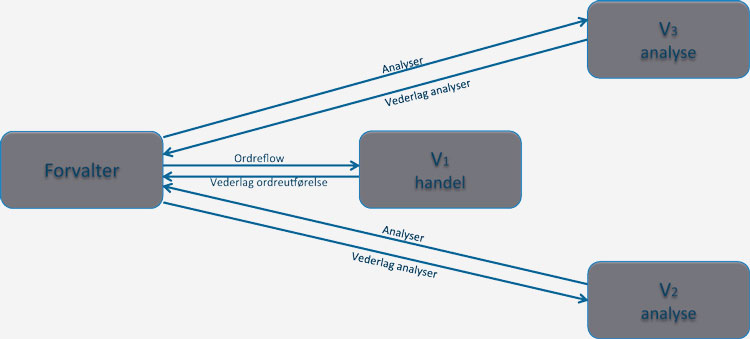
Forvalter avtaler ordreutførelse med verdipapirforetak V1. V1 mottar vederlag for utført handel. Forvalter inngår avtale med verdipapirforetakene V2 og V3 om analyser. V2 og V3 mottar direkte vederlag for analyser. Analysene er spesifikke og vesentlige for forvaltningen.
Separeres fra ordreutførelsen
At vederlaget for analyser, i samsvar med MIFID II, separeres fra ordreutførelsen, svekker tilknytningen til handelen av verdipapirer, og synspunktet at analyser anses som en tilleggsytelse. Dette selv om forvalters interesse kan sies å utgjøre en samlet ytelse snarere enn to delytelser. I EU-avgjørelsen vedrørende Volker Ludwig fastslår domstolen at de næringsdrivende skal kunne velge den organiseringen som passer dem best, uten at deres transaksjoner utelukkes fra fritakelser fastsatt i merverdiavgiftsdirektiv artikkel 135.* Rådsdirektiv 2006/112/EF (merverdiavgiftsdirektivet) artikkel 135 gjelder ulike tjenester unntatt fra merverdiavgift, blant annet finansielle tjenester. Prinsippet om avgiftsnøytralitet og at ensartede tilfeller skal behandles likt, kommer etter vår oppfatning ikke til anvendelse i en fremtidig oppdelt modell, hvor ikke samme verdipapirforetak utfører analyser og foretar ordreutførelsen. Det er da nærliggende å betrakte analyse og ordreutførelse som to selvstendige ytelser.
Analyser omfattet av forvaltningsunntaket
Spørsmålet her er om analyser kan omfattes av unntaket i § 3–6 f som gjelder «forvaltning av verdipapirfond» eller bokstav g «forvaltning av investeringsselskap». For at en tjeneste skal omfattes av forvaltningsunntaket, må to vilkår foreligge; (i) det må utføres en tjeneste som er «forvaltning» i bestemmelsens forstand og (ii) tjenesten må ytes til «verdipapirfond» eller «investeringsselskap». Verdipapirforetaket skal i så fall ikke beregne merverdiavgift av vederlaget for analyser, selv om analysene ikke anses som tilleggsytelse til ordreutførelsen.
I MIFID II er transparens og «commission unbundling» et bærende element. Vederlaget for analyser må separeres fra ordreutførelsen og ikke knyttes til volumet i ordreutførelsen.
Krav til forvaltning
Hva som omfattes av begrepet «forvaltning» er omtalt i uttalelser.* Bl.a. Finansdepartementets tolkingsuttalelse av 15. juni 2001 og Skatteetatens retningslinjer av 8. desember 2016. I retningslinjene fra skatteetaten vises det til at begrepet «forvaltning» har vært tema i flere dommer fra EU-domstolen, blant annet saken vedrørende Abbey National* C-169/04. og Gesellschaft für Börsenkommunikation.* C-275/11. Domstolen har uttalt at det med forvaltning menes tjenester som er spesifikke og vesentlige (essensielle) for forvaltningen av et foretak og at den som utfører tjenestene har en løpende tilknytning til foretaket. Det er tjenestens art som er avgjørende, ikke hvem som faktisk yter tjenesten. Med bakgrunn i praksis fra EU-domstolen er det lagt til grunn at forvaltningsunntaket også gjelder tjenester fra tredjepart der ytelsene sett under ett danner et hele og er spesifikke og vesentlige for forvaltningen.
Krav til forvalter – subjektgruppe
Avgiftsunntaket gjelder «verdipapirfond», slik som definert i verdipapirfondloven § 1–2.
Begrepet «investeringsselskap» er ikke definert i merverdiavgiftsloven. Det er lagt til grunn en vid forståelse. Alternative investeringsfond, statlige investeringsselskaper og PE-strukturer er blant annet ansett omfattet. I en konkret sak ble et livsforsikringsselskap, som tilbød kollektiv innskuddspensjon med individuelt investeringsvalg og tilhørende tjenester, ikke ansett som «investeringsselskap». Tingrettens avgjørelse er anket.
Individuell porteføljeforvaltning omfattes ikke av unntakene for «verdipapirfond» eller «investeringsselskap». Et unntak for dette må hjemles i § 3–6 første ledd «Omsetning og formidling av finansielle tjenester er unntatt fra loven, herunder», jf. bokstav e. I forarbeidene til finansunntaket* Ot.prp. nr. 2 (2000-2001) s. 124, omtalen av verdipapirfond. fremgår det som uheldig å behandle «forvaltning av verdipapirfond annerledes enn aktiv forvaltning». Likebehandling mellom individuell og kollektiv forvaltning er her stadfestet. Prinsippet om avgiftsnøytralitet og at ensartede tilfeller skal behandles likt, tilsier at forvaltningsunntaket også kommer til anvendelse ved individuell porteføljeforvaltning.
Spesifikk og vesentlig
Analyser inngår som en vesentlig del av overvåkingen av forvalters verdipapirportefølje og aktiviteter knyttet til kjøp og salg av verdipapirer. Verdipapirforetaket som tilbyr analyser, vil gjennom gjeldende CSA-struktur eller en MIFID II-tilpasset CSA-struktur ha en løpende tilknytning til forvalter. Analyser utgjør en særskilt helhet som oppfyller spesifikke og vesentlige funksjoner for den avgiftsunntatte forvaltningen. Analysene har karakter av plasseringsrådgivning knyttet til verdipapirhandel fra en tredjepart, som i Gesellschaft für Börsenkommunikation-dommen ble ansett som forvaltning.
Det svenske Skatteverket har til en svensk bank uttalt seg om analyser i forhold til forvaltningsbegrepet. Analyser utføres enten i samband med ordreutførelsen eller som en selvstendig tjeneste, «Skatteverket anser att dessa tjänster måste anses ha ett så väsentligt samband med ett kapitalförvaltningsbolags verksamhet att de utgör funktioner som är specifika och väsentliga för förvaltningen av särskilda investeringsfonder.
Av EU-domstolens... rättspraxis framgår vidare att rådgivning och rekommendationer anses omfattade av begreppet förvaltning även i det fall de tíllhandahålls fonden av tredje man. Detta gäller även i det fall det står fonden fritt att följa dessa råd och rekommendationer. »* Skatteverkets brevsvar: 2013-04-09, dnr 480 857490–12/1152.
På samme måte som Skatteverket kommer til at analyser er spesifikke og vesentlige for forvaltningen av «särskilda investeringsfonder» og unntatt fra merverdiavgift etter de svenske reglene, vil et verdipapirforetaks analyser utført for «verdipapirfond» eller «investeringsselskap» kunne være omfattet av de korresponderende unntakene i merverdiavgiftsloven. Det samme gjelder også for analyser til bruk i individuell porteføljeforvaltning, uavhengig av om analyser anses som selvstendige ytelser eller som tilleggsytelse til ordreutførelsen.


