


Rapportering av finansielle forhold – CRS og FATCA
I tillegg til at norske finansielle institusjoner skal gi opplysninger om finansielle konti som eies eller rådes over av skattytere bosatt/hjemmehørende i Norge, skal det nå gi tilsvarende opplysninger om kontohavere/rettighetshavere bosatt/hjemmehørende i utlandet (CRS) og om amerikanske statsborgere (FATCA).
Norske skattemyndigheter rapporterer videre til den aktuelle kontohaverens hjemland i henhold til internasjonale avtaler. Norske skattemyndigheter mottar tilsvarende opplysninger fra andre lands skattemyndigheter om finansielle forhold nordmenn har i utlandet.
Unnlater en norsk finansiell institusjon å rapportere etter reglene, kan den iht. FATCA risikere amerikansk kildeskatt på betalinger fra amerikanske kilder til seg. Brudd på rapporteringsplikten etter ligningsloven kan i tillegg medføre gebyr eller tvangsmulkt (gjelder både CRS og FATCA).
1 Utvidet rapporteringsbyrde
Norske skattemyndigheter mottar i stor utstrekning pliktige opplysninger fra tredjemenn som for eksempel banker, forsikringsselskaper, arbeidsgivere mv. om skattepliktige inntekter og formue om den enkelte skattyteren. Opplysningene brukes til utfylling av den preutfylte selvangivelsen og danner basis for ligningen av skattyterne.
Norske rapporteringspliktige som anses som finansielle institusjoner, har fått en utvidet rapporteringsbyrde ved at de nå også skal identifisere og innrapportere opplysninger om finansielle plasseringer som eies eller rådes over av kontohavere, andelseiere mv. som er skattemessig bosatt eller hjemmehørende i utlandet eller er amerikanske statsborgere. Disse opplysningene skal rapporteres til norske skattemyndigheter, som så rapporterer videre til den aktuelle staten hvor kontohaveren mv. er skattemessig bosatt/hjemmehørende. Rapporteringsplikten gjelder både fysiske personer og selskaper/enheter.
Nedenfor følger en overordnet beskrivelse av bakgrunn for rapporteringsplikten (punkt 2), hvem reglene om rapportering gjelder for (punkt 4), hvilke opplysninger som skal rapporteres (punkt 5) og hvilke konsekvenser det får for skattytere det er innrapportert opplysninger om (punkt 6).
2 Bakgrunn for rapporteringsplikten
2.1 Foreign Account Tax Compliance Act – FATCA
USA innførte i mars 2010 lovgivning som skal sikre amerikansk skattefundament og hindre skatteunndragelser når amerikanske skattytere har finansiell formue og inntekt i utlandet. Lovgivningen kalles Foreign Account Tax Compliance Act, og forkortes gjerne til «FATCA». Amerikanske statsborgere er skattepliktige til USA på grunnlag av statsborgerskapet. Det samme gjelder fysiske eller juridiske personer bosatt eller hjemmehørende i USA. Det er bakgrunnen for at alle konti som eies eller rådes over av amerikanske statsborgere eller av personer bosatt i USA, skal identifiseres, for så å skattlegges i USA. Den amerikanske lovgivningen innebærer at utenlandske finansielle institusjoner skal identifisere og rapportere opplysninger om finansielle forhold til amerikanske skattemyndigheter om amerikanske skattytere.
Etter FATCA-lovgivningen skal det i utgangspunktet trekkes 30 prosent (amerikansk) kildeskatt på bestemte betalinger fra amerikanske kilder til norske og andre utenlandske finansielle institusjoner. Slike betalinger kan for eksempel være direkte eller indirekte betaling av renter, utbytte, leie, lønn, vederlag, godtgjørelse, årlige eller periodiske gevinster, utbetalinger fra forsikringsavtaler.* FATCA-avtalen artikkel 1 bokstav jj. Utbetalingen kan for eksempel være knyttet til verdipapirlån, gjenkjøpsavtaler, derivatkontrakter eller lignende transaksjoner.
Norske skattemyndigheter har inngått avtale med amerikanske skattemyndigheter (IRS) om rapportering av bestemte finansielle forhold/kontoopplysninger mv. («FATCA-avtalen»).* Prop. 138 S (2012-2013) Samtykke til å sette i kraft en avtale mellom Kongeriket Norge og Amerikas Forente Stater om forbedret internasjonal overholdelse av skattelovgivningen og gjennomføring av FATCA. De norske finansielle institusjonene unngår kildeskatt dersom opplysningene rapporteres riktig til norske skattemyndigheter.* FATCA-avtalen artikkel 4 nr. 1. Det forutsetter (i) at de norske finansielle institusjonene rapporterer pliktige og riktige opplysninger til norske skattemyndigheter og (ii) at norske skattemyndigheter rapporterer de aktuelle og relevante opplysningene videre til amerikanske skattemyndigheter. FATCA-avtalen innebærer også at norske skattemyndigheter automatisk vil få informasjon om norske skattytere fra amerikanske skattemyndigheter. De norske reglene innebærer ikke at norske finansielle institusjoner har plikt til å trekke kildeskatt, men de har derimot plikt til å rapportere opplysninger slik at amerikansk kildeskatt kan trekkes korrekt.
Dersom en norsk opplysningspliktig/finansiell institusjon ikke overholder rapporteringsplikten etter FATCA-avtalen, og dette anses som en vesentlig overtredelse av avtalen, kan det resultere i 30 prosent amerikansk kildeskatt på betalinger fra amerikanske kilder til den norske finansielle institusjonen. Kildeskatten er regulert i amerikansk lovgivning. Det kan medføre en stor kostnad for en norsk finansiell institusjon ikke å innrette seg i tråd med rapporteringsplikten etter ligningsloven. Brudd på rapporteringsplikten etter ligningsloven kan i tillegg medføre gebyr eller tvangsmulkt for den finansielle institusjonen.* Ligningsloven §§ 10-6 og 10-7.
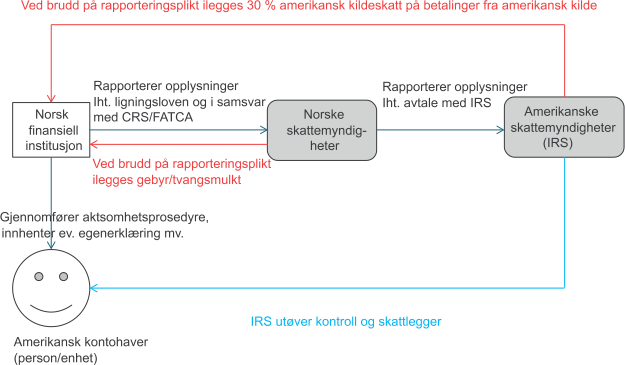
Figur 1 – Rapportering iht. FATCA
FATCA-avtalen ble undertegnet 15. april 2013. Reglene er iverksatt fra 1. juli 2014. Norske myndigheter rapporterte første gang opplysninger til amerikanske skattemyndigheter i 2015 (for inntektsåret 2014).
Norske og amerikanske skattemyndigheter har inngått et Memorandum of Understanding (MoU) i tilknytning til FATCA-avtalen.* regjeringen.no/contentassets/b2d271ea00424c5f8d7bdd4bf054260e/mou.pdf Dette utdyper forståelsen av FATCA-avtalen.
2.2 Common reporting standard (CRS)
På bakgrunn av FATCA-lovgivningen har OECD utarbeidet en standard for automatisk utveksling av årlige skatteopplysninger knyttet til finansielle konti, vedtatt av OECD Council i juli 2014.* Se Common Reporting Standard og Commentaries on the Model Competent Authority Agreement and the Common Reporting Standard på www.oecd.org/ctp/exchange-of-tax-information/standard-for-automatic-exchange-of-financial-account-information-for-tax-matters-9789264216525-en.htm Standarden kalles Common Reporting Standard (CRS). Reglene er bygget over samme lest som FATCA-reglene, men er ikke helt identiske.
Norge undertegnet 29. oktober 2014 en multilateral avtale om automatisk utveksling av skatteopplysninger om finansielle forhold (CRS). Norge utveksler opplysninger på bakgrunn av CRS fra og med inntektsåret 2016. Over 90 jurisdiksjoner har så langt undertegnet den multilaterale avtalen.* www.oecd.org/tax/automatic-exchange/crs-implementation-and-assistance/crs-by-jurisdiction/#d.en.345489 Sveits har for eksempel undertegnet avtalen 20. januar 2016, og vil trolig samle informasjon i 2017 for så å utveksle informasjon om skattytere bosatt/hjemmehørende i Norge til norske skattemyndigheter første gang i 2018.
Norske finansielle institusjoner må på samme måte som under FATCA-reglene innrapportere opplysninger om finansielle forhold som gjelder utenlandske skattytere til norske skattemyndigheter, som så igjen rapporterer opplysningene til den aktuelle kontohavers hjemland.
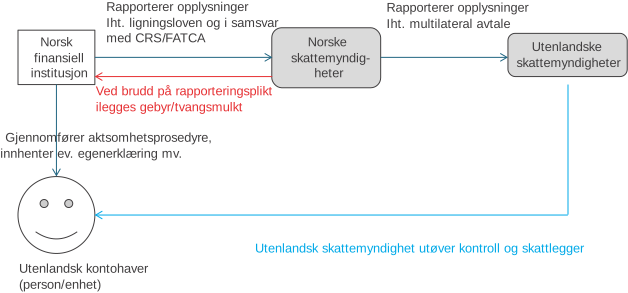
Figur 2 – Rapportering iht. CRS
Brudd på rapporteringsplikten under CRS innebærer ikke risiko for ileggelse av utenlandsk kildeskatt på betalinger til den finansielle institusjonen slik tilfellet er under FATCA. Brudd på rapporteringsplikten etter ligningsloven kan imidlertid medføre gebyr eller tvangsmulkt.* Ligningsloven §§ 10-6 og 10-7.
3 Kilder
Hjemmel for å innhente opplysninger fra norske finansielle institusjoner finnes i ligningsloven § 5–3. I samleforskrift om tredjeparters opplysningsplikt §§ 5–3–10 til 5–3–112 er det gitt detaljerte regler om rapporteringsplikten.* Forskrift av 17. september 2013 nr. 1092. Ettersom regelverket er relativt nytt, er det mange spørsmål som ikke er avklart verken i teori eller praksis.
Skattedirektoratet har utarbeidet en felles rettledning («Rettledningen») for å hjelpe finansielle institusjoner med å etterleve forpliktelsene som følger av CRS og FATCA.* Rettledning om internasjonal rapportering av finansielle konti: Common Reporting Standard (CRS) Gjennomføring av FATCA skatteetaten.no/globalassets/likningsoppgaver/mag/fatca/rettledning-om-internasjonal-rapportering-av-finansielle-konti-versjon-1.1---med-spor-endringer.pdf Det er likevel mange ubesvarte spørsmål.
FATCA-avtalen, MoU-avtalen samt OECDs modellavtale med tilhørende kommentarer gir supplerende informasjon om innholdet i rapporteringsplikten.* Se notene 1-3.
I tillegg er det inngått avtale mellom norske og amerikanske skattemyndigheter om praktisk og teknisk fremgangsmåte mv. ved rapporteringen.* Competent authority arrangement between the competent authorities of the United States of America and the Kingdom of Norway regjeringen.no/contentassets/d86c7b3a4c9f4c66b641b3837dffdd1b/norway-usa-m1a-caa-121015b-mh-mdr2-mh.pdf Det er også inngått en tilsvarende avtale mellom norske og andre lands skattemyndigheter om utveksling av opplysninger.* Se Model Competent Authority Agreement; www.oecd.org/tax/automatic-exchange/international-framework-for-the-crs/multilateral-competent-authority-agreement.pdf
4 Hvem skal rapportere opplysninger?
4.1 Finansielle institusjoner
Det er norske finansinstitusjoner/finansielle institusjoner som er pålagt rapporteringsplikt etter FATCA- og CRS-reglene. Rapporteringsbyrden kan ikke tilligge fysiske personer og heller ikke enkeltpersonforetak. Etter FATCA-reglene er rapporterende norsk finansinstitusjon negativt avgrenset og omfatter enhver norsk finansinstitusjon som ikke er en ikke-rapporterende norsk finansinstitusjon. Om hvilke finansielle institusjoner som er unntatt rapporteringsplikten, se punkt 4.3.
Den finansielle institusjonen må være skattemessig hjemmehørende i Norge etter sktl. § 2–2 for å bli rapporteringspliktig. En enhet med begrenset skatteplikt til Norge etter sktl. § 2–3 vil etter dagens praksis ikke ha rapporteringsplikt etter reglene. Filialer etablert i Norge av enheter skattemessig hjemmehørende i utlandet, er også omfattet av reglene. Utenlandske filialer av enheter som er skattemessig hjemmehørende i Norge, omfattes derimot ikke.
Med finansinstitusjon/finansiell institusjon menes enheter som mottar innskudd, holder finansielle eiendeler for andres regning eller forvalter midler for eller på vegne av andre personer og livsforsikringsavtaler. Dette vil gjelde som innskuddsinstitusjon, forvaringsinstitusjon, investeringsenhet eller et spesifisert forsikringsselskap.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-30.
Ved tvil om enheten er omfattet av rapporteringsplikten, er vi kjent med at enkelte uansett velger å la seg registrere hos amerikanske skattemyndigheter, få tildelt et globalt identifikasjonsnummer (Global Intermediary Identification Number, forkortet til GIIN), og eventuelt sende en null-oppgave til norske skattemyndigheter, for å sikre at de har oppfylt sine plikter etter lovgivningen. Dermed kan en unngå risiko for kildeskatt på betalinger fra amerikanske kilde. Se også nedenfor under punkt 5.7.
4.1.1 Innskuddsinstitusjon
En innskuddsinstitusjon er definert som enhver enhet som mottar innskudd som ledd i ordinær bankvirksomhet eller lignende.
4.1.2 Forvaringsinstitusjon
En forvaringsinstitusjon er en enhet som oppbevarer eller forvalter finansielle instrumenter eller finansielle produkter for andres regning, og dette utgjør en betydelig del av enhetens virksomhet.
Verdipapirkonto i et verdipapirregister (for eksempel VPS) som føres av ekstern register-/kontofører anses å være forvaltet av register-/kontofører og ikke av verdipapirregisteret. I et slikt tilfelle vil det være register-/kontofører som er rapporteringspliktig etter CRS/FATCA.
4.1.3 Spesifisert forsikringsselskap
Et spesifisert forsikringsselskap omfatter enhver enhet som er et forsikringsselskap og som utsteder eller foretar utbetalinger i henhold til en forsikringsavtale med gjenkjøpsverdi eller en livrentekontrakt.
4.1.4 Investeringsenhet
En investeringsenhet utøver gjennom sin forretningsvirksomhet spesifikke aktiviteter på vegne av en kunde. En investeringsenhet kan etter samleforskriften omfatte to typer selskaper og innretninger:* Samleforskrift om tredjeparters opplysningsplikt § 5-3-30 (1) bokstav a.
(i) virksomhet som yter investeringstjenester til kunder, herunder omsetning av pengemarkedsinstrumenter, verdipapirer, utenlandsk valuta, indeksinstrumenter, individuell og kollektiv porteføljeforvaltning samt annen form for investering, forvaltning eller administrasjon av midler eller penger på vegne av en annen person. Enheten må ha mer enn 50 prosent av sin bruttoinntekt de tre siste regnskapsårene fra slik virksomhet som nevnt.
(ii) innretninger som ikke utfører slike tjenester som nevnt under (i), men som styres, forvaltes eller på annen måte ledes av en enhet som driver slik virksomhet, for eksempel ved at den finansielle institusjonen direkte eller indirekte utøver aktiv forvaltning gjennom de tjenestene nevnt under (i) på vegne av innretningen.
En enhet anses som en investeringsenhet dersom ett av vilkårene nevnt over er oppfylt.
Det følger av Rettledningens pkt. 2.2.3 at investeringstjenester ikke omfatter ikke-bindende investeringsrådgivning som gis til en kunde.* Rettledning om internasjonal rapportering av finansielle konti. Det antas at dersom foretaket bare driver markedsføring av produkter, anses dette heller ikke som investeringstjeneste.
Enheten vil ifølge Rettledningen normalt anses som en finansiell institusjon dersom:* Rettledning om internasjonal rapportering av finansielle konti pkt. 2.2.3 side 18.
den er innrettet eller fremstår utad som en kollektiv innretning for investering, verdipapirfond, ETF, Private Equity fond, hedgefond, Venture Capital fond, leveraged buy-out fond eller lignende innretning med en strategi som går ut på investering, reinvestering eller omsetning av finansielle instrumenter og andre finansielle produkter. En innretning som investerer indirekte i fast eiendom ved at eiendommen(e) eies av holdingselskaper, vil kunne anses som en investeringsenhet. Dersom en innretnings aktiva hovedsakelig består av eiendom som eies direkte på vegne av andre personer, vil innretningen ikke anses som en investeringsenhet i denne sammenheng.
Følgende selskaper er av skattemyndighetene ansett som investeringsenheter og dermed som finansielle institusjoner:* Rettledning om internasjonal rapportering av finansielle konti pkt. 2.2.4 flg.
Et forvaltningsselskap for verdipapirfond
Et verdipapirfond. Merk at verdipapirfond skal registreres hos amerikanske skattemyndigheter og få et GIIN i løpet av 2016.
Et verdipapirforetak som bare yter investeringsrådgivning, anses ikke å utføre investeringsaktiviteter på vegne av andre. Derimot, dersom verdipapirforetaket foretar kundens investeringer i eget navn eller har fullmakt til å foreta investeringsbeslutninger på vegne av kunden, vil verdipapirforetaket anses som en finansiell institusjon.
Et alternativt investeringsfond dersom fondets bruttoinntekt hovedsakelig kan knyttes til investering, reinvestering eller handel med finansielle instrumenter og andre finansielle produkter.
Et holdingselskap dersom selskapet er innrettet som en kollektiv innretning for investering hvor investorene deltar gjennom eierandeler eller gjeldsinteresser i investeringer gjennom holdingselskapet. Dette kan for eksempel være Private Equity fond, hedgefond, venture capital fond e.l.
En konsernintern bank kan etter omstendighetene anses som en investeringsenhet og dermed som en finansiell institusjon.
Et investeringsselskap dersom selskapets finansielle produkter mv. er satt bort til en aktiv forvaltning hos et annet selskap som anses som en finansiell institusjon.
En formuesmasse/trust som forvaltes av en norsk forvalter, kan etter omstendighetene være en finansiell institusjon. I Rettledningen pkt. 2.2.8 er presisert at dersom alle opplysninger om finansielle konti rapporteres til skattemyndighetene i et annet land enn Norge fordi trusten anses som hjemmehørende i dette landet etter stiftelseslovgivningen, vil verken trusten eller forvalteren være opplysningspliktig etter norske regler.
Et privat aksjeselskap opprettet for å forvalte aksjonærenes midler ved investering i finansielle instrumenter og annen porteføljeforvaltning, anses ikke som en finansiell institusjon.
Som det vil fremgå, er definisjonene forholdsvis vide og det vil kunne oppstå en del grensetilfeller. En må foreta en konkret vurdering for å se om vilkårene er oppfylt for at enheten skal anses som en finansieringsenhet og dermed som en finansiell institusjon.
4.2 Rapportering om samme forhold fra flere land
Det følger av Rettledningen pkt. 2.4 at en finansiell institusjon som er skattemessig hjemmehørende både i Norge og i andre jurisdiksjoner ikke trenger å gi opplysninger om kontohavere mv. etter CRS til norske skattemyndigheter, dersom rapportering skjer i henhold til CRS-reglene i et annet land.* Rettledning om internasjonal rapportering av finansielle konti pkt. 2.4.
Det følger ikke eksplisitt av Rettledningen at det samme gjelder for rapportering i henhold til FATCA, men det antas at det samme prinsippet må legges til grunn også her.
4.3 Fritatte institusjoner
Enkelte finansielle institusjoner er fritatt fra rapporteringsplikten. Disse har status som ikke-rapporteringspliktige finansielle institusjoner. Dette fordi de antas å innebære lav risiko for skatteunndragelse. Dette gjelder for eksempel:
offentlig heleide virksomheter og internasjonale organisasjoner som ikke driver virksomhet
kredittkortutstedere som har (definerte) beløpsbegrensninger på innskudd
visse allmennyttige institusjoner
visse lokale kredittforeninger og lokale banker
visse finansielle institusjoner som forvalter (definerte) lave verdier
visse verdipapirfond og alternative investeringsfond forutsatt at samtlige andeler og eierinteresser innehas av finansielle institusjoner som anses å overholde FATCA* FATCA-avtalen vedlegg II B.
Listen over er ikke uttømmende.
Merk at det er ulike fritak for CRS og FATCA. Eksemplene ovenfor gjelder derfor ikke nødvendigvis både CRS og FATCA. Den finansielle institusjonen er selv ansvarlig for å vite om den er rapporteringspliktig eller om den kan være helt eller delvis fritatt.
Fritatte finansielle institusjoner skal ikke registreres hos amerikanske skattemyndigheter for å få tildelt GIIN.
4.4 Ikke-deltakende finansielle institusjoner (gjelder bare FATCA)
En finansiell institusjon som ikke anses å overholde FATCA, er av amerikanske skattemyndigheter er klassifisert som en ikke-deltakende finansiell institusjon. Det skal trekkes kildeskatt på bestemte betalinger som skjer til konti registrert hos en ikke-deltakende finansiell institusjon. Kildeskatt skal også trekkes når betalingen går via en deltakende finansiell institusjon til en ikke-deltakende finansiell institusjon.
Fungerer den norske finansielle institusjonen som et mellomledd ved betaling, skal den gi informasjon oppover i betalingskjeden, slik at den som er «immediate payor», kan trekke amerikansk kildeskatt.* FATCA-avtalen artikkel 4 pkt. 1 bokstav e. Dette innebærer at der en (eller flere) av forvalterne i kjeden er ikke-deltakende finansinstitusjon, skal den norske rapporterende finansinstitusjonen gi opplysninger i hele forvalterkjeden om at det vil bli foretatt en betaling til en ikke-deltakende finansinstitusjon. Dette skal sikre riktig kildeskattetrekk etter amerikansk FATCA-lovgivning, også der en betaling foretas gjennom én eller flere deltakende finansinstitusjoner før den overføres til en ikke-deltakende finansinstitusjon.
I stedet for å gi informasjon oppover i betalingskjeden, kan den norske finansielle institusjonen inngå særskilt avtale med amerikanske skattemyndigheter og påta seg å trekke 30 prosent amerikansk kildeskatt etter FATCA-reglene. Den norske finansielle institusjonen vil i så fall selv ikke risikere kildeskatt etter FATCA reglene.* FATCA-avtalen artikkel 4 nr. 1 bokstav d.
5 Hvilke opplysninger skal det rapporteres om, når og til hvem?
5.1 Generelt
Det forutsettes av reglene i ligningslovens § 5–3 at norske finansinstitusjoner skal identifisere sine kunder. I arbeidet for å identifisere kundene skal det gjennomføres visse aktsomhetsprosedyrer («due-diligence»-prosedyrer). Det samme gjelder konti innehatt av ikke-deltakende finansinstitusjoner (gjelder bare FATCA). Enkelte finansielle produkter er fritatt fra rapportering.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-33. Det er da ikke nødvendig å gjennomgå kundeopplysninger knyttet til disse produktene.
5.2 Aktsomhetsprosedyrer
Det er ulike aktsomhetsprosedyrer for konti som innehas av personer og konti som innehas av enheter. I tillegg er finansinstitusjonen ikke forpliktet til å gjennomføre aktsomhetsprosedyren dersom kontoen ikke overstiger visse beløpsgrenser. Disse grensene er ikke like for CRS og FATCA. Gjennomgangen kan utsettes til kontoen overstiger en bestemt verdi.
Den finansielle institusjonen må foreta ulike søk for å tilfredsstille de ulike aktsomhetsprosedyrer. Formålet er å fastslå hvor kontohaver er skattemessig hjemmehørende. De ulike søkene kan for eksempel være; adressesøk, indisiesøk, søk etter amerikanske indisier, søk i elektroniske arkiv, dokumentsøk.
Ved endringer eller nye opplysninger om forhold som kan ha betydning for kontohavers skattemessige bosted, skal den finansielle institusjonen foreta en ny aktsomhetsgjennomgang. Den opplysningspliktige skal ha rutiner for å kunne identifisere slike endringer.
5.3 Egenerklæringer
I visse tilfeller skal det innhentes egenerklæringer fra kontohaver for å fastslå kontohavers status etter CRS og FATCA. Dette gjelder for eksempel i forbindelse med opprettelse av konto, og i enkelte tilfeller for å fortsette kundeforholdet. Dersom den opplysningspliktige/den norske finansielle institusjonen har indikasjoner eller har grunn til å tro at egenerklæringen er feilaktig eller upålitelig, kan denne ikke uten videre legges til grunn. Da må det eventuelt innhentes en ny egenerklæring eller dokumentasjon. Gis ikke tilfredsstillende erklæring eller dokumentasjon, kan kontoforholdet (i) ikke opprettes eller (ii) måtte avsluttes.
5.4 Det skal gis opplysninger om den finansielle institusjonen som har rapporteringsplikt
For at den norske finansielle institusjonen skal kunne identifiseres, må det gis opplysninger om dens navn, adresse, organisasjonsnummer samt GIIN.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-21.
Den norske finansielle institusjonen må selv ta kontakt med amerikanske skattemyndigheter for å registrere seg og få tildelt GIIN. Det er vår erfaring at amerikanske skattemyndigheter den senere tiden har rask responstid når det gjelder å få tildelt GIIN. Det er ingen slik tilsvarende plikt til å innhente GIIN når det gjelder CRS.
5.5 Det skal gis opplysninger om kontohavere og reelle rettighetshavere
Norske opplysningspliktige (dvs. norske finansielle institusjoner) skal gi opplysninger om kontohavere og reelle rettighetshavere og om deres status i forhold til CRS og FATCA. Formålet er å identifisere hvor kontohaver/reell rettighetshaver er skattemessig hjemmehørende. Det skal gis opplysninger om navn, adresse og identifikasjonsnummer for kontohaver/reell rettighetshaver mv.
Definisjonen av reell rettighetshaver er sammenfallende med definisjonen i hvitvaskingsloven. Denne innebærer at det skal rapporteres opplysninger om fysiske personer som i siste instans eier eller kontrollerer en kunde eller som en transaksjon gjennomføres på vegne av.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-11.
Kontohaver kan være en fysisk person eller en enhet. En enhet kan igjen anses som en finansiell enhet eller som en ikke-finansiell enhet. En ikke–finansiell enhet skal kategoriseres enten som en aktiv eller en passiv enhet. Kategoriseringen har betydning for rapporteringen. Kontoen skal innrapporteres på reelle rettighetshavere dersom enheten som er kontohaver, klassifiseres som passiv enhet. Når kontohaver anses som passiv, skal kontoen merkes særskilt, og det skal fastslås hvor reelle rettighetshavere er skattemessig bosatt.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-73 (3).
5.6 Det skal gis opplysninger om de finansielle forholdene
Det skal gis opplysninger om finansielle konti. Dette gjelder bl.a. innskuddskonti (ethvert innskudd), forvaringskonti (konto til fordel for en annen person som har finansielle instrumenter eller finansielle kontrakter til investeringsformål), egenkapital- eller fremmedkapitalinteresser, forsikringsavtaler med gjenkjøpsverdi og livrentekontrakter.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-32.
I tillegg til opplysninger om kontohavers navn, adresse, organisasjonsnummer/fødselsnummer, GIIN og landkode, skal det rapporteres opplysninger om* Samleforskrift om tredjeparters opplysningsplikt § 5-3-21 bokstav c.
kontoopplysninger, kontonummer e.l.
innskudd, saldo eller verdi pr. utgangen av inntektsåret eventuell annen relevant rapporteringsperiode (hvis for eksempel kontoen er avsluttet. Se for øvrig punkt. 5.9)
avkastning i form av rentebeløp, utbyttebeløp, inntekter, utbetalinger, salgsvederlag
Alle beløp skal oppgis i kontoens valuta samt i norske kroner.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-21 (3).
5.7 Null-oppgave (FATCA)
Finansielle institusjoner som ikke hadde identifisert amerikanske kontohavere, skulle tidligere likevel sende inn en nulloppgave, dvs. at de ikke rapporterte opplysninger om kontohavere mv. Dette fremgår fortsatt av informasjon på skatteetatens hjemmesider.
Mange finansielle institusjoner har derfor sendt nulloppgaver for å vise at de har utført sine plikter i forhold til identifisering, og derfor for ordens skyld ønsker å rapportere. Signaler fra skatteetaten tyder imidlertid på at mottakerlandene ikke alltid er like velvillig innstilt på å motta null-oppgaver, ettersom dette krever en behandling av de data som overføres. Det vurderes visstnok derfor å fjerne muligheten for null-rapportering.
I den grad det er mulig å levere inn oppgaver uten at kontohavere mv. må oppgis, anbefales imidlertid at det fortsatt leveres null-oppgave, for å unngå tvil om at en har utført sine plikter etter reglene og dermed risikere kildeskatt.
5.8 Når skal rapportering skje?
Norske finansielle institusjoner rapporterer primo februar til norske skattemyndigheter. Dette gjelder både CRS og FATCA. Egne avtaler regulerer utvekslingen av informasjon mellom landene. I henhold til Competent Authority Agreement section 3 skal norske skattemyndigheter rapportere til hhv. amerikanske skattemyndigheter (FATCA) og andre lands skattemyndigheter (CRS) innen ni måneder etter det aktuelle inntektsåret, dvs. innen 30. september samme år.* FATCA-avtalen artikkel 4 pkt. 5.,* Se Competent Authority Agreement between the United States of America and the Kingdom of Norway. ,* CRS Model Competent Authority Agreement.
5.9 Særlig om avsluttede konti
Er kontoen avsluttet, skal det likevel rapporteres opplysninger i det avsluttende inntektsåret. Det angis særskilt at kontoen er avsluttet. Er kontoen merket med amerikansk landkode, skal saldo eller verdi umiddelbart før avslutning av kontoen oppgis.
Det er ikke opplagt hva som menes med «umiddelbart» før avslutning av kontoen. En kan for eksempel tenke seg at kontoen er tømt noen dager eller uker før den avsluttes. Norske skattemyndigheter har opplyst at amerikanske myndigheter med «umiddelbart», godtar at siste saldo på bankkonti kan være saldo på siste kontoutskrift før avslutningen. Det legges til grunn at det samme også gjelder ved rapportering i henhold til CRS.
6 Konsekvenser for norske kontohavere/reelle rettighetshavere
6.1 Kontohaver har rett til å se hvilke opplysninger som er rapportert om hans forhold
Det følger av ligningsloven at skattyter skal ha kopi av opplysninger som er sendt til skattemyndighetene (årsoppgave).* Ligningsloven § 5-11 nr. 3. I samleforskriften er det presisert at dette også gjelder opplysninger om de landene skattyter er rapportert som skattepliktig til.* Samleforskrift om tredjeparters opplysningsplikt § 5-11-1 (5).
Det skal fremgå av årsoppgaven om skattyter er innrapportert som skattemessig bosatt eller hjemmehørende i annen stat eller jurisdiksjon. Årsoppgaven skal også inneholde skattyters utenlandske identifikasjonsnummer, i den grad det er rapportert utenlandsk identifikasjonsnummer. Kjenner den finansielle institusjonen ikke til det utenlandske identifikasjonsnummeret, skal slikt nummer naturlig nok ikke påføres årsoppgaven.
Skattyter skal etter forskriften orienteres om at norske skattemyndigheter kan utveksle opplysningene til utenlandske skattemyndigheter i henhold til overenskomst med fremmed stat.
6.2 Kontohaver kan bli avkrevd egenerklæring
Som nevnt i punkt 5.3 over kan den opplysningspliktige/den norske finansielle institusjonen være pålagt gjennom den aktsomhetsprosedyren som skal gjennomføres, å innhente egenerklæring fra kontohaver mv.
For kontohavere som oppretter nye konti, skal det innhentes egenerklæring om hvor kontohaver er skattemessig hjemmehørende samt at det skal gis identifikasjonsnummer (USA: GIIN) hvis slikt finnes. I tillegg skal det gis opplysninger som identifiserer kontohaver (navn, adresse, organisasjonsnummer/fødselsnummer mv.). Egenerklæringen skal signeres eller bekreftes.* Samleforskrift om tredjeparters opplysningsplikt § 5-3-93. Norske skattemyndigheter har ikke utarbeidet særskilte skjemaer for dette formålet. Den enkelte finansielle institusjonen kan selv velge hvordan den vil utforme egenerklæringene. Gis ikke egenerklæring, skal kontoforholdet ikke opprettes.
For visse eksisterende kontohavere skal det også innhentes tilsvarende egenerklæring.
6.3 Frivillig retting av tidligere gitte opplysninger kan medføre at tilleggsskatt eller anmeldelse unngås
Rapporteringen av finansielle forhold på tvers av landegrenser kan føre til at tidligere skjulte formuer og inntekter avdekkes. De opplysningene norske skattemyndigheter mottar fra andre lands skattemyndigheter, kan medføre at skattekontoret tar opp endringssaker for tidligere år for å beskatte formue og inntekt som tidligere ikke er oppgitt til beskatning.
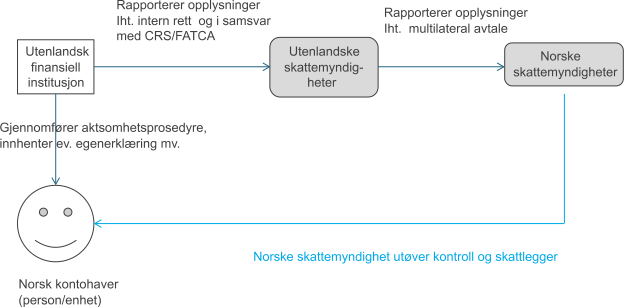
Figur 3 – Norske skattemyndigheter mottar opplysninger
Dersom en skattyter har innestående på konto i andre land og ikke har gitt opplysninger om dette til norske skattemyndigheter, kan han/hun risikere at skattekontoret tar opp ligningen til endring ti år tilbake. I tillegg kan han/hun få tilleggsskatt med opptil 60 prosent av den skatt som er unndratt. Alternativt kan en risikere anmeldelse. Både privatpersoner og selskaper kan be om frivillig retting.
Tilleggsskatt kan unngås dersom skattyter på eget initiativ frivillig retter de tidligere (u)oppgitte opplysningene.* Ligningslovens § 10-3 annet ledd bokstav c. Merk at slik retting må skje før skattekontoret selv setter i verk kontrolltiltak eller på bakgrunn av informasjon skattemyndighetene har fått fra andre. Dersom skattekontoret mottar opplysninger fra andre lands skattemyndigheter, vil det trolig være for sent å komme med opplysninger.
Dersom henvendelsen anses som en frivilling retting av skattekontoret, har skattemyndighetene i praksis ikke anmeldt skattytere som anmoder om skatteamnesti til politiet.
For å unngå straffeskatt eller anmeldelse bør en skattyter med tidligere uoppgitte innskudd i banker i andre land vurdere å benytte anledningen til å be om frivillig retting før Norge mottar opplysninger fra andre land i 2017.


