Aktuelt
Skatteendringer i revidert nasjonalbudsjett
Innstramming i reglene om beskatning av lån fra selskaper, utsatt betaling av formuesskatt ved underskudd og MVA-fritak ved utdeling av matvarer til veldedige formål, er de største skattenyhetene i revidert budsjett.
Regjeringen la frem revidert budsjett 11. mai 2016. De viktigste skatte- og avgiftsforslagene er:
Skattlegging av lån fra selskap til aksjonær og deltaker
Reglene som ble innført med virkning fra 7. oktober 2015 om beskatning av låneopptak fra selskap til personlig aksjonær, omfattet ikke låneopptak fra deltakerlignet selskap til personlig deltaker. Dette blir endret med virkning fra 11. mai 2016.
Regelen om beskatning av lån skal også omfatte lån til personlige skattytere som eier aksjer eller andeler indirekte gjennom et deltakerlignet selskap.
Slik reglene ble utformet da de opprinnelig ble vedtatt, omfattet regelen om skatteplikt også sikkerhetsstillelse til fordel for aksjonær, men ikke sikkerhetsstillelse til fordel for aksjonærs nærstående. Også dette blir endret med virkning fra 11. mai 2016.
Merverdiavgiftsfritak ved utdeling av matvarer til veldedige formål
Regjeringen foreslår fritak fra merverdiavgift ved uttak av matvarer som blir levert uten vederlag til et veldedig formål. Det blir stilt som vilkår at varene leveres vederlagsfritt til en mottaker som er registrert i Enhetsregisteret og mottakeren må dele ut varene på veldedig grunnlag.
Tilpasning av skattebegrensningsregelen til trinnskatten
Regjeringen foreslår å la skattebegrensingsregelen også gjelde for trinn 1 og 2 i trinnskatten, og ikke bare for skatt på alminnelig inntekt og trygdeavgift slik reglene er nå.
Varsling om en ordning med utsatt formuesskatt
Formuesskatten kan være spesielt utfordrende i krevende tider når eierne må ta ut utbytte fra virksomheter som går med underskudd for å betale formuesskatten. I forbindelse med budsjettet for 2017 vil regjeringen foreslå en midlertidig og avgrenset ordning med utsatt formuesskatt for eiere av virksomheter som går med regnskapsmessig underskudd. Ordningen skal gjelde fra og med inntektsåret 2016.
Endringer i eiendomsskatteloven
Regjeringen foreslår å gi kommunene adgang til å frita fritidseiendommer når de skriver ut eiendomsskatt. Regjeringen foreslår videre at eiendomsskattesatsen på boliger og fritidseiendommer skal være på minstenivået på to promille det første året kommunen skriver ut eiendomsskatt på slike eiendommer, også når kommunen har skrevet ut eiendomsskatt på annen eiendom tidligere.
Skogbruk
Regjeringen foreslår å endre overgangsordningen for skog som fra 2016 ikke lenger blir regnet som skogbruk, slik at skogeieren kan velge å føre gjennomsnittsunderheng (skattlagt inntekt er lavere enn faktisk årsinntekt) på gevinst- og tapskonto.
Produktavgift på førstehåndsomsetning av fisk
Regjeringen foreslår å redusere produktavgiften fra 2,7 prosent til 2,5 prosent fra 1. juli 2016.
Høyesterettsdom om nettolønnsavtaler
Staten tapte sak om beskatningen av en arbeidstaker som hadde arbeidet i utlandet på nettolønnsavtale.
Arbeidstakeren hadde arbeidet i vel ett år i Qatar for Norsk Hydro ASA. Det påløp ikke skatt på inntekten i Qatar. Siden arbeidstaker var omfattet av den såkalte ettårsregelen i skatteloven § 2-1 (10), påløp det heller ikke skatt til Norge.
Det var inngått en nettolønnsavtale mellom arbeidstaker og Hydro, hvor Hydro påtok seg å betale eventuelle skatter og avgifter for arbeidstakeren.
Arbeidstakers syn var at det ved omregningen av inntekten fra netto til brutto inntekt i forbindelse med skattleggingen av ham, bare skulle tas utgangspunkt i de skattene og avgiftene som Hydro faktisk dekket for ham. Statens syn var på den annen side at det i tillegg måtte tas hensyn til hva Hydro skulle ha betalt i skatt uten skattenedsettelse etter ettårsregelen, med andre ord med hypotetisk beregnet alminnelig inntektskatt og toppskatt.
Et flertall på tre dommere var enige med Hydro, mens et mindretall på to dommere ga staten medhold.
Bok om Riksrevisjonens historie
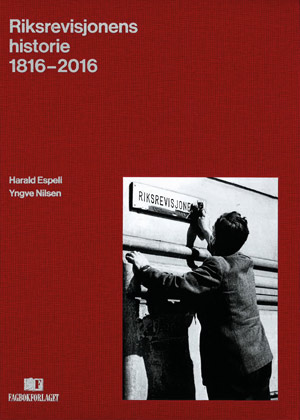
I 2016 feirer Riksrevisjonen 200-årsjubileum. I denne forbindelsen er det laget et historisk bokverk, som ble lansert i Oslo i mai. Boken er skrevet av forskerne Harald Espeli (BI) og Yngve Nilsen (Uni Rokkansenteret), og er den første omfattende studien av Riksrevisjonens historie. Forfatternes hovedambisjon har vært å beskrive og forklare pendelbevegelsene i Riksrevisjonens parlamentariske og samfunnsmessige betydning gjennom 200 år.
Boken beskriver blant annet hvordan Riksrevisjonen rundt 1970 var blitt et perifert organ for Stortinget. Nedgangsperioden kulminerte med at Stortinget i 1972, mot Riksrevisjonens vilje, avviklet protokollkomiteen. Komiteen hadde gjennom 100 år vært Riksrevisjonens bindeledd til den parlamentariske desisjonsbehandlingen. Fra 1990-tallet startet imidlertid en svært viktig periode for fornyelse av Riksrevisjonen. I 1990-årene gjennomgikk Riksrevisjonen større endringer enn den hadde gjort de foregående 60 til 70 år. Etablering av en revisjonsrådstilling i 1992 og en ny dokumentserie for forvaltningsrevisjon og selskapskontroll fra 1994/95 er eksempler på dette. Bjarne Mørk-Eidem, som var riksrevisor fra 1990–2005, beskrives som en sentral person for denne utviklingen. Som leder for reglementskomiteen la han grunnlaget for etableringen av kontroll- og konstitusjonskomiteen i 1993. Komiteen innebar ikke bare en betydelig oppgradering av Stortingets kontrollfunksjon, men også av Riksrevisjonens rolle i denne. Mørk-Eidem innførte også pressekonferanser ved publiseringen av Riksrevisjonens viktigste dokumenter, noe som er blitt videreført av senere riksrevisorer. Forfatterne fastslår at fra 1990 har Riksrevisjonens rolle som Stortingets kontrollorgan og forvaltningens vaktbikkje fått en betydning som ikke har noen historisk parallell.
Riksrevisjonens forhold til privat revisjon behandles særlig på to punkter. For det første ved utbyggingen av stedlig revisjon i mellomkrigstiden. Dernest ved diskusjonen knyttet til revisjonen av statlige aksjeselskaper, og etter hvert andre selskapsformer, fra 1950-årene. Mongstad-saken i 1980-årene var her spesielt viktig. I tillegg behandles debatten om revisjonen av Statens Pensjonsfond Utland.
Ny omsetningsoppgave
Fra 2017 skal innførselsmerverdiavgift rapporteres til skatteetaten. Det er utarbeidet en ny oppgave «Skattemelding for merverdiavgift» som vil erstatte dagens omsetningsoppgave. Den viktigste endringen er at merverdiavgift ved innførsel av varer skal rapporteres i den nye meldingen. Merverdiavgiften skal ikke lenger oppgis på tolldeklarasjonen og betales til Tolletaten, men gjøres opp ved terminforfall sammen med den innenlandske merverdiavgiften. Alle varer skal likevel fortsatt rapporteres, fremlegges og deklareres til tollmyndighetene som i dag.
Det er behov for å tilpasse regnskapet og bokføringen til de nye postene i oppgaven, også for virksomheter som ikke importerer varer.
Deloitte med Podcast om revisjonens historie
Deloitte har lansert en podcast om revisjonens historie i fortid, fremtid og nåtid. Der tar de for seg historisk utvikling i revisjonsfaget, fenomenet tillit og samfunnsoppdraget. Programleder Christian Borch har med seg ulike gjester i studio gjennom tre episoder i serien. Podcasten er laget i forbindelse med selskapets hundreårsjubileum.
Her finner du den, med lenke til soundcloud og itunes: public.deloitte.no/tillit/?page_id=2325
Justeringsrett og foreldelse
Overføring av justeringsrett skal dokumenteres med en skriftlig underskrevet oppstilling fra overdrager. Basert på denne oppstillingen kan overtaker fradragsføre inngående avgift etter reglene om justering.
Det har vært reist spørsmål om det er noen frist for når overtaker må gjøre retten gjeldende. Skattedirektoratet legger til grunn at utgangspunktet for foreldelsesfristen er når oppstilling/dokumentasjon på justeringsrett fra selger er utstedt til kjøper.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
516 |
428 |
20,6 % |
608 |
-15,1 % |
Tvangsavviklinger |
199 |
46 |
332,6 % |
187 |
6,4 % |
Nyregistreringer |
7 753 |
6 145 |
26,2 % |
9 053 |
-14,4 % |
Antall anmerkninger |
1 490 908 |
1 490 085 |
0,1 % |
1 416 357 |
5,3 % |
– Personer m/anmerkninger |
249 632 |
251 889 |
-0,9 % |
250 848 |
-0,5 % |
– Personer m/anmerkninger |
249 632 |
251 889 |
-0,9 % |
250 848 |
-0,5 % |
– Foretak m/anmerkninger |
53 466 |
53 088 |
0,7 % |
54 952 |
-2,7 % |
Siste måned = 4.5–13.6 Nest siste måned = .4.-3.5 1 år tilbake = 4.5.15–13.6.15
Kilde: Bisnode
Påminnelse om innsending av årsregnskap for 2015
I år påløper forsinkelsesgebyr ved manglende innsendt årsregnskap for 2015 fra og med 1. august 2016. Den midlertidige forlengelsen med én måned ved innsending i Altinn er opphørt.
Regnskapspliktige, revisorer og regnskapsførere mottar påminnelse om innsending av årsregnskap tirsdag 26. juli i Altinn. De solidaransvarlige i foretaket varsles to uker senere, 9. august.
Meldingene legges i Altinn. Videre blir det varslet pr. e-post om at det ligger ny melding i Altinn fra Regnskapsregisteret. E-postadressene som brukes ved varsling er e-postadressene som er registrert i Altinn. Det er derfor viktig at kontaktinformasjonen i Altinn er oppdatert. Endring av foretakenes e-postadresse må skje ved varsling til Enhetsregisteret. De solidaransvarliges e-postadresser kan sjekkes og endres direkte i Altinn, jf. menyvalget Profil, roller og rettigheter.
Samleoversikt til revisorer og regnskapsførere
Revisorer og regnskapsførere vil 26. juli motta en samleoversikt i Altinn over kunder hvor årsregnskap ikke er registrert innlevert til Regnskapsregisteret. Samleoversikten vil etter planen være oppdatert pr. 23. eller 24. juli. Oversikten viser regnskapspliktige som mottaker er registrert som revisor eller regnskapsfører for i Enhetsregisteret.
Regnskapsregisteret har ikke oversikt over oppdragsansvarlige for de enkelte kundene, og samleoversikten er derfor pr. revisjonsfirma/regnskapsførerfirma.
Det varsles som nevnt pr. e-post om at det ligger ny melding i Altinn. E-postadressen er hentet fra revisjonsfirmaets/regnskapsførerfirmaets kontaktinformasjon i Altinn.
Varsling til solidaransvarlige hos den regnskapspliktige
Det prinsipale ansvaret for forsinkelsesgebyret påhviler foretaket, men styremedlemmene har et subsidiært og solidarisk ansvar. Dersom enheten ikke har styre, er det deltakerne eller medlemmene og daglig leder som svarer solidarisk for forsinkelsesgebyret. 9. august legger Regnskapsregisteret ut et varsel til de solidaransvarlige i Altinn.
Svensk utredning foreslår vern mot erstatningskrav. Ett av utgangspunktene i den svenske utredningen om revisors erstatningsansvar som nylig er lagt frem, er at det ikke er ønskelig at ansvar veltes over fra styre og daglig leder til revisor som følge av revisors ansvarsforsikring og de store revisjonsselskapenes betalingsevne.
Vi ser den samme tendensen i Norge til at erstatning søkes hos revisor i stedet for hos de som er direkte ansvarlige for regnskapet, sier adm. direktør Per Hanstad i Revisorforeningen. Dette er et problem med tanke på en rimelig fordeling av ansvar og det motvirker at erstatningstrusselen virker skjerpende både på revisor, styre og daglig leder.
I utredningen fremheves også at risikoen for store erstatningsutbetalinger i kombinasjon med andre forhold kan ha hatt betydning for konsentrasjonen i revisjonsmarkedet. Det er vurdert om regelendringer kan begrense risikoen for utmåling av erstatninger på samfunnsskadelige nivåer.
I utredningen er det foreslått:
En særskilt adgang til avtalt begrensning av revisors erstatningsansvar overfor klienten.
Lovfesting av at ansvarsfordelingen mellom revisor, styre og daglig leder skal tas i betraktning ved vurderingen av om erstatningsansvaret skal lempes.
Det skal opplyses i foretaksstyringsrapporten om styre og daglig leder har ansvarsforsikring.
Utredning av revisors erstatningsansvar er også en del av mandatet til Revisor- og regnskapsførerlovutvalget i Norge. Det er opprettet et underutvalg med eksperter som skal se spesielt på dette.
Avstemming av A-meldingen pr. inntektsmottaker
Skattedirektoratet er positive til Revisorforeningens ønske om at avstemmingsskjema A07 også kan leveres fordelt på den enkelte inntektsmottaker.
I forbindelse med attestasjon av skjema RF-1022 om avstemming av innrapportert lønn mv. mot regnskapet som revisor skal attestere, har Revisorforeningen fått tilbakemelding fra medlemmer om at dette er blitt betydelig vanskeligere etter innføring av a-ordningen.
De innrapporterte opplysningene fremgår av skjema A07 – avstemmingsinformasjon som kan hentes ut fra Altinn. Dette skjemaet utarbeides bare samlet for bedriften og ikke fordelt på den enkelte inntektsmottakeren. Dersom det er avvik mellom innrapportert lønn og det som er regnskapsført, er det derfor vanskelig eller umulig å finne ut på hvilken inntektsmottaker det er blitt feil.
Dette kan medføre betydelig merarbeid for den enkelte bedriften. På den bakgrunn ba vi Skattedirektoratet etablere en mulighet for å kunne ta ut A07-skjemaet splittet på den enkelte inntektsmottakeren.
I svarbrev datert 2. mai 2016 skriver Skattedirektoratet at de er kjent med at dette er et ønske i markedet og at de har begynt å undersøke hvordan det kan etableres en slik avstemmingsløsning fordelt pr. inntektsmottaker.
Høring – endring i bokføringsforskriften
Finansdepartementet har sendt på høring utkast til endringer i bokføringsforskriften.
Høringen gjelder endringer i bokføringsforskriften mv. blant annet vedrørende bokføring av samleposter i kunde- og leverandørspesifikasjon, beløpsgrense for prosjektregnskap innen bygge- og anleggsvirksomhet og dokumentasjon av merverdiavgift ved innførsel av varer. Høringsfristen er satt til 10. august 2016.
Ny eksempelsamling med revisjonsberetninger er publisert
Den nye eksempelsamlingen med revisjonsberetninger er nå publisert. Beretningene benyttes på regnskaper som avsluttes 15.12.2016 eller senere.
Eksempelsamlingen er oppdatert som følge av at ISA 700 og følgende relaterte standarder er oppdatert. Eksemplene for noterte enheter vil forbedre kommunikasjonen mellom revisor og investorer, eiere, långivere og andre viktige brukere av selskapenes finansielle rapportering. Mer åpenhet om den utførte revisjonen, samt vesentlige forbedringer i struktur og øvrig innhold, vil øke informasjonsverdien og relevansen av revisors beretning.
De andre eksemplene har endret struktur, hvor revisors konklusjon nå kommer først og språket er lettere og mer forståelig.
Nytt styre i Revisorforeningen
På generalforsamlingen i Den norske Revisorforening som ble avholdt 19. mai 2016, ble adm. direktør Trond-Morten Lindberg i BDO valgt til ny styreleder mens Mona Irene Larsen fra KPMG ble valgt til ny nestleder.
Som styremedlemmer og varamedlemmer ble følgende valgt:
Styremedlemmer
Erik Olsen (RSM Norge, Oslo), Jørn Borchgrevink (Deloitte, Oslo), Rita Granlund (PwC, Oslo), Anne Mette Lyssand (Collegium Revisjon, Bergen), Eirik Tandrevold (EY, Oslo), Stian Bringsjord (Sant Revisjon, Oslo), Rolf Kåre Sæther (Nordmøre Revisjon, Kristiansund), Liv Angell (Kyst-Revisjon, Myre).
Varamedlemmer
1. Barbro Bruu (RevisorGruppen Mæland & Østbye, Kolbotn), 2. Lars Petter Solheim (Agder Team Revisjon, Arendal) og 3. Helge Simonsen (Lofotrevisjon, Leknes).
Næringslivets rapporteringsplikter
Nå er det blitt enda enklere for næringsdrivende å finne oversikt over sine rapporteringsplikter via Oppgaveregisteret.
Brønnøysundregistrene har satt i drift ny løsning for tjenesten Mine rapporteringsplikter (brreg.no/rapporteringsplikter/oppslag).
Oppgaveregisteret inneholder oversikt over alle plikter og skjema næringslivet må rapportere til staten og nå er Mine rapporteringsplikter relansert i nytt design.
Næringsdrivende kan på enkel måte skaffe seg oversikt over sine plikter knyttet til organisasjonsform, næring og om foretaket har ansatte.
Oppgaveregisteret er i mange tilfeller et svært nyttig verktøy for næringsdrivende, etablerere og innen gründervirksomhet, og i løsningen blir rapporteringspliktene presentert i hovedgruppene
Mine rapporteringsplikter
Mine rapporteringsplikter under gitte forutsetninger
Mine rapporteringsplikter ved gitte hendelser
Sentrale søknadsskjema
Les mer under Nyheter på: brreg.no
A-ordningen – nå kommer sanksjonene
Det reageres nå mot manglende levering og levering av meldinger med store feil.
95 prosent leverer a-meldingen uten store feil. Det er altså en mindre gruppe det fra august 2016 vil bli reagert mot.
Etatene bak ordningen har fra august 2015 sendt ut påminnelser til de som står for de alvorligste bruddene. Disse kan før fristen i august i år korrigere uten sanksjoner.
Lunch
Land-for-land-rapportering til skattemyndighetene
Finansdepartementet har lagt frem forslag om at store flernasjonale konserner får plikt til å levere land-for-land-rapport for skatteformål til skattemyndighetene.
Forslaget innebærer at flernasjonale konsern med en konsolidert omsetning på minst 6,5 mrd. skal levere en land-for-land-rapport til skattemyndighetene innen 31. desember i året etter det året det skal rapporteres om.
Rapporten skal inneholde opplysninger om foretakets globale fordeling av bl.a. inntekter, skatter, fysiske eiendeler og ansatte. I tillegg skal det gis informasjon om hvor hver enkelt enhet i konsernet er hjemmehørende. Norske skattemyndigheter vil få tilgang til rapporter fra utenlandske flernasjonale konsern gjennom avtaler om automatisk informasjonsutveksling, men utenlandske flernasjonale konsern kan på nærmere vilkår også få plikt til å levere land-for-land-rapport direkte til norske skattemyndigheter.
Formålet med reglene er at Skatteetaten skal få et bedre grunnlag for å utarbeide risikoanalyser til bruk i kontrollvirksomheten. Rapportene skal også kunne brukes til statistiske formål.
Det foreslås at reglene inntas i en ny bestemmelse til ligningsloven og tilhørende forskrift.
Det foreslås at reglene gis som ny § 4-13 i ligningsloven. Et utkast til forskrift følger som vedlegg til proposisjonen.
Momskompensasjon – idrettsanlegg
Bevilgningen til merverdiavgiftskompensasjon ved bygging av idrettsanlegg foreslås økt med 50 mill. kroner.
I Saldert budsjett 2016 er det bevilget 142,9 mill. kroner til ordningen. Lotteritilsynet har i 2016 mottatt 410 søknader om kompensasjon, med et samlet søknadsbeløp på om lag 200 mill. kroner.
Det godkjente søknadsbeløpet er erfaringsvis lavere enn det omsøkte. Den foreslåtte økningen i bevilgningen vil dermed trolig rekke til at de søknadsberettigede gis full kompensasjon for omsøkt beløp i 2016.
Fristen for å søke var 1. mars 2016. Søknader som kommer inn senere vil bli behandlet i 2017.