


Aktuelt
Utleie av bil via nettbasert markedsplass
Skattedirektoratet har avgitt en uttalelse om skatteplikt ved utleie av bil via nettbasert markedsplass (nettsted/app/programvare).
Uttalelsen gjelder bare i tilfeller der skattyter leier ut privatbilen til tredjeperson og ikke tilfeller der skattyter selv kjører bilen og utfører kjøreoppdrag.
Skatteplikt og fradragssats
I utgangspunktet er inntekter fra bilutleie skattepliktig som kapitalinntekt.
Slik utleie anses imidlertid i praksis ikke å gi et skattepliktig overskudd dersom eieren også bruker bilen privat og utleieinntekten er under kr 10 000.
Dersom utleieinntektene overstiger fribeløpet på kr 10 000, inntrer skatteplikt fra første krone. Kostnader pådratt i forbindelse med bilutleien kan fradras med en sats på kr 3,30 pr. km. (inntektsåret 2015) når leietakeren dekker drivstoff selv. Dette forutsetter at bilen ikke regnes som yrkesbil.
Ved utleie av andre fremkomstmidler der leietaker dekker drivstoff selv, kan man ta utgangspunkt i satsen i takseringsreglene § 1-2-6 og redusere denne med 20 %.
For senere inntektsår vil det bli foretatt en nærmere vurdering av regelverket for å tilpasse det til slik utleie.
Andre kostnader
Enkelte kostnader kan fradragsføres i tillegg. Dette gjelder bl.a. eventuelle kostnader til parkering, bompenger, ferge og lignende dersom kostnadene dekkes av utleier og er knyttet til bilutleien. Det gis også fradrag for kostnader til utbedring av bilskade eller egenandel/bonustap ved skade oppstått under bilutleie dersom utleier dekker kostnadene. Øvrige bilkostnader anses omfattet av satsen.
Yrkesbil – over 6000 km
Dersom bilen utelukkende brukes til inntektsgivende bilutleie (og/eller yrkeskjøring), anses bilen som yrkesbil. Bilen anses også som yrkesbil dersom kjøring i forbindelse med inntektsgivende bilutleie (og/eller yrkeskjøring – både i lønnet arbeid og virksomhet) utgjør minst 6000 km pr. år. Forholdene over en treårsperiode bør imidlertid legges til grunn.
I slike tilfeller gjelder reglene for yrkesbil, herunder reglene om tilbakeføring for privat bruk. Se Lignings-ABC stikkord «Bil – fradrag for bilkostnader» pkt. 3. Det er ikke mulig å fradragsføre etter sats dersom bilen anses som yrkesbil.
Virksomhet
Det kan tenkes tilfeller der utleieinntektene ikke skal beskattes som kapitalinntekt, men som virksomhetsinntekt. Dette beror på en konkret helhetsvurdering.
Dette gjelder typisk når eier av bilen er selvstendig næringsdrivende og bilen anses som driftsmiddel (dvs. yrkesbil) i næringsvirksomheten. Beløpsgrensen på kr 10 000 gjelder ikke ved utleie i næringsvirksomhet.
Kontantvederlag for store beløp bør forbys
Revisorforeningen mener at et forbud mot å motta vederlag i form av store kontantbeløp vil være et godt egnet og kostnadseffektivt tiltak for å hindre hvitvasking og skatteunndragelser.
Skatteunndragelse og svart økonomi er et stort samfunnsproblem. Til tross for flere forslag til tiltak, er det ikke grunn til å tro at skatteunndragelsene er blitt redusert. Vi tror derfor det er nødvendig med radikale tiltak for å redusere unndragelsene.
Et mindretall i Hvitvaskingslovutvalget går inn for å forby forhandlere av gjenstander å motta kontantvederlag over 40 000 kroner. Revisorforeningen støtter et forbud, men mener at beløpsgrensen bør settes lavere. Et forbud bør dessuten gjelde generelt og ikke bare for forhandlere av gjenstander. Vi mener at en slik kontantbegrensning er bedre egnet til å hindre hvitvasking og skatteunndragelser enn å pålegge alle forhandlere rapporteringsplikt etter hvitvaskingsloven.
Klagenemnd
Lovutvalget har konkludert med at klager på vedtak om bøter mv. etter hvitvaskingsloven bør behandles av Finansdepartementet. Revisorforeningen mener at det vil være en bedre løsning å opprette en klagenemnd.
2483 leverte ikke regnskap
Til sammen 2483 aksjeselskaper, allmennaksjeselskaper, boligbyggelag, samvirkeforetak og europeiske foretak oppfylte ikke plikten til å sende inn 2014-regnskapet til Regnskapsregisteret før 1. april i år. Det utgjør 0,96 prosent av totalt 258 254 innsendingspliktige. Det er den samme prosentandelen som i fjor. Les mer på: brreg.no
Næringsrapport skatt
Den nye webløsningen for å rapportere næringsinntekt for selskap med enklere skattemessige forhold var fra 31. mars klar for personlige næringsdrivende.
Løsningen samler de vanligste ligningsskjemaene i en rapport. Den er særskilt beregnet for de som ikke leverer via fagsystemer i dag. Løsningen for aksjeselskaper var klar fra 24. februar.
Ikke alle typer virksomheter kan benytte løsningen. For nærmere informasjon, se skatteetaten.no
4400 nye varsler om mulige oppsigelser og permitteringer
I mars mottok NAV 4400 varsler om oppsigelser og permitteringer. Det er 1 400 flere enn for ett år siden.
Hittil i år har NAV mottatt 14 700 varsler om mulige oppsigelser og permitteringer. På samme tid i fjor var tallet 10 000, mens det i de tre første månedene i 2014 ble sendt 4400 varsler til NAV.
Det er fortsatt Rogaland som er mest utsatt, med varsler om oppsigelser og permitteringer for over 1200 personer i mars. Det er det laveste antallet siden august i fjor, men likevel over 200 flere enn på samme tid i 2015.
Industrien, bergverk og utvinning står for over halvparten av varslene om mulige driftsinnskrenkninger. Den største prosentvise økningen ser vi likevel innenfor overnattings- og serveringsvirksomhet, der det ble varslet om oppsigelser og permitteringer av 465 personer i mars.
Det er kun bedrifter som planlegger å si opp eller permittere minst ti ansatte, som må varsle NAV. Det er viktig å være klar over at selv om en arbeidsgiver varsler om mulige oppsigelser eller permitteringer, så er det ikke sikkert at varslene resulterer i oppsigelser eller permitteringer.
Dette ifølge nav.no
Akuttinnkvartering av asylsøkere
Skattedirektoratet har utgitt en uttalelse om akuttinnkvartering av asylsøkere etter avtale med UDI.
Akuttplasser som UDI har etablert i samarbeid med private leverandører, innebærer at mennesker som søker beskyttelse blir tatt hånd om og får dekket sitt grunnleggende behov i medhold av konvensjons- og lovpålagte forpliktelser. Skattedirektoratet finner at privat leverandørs oppfyllelse av denne omsorgstjenesten på vegne av staten etter avtale med UDI er en sosialtjeneste. Den private leverandøren skal ikke beregne merverdiavgift på sitt vederlag overfor UDI for akuttinnkvartering av asylsøkere. Dette gjelder vederlag som skal dekke både overnatting, bespisning og utlegg for nødvendighetsartikler til asylsøkerne.
Underleverandørers omsetning av varer og tjenester til leverandør av akuttplasser omfattes derimot ikke av unntaket. Omsetning av mat eller cateringtjenester til leverandøren som organiserer bespisningen som en del av sin sosialtjeneste, er derfor avgiftspliktig. Tilsvarende antar skattedirektoratet at eksempelvis salg av administrative tjenester, renholdstjenester eller vektertjenester til leverandør av akuttplasser er avgiftspliktig. Dette er heller ikke tjenester som etter sin art ellers er unntatt fra avgiftsplikten som en sosial tjeneste. Det er oppfyllelse av statens konvensjons- og lovpålagte forpliktelse til å ta hånd om asylsøkerne som gjør at tjenester i form av overnatting og servering av mat i sin helhet kan anses som en sosial tjeneste. Det er derfor leverandørens tjenesteoppfyllelse på vegne av UDI som er utenfor merverdiavgiftsloven, jf. § 3-4. Skattedirektoratet skriver også at dersom den leverandøren som har inngått avtale med UDI, har overlatt hele oppdraget til en annen virksomhet, vil også denne virksomheten kunne omfattes av unntaket for sosiale tjenester.
Registrering i Merverdiavgiftsregisteret uten representant
Regjeringen har fremmet forslag om at utenlandske næringsdrivende skal kunne registrere seg i Merverdiavgiftsregisteret uten representant. Endringen innebærer en modernisering av regelverket, og vil gjøre det enklere og billigere for utenlandske næringsdrivende å etterleve regelverket.
Lovforslaget har vært på høring. Forslaget i høringsnotatet er med mindre endringer videreført i denne lovproposisjonen. Les mer på: regjeringen.no/no/aktuelt/endringer-i-merverdiavgiftsloven/id2485467/
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
393 |
581 |
-32,4 % |
334 |
17,7 % |
Tvangsavviklinger |
45 |
92 |
-51,1 % |
55 |
-18,2 % |
Nyregistreringer |
5 745 |
9 058 |
-36,6 % |
6 099 |
-5,8 % |
Antall anmerkninger |
1 490 299 |
1 487 551 |
0,2 % |
1 409 078 |
5,8 % |
– Personer m/anmerkninger |
251 988 |
251 722 |
0,1 % |
251 805 |
0,1 % |
– Foretak m/anmerkninger |
53 091 |
52 806 |
0,5 % |
55 079 |
-3,6 % |
Siste måned= 7.4-3.5 Nest siste måned=24.2.-6.4 1 år tilbake=7.4.15-3.5.15
Kilde: Bisnode
Skatteklagenemnda er oppnevnt
Finansdepartementet har oppnevnt medlemmene i den nye landsdekkende skatteklagenemnda.
Advokat Gudrun Bugge Andvord og professor Benn Folkvord er tidligere oppnevnt som hhv. leder og nestleder av Skatteklagenemnda. Nå har Finansdepartementet oppnevnt de øvrige medlemmene.
I statsbudsjettet for 2015 foreslo Regjeringen å styrke klagebehandlingen på skatteområdet ved å opprette en ny landsdekkende skatteklagenemnd. Skatteklagenemnda etableres fra 1. juli 2016, og skal erstatte dagens fem regionale skatteklagenemnder, Klagenemnda for utenlandssaker, Klagenemnda for storbedrifter og Klagenemnda for merverdiavgift.
Et eget sekretariat som skal forberede sakene for nemnda, er under etablering i Stavanger. Sekretariatet vil administrativt ligge under Skattedirektoratet, men for å sikre nemndas reelle uavhengighet, er det lovfestet at sekretariatet ikke skal kunne instrueres i faglige spørsmål. Et eget sekretariat vil også sikre at klagesakene blir vurdert av nye saksbehandlere som har den nødvendige avstanden til tidligere avgjørelser.
Nemnda består av leder, nestleder og 51 ordinære medlemmer. Det er også oppnevnt ti varamedlemmer. Medlemmene er oppnevnt for en periode på fire år. Åtte av skatteklagenemndas ordinære medlemmer og tre av varamedlemmene er revisorer. Kvinneandelen er 41,5 prosent.
Skatteklagenemda vil normalt arbeide inndelt i avdelinger på tre personer. Klagesakene kan i visse tilfeller gå videre til ny behandling i utvidet avdeling der fem personer inkludert nemndas leder eller nestleder deltar.
IKT-risiko i regnskapsførerselskaper – tematilsyn
Finanstilsynet har gjennomført et tematilsyn for å kartlegge IKT-risikoen i regnskapsførerselskaper.
Formålet med tematilsynet var å få en oversikt over IKT-systemene i regnskapsførerselskapene og å øke bevisstheten rundt IKT-risiko i selskapene og hos andre aktører som leverer tjenester til regnskapsførerbransjen. Et tredje formål var å øke regnskapsførerselskapenes oppmerksomhet rettet mot viktigheten av å etterleve forskrift om risikostyring og internkontroll.
Finanstilsynet mener at en del regnskapsførerselskaper må gjøre grundigere vurderinger av behovet for å iverksette tiltak som kan redusere risikoen knyttet til de IKT-systemene som benyttes i virksomheten. Uansett må tiltak som skal iverksettes etter lovkravet om «god regnskapsføringsskikk» og GRFS, gjennomføres. En bedre etterlevelse av forskrift om risikostyring og internkontroll vil bidra til en forsvarlig håndtering av IKT-driften, og også øvrige deler av regnkapsførerselskapenes virksomhet.
Ovennevnte gjelder uavhengig av om IKT-driften helt eller delvis er satt bort til andre (utkontraktert). Tematilsynet gir grunn til å tro at foreliggende avtaler mellom regnkapsførerselskapene og leverandører av IKT-systemer, ikke i tilstrekkelig grad gir regnskapsførerselskapene de rettighetene som er nødvendige for at de skal kunne oppfylle sine plikter etter lovgivningen.
Les mer på: finanstilsynet.no
Venter med tjenestepensjon til 67
Fra 2011 ble det mulig å ta ut alderspensjon fra 62 år i private tjenestepensjonsordninger, men det store flertallet venter til de er 67 år med å ta ut tjenestepensjon. Det viser statistikk fra Finans Norge.
Finans Norges statistikk over antall uttak av alderspensjon fra private tjenestepensjonsordninger viser at det ved utgangen av 2015 var over 283 000 utbetalinger av alderspensjon. Dette er om lag 20 000 flere uttak enn i 2014.
Flest alderspensjoner tas ut fra fripoliser, og disse utgjorde ved utgangen av 2015 om lag 209 000 alderspensjoner. Alderspensjonsbestanden fra foretakspensjonsordninger var på samme tid om lag 44 000.
Les mer på: fno.no
Råd mot fakturasvindel
Næringsdrivende får stadig krav fra kataloghaier og lignende om betaling for tjenester som de aldri har bestilt. Rådet fra Forbrukerombudet er klart: Ikke betal, og meld saken til politiet. Dette ifølge forbrukerombundet.no.
Å sende ut krav om betaling uten at det er gjort avtale om det, er i strid med § 11 i markedsføringsloven og straffbart.
Forbrukerombudet kan imidlertid ikke gripe inn i saker der næringsdrivende er rammet av ulovlig handelspraksis, fordi dette faller utenfor ombudets tilsynsområde.
Kommer det purring, må man protestere skriftlig på kravet for å unngå at det blir sendt til inkasso. Får man likevel inkassokrav, er det viktig å ta kontakt med det aktuelle inkassoselskapet og gjøre dem oppmerksom på at det dreier seg om et omtvistet krav.
Råd og tips om useriøse virksomheter som retter krav til næringsdrivende, finnes på: varslingslisten.no og trygghandel.no.
EUs arbeidsgruppe for personvern returnerer utkast til Privacy Shield
Den såkalte artikkel 29-gruppen mener at EU-kommisjonen må jobbe videre med det foreslåtte avtaleverket for utveksling av personopplysninger mellom Europa og USA før gruppen kan stille seg bak et utkast.
Selv om Artikkel 29-gruppen mener Privacy Shield er en betydelig forbedring fra det nå ugyldige Safe Harbor-rammeverket, har gruppen fortsatt såpass store innsigelser at den har gått til det skritt å be Kommisjonen forbedre utkastet.
Artikkel 29 sier at Privacy Shield-avtalen generelt er uklar, og at det er sentrale personvernprinsipper som glimrer med sitt fravær i teksten. Blant annet etterlyser de prinsippet om dataminimalisering, som i korte trekk går ut på at man alltid skal gå inn for at færrest mulig data skal lagres kortest mulig. Individets beskyttelse mot automatiserte avgjørelser og premisset om formålsbegrensning er andre viktige personvernprinsipper gruppen ikke finner tilbake til i Kommisjonens utkast.
Gruppen mener likevel at Privacy Shield er et stort skritt fremover fra Safe Harbor når det gjelder hvordan avtaleverket takler spørsmål om nasjonale sikkerhetstjenester og deres tilgang til personopplysninger. Den er også positiv til at Privacy Shield introduserer en ombudsordning som de mener vil styrke europeeres rettigheter i møte med amerikanske etterretningstjenester.
Dette ifølge datatilsynet.no.
Grensen for revisjonsplikt skal vurderes
Regjeringen har nedsatt et utvalg som skal vurdere endringer i aksjeloven, herunder grensen for revisjonsplikt. Ekspertutvalget skal også se på aksjelovens krav til revisorattestasjoner.
– Det er naturlig at man etter en tids erfaring med revisjonsfritak foretar en evaluering, sier adm. direktør Per Hanstad i Revisorforeningen. At man også vil vurdere revisors særattestasjoner, særlig for selskaper som har valgt bort revisjon, er helt naturlig. Vi har etterlyst en slik gjennomgang, sier han.
Finansforetak må lenke til finansportalen.no
For at det skal bli enklere å sammenligne prisene på finansielle tjenester, slik som boliglån og forsikringer, må banker og andre finansforetak lenke til finansportalen.no fra 1. juli.
På finansportalen.no kan forbrukerne sammenligne pris og vilkår på bank-, forsikrings- og investeringsprodukter. Både banker og forsikringsselskaper har innrapporteringsplikt til finansportalen. Finansdepartementet har fastsatt forskrift om at finansforetak som tilbyr produkter det informeres om på finansportalen.no, skal ha en godt synlig lenke til portalen på forsiden på sine egne nettsider. Kravet gjelder også alle øvrige digitale plattformer hvor priser eller produkter presenteres.
NM i Ungt Entreprenørskap
28.–29. april ble NM i Ungt Entreprenørskap arrangert på Lillestrøm. De beste ungdomsbedriftene fra hele landet var representert, og den beste ungdomsbedriften totalt sett ble kåret. Vinneren for 2016 ble Hidepark UB, og skal videre delta i EM for ungdomsbedrifter som avholdes i Sveits denne sommeren.
Ulike priser deles ut, blant annet Beste sosiale entreprenør, Beste markedsføring, Beste selger, Beste utstilling med mer. Spleiselagets regnskapspris deles ut, og Revisorforeningen deltok her i juryen for kåring av beste regnskap sammen med representanter fra Skatt Vest, Skatt Øst, Regnskap Norge samt Økonomiforbundet. 21 påmeldte ungdomsbedrifter deltok i denne konkurransen. Etter detaljert gjennomgang av regnskap og intervju av kandidater ble Easy Bake UB kåret til bedriften med best regnskap. På hhv 2. og 3. plass kom Motion UB og Érimos Mafura UB.
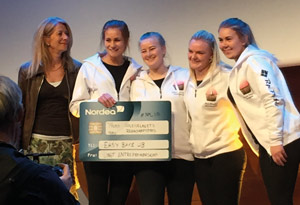
Vinnerne i Easy Bake UB sammen med Ingebjørg Harto (NHO)


