Selskapsrapporteringen må fornyes
Fremtidens rapportering fra næringslivet må endres for å tilpasse seg brukernes behov og den teknologiske utviklingen. I «The Future of Corporate Reporting» har den europeiske revisorforeningen FEE foreslått en liten revolusjon i selskapsrapporteringen.
Forslaget fra FEE er også et svar på kritikken om at selskapsrapporteringen vanskelig lar seg utvikle så lenge man er bundet på hender og føtter av EUs direktiver og IASBs standarder.
Selskapsrapportering (Corporate reporting) er viktig for å kommunisere bedriftenes ansvar, resultater og stilling. Forslaget fra den europeiske revisorforeningen FEE (Federation of European Accountants) legger frem ideer for å holde tritt med økonomiske realiteter og drøfter behovene til en bredere gruppe interessenter enn bare investorene. I dag drukner ofte den interessante informasjonen i årsrapporter på 200–300 sider.
Den teknologiske utviklingen
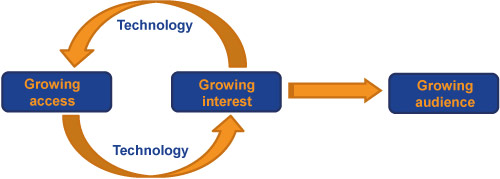
Teknologi vil utvilsomt spille en viktig rolle i utviklingen av selskapsrapportering. Nøyaktig hvordan teknologiske endringer, inkludert utvidet bruk av mobile enheter og Big data, vil påvirke bedriftenes rapportering er usikkert, men det er sikkert at det vil ha en betydelig effekt. Teknologisk utvikling vil både være en driver og gi muligheter for brukerne. Undersøkelser viser at brukerne henter opplysninger fra andre steder enn den offisielle årsrapporten selv om de samme opplysningene også er tilgjengelige der. Et illustrerende eksempel er software-konsernet SAP som i sin Integrated Report 2013 (www.sapintegratedreport.com/2013/en/) har en samlet og klikkbar selskapsrapportering som dekker langt mer enn finansiell informasjon. Statistikk fra bruken av rapporteringen viste at det offisielle IFRS-regnskapet var noe som hadde vesentlig færre klikk enn andre opplysninger. Brukerne velger i større grad selv hvilken informasjon de trenger og hvordan de setter den sammen. SAP klarte også å få uavhengige attestasjoner fra revisor på det meste av totalrapporteringen, ikke bare den finansielle.
Et voksende publikum for bedriftenes rapportering
Interessegruppene for bedriftenes rapportering er som nevnt ovenfor, voksende og det er viktig å se på behovene til dette stadig bredere publikum. Finansiell rapportering vil fortsatt være en viktig rapportering, men den dekker bare behovet til en viss gruppe interessenter: investorer og kreditorer.
Det er økt interesse fra nye interessentgrupper som i Norge kjennes ved Publish What You Pay, Tax Justice Norway, Kirkens Nødhjelp og flere andre. Engasjementet kommer til uttrykk i debatter om skatteflukt, åpenhet om hvem som er reelle aksjeeiere, land-for-land-rapportering, i stortingsdebatter mv. Bedriftene må engasjere seg tettere med forskjellige interessegrupper for å bedre forstå brukernes informasjonsbehov.
Innholdet i selskapsrapportering
Rapporten bruker begrepet «corporate reporting», som på engelsk kan ha forskjellige meninger og som da heller ikke er enkelt å oversette til et entydig norsk begrep. Her brukes selskapsrapportering som norsk begrep for å vise at dette omfatter mer, og kanskje mindre, enn den tradisjonelle finansielle rapporteringen.
IASB arbeider med rammeverk og standarder med sikte på å gjøre regnskapet mer tilgjengelig og relevant for brukerne. Videre utvikling, som å tilpasse noteopplysningspraksis etter deres relevans og vesentlighet, forbedre presentasjonen, og endre anvendelsen av begrepet vesentlighet, er nødvendig. Samtidig som enkelte brukergrupper vil tilpasse og redusere notekravene til de mindre profesjonelle brukerne, er det andre som ønsker å kreve mer, og mer detaljerte opplysninger.
Finansielle opplysninger alene gir ikke et fullstendig bilde av selskapene. Immaterielle eiendeler, som ofte ikke er i balansen, kan være vel så viktige som balanseførte driftsmidler. Bedre forståelse av selskapenes langsiktige verdidrivere, prospekter og risikoer, innvirkning på miljøet og samfunnet, er nødvendig for å dekke interessentenes behov.
Det har vært flere prosjekter for å se på hvilken rapportering som skal til for å dekke de ulike brukernes ønsker. Det er utviklet konsepter for miljørapportering, samfunnsansvarsrapportering og integrert rapportering. Problemet er at disse kommer i tillegg til den etablerte, og stadig mer omfattende, finansielle rapporteringen. Det fører til at det blir en stor og uoversiktlig mengde opplysninger som blir ugjennomtrengelig for de fleste brukerne. Informasjonsmengden gjør at man i stedet drukner i den.
Rapportering av kjerneinformasjon
Det er ofte et lappeteppe av ulike og usammenhengende rapporter fra bedriftene inkludert årsregnskap, strategi- og ledelsesrapporter, land-for-land rapportering og samfunnsansvar-rapportering. Noen ganger blir de overlappende, mens de andre ganger ikke er koblet til hverandre, noe som resulterer i forvirring for interessentene.
I forslaget fra FEE har man laget en modell som kalles «Core & More». Dette innebærer én overordnet rapport – sammendrags-rapporten eller Kjernen (CORE) – hvor et selskap inkluderer den sentrale informasjonen om de viktigste elementene i selskapets aktiviteter og viktige økonomiske resultater.
Tilleggsinformasjonen (MORE) er opplysninger om forhold som anses å være relevant og vesentlig for selskapets interessenter – enten for alle eller for enkelte grupper. Eksempler på dette kan være informasjon om selskapets mål, strategi og organisering, informasjon om fortiden og forventninger om fremtiden, risiko og prosesser for klimatiltak.
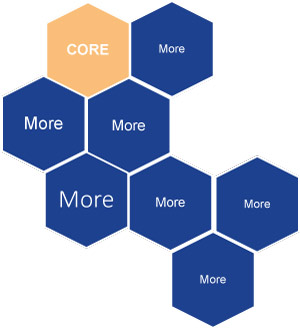
Kjernen i rapporten baseres på relevans og vesentlighet av opplysningene og er en form for sammendrag. Fleksibilitet er nødvendig for å bestemme innholdet basert på det enkelte selskapets mål og modeller, og basert på deres vurdering av behovene til de viktigste interessegruppene. Det bør derfor ikke stilles strenge krav til standardisering. Kjernen kommer sammen med flere rapporter, som inkluderer mer detaljert informasjon, for eksempel årsregnskap.
Utvidet bruk av teknologi vil lette presentasjonen av kjerne- og tilleggsrapporter. Kjernerapporten vil ha hyperkoblinger til flere nivåer og vil tillate leserne å klikke på de delene de er interesserte i. Brukerne vil da lettere få tilgang til detaljnivået de trenger for å dekke sine informasjonsbehov.
Mer fleksibilitet vil gjøre selskapsrapporteringen mer relevant, raskere, rimeligere og med mindre dobbeltrapportering.
Innovasjon i selskapsrapporteringen
Den videre utviklingen av selskapsrapporteringen vil baseres på teknologisk utvikling, innovasjon og samspill med brukerne. Muligheten for endring forutsetter en mentalitet utover «business as usual»-holdningen. Det er nødvendig med en felles innsats fra forskjellige interessenter, som selskaper, brukere, myndigheter, standard-settere, revisorer og tilsynsmyndigheter.
Selskapene må kunne eksperimentere med forskjellige løsninger. De må opprette toveis, åpen kommunikasjon med interessenter. Myndigheter og standardsettere bør utforske måter å sikre at eksperimentering og innovasjon ikke hindres av lover og standarder. En mulighet er parallell rapportering, men enda bedre er det å tillate nye, alternative løsninger.
Noen selskaper har allerede kommet langt i eksperimenteringen. Et av de mest kjente eksemplene er som nevnt det tyske software-konsernet SAP gjennom sin Integrated Report 2013. Deres rapportering og innovasjon bør være til inspirasjon for mange.
Diskusjonsnotatet fra FEE tar sikte på å stimulere debatten i Europa om fremtidens selskapsrapportering. Det anbefales å lese den og komme med kommentarer til tankene og forslagene. Et par spørsmål er tatt inn i hvert kapittel. Høringsfristen er 30. juni 2016. Diskusjonsnotatet finner du på: www.fee.be/library/list/50-corporate-reporting/1529–1510future-corp-rep.html.