


Aktive eiere i private equity-bransjen
I denne artikkelen ser vi nærmere på hvordan aktivt eierskap i private equity-bransjen skal beskattes, og hvor grensene går mellom fordel vunnet ved henholdsvis arbeid, virksomhet og kapital.
Disse grensene beror på hva som er det reelle avtaleforholdet mellom partene og hvilket bidrag som ligger til grunn for avkastning, herunder hvor stor og ikke minst hva slags risiko som er tatt.
Viktigheten av humankapital
I tider hvor verdensøkonomien og den generelle utviklingen i markedene gir ekstra utfordringer for norsk næringsliv, ser man at menneskene bak og i virksomheten, gjerne omtalt som humankapital, blir stadig viktigere. Å ha tilgang til riktig humankapital, det vil si de rette menneskene, vil ofte være et vel så viktig bidrag til virksomheten som nye produksjonsmidler eller frisk egenkapital. De gode hodene ser hvordan behovet i markedet utvikler seg, gjerne før de fleste andre. Deres beslutninger og innsats er viktige faktorer for virksomhetens utvikling og eventuelle suksess.
Et godt eksempel på viktigheten av humankapital er utviklingen av norsk kapitalforvaltningsbransje generelt, herunder aktive eierfond spesielt (heretter benevnt private equity-fond). Pr. i dag er det 51 norske forvaltningsmiljøer som forvalter 102 aktive eierfond. Disse fondene har eierinteresser i over 750 virksomheter, hvorav hovedtyngden er norske, og flere med utspring i norske FoU-miljøer. Nær 70 000 personer er sysselsatt i de norske porteføljeselskapene, og årlig samfunnsmessig verdiskapning er på ca. 40 milliarder kroner.* Kilde: Menon Business Economics.
Når menneskene blir en viktig resurs for utviklingen av virksomheten, oppstår det et særlig behov for å sikre tilgangen til den rette humankapitalen. Innenfor private equity-bransjen gjøres dette normalt ved at det stilles krav om at personene som jobber i strukturen, om det er på fondsnivå eller porteføljenivå, investerer egne penger. På denne måten sikrer man at den aktive og den passive kapitalen i størst mulig grad har sammenfallende interesser («alignment of interests»). Personer som er (del)eiere i virksomheten de jobber i, omtales i det følgende som «aktive eiere». Dette i motsetning til «passive eiere» som kun bidrar med egenkapital.
Bak etableringen og/eller utviklingen av et private equity-fond (herunder de underliggende porteføljeselskapene), ligger det flere innsatsfaktorer. For initiativtakerne bygger fondet på en forretningsidé. Litt forenklet består forretningsideen i å etablere et private equity-fond med en fastsatt strategi, for eksempel å kjøpe teknologibedrifter i Norden. For å etablere og utvikle fondet må de påta seg risiko – i form av etableringsrisiko eller investeringsrisiko, eller en kombinasjon av disse. Etableringsrisikoen kan henføres til de kostnadene som initiativtakerne har ansvaret for og må dekke av egen lomme om de ikke lykkes med å realisere forretningsideen. Dette vil normalt være kostnader knyttet til ansettelse av personell, leie av lokaler, rådgivere etc. Investeringsrisikoen kan henføres til den investeringen som initiativtakerne må foreta, og som kan tapes helt eller delvis om forretningsideen feiler. Samlet innebærer dette at det kan knytte seg stor økonomisk risiko til etableringen av et private equity-fond. Samtidig, hvis forretningsideen lykkes, ved at fondets investeringer viser seg å være vellykkede, kan gevinstene bli tilsvarende store. Hvis de aktive eierne oppnår god avkastning på sine eierposisjoner, enten det er på fondsnivå eller porteføljenivå, så tiltrekker det seg skattemyndighetenes oppmerksomhet.
Skattemyndighetene har de siste årene hatt fokus på beskatning av aktører innen private equity-bransjen, hvor ett høyaktuelt tema har vært beskatning av såkalt carried interest. Som vi kommer nærmere tilbake til, er carried interest en på forhånd avtalt gevinstdeling. De som har tatt initiativet til fondsetableringen, kan oppnå en meravkastning på sin eierandel hvis fondets investeringer gir høy avkastning. Skattemyndighetene har forfektet at den meravkastningen som carried interest innebærer, ikke kan skyldes noe annet enn den personlige innsatsen til initiativtakerne (og ev. andre ansatte hos fondsforvalter som har rett på dette), slik at avkastningen må anses som en fordel vunnet ved arbeid.
Så enkelt er det likevel ikke, noe Høyesteretts nylige avgjørelse i Herkules-saken* Rt. 2015 side 1260. har vist.Samtidig løser ikke Herkules-saken alle spørsmål knyttet til beskatning av carried interest og aktive eiere. Dette vil vi se nærmere på i det følgende.
Private equity-fond – forholdet mellom passiv og aktiv kapital
Forholdet mellom passiv og aktiv kapital kan ta mange ulike former. Det er egentlig kun fantasien – i kombinasjon med skattereglene – som setter grenser for hvordan dette kan utformes. Samtidig har det innenfor private equity-bransjen utviklet seg noen «bransjestandarder» for organisering av den aktive kapitalen. Dette har sin bakgrunn i at private equity-bransjen er en internasjonal bransje, med internasjonale investorer. Det medfører at de internasjonale kravene og forventningene fra institusjonelle investorer (den passive kapitalen) «smitter» over til de norske strukturene og forvaltningsmiljøene, og må forenes med de hensynene som følger av norske skattemessige og regulatoriske forhold. Det er hard konkurranse om investorene og deres kapital. Norske etablerte forvaltere av private equity-fond er dermed nødt til å etablere fond på vilkår som sikrer at strukturen ikke er utsatt for konkurranseulemper sett i forhold til internasjonale fondsstrukturer.
Å ha tilgang til riktig humankapital, det vil si de rette menneskene, vil ofte være et vel så viktig bidrag til virksomheten som nye produksjonsmidler eller frisk egenkapital.
I det følgende vil vi se nærmere på noen særtrekk ved private equity-strukturer og hvordan forholdet mellom passiv og aktiv kapital typisk organiseres på henholdsvis fondsnivå og porteføljenivå. Felles for de ordningene som inngås, er at de aktive eierne investerer ved siden av den passive kapitalen, men slik at avkastningsmuligheten – og den risiko som ligger bak dette – vil kunne variere. Hvilken betydning det har for den skattemessige behandlingen av avkastningen vil vi se nærmere på under punktet «Grensen mellom arbeidsinntekt, kapitalinntekt og virksomhetsinntekt» nedenfor.
Fondsnivå
Et private equity-fond kan struktureres på ulike måter. Tradisjonelt har norske aktører som ønsker å tiltrekke seg utenlandske investorer etablert sine fond i samsvar med markedsmessig limited partnership-modell i typiske fondsjurisdiksjoner som Guernsey og Jersey. En utenlandsk struktur sikrer både tilgang til nødvendig kompetanse hos tjenestetilbydere og et forutberegnelig regulatorisk regime som utenlandske investorer er kjent med. Samtidig ser man også at det etableres private equity-fond i Norge, som indre selskap eller aksjeselskap.
En viktig egenskap ved limited partnership-strukturer er at disse er transparente for skattemessige formål. Det innebærer at fondet ikke er eget skattesubjekt. Fondets inntekter (som stammer fra beskattet overskudd på porteføljenivå) blir skattlagt på investorenes hånd i henhold til reglene i deres hjemland. Skattemessig vil investorene bli beskattet som om de eide de underliggende investeringene direkte. Dette er et grunnleggende kjennetegn ved private equity-fond og avgjørende for å kunne tiltrekke seg norske og internasjonale institusjonelle investorer.
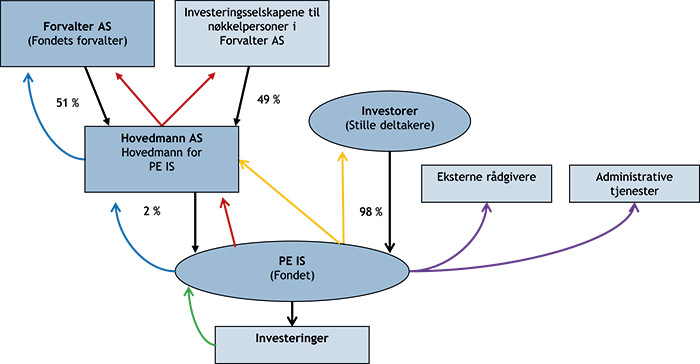
General partner (hovedmann) i fondet er ansvarlig for den løpende forvaltningen av fondets virksomhet. General partner vil normalt ta alle avgjørelser knyttet til bl.a. investeringer og realisasjoner. General partner har personlig og ubegrenset ansvar for fondets gjeld og forpliktelser som overstiger fondets eiendeler. Motsatt er øvrige deltakeres (limited partners) ansvar begrenset til den investering de har forpliktet seg til å foreta i fondet. General partners ubegrensede ansvar er sikret en økonomisk realitet når general partner selv deltar som investor i fondet med tilstrekkelige midler investert og med tilsvarende rett til andel av utdelinger fra fondet. I tillegg vil general partner ofte være den enheten i strukturen som har rett til såkalt carried interest (se nærmere nedenfor). Disse egenskapene og rettighetene til general partner sikrer at fondet også anses transparent (deltakerlignet) for norske skatteformål.* Se blant annet informasjonsskriv nr. 3 om regelverk ved investering i utenlandsk DLS fra Sentralskattekontoret for storbedrifter, datert 11. februar 2015.
Som ledd i forvaltningen av fondet, vil general partner normalt kjøpe tjenester fra et eget forvaltningsselskap. Tradisjonelt har general partner kjøpt investeringsrådgivning, mens forvaltningen utøves av general partner. Samtidig ser vi nå at noen strukturer – de som har valgt å være regulert i henhold til lov om forvaltning av alternative investeringsfond – også delegerer den daglige forvaltningen av fondet, men slik at investeringsbeslutningene forblir hos general partner. For rådgivnings- og forvaltningstjenestene vil forvalter motta et fast årlig forvaltningshonorar som i fondets investeringsperiode (typisk fem år) ligger på mellom 1,5–2,5 % av kommitert kapital. Deretter nedjusteres vanligvis beregningsgrunnlaget til kostpris på porteføljeinvesteringene fratrukket eventuelle salgsvederlag i fondets resterende levetid (typisk fem-sju år). For et fond med en total kommitering (tilgjengelig kapital) på fem milliarder kroner, vil forvaltningshonoraret i investeringsperioden utgjøre i størrelsesorden 100 millioner kroner i året.
I private equity-bransjen opereres det med en særlig form for avkastning til de aktive eierne, i bransjen omtalt som «carried interest». Carried interest er en på forhånd fremforhandlet rett til meravkastning. Carried interest vil ofte utgjøre 20 % av fondets eventuelle avkastning som overstiger investorenes investerte kapital med tillegg for en fastsatt årlig rente (gjerne 8 %). Carried interest er en betinget rett til meravkasting som fordrer høy avkastning og som eventuelt kommer til utbetaling etter flere år. Et årlig avkastningskrav på 8 % er høyt og medfører at det skal mye til før retten til carried interest utløses.
Carried interest er ingen bonus, men betaling for forretningsideen og den risiko som initiativtaker til fondet har tatt, og som de øvrige investorene ikke kan eller ønsker å ta. Carried interest skiller seg derfor fra det løpende forvaltningshonoraret, som er betaling for selve forvaltningsvirksomheten. Dette begrunner at disse to inntektsstrømmene ofte plasseres i ulike subjekter i strukturen. Videre vil investorene i fondet være opptatt av at initiativtakerne har investert egne penger. For å sikre at initiativtakerne har en reelt større risiko/nedside enn investorene, vil det ofte være et krav fra investorene om at initiativtakers kapital investeres gjennom general partner. General partner har et ubegrenset ansvar for fondets forpliktelser og er den selskapsenheten som normalt tar alle investeringsbeslutninger (og dermed sitter med risikoen for søksmål ved feilslåtte investeringer etc.). Dette er et særlig profesjonsansvar. I et forretningsforhold mellom profesjonelle parter vil det være risiko for at ansvaret utløses. Det forekommer også at investorene stiller krav om eller ser det ønskelig at initiativtakernes kapital står tilbake for de øvrige investorene. Dette har som konsekvens at eierne av den passive kapitalen først skal få tilbake sin innbetalte kapital før initiativtakerne mottar noe fra fondet.
Basert på ovenstående vil en typisk private equity-struktur med tilhørende kostnads- og inntektsstrømmer kunne illustreres som følger:
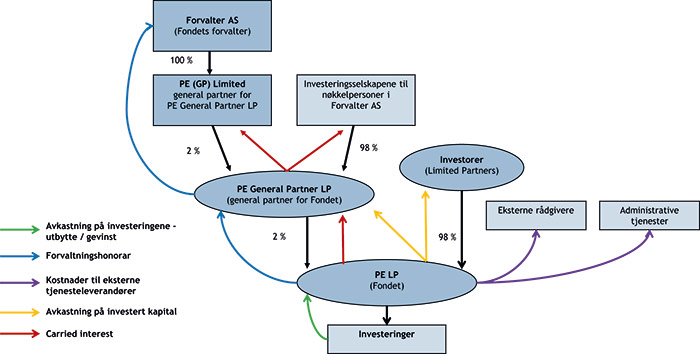
En norsk indre selskapsstruktur vil se tilnærmet lik ut:
Porteføljenivå
Et private equity-fond er det som i norsk tale gjerne kalles et aktivt eierfond. I eierperioden vil fondet bidra med kapital slik at porteføljeinvesteringen kan utvikles og forhåpentligvis selges med (stor) gevinst etter noen år. Forvalter av private equity-fondet vil bidra med strategisk rådgivning og være representert i porteføljeselskapenes styre. For å oppnå dette, må det i tillegg til kapital fra fondet være personer i porteføljeselskapet som kan bidra med særlig bransje- og markedskunnskap. For å sikre tilstrekkelig og riktig incitament hos ledelsen i porteføljeselskapet, og sørge for at deres interesser er sammenfallende («aligned») med fondets, implementeres medinvesteringsordninger på porteføljenivå.
Når ansatte i porteføljeselskapene får muligheten til å investere parallelt med fondet, er det flere forhold som vil være av betydning for partene. Fondet vil være opptatt av kontinuitet og forutberegnelighet og ønsker derfor å binde de ansatte til selskapet. Dette gjøres gjerne ved at de ansatte må påta seg særlige forpliktelser knyttet til selve aksjeeiet og forholdet til ansettelsen i selskapet. Dette er forpliktelser som avviker fra det som gjelder ved «vanlig» aksjeeie, og det som påhviler fondet. Som kompensasjon for denne ekstra risikoen og forpliktelsen, vil aksjene som eies av de aktive eierne kunne ha rett til en høyere del av fremtidig avkastning hvis utviklingen av porteføljeselskapet går som ønsket.
Etablering av private equity-fond er gründervirksomhet
En gründer er en person som har tatt initiativ til å starte et selskap eller en virksomhet, og som svarer for hele eller deler av den risikoen som er i foretaket. Gründere har ofte en sterk tro på en idé eller et nytt teknologisk produkt/tjeneste. Gründerne har tro på at ideen skal lykkes i markedet og er villige til å ta en betydelig personlig/profesjonell og/eller finansiell risiko for å få realisert muligheten.* Kilde: Wikipedia.
Gründervirksomhet starter ofte med (liten) startkapital og en (betydelig) personlig egeninnsats. Når troen på det nye produktet senere viser seg å være velbegrunnet, hentes det inn ekstern kapital til en emisjonskurs (ofte langt) over prisen gründerne selv betalte. På denne måten kan gründerne på kort tid prise virksomheten høyere, samtidig som gründerne ved et eventuelt senere salg får en høyere avkastning på sin investerte kapital enn de finansielle investorene.
Oppstart av gründervirksomhet og forskjellen mellom avkastning på aktiv og passiv kapital kan illustreres ved nedenstående figur:
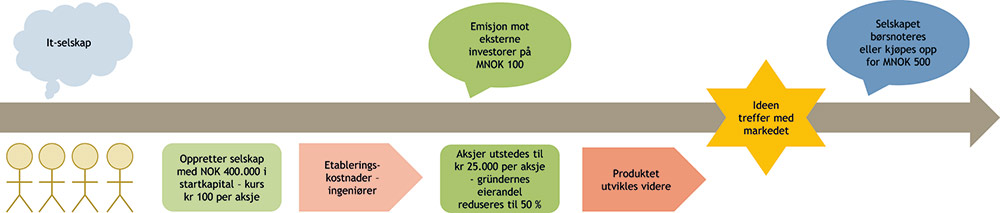
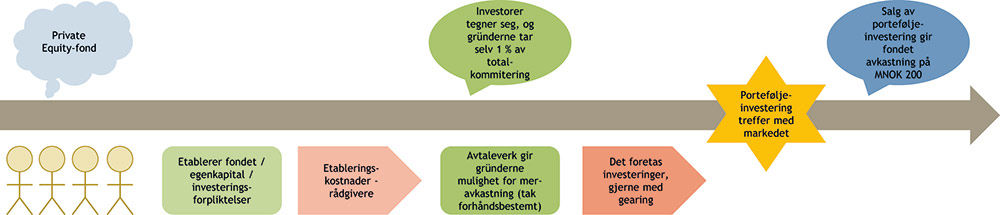
Fondsetablering er gründervirksomhet på lik linje med annen gründervirksomhet. Ved etablering av et private equity-fond bygger man på en forretningsidé på samme måte som ved annen gründervirksomhet. Forskjellen er at forretningsideen er et markedstilpasset private equity-fond (med et særlig investeringsmandat etc.) og ikke ny teknologi eller lignende. For å realisere forretningsideen må initiativtaker påta seg etablerings- og/eller investeringsrisiko. Dersom etableringen ikke lykkes, risikerer initiativtaker å sitte med ansvaret for etableringskostnadene og vil kunne tape sin kapital. Hvis etableringen derimot lykkes, for eksempel fordi fondets investeringsmandat treffer godt med markedsutviklingen, vil fondet kunne komme i carried interest-situasjon. Avkastning i form av carried interest er langt på vei tilsvarende den meravkastningen andre gründere oppnår gjennom emisjoner og etterfølgende salg når deres produkt viser seg å være vellykket. En forskjell fra emisjonstilfellet ovenfor er at taket (prosentsatsen) på meravkastningen i private equity-bransjen er forhåndsbestemt. Dette kan illustreres som følger:
For å vise betydningen av private equity som kilde til gründervirksomhet og utvikling av norsk næringsvirksomhet, nevner vi at private equity-fond forvaltet fra Norge siden 2002 har hentet inn mer enn 91 milliarder kroner til investeringer i virksomheter med vekstpotensial. De siste årene har mer enn 70 % av den innhentede kapitalen kommet fra utenlandske investorer. 80 % av denne kapitalen har blitt investert i selskaper med hovedkontor i Norge.* Kilde: Perep_Analytics/Menon Business Economics.
Grensen mellom arbeidsinntekt, kapitalinntekt og virksomhetsinntekt
Det følger av skattelovens hovedregel i § 5–1 første ledd at som skattepliktig inntekt anses «enhver fordel vunnet ved arbeid, kapital eller virksomhet (…)». For at det skal foreligge en skattepliktig inntekt, må det foreligge en fordel, og denne fordelen må anses å ha tilknytning til enten arbeid, kapital eller virksomhet.
Vi vil ikke i denne artikkelen se nærmere på fordelsbegrepet. Vi vil konsentrere oss om tilknytningskravet og grensen mellom arbeid, kapital og virksomhet. Denne grensen er av økonomisk betydning. Marginalskattesatsen for de ulike inntektstypene varierer mellom 25 % for kapitalinntekt, 46,56 % for virksomhetsinntekt og 53 % for arbeidsinntekt (inkludert arbeidsgiveravgift).
Når ansatte innenfor private equity-bransjen får investere i den aktuelle fondsstrukturen (på fondsnivå eller porteføljenivå), vil det klare utgangspunktet være at avkastning på eierandelen skal anses som kapitalinntekt (avkastning på den investerte kapitalen). Samtidig kan det konkrete avtaleforholdet tilsi at inntekten skal anses å ha tilknytning til eierens arbeidsinnsats for virksomheten (arbeidsinntekt) eller skal tilordnes selve virksomhetsutøvelsen (virksomhetsinntekt som senere kan tas ut som eierutbytte). Dette vil bero på hvilken risiko som tilligger eierandelen og hvilke innsatsfaktorer som leder til avkastningen. I avgjørelsen av dette vil det også kunne være et spørsmål om hvem som er rett subjekt for inntekten, gjerne omtalt som hvem som skal «tilordnes» inntekten.
Hvem er rett subjekt for inntekten?
Mange aktive eiere har organisert sitt eierskap gjennom holdingsselskaper. Organiseringen sikrer at avkastning på eierskapet tilfaller holdingsselskapet. Den aktuelle eieren beskattes da først ved uttak/utbytte til personlig bruk. Det er også strukturer som er organisert slik at ulike inntekter tilfaller forskjellige subjekter i den aktuelle strukturen basert på hvilken rolle disse subjektene har og hvilke innsatsfaktorer de har bidratt med. For eksempel er det vanlig at forvaltningshonoraret tilfaller forvalter (direkte eller indirekte) som betaling for den løpende rådgivning/forvaltning av fondet, mens carried interest tilfaller fondets general partner (og indirekte eierne av denne) som vederlag/avkastning på eierandelen i fondet (med tilhørende risiko, herunder ofte etableringsrisiko).
Når eierskapet til virksomheten er organisert gjennom flere selskaper og/eller indirekte eierskap, oppstår spørsmålet om hvilket subjekt som skal tilordnes inntekten. Dette vil kunne ha stor betydning fordi innføringen av fritaksmetoden i 2004–2006 medførte et system hvor avkastning innenfor selskapssektoren er fritatt for beskatning frem til inntekten deles ut til privat aksjonær. Dette er et viktig prinsipp innenfor private equity, hvor den aktive eieren forutsettes å reinvestere hele eller store deler av avkastningen ved etablering av nye fond.
Hvem som skal tilordnes en inntekt, beror først og fremst på hva som følger av den privatrettslige realiteten. Innholdet i den generelle tilordningslæren er trukket opp av førstvoterende i Herkules-dommen (avsnitt 50):
«Mitt utgangspunkt er etter dette at den skatterettslige klassifisering og tilordning av en inntekt må ta utgangspunkt i hva som er den privatrettslige realiteten. Hvis de aktuelle disposisjonene er reelle og bindende mellom partene, må de i utgangspunktet legges til grunn for beskatningen. Unntak kan gjøres hvis det er grunnlag for skatterettslig gjennomskjæring etter den ulovfestede omgåelsesnormen eller hvis vilkårene i skatteloven § 13–1 er oppfylt (…)»
Det avgjørende er hva som er avtalt mellom partene. Samtidig fremhever førstvoterende i avsnitt 60 at dette i seg selv ikke er tilstrekkelig. Det er i tillegg et krav om at «det selskap som har mottatt betalingen, i realiteten har ytet et bidrag som kan begrunne denne». Man må vurdere om det er en reell, forretningsmessig begrunnelse som ligger til grunn for den avtalte fordelingen. Når det gjelder carried interest, vil det etter vår vurdering være tilfellet når det er ytet en reell kapitalinvestering med tilhørende risiko som grunnlag for meravkastningen.
Hva skal til for at de aktive eiernes avkastning beskattes som arbeidsinntekt?
Når man lar ansatte i forvalterselskapet eller det enkelte porteføljeselskap investere i strukturen, oppstår spørsmålet om de fordelene som den ansatte oppnår ved en slik investering skal anses som fordel vunnet ved arbeid. Dette er et spørsmål både ved ervervet av eierandelene og ved senere avkastning på eierandelene, Det finnes endel rettspraksis knyttet til ansattes aksjeerverv og aksjeeie. Av denne følger det at vilkårene for aksjeeie, risiko knyttet til eierandelene og prisen man betaler for og mottar som oppgjør for disse, er sentrale momenter i vurderingen.
Ansettelse er ikke i seg selv tilstrekkelig
Innenfor private equity-bransjen er ansettelse normalt en betingelse for aksjeerverv/aksjeeie. Det følger det blant annet av Rt. 2000 side 758 (Kruse Smith) at en slik betingelse ikke er tilstrekkelig for å beskatte senere verdistigning på eierandelen som arbeidsinntekt. Det siteres fra dommen (side 768):
«Det at arbeidstakere som får erverve aksjer i det arbeidsgivende selskap, bare har krav på å få være aksjonær så lenge de er ansatt i selskapet er ikke uvanlig. Etter min oppfatning kan dette ikke være tilstrekkelig grunn til å beskatte aksjegevinst på grunnlag av arbeidsalternativet i skatteloven § 42 første ledd. Selv om en arbeidstaker bare har rett til å være aksjonær så lenge han er ansatt i selskapet, vil verdiutviklingen på aksjen ikke være knyttet til arbeidsforholdet, men til den økonomiske utviklingen i selskapet. Man kan derfor ikke se verdiøkning eller verditap på aksjen som fordel eller tap som knytter seg til arbeidsforholdet.»
Dette innebærer at kobling mellom ansettelse og retten til å erverve og eie andeler alene ikke har betydning for den skattemessige klassifiseringen av senere verdistigning på eierandelene. Det må noe mer til for at avkastning på eierandelen kan anses som arbeidsinntekt. Det må foreligge en tilstrekkelig tilknytning mellom eierens arbeidsinnsats og den aktuelle inntekten.
Når foreligger det tilstrekkelig tilknytning til arbeidsforholdet?
Det er sikker rett at man ikke kan velge å plassere egen lønn i et eget holdingselskap, for på denne måten å unngå lønnsbeskatning. Dette prinsippet er blant annet slått fast av Høyesterett i de såkalte indre selskaps-dommene,* Rt. 2009 s. 105 (SEB Enskilda) og Rt. 2010 s. 527 (Boston Consulting). og gjennom flere uttalelser fra Skattedirektoratet.* Utv. 2009 s. 1284 og Utv. 2013 s. 1189. Samtidig kan ikke skattemyndighetene klassifisere en inntekt som fordel vunnet ved arbeid når den privatrettslige realiteten er at inntekten er mottatt i egenskap av å være eier. Det er kun aktuelt å klassifisere inntekten som arbeidsinntekt når det foreligger en særlig link mellom aksjeervervet/aksjeinnehavet og ansettelsen. I tillegg må det stadfestes at det reelle forholdet mellom partene innebærer at inntekten er foranlediget av arbeidsinnsatsen.
Dette er blant annet lagt til grunn av Høyesterett i Rt. 2000 side 1739 (Pre Finans) hvor førstvoterende først peker på at klassifisering som arbeidsinntekt forutsetter at «arbeidsforholdet må ha vært foranledningen til at skattyter har innvunnet fordelen», for så å stadfeste at dette avhenger av en «nærmere vurdering av avtaleforholdene.»
Dette prinsippet er fulgt opp i Rt. 2008 side 1307 (Alvdal Bygg). Her legger førstvoterende til grunn at den skattemessige klassifiseringen må bygge på de reelle faktiske forholdene, og at inntekten kan omklassifiseres til arbeidsinntekt hvis det anses mest sannsynlig at hele eller deler av inntekten er foranlediget av eierens arbeidsinnsats.
Siste høyesterettsdom som vurderer vilkårene for klassifisering som arbeidsinntekt, er Herkules-dommen. Her var spørsmålet om carried interest kunne anses som arbeidsinntekt for personene som indirekte hadde rett på dette. Høyesterett viste her til prinsippene som fremkommer av både Pre Finans-dommen og Alvdal Bygg-dommen, og fremhevet følgende i sin vurdering (avsnitt 76):
«(…) Arbeidet deres har utvilsomt i stor grad bidratt til verdiutviklingen i fondene, og det har hatt stor betydning for investorene at de har forpliktet seg til å arbeide i systemet. Men de tre prinsipalene er også reelle eiere i noe som i vid forstand er en fondsforvaltervirksomhet. Inntekten er etter sin art overskudd fra denne virksomheten, som har tilflytt prinsipalene i egenskap av eiere. Den er dessuten ikke bare et resultat av prinsipalenes arbeid i Herkules, men også av innsatsen i hele organisasjonen i selskapet. Og ikke minst er overskuddet – og dermed carried interest – som nevnt et produkt av verdiskapning i porteføljeselskapene og den generelle markedsutviklingen.»
Høyesteretts konklusjon innebærer at carried interest ikke kan anses som arbeidsinntekt selv om det ligger stor personlig innsats bak fondets verdiutvikling og muligheten til å komme i carried interest-posisjon.
Porteføljenivå – sterkere tilknytning mellom eierskap og arbeid?
Når ledelsen i fondets porteføljeselskap får mulighet til å investere i porteføljeselskapet parallelt med fondet, vil tilknytningen mellom ansettelsen og aksjeeiet kunne fremstå som mer nærliggende (enn tilfellene på fondsnivå). Men også i disse tilfellene må man foreta en konkret vurdering av den risikoen og det bidraget som ligger til grunn for de ansattes eventuelle avkastning på eierandelene.
Som det følger av Høyesteretts uttalelser i Herkules-dommen (og den tidligere høyesterettspraksis som førstvoterende her viser til), er det kun i de tilfellene hvor det foreligger en tilstrekkelig tilknytning til de aktive eieres arbeidsinnsats at det er aktuelt å klassifisere avkastning på eierskapet som arbeidsinntekt. Så lenge avkastning på eierskapet i porteføljeselskapet etter sin art er et resultat av eierposisjonen, og verdiutviklingen kan begrunnes i andre innsatsfaktorer enn (kun) personlig innsats, foreligger det ikke en slik tilstrekkelig tilknytning. Selv om de aktive eierne og deres bidrag er viktige innsatsfaktorer for de verdiene som skapes i porteføljeselskapet, kan det ikke ses bort ifra at det også andre viktige faktorer som har betydning for et selskaps utvikling og suksess. Dette gjelder ikke minst kapitalen stilt til rådighet fra investorene, muligheten til å hente inn fremmedkapital og forholdet til markedsutviklingen og timing på investeringen.
Hvis ikke arbeidsinntekt – er det da virksomhetsinntekt eller kapitalinntekt?
Hvis avkastningen på eierposisjonen ikke kan anses som arbeidsinntekt, oppstår spørsmålet om denne inntekten skal beskattes som virksomhetsinntekt eller kapitalinntekt. I relasjon til aktive eiere innenfor private equity-bransjen er dette først og fremst en aktuell grensedragning på fondsnivå og klassifiseringen av carried interest. Når ledelsen på porteføljenivå får ta del på eiersiden i det aktuelle porteføljeselskapet, vil det (under forutsetning om at inntekten ikke har tilknytning til arbeid, jf. ovenfor) være naturlig å anse avkastningen som fordel vunnet ved kapital, da den ansatte normalt ikke kan anses å drive virksomhet.
Hvor grensen går mellom virksomhet og kapital beror på hvilken og hvor stor risiko som ligger til grunn for eierskapet og inntekten. Eller for å bygge på førstvoterendes uttalelse i Herkules-saken (avsnitt 64) sitert ovenfor – hvilket bidrag som er ytet som begrunnelse for inntekten.
Er carried interest alltid virksomhetsinntekt etter Herkules-dommen?
Den skattemessige klassifiseringen av carried interest må baseres på en konkret vurdering av den aktuelle strukturen og det aktuelle avtaleforholdet. Det betyr at selv om man har løst spørsmålet for en fondsstruktur, har man ikke automatisk løst dette for alle. Man kan for eksempel ikke etter Herkules-dommen trekke konklusjonen at carried interest alltid skal beskattes som virksomhetsinntekt fordi dette ble lagt til grunn i behandlingen for Høyesterett. I den konkrete fondsstrukturen var initiativtakernes kapital investert direkte i fondet (og ikke gjennom general partner som var mottaker av carried interest), og begge parter la til grunn at carried interest var virksomhetsinntekt ved utbetaling fra fondet (men var uenige om hvilket selskap i strukturen som skulle tilordnes inntekten, jf. punktet «Hvem er rett subjekt for inntekten?» ovenfor). Samtidig er det klart at det er andre tilsvarende fondsforvaltermiljøer som har investert kapital i fondets general partner som grunnlag for retten til carried interest. I slike tilfeller vil det være mer nærliggende å anse carried interest som avkastning på den investerte kapitalen (med tilhørende risiko) som beskattes som kapitalinntekt.
Prinsipielt burde det ikke ha noe å si hvor mye kapital som er investert. Har man gjort den investeringen som er nødvendig for å etablere virksomheten (fondet) og få realisert forretningsideen, er man eier. Fremtidig avkastning på eierandelen knytter seg til fondets utvikling, og fordeles mellom eierne. At avkastningen skjevdeles mellom eierne, endrer ikke dette utgangspunktet. Initiativtakerne har tatt sjansen på en forretningsidé/etablering, som de øvrige eierne (investorene) er villige til å betale for ved å gi fra seg deler av «sin» avkastning. Dette er en fordeling av eieravkastningen fra virksomheten basert på kommersielle vurderinger mellom forretningspartene. I Sverige oversettes carried interest til «vinstdelning». Dette er etter vårt syn en treffende betegnelse på den fordelingen av fondets avkastning som carried interest faktisk innebærer.
Betydningen av den risiko som er tatt
Som nevnt vil initiativtaker ved oppstarten av private equity-fond påta seg etableringsrisiko, gjennom å måtte dekke påløpte kostnader til blant annet rådgivere og konsulenter hvis etableringen ikke blir en suksess. I enkelte fondsetableringer kan etableringsrisikoen være relativt beskjeden. Dette kan være tilfellet hvis man før etablering har forpliktende avtale med en eller flere sponsorer om å bidra med den tilstrekkelige kapitalen til å reise fondet. I normaltilfellene vil det derimot være en vesentlig større etableringsrisiko knyttet til fondsetableringen, fordi man må påta seg store etableringskostnader før man vet om fondet lar seg etablere eller ikke.
Betydningen av den etableringsrisiko som tas ved oppstart av fondsvirksomhet, er nærmere omtalt i den såkalte Nordic Capital-dommen fra Kammarrätten i Sverige.* Rettskraftig dom etter at anken ikke ble sluppet inn for Högsta Forvaltningsdomstol. Det ble her uttalt:
«[D]en mellan investerare och key executives avtalade vinstdelningen, där 20 procent av vissa övervinster utbetalas till key executives i form av carried interest, är grundad på affärsmässiga överväganden med utgangspunkt i den risk som key executives, till skillnad mot andra investerare, tagit vid etablerandet av fonderna.»
Videre vil det ved etablering av private equity-fond ofte være et krav fra investorene om at initiativtakerne og ledende personer i fondsforvaltervirksomheten investerer egne penger i strukturen. Når de aktive eierne investerer egne penger, påtar de seg en særlig investeringsrisiko ved siden av etableringsrisikoen. Når denne kapitalen investeres gjennom general partner, har de aktive eierne i tillegg påtatt seg en betydelig merrisiko sett i forhold til de passive eierne/investorene.
Klassifisering som kapitalinntekt
Det rettslige utgangspunktet knyttet til klassifisering som kapitalinntekt er kommet til uttrykk i høyesterettspraksis. I Kruse Smith-dommen stadfester Høyesterett at det avgjørende for om en avkastning kan anses som kapitalinntekt, er om det er foretatt en reell kapitalinvestering med full tapsrisiko (side 767):
«For de beløp som de [ansatte] innbetalte til selskapet ved aksjetegningen, utsatte de seg for den samme risiko som aksjonærer flest. […] Dersom aksjene etter aksjetegningen hadde sunket i verdi [utover kostprisen], ville de beløp som de [ansatte] hadde innbetalt ved aksjetegningen, ha gått tapt.»
Av dette følger det at så lenge den aktive eieren kan tape den innbetalte kapitalen (kostprisen), så er han/hun utsatt for den samme risikoen som aksjonærer/andelseiere flest. At det senere viser seg at eierandelene stiger i verdi, vil ikke endre dette utgangspunktet. Det vises videre til Kruse Smith-dommen, hvor førstvoterende uttaler følgende på side 768:
«Dersom verdiutviklingen i selskapet etter 1987 hadde vært negativ, ville de som tegnet aksjer i 1987, ha tapt sine aksjeinnskudd. Det må likevel være nokså klart at de ikke kunne ha krevd fradrag for dette tapet på grunnlag av skatteloven § 44 første ledd. Som motstykke til dette kan de etter mitt syn heller ikke beskattes for verdiøkning på aksjene når verdiutviklingen i selskapet går i positiv retning.»
Uttalelsen må ses i sammenheng med at aksjegevinster på den tiden var fritatt fra beskatning (og aksjetap ikke fradragsberettiget) etter den såkalte treårsregelen, men denne illustrerer at det er tapsrisikoen som er det sentrale ved vurderingen.
KAPITALINNTEKT? Avgjørende for om en avkastning kan anses som kapitalinntekt, er om det er foretatt en reell kapitalinvestering med full tapsrisiko.
Etter vår vurdering må det legges til grunn at når den aktive eieren har tatt investeringsrisiko tilsvarende vanlige aksjonærer, skal avkastning på investeringen anses som kapitalinntekt. Dette underbygges ytterligere når initiativtakerne/de aktive eierne (i tillegg til å ha alminnelig tapsrisiko på sin investering) har investert gjennom fondets general partner og dermed påtatt seg en betydelig merrisiko sett i forhold til øvrige investorer/den passive kapitalen. Den merrisikoen som tas ved etableringen/investeringen, vil også kunne begrunne at de aktive eierne har rett til en høyere andel av avkastningen enn eierandelen tilsier. Tas det reell (mer)risiko ved etablering av og/eller investering i en virksomhet/et produkt, er det vanlig og naturlig at de som betaling for denne risikoen får en høyere del av avkastningen hvis/når produktet blir en suksess. Så lenge det er gjort en reell kapitalinvestering med tilhørende risiko, skal avkastning på denne investeringen beskattes som kapitalinntekt. At størrelsen/taket på meravkastningen i carried interest-tilfellene er forhåndsbestemt (i prosent), endrer ikke dette utgangspunktet. Carried interest må skattemessig behandles på samme måte som den meravkastningen som andre gründere oppnår på sin opprinnelige investering gjennom etterfølgende emisjoner etc. når deres produkt viser seg å bli en suksess.
Avsluttende bemerkninger
Spørsmålet om hvordan aktive eiere innenfor private equity-bransjen skal beskattes, kan ikke besvares med ett enkelt svar. Den skattemessige behandlingen av avkastning på eierskapet, om dette er på fondsnivå eller porteføljenivå, vil bero på den konkrete strukturen. Det avgjørende er hva som er den privatrettslige realiteten mellom partene og hvilke innsatsfaktorer som ligger til grunn for den aktive eierens rett til avkastningen.
Gjennom Høyesteretts avgjørelse i Herkules-saken har vi fått enkelte avklaringer. Høyesterett konkluderte med at carried interest ikke skal beskattes som arbeidsinntekt for de aktive eierne. Dette gjelder selv om disse personene har vært en viktig innsatsfaktor for fondets suksess og muligheten til å komme i carried interest-posisjon. Førstvoterende pekte på at carried interest er et resultat av flere andre faktorer, herunder personene i porteføljeselskapet og markedsutviklingen generelt. Det foreligger ikke en slik tilknytning til arbeidsforholdet i forvalterselskapet som beskatning som arbeidsinntekt forutsetter. Disse prinsippene kan overføres til andre private equity-strukturer, samt til aktive eiere på porteføljenivå. Hovedregelen er at avkastning på eierskapet er et resultat av verdiutviklingen i selskapet og ikke en følge av den aktive eierens arbeidsinnsats.
Det er flere spørsmål knyttet til beskatning av carried interest som ikke er behandlet i Herkules-dommen. For behandlingen i Høyesterett var partene enige om at carried interest var virksomhetsinntekt ved utdeling fra fondet. Slik vi ser det, kunne man også i Herkules-saken tatt det prinsipielle utgangspunktet at carried interest var en gevinstdeling mellom eierne. Retten til meravkastningen skyldtes initiativtakernes forretningsidé og risiko ved etablering av fondet. Når Herkules likevel valgte å anse utdeling av carried interest fra fondet som virksomhetsinntekt, kan det skyldes at det ikke var gjort noen kapitalinvestering gjennom general partner. Den økonomiske risikoen bak retten til carried interest var dermed beskjeden. Samtidig er det som nevnt mange fondsforvaltermiljøer som har tatt etableringsrisiko og investert betydelige beløp gjennom fondets general partner som grunnlag for retten til carried interest. I slike tilfeller vil den investerte kapitalen være gjenstand for en merrisiko sett i forhold til øvrige investorer (den passive kapitalen).
Hvor grensen går mellom virksomhetsinntekt og kapitalinntekt vil etter vårt syn bero på hvor stor etablerings- og/eller investeringsrisiko som er tatt. Hvor stor risiko som må ligge bak investeringen for å klassifisere carried interest som kapitalinntekt er ikke klargjort av domstolene. Samtidig må de alminnelige utgangspunkter om kapitalbeskatning som følger av høyesterettspraksis overføres til carried interest tilfellene. På bakgrunn av Kruse Smith-dommen må man kunne legge til grunn at det ikke kreves særlig merrisiko så lenge kapitalinvesteringen er reell. Det må også være slik at prinsippene om etablering av gründervirksomhet og kapitalbeskatning gjelder tilsvarende for aktører innenfor private equity-bransjen som innenfor andre bransjer. Etablering av et private equity-fond må skattemessig behandles tilsvarende etablering av for eksempel en teknologibedrift. Det betyr at så lenge det er tatt den risiko som forretningsideen krever (det vil si at det er investert den nødvendige kapitalen), og det foreligger full tapsrisiko på eierandelen, skal avkastning på investeringen som utgangspunkt anses som kapitalinntekt. Dersom den aktive eieren påtar seg merrisiko sett i forhold til den passive kapitalen, styrkes argumentet ytterligere.


