


Comfort Letters ved utstedelse av finansielle instrumenter
I forbindelse med utstedelser av finansielle instrumenter internasjonalt blir revisor gjerne bedt om å utstede såkalte Comfort Letters. Artikkelen ser på prosessene som er nødvendige for å kunne utstede Comfort Letters, hvilke typer uttalelser som avgis og innholdet i disse.
Slike brev utgjør en nødvendig del av tilretteleggernes forsvar mot å bli ansvarlige for feil i prospektet og bistår utstederen med å fremlegge mest mulig riktig finansiell informasjon. I motsetning til hva navnet antyder, trenger ikke det nødvendigvis å være en komfortabel prosess for revisor.
Comfort Letters er nemlig en form for utvidet revisjonsberetning hvor man ikke bare skal gå god for revisjonsarbeidet som er gjort, men også uttale seg om utviklingen etter balansedagen, finansiell informasjon som er inkludert i prospektet og andre finansielle forhold. På grunn av ansvaret som potensielt kan ligge i slike uttalelser, må revisor sørge for å presisere hvilken sikkerhet som uttrykkes, mens de øvrige aktørene i prosessen typisk ønsker at revisor uttrykker mest mulig sikkerhet.
Legger man til et komplisert regelverk, er alt duket for en prosess som kan være krevende å håndtere.
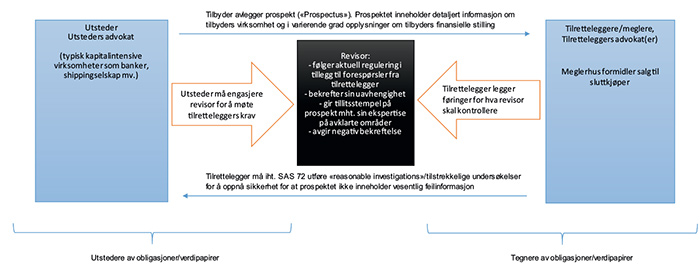
Aktørbilde
Formålet med Comfort Letter
Tilretteleggers undersøkelsesplikt og ansvar
Den som tegner seg for kjøp av finansielle instrumenter, er avhengig av at utstederen presenterer et mest mulig korrekt bilde av sin virksomhet og sin finansielle stilling. For å oppnå rimelig sikkerhet og tillit for at det ikke er vesentlige feil i utsteders presentasjon, må tilretteleggerne av transaksjonen (såkalte «underwriters») utføre tilstrekkelige undersøkelser for at den finansielle informasjonen som presenteres til markedet er nøyaktig og fullstendig. Oppfyller man ikke denne plikten, kan tilretteleggerne og deres advokater eksponere seg for betydelig risiko. Etterlever man derimot disse pliktene, gir i det minste den amerikanske lovgivningen en viss beskyttelse mot søksmål gjennom et såkalt «due diligence defence» og «reliance defence». Comfort Letters utgjør en sentral del av dette forsvaret for tilretteleggerne.
«Due diligence defence» – informasjon tilrettelegger må undersøke selv
Due diligence defence viser til de delene av prospektet som ikke er «expertised», nærmere bestemt de delene som er urevidert finansiell informasjon. Due diligence defence beskytter imidlertid kun når tilretteleggerne har gjennomført tilstrekkelige undersøkelser samtidig som undersøkelsene ikke har gitt grunn til å tro at informasjonen er feil. For å kunne utføre tilstrekkelige undersøkelser må det rettes forespørsler (diskutere) til utstederens ledelse, tilrettelegger må delta i møter hvor utkast til prospekt fremlegges og gjennomgås, styremøtereferater og vesentlige kontrakter må gjennomgås, og eventuelle andre forespørsler/bekreftelser må innhentes fra advokater. I tillegg er engasjering av utsteders revisor til å avgi et Comfort Letter en helt sentral del av plikten til å foreta egne undersøkelser.
«Reliance defence» – informasjon tilrettelegger kan stole på
I motsetning til due diligence defence, refererer reliance defence seg til den delen av prospektet som er «expertised», med andre ord den delen som vedrører revidert informasjon. Reliance defence vil si at tilrettelegger ikke kan holdes ansvarlig for å stole på revidert finansiell informasjon hvis de med rimelig sikkerhet ikke har grunn til å tro at informasjonen inneholder feil eller på noen måte er misledende. Dette betyr at tilretteleggerne i motsetning til ved due diligence defence, kan unnlate å utføre undersøkelser når det gjelder delene med revidert finansiell informasjon så lenge det ikke er observert noen «røde flagg». Comfort Letters rolle i denne forbindelsen er bare å bekrefte hvilke år som er revidert og henvise til revisjonsberetningene.
Tilretteleggers rolle som kvalitetskontrollør
Utover det rent juridiske ansvaret har tilretteleggerne også en viktig rolle som «dørvakt» inn mot finansmarkedene. Manglende oppfyllelse av denne rollen kan medføre en betydelig renommé-risiko for tilretteleggerne og deres rådgivere. Comfort Letter fra revisor er en ekstra kvalitetssikring og en viktig del av kontrollen av at informasjon som går ut til finansmarkedene er fullstendig og korrekt.
Forskjellige typer Comfort Letter
For å danne seg et bilde av reguleringen når det gjelder hvilke uttalelser som skal avgis og hvordan disse skal se ut, må man søke veiledning flere steder. Primærkilden som regulerer uttalelsene er de profesjonelle standardene i henholdsvis USA (AICPA – The American Institute of CPAs) og internasjonalt (ICMA – International Capital Market Association). I tillegg må man også se hen til kilder som interne retningslinjer hos de store revisjonsselskapene og observert markedspraksis fra tidligere transaksjoner. Noen spørsmål vil også overlates til forhandlinger som finner sted i hver enkelt transaksjon. Comfort Letter er alltid – i hvert fall til en viss grad – skreddersydde uttalelser.
COMFORT LETTERS er en form for utvidet revisjonsberetning.
I forhold til profesjonelle standarder er det særlig følgende to standarder som er aktuelle:
-
AICPA AU Section 634 (også kalt «SAS 72» – det opprinnelige navnet på standarden. Heretter brukes SAS 72 som referanse). Denne standarden gjelder for alle typer utstedelser i USA, men siden standarden er relativt detaljert, kan den også gi noe veiledning til utstedelser andre steder. Følgende brev er aktuelle under denne standarden:
Comfort Letter
Representation Letter
Management Representation Letter
-
ICMA Primary Market Handbook (IPMA). Standard publisert av International Capital Market Association. Denne standarden anvendes på utstedelser av gjeldsinstrumenter utenfor USA. Følgende brev er aktuelle under denne standarden:
Comfort Letter
Arrangement Letter
Management Representation Letter
Generelt sett vil den amerikanske reguleringen i SAS 72 være betydelig mer rigid og regelstyrt enn veiledningen som er gitt i ICMA/IPMA. En utstedelse mot det amerikanske markedet vil derfor normalt kreve mer av både utsteder og utsteders revisor. For utstedelser utenfor USA kan man derimot bruke SAS 72 som veiledning på spørsmål som ikke er direkte regulert under ICMA.
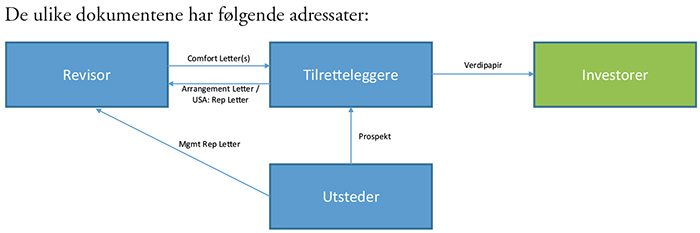
De ulike dokumentene har følgende adressater:
Datering av Comfort Letters – Cut off, Pricing og Closing
Dateringen av Comfort Letters vil typisk være lik dato for når transaksjonen prissettes (Pricing). For at revisor skal kunne ferdigstille sine kontrollhandlinger og gjennomføre sine kvalitetssikringsprosedyrer før signering, settes det normalt en avskjæringsdato (Cut off) noen dager før signeringsdato. Denne cut off-datoen kan etter SAS 72 maksimalt være fem arbeidsdager før signering av Comfort Letter. Revisor presiserer eksplisitt at det ikke avgis noen sikkerhet for perioden mellom avskjæringsdato og signeringsdato. Utover Comfort Letter må revisor normalt også utstede et såkalt «Bringdown Comfort Letter» når transaksjonen faktisk gjennomføres og pengene innbetales (Closing). Dette er en kort uttalelse som simpelthen bare forlenger bekreftelsene som er gitt i opprinnelig Comfort Letter fra prisingsdato (Pricing) til gjennomføringsdato (Closing).
Bruk av SAS 72 «look alikes» – hybridversjon av Comfort Letters
Siden det er forskjellige standarder for utstedelser innenfor og utenfor USA, må en i internasjonale utstedelser, som også inkluderer USA, ha doble sett med Comfort Letters. Dette kan være en ganske krevende øvelse i praksis fordi man da må håndtere doble sett av alle dokumenter. Som en løsning på dette har det derfor utviklet seg en praksis for såkalte SAS 72 «look alike letters». Det vil si at Comfort Letter som anvendes utenfor USA har samme ordlyd som Comfort Letter etter SAS 72. Den eneste forskjellen er reguleringen av det geografiske anvendelsesområdet.
Tidsfrister på Comfort Letters – 135-dagersregelen
Ved utstedelser som involverer USA, og som dermed er underlagt SAS 72-standarden, må man forholde seg til den såkalte 135-dagersregelen. Etter denne regelen kan det ikke utstedes Comfort Letter med negativ bekreftelse når det er gått mer enn 135 dager mellom siste regnskap som har vært gjenstand for begrenset revisjon eller revisjon og cut off-datoen omtalt over. Skal man for eksempel utstede et Comfort Letter i mai måned, kreves det ikke begrenset revisjon av første kvartal dersom cut off-dato er før 14. mai (31+28+31+30+14 = 135 dager i et normalår). Er cut off-dato etter 14. mai, må begrenset revisjon av første kvartal gjennomføres før Comfort Letter kan utstedes. For foretak som ikke har begrenset revisjon hvert kvartal, er det derfor viktig å følge denne regelen fordi den angir hvilke «vinduer» som utstedelser kan gjennomføres i uten at det må gjennomføres ny begrenset revisjon.
Når flere revisorer er involvert
Comfort Letter utstedes vanligvis av foretakets valgte revisor. Noen ganger kan det imidlertid være aktuelt å involvere flere revisorer, for eksempel dersom det har vært et nylig revisorbytte hos utsteder eller utsteder nylig har gjort et oppkjøp av et selskap revidert av annen revisor. Slike tilfeller er også regulert i SAS 72 og løsningen er da doble sett med Comfort Letters. Standarden krever imidlertid at for å avgi negativ bekreftelse (dvs. at revisor kun bekrefter at en ved sine handlinger ikke blitt oppmerksom på forhold som kan indikere vesentlige feil) må ny revisor ha opparbeidet seg tilstrekkelig kunnskap om utsteders internkontroll før Comfort Letter avgis. Som ny revisor har man kanskje ikke opparbeidet seg denne kunnskapen før første års revisjon er ferdigstilt. I slike tilfeller må tidligere revisor avgi den negative bekreftelsen, noe som kan skape en del praktiske utfordringer. Av og til oppstår det også situasjoner der utstederen ønsker sikkerhet på områder som, av forskjellige grunner, ikke kan dekkes i et Comfort Letter. Det kan da løses gjennom å innhente avtalte kontrollhandlinger (Agreed Upon Procedures – AUP) fra en annen revisor enn utsteders revisor. Utsteders revisor har nemlig ikke anledning til å ha andre erklæringer enn et Comfort Letter.
Innhold i Comfort Letters
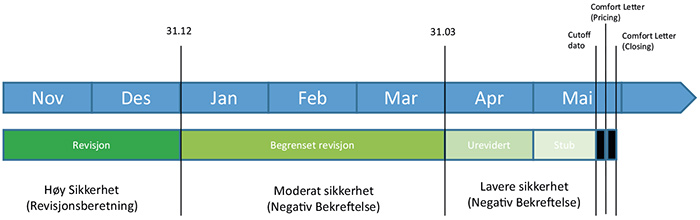
Comfort Letters – både SAS 72 og ICMA – følger et fast standard oppsett hvor store deler av innholdet vil være standard formuleringer med visse tilpasninger. Generelt sett er det også slik at revisor uttrykker fallende grad av sikkerhet dess nærmere signeringsdato man kommer. Siste årsregnskap er revidert slik at det der uttrykkes høy sikkerhet, for perioden etter årsslutt uttrykkes negativ sikkerhet mens det for perioden etter cut off ikke uttrykkes noen sikkerhet. Dette er illustrert i følgende figur.
Vi ser nærmere på de enkelte avsnittene i et typisk Comfort Letter:
1. Adressat
Vil kun være de partene som er omfattet av «due diligence defense» – det vil si tilretteleggerne og styret i utsteder (men ikke utstederen selv).
2. Bekreftelse av uavhengighet
Positiv bekreftelse av at revisor er uavhengig i forhold til utstederen slik det er regulert i SEC-reglene. Disse er i praksis relativt like de reglene vi har i EU for Public Interest Entities (PIE)-selskaper (foretak av allmenn interesse).
3. Bekreftelse av reviderte regnskap
Dette er en bekreftelse av at revisor har revidert regnskapene siste to foregående regnskapsår (Har det vært revisorbytte i perioden, må man ha to Comfort Letters). Det legges ikke opp til at man gjør ytterligere kontrollhandlinger eller uttrykker noe mer sikkerhet enn det som allerede fremgår av utstedte revisjonsberetninger.
4. Bekreftelse av begrenset revisjon siste interimsperiode
Dersom det er foretatt en begrenset revisjon av siste kvartalsregnskap, så vil det refereres til dette her sammen med angivelse av hvilken standard man har gjennomført den begrensede revisjonen etter. Det normale er at denne gjennomføres etter ISRE 2410 Forenklet revisorkontroll av et delårsregnskap, utført av foretakets valgte revisor. Under dette avsnittet legges det også opp til at revisor skal forespørre ledelsen om anvendte regnskapsprinsipper er i tråd med aktuelle regnskapsregler. Begrenset revisjon gjennomføres som ellers ved analyser og forespørsler, og det utrykkes negativ bekreftelse (moderat sikkerhet).
5. Bekreftelse av kontrollhandlinger på siste månedsregnskap
For regnskapsperioder etter siste reviderte/begrenset reviderte tall må revisor lese gjennom månedsrapporter og rette en forespørsel til ledelsen for å få bekreftet at disse ikke inneholder vesentlige feil eller at de ikke er utarbeidet i tråd med aktuelle regnskapsregler. I tillegg må styrereferater leses. Basert på disse prosedyrene rapporterer revisor at man ikke kjenner til forhold som vil kunne medføre endringer i rapporterte regnskapstall. I tillegg må revisor bekrefte at det ikke er negative endringer i sentrale regnskapsstørrelser i denne perioden (eventuelt rapportere dersom det er slike endringer). Regnskapspostene dette gjelder varierer, men det vil typisk være rapportering av poster som kan ha negativ innvirkning på verdien av utsteders gjeld og/eller egenkapital. Typisk rapporteres det at det ikke er:
Endring i aksjekapital
Økning i langsiktig gjeld
Nedgang i totalkapital
Nedgang i egenkapital
Nedgang i salgsinntekter
Nedgang i resultat
Sammenligningen gjøres mot siste tilgjengelige balansetall som eventuelt er inkludert i prospektet (for balansestørrelser) og tilsvarende periode i fjor (for resultatstørrelser).
Er det derimot slike endringer, må disse angis i Comfort Letter og man må også opplyse om dette i prospektet i den grad man vurderer at det har betydning for investorene. Sikkerheten som avgis, er negativ bekreftelse (men lavere sikkerhet enn for begrenset revisjon).
6. Forespørsel om hendelser etter siste månedsregnskap («the stub period») – negativ bekreftelse
For perioden etter siste månedsregnskap (den såkalte «stub period») har både revisor og utsteder nødvendigvis mindre kunnskap. Man er kanskje kjent med eventuelle endringer i aksjekapital og utstedt gjeld, men det er ikke gitt at ledelsen har kontroll over størrelser som egenkapital og resultat på daglig basis. Kontrollhandlingene for revisor er begrenset til å rette forespørsel til ledelsen om de kjenner til endringer fra siste månedsregnskap i regnskapspostene omtalt under punkt 5 over, samt lese gjennom styrereferater. Det uttrykkes negativ sikkerhet fra revisor, men sikkerheten er nødvendigvis mye lavere enn under punkt 5 over.
7. Avtalte kontrollhandlinger på prospektet – («tick & tie»/«circle up»)
Utover å gjennomgå regnskapstallene som angitt over, blir revisor også bedt om å bekrefte en del finansielle tall som er inkludert i prospektet (såkalt «circle up-» og «tick & tie»-prosedyrer). Dette skjer ved at tilrettelegger og deres rådgivere definerer en del tallstørrelser de ønsker verifisert (såkalt «circle up»). Ut ifra dette setter revisor opp kontrollhandlinger som typisk er at man har kontrollert et tall mot revidert årsregnskap, kontrollert tall mot kvartalsregnskap, etterberegnet valuta eller prosenter og andre kontrollhandlinger. Disse markeres så i prospektet og vedlegges Comfort Letter (såkalt «tick & tie»). Dette gjøres rent praktisk ved at man definerer en del kontrollhandlinger gjennom bokstavkoder og markerer disse på de aktuelle sidene i prospektet og dette dokumentet vedlegges Comfort Letter.
Denne delen av Comfort letter er mer å regne som avtalte kontrollhandlinger etter SBT 4400 og vi uttrykker egentlig ingen sikkerhet utover resultatet av våre kontroller. Et viktig poeng her er at det er strenge begrensninger på hvilke tallstørrelser som kan dekkes av disse prosedyrene. Et sentralt krav er at det må være størrelser som enten er, eller er utledet fra, monetære størrelser (dvs. pengestørrelser) og at de er underlagt internkontrollen for finansiell rapportering («subject to internal controls over financial reporting»). Revisor skal således ikke ukritisk bekrefte tallstørrelser bare fordi vi kan – det må være tallstørrelser som er utledet fra regnskapet og som er underlagt de interne kontrollene revisor har kunnskap om fra revisjonsarbeidet.
8. Ansvarsbegrensninger
Avslutningsvis vil man normalt alltid ha et avsnitt som regulerer strenge begrensninger i bruk og distribusjon av Comfort Letter. Dette er viktig for å hindre at dokumentet brukes og distribueres i andre sammenhenger enn den aktuelle transaksjonen.
Avslutning
Prosessen med å utstede finansielle instrumenter og tilhørende utstedelse av Comfort Letters fra revisor kan være krevende. Legger man til at det normalt er store pengebeløp involvert og at revisor potensielt kan bli holdt ansvarlig for tap om noe går galt, er det ikke gitt at dette er en lett øvelse for revisor. Følger man imidlertid standardene og den etablerte markedspraksisen, og for øvrig utfører godt revisorhåndverk på alle kontrollhandlingene, skal man likevel kunne komme i mål med Comfort Letter på et komfortabelt vis.
Kilder
www.mofo.com/~/media/Files/PDFs/CM_FAQs/FAQsRelatingtoComfortLetters.pdf
www.aicpa.org/research/standards/auditattest/downloadabledocuments/au-00 634.pdf
www.proskauer.com/files/News/a05e2ff7-bd97–439b-9c96–691f3d632 450/Presentation/NewsAttachment/01bc080e-62e3–4ca6–8e3c-6972e7159f58/Satellite1.pdf


