


Hvor langt rentebegrensningsreglene går
Det er fortsatt uklarheter knyttet til forståelsen av de nye rentebegrensningsreglene. Artikkelen gir en fremstilling av innholdet i rentebegrensningsreglene slik de pr. i dag fremstår.
Etter mye diskusjon ble det høsten 2014 vedtatt nye regler om begrensning av fradrag for gjeldsrenter ved lån mellom nærstående parter. Reglene fikk virkning fra 1. januar 2014. Hovedformålet med reglene var å ramme renter på interne lån, men reglene rammer også eksterne renter i den grad en nærstående part har stilt sikkerhet for gjelden. Det er vedtatt forskrift om unntak fra omklassifisering der det er stilt sikkerhet fra nærstående. Rentebegrensningsreglene favner vidt og rammer hardt.
Det regjeringsoppnevnte Scheel-utvalget skal «vurdere nivået på selskapsskattesatsen og utrede tiltak som kan beskytte det norske selskapsskattegrunnlaget.» I tilleggsmandat av 8. november 2013 bes utvalget også vurdere forslag som gir netto skattelettelser, ikke bare provenynøytrale forslag. Scheel-utvalget har frist for å levere sin innstilling 2. desember 2014, og kan komme med forslag til å endre rentefradragsbegrensningsreglene.
Bakgrunn og effekt av rentefradragsbegrensningsreglene
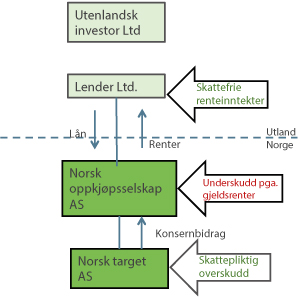
Det fremgår av forarbeidene at reglene skal hindre tilpasninger fra utenlandske nærstående selskaper som uthuler det norske skattegrunnlaget. Høy skattesats i Norge kan være et incentiv for å plassere gjeld og rentekostnader i selskaper hjemmehørende i Norge, mens fordring og renteinntekt kanaliseres til konsernselskap hjemmehørende i land med lav eller ingen beskatning av renteinntektene. Reglene om rentefradragsbegrensning skal motvirke denne effekten.
Figur 1
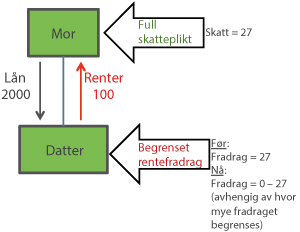
Mange OECD-land, herunder våre naboland Danmark, Sverige og Finland, har regler for å begrense rentefradrag, og har hatt det i flere år. De norske reglene bygger til en viss grad på tilsvarende regler i Tyskland og Finland. Utformingen av de norske reglene medfører imidlertid at Norge har strengere regler enn i de fleste andre land. Særlig rammer dette norske konsernselskaper der renteinntektene beskattes fullt ut i Norge med 27 prosent, mens rentefradraget begrenses. Det er ikke symmetri mellom beskatning av renteinntekter og fradrag for rentekostnader innenlands.
Figur 2
Det fremstår som et paradoks at det i Prop. 1 LS (2013–14) pkt. 4.1 uttales at regjeringens forslag «styrker rammebetingelsene for nasjonale bedrifter som konkurrerer med flernasjonale selskap» samtidig som realiteten er at virkningene av reglene skaper en konkurranseulempe for «helnorske» virksomheter. Effekten av reglene er at skattelovgivningen er like konkurransevridende som tidligere, bare med andre utslag.
NÆRSTÅENDE: Det fremgår av forarbeidene at reglene skal hindre tilpasninger fra utenlandske nærstående selskaper som uthuler det norske skattegrunnlaget.
Det fremstår som naivt når departementet i Prop. 1 LS (2013–2014) pkt. 4.19 (s. 138) la til grunn «at forslaget ikke i vesentlig grad vil ramme selskaper som ikke driver skatteplanlegging gjennom rentefradrag».
Antakelsen er ikke korrekt. Helnorske virksomheter med renteinntekter/kostnader og som ikke bedriver skatteplanlegging, vil likevel rammes av reglene.
Hvilke låntakere omfattes av rentebegrensningsregelen
Selskaper lignet som selvstendige skattesubjekter omfattes
Regelen gjelder låntakende selskaper som lignes som selvstendige skattesubjekter etter sktl. § 2–2 første ledd. Dette innebærer at AS, ASA, samvirkeforetak mv. omfattes. I tillegg fastsetter sktl. § 6–41 (1) at deltakerlignede selskaper, NOKUS-selskaper, og selskaper og innretninger med begrenset skatteplikt skal omfattes. Filial i Norge av utenlandsk foretak er således også omfattet. Kommunalt eide aksjeselskaper som har lån fra kommunen, omfattes også av forslaget.
Rentebegrensningsregelen gjelder ved fastsettelse av grunnlaget for alminnelig selskapsskatt i vannkraftselskaper.
Begrensningsreglene gjelder også for selskaper innenfor rederiskatteordningen, men slik at rentefradragsbegrensningen skal gjelde den delen av rentene som svarer til finanskapitalen i selskapet, jf. sktl. § 8–15 (4). Rentefradragsrammen skal beregnes på bakgrunn av den skattepliktige delen av selskapets inntekt, slik at inntekt som er knyttet til den skattefrie skipsfartsvirksomheten, ikke tas med i beregningsgrunnlaget.
Begrensningsregelen gjelder ikke i tilfeller hvor det er fysiske personer og enkeltpersonforetak som er låntaker.
Unntak for finansinstitusjoner og petroleumsselskaper
Finansinstitusjoner er etter sktl. § 6–41 (8) unntatt fra rentebegrensningsregelen. Som finansieringsinstitusjoner anses banker, forsikringsselskaper, kredittinstitusjoner mv. Datterselskaper av finansinstitusjoner, herunder eiendomsselskaper, omfattes dog av rentebegrensningsreglene.
For selskaper omfattet av petroleumsskatteloven § 3 d gjelder bestemmelsen ikke, jf. sktl. § 6–41 (9). Departementet mener imidlertid at det er behov for regler også for petroleumsselskapene, jf. Prop. 1 LS (2013–14) pkt. 4.16.2:
«Etter departementets oppfatning er det ingen grunn til at petroleumsselskapene skal unntas fra en rentefradragsbegrensning i alminnelig inntekt. Dette gjelder enten selskapet bare driver petroleumsvirksomhet, eller eventuelt ordinær landvirksomhet i tillegg. Det er derfor nødvendig å ha en begrensningsregel for rentekostnader i alminnelig inntekt også for petroleumsselskapene.»
UNNTATT: Finansinstitusjoner er etter sktl. § 6–41 (8) unntatt fra rentebegrensningsregelen.
Departementet finner at det er behov for å utrede nærmere de samlede virkningene av den gjeldende regelen for finansielle poster i petroleumsskatteloven og den generelle rentebegrensningsregelen. Petroleumsselskaper er derfor ikke omfattet av rentebegrensningsregelen, men departementet har varslet at det skal komme tilbake med forslag til en regel om begrensning av rentefradraget i petroleumsselskapenes alminnelige inntekt.
Alle långivere omfattes
Det er ikke oppstilt begrensninger når det gjelder hvilke subjekter som skal omfattes som långivere. I forarbeidene (Prop. 1 LS (2013–14) pkt. 4.10.3) uttales at kravet om at parten er nærstående innebærer en tilstrekkelig avgrensning av kretsen. Dette medfører at selskaper, innretninger, stat, kommune, enkeltpersonforetak og fysiske personer omfattes. Det gjelder enten långiver er hjemmehørende i utlandet eller i Norge.
Nærståendebegrepet
Indirekte eller direkte eierskap eller kontroll med minst 50 prosent fører til at partene anses nærstående
Det er i utgangspunktet bare fradraget for interne renter som skal begrenses. Med interne renter menes rentekostnad betalt til nærstående person, selskap eller innretning. I sktl. § 6–41 (4) er nærståendebegrepet definert:
«Med nærstående etter denne paragraf menes
a. selskap eller innretning som låntakeren, direkte eller indirekte, eier eller kontrollerer med minst 50 prosent,
b. person, selskap eller innretning som, direkte eller indirekte, eier eller kontrollerer låntaker med minst 50 prosent,
c. selskap eller innretning som nærstående etter b, direkte eller indirekte, eier eller kontrollerer med minst 50 prosent, og
d. nærstående person etter b sine foreldre, søsken, barn, barnebarn, ektefelle, samboer, ektefelles foreldre og samboers foreldre, samt selskap eller innretning som disse, direkte eller indirekte, eier eller kontrollerer med minst 50 prosent.»
Ved vurderingen av om det foreligger interessefellesskap, skal kriteriene som fremgår av ligningsloven § 4–12, benyttes. Dette innebærer at det er en vid krets av nærstående som skal anses som nærstående. Person, selskap eller innretning anses som nærstående til et selskap når vedkommende har direkte eller indirekte eier- eller kontrollandel på minst 50 prosent.
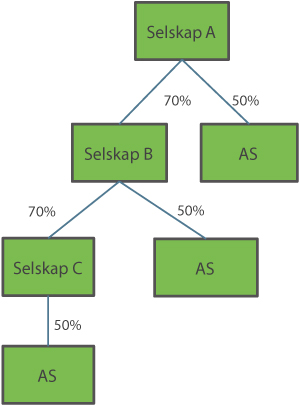
Av Prop. 1 LS (2013–14) pkt. 4.11.3 fremgår at selv om den indirekte eierandelen er mindre enn 50 prosent, vil kravet til nærstående likevel være oppfylt så lenge (den direkte) eierandelen i hvert ledd er minst 50 prosent:
«Ved beregning av indirekte eierandeler skal alle eierandeler på minst 50 % regnes med, selv om en ved å multiplisere eierandelene kommer til at den indirekte eierandelen ikke utgjør minst 50 %. Dette gjelder uavhengig av hvor mange selskap det eies eierandeler gjennom. Dersom selskap A eier 70 % av selskap B, som igjen eier 70 % av selskap C, vil en matematisk beregning av As eierandel i C være 49 %. Kravet til indirekte eierandel er likevel oppfylt ettersom eierandelen i hvert ledd er på minst 50 %.»
Figur 3
Kriteriet «kontrollerer» tar sikte på å fange opp tilfeller hvor bestemmende innflytelse over det annet rettssubjekt utøves på annet grunnlag enn eierskap. Det omfatter bl.a. rådighet over stemmeflertall på generalforsamling, retten til å velge flertall av styremedlemmer i et selskap, eller hvor en gjennom avtale er sikret bestemmende innflytelse over det annet rettssubjekt. Etter vår vurdering er det tvilsomt om det er nok med «negativ kontroll», mulighet til å blokkere osv. Om det foreligger slik kontroll, må vurderes konkret i det enkelte tilfellet.
Det er tilstrekkelig om kriteriet «50 pst eierskap eller kontroll» er oppfylt på noe tidspunkt i løpet av inntektsåret.
Det er i forarbeidene (Prop. 1 LS (2013–2014) pkt. 4.11.3) uttrykt at også eierskap mellom ulike skattytere skal regnes med ved vurderingen av om partene er nærstående:
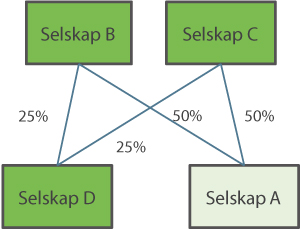
«Ved beregningen av om kravet til eierandel eller kontroll er oppfylt, skal det tas hensyn til den samlede innflytelsen dersom det foreligger flere nærstående. Et skattyterforetak A som eies av to selskaper B og C med 50 %, vil således være nærstående med selskap D dersom B og C samlet eier minst 50 % av D.»
Figur 4
Av Prop. 1 LS (2013–14) pkt. 4.11.3 følger at for låntaker som er et deltakerlignet selskap eller et NOKUS-selskap, skal kravet til eierandel eller kontroll vurderes som om det var selskapet og ikke den enkelte deltaker som var låntaker.
Obligasjonslån
Ved utstedelse av obligasjonslån vil långiver ikke nødvendigvis være kjent for låntaker/obligasjonsutsteder. Det har derfor vært stilt spørsmål om rentebegrensningsreglene skal anvendes på obligasjonslån. I departementets uttalelse av 10. juni 2014 bekrefter departementet at renter på obligasjonslån skal omfattes av rentebegrensningsreglene. Det uttales at dersom låntakende selskap er ukjent med at långiver i et obligasjonslån er en nærstående part, og skattyter har oppfylt ligningslovens bestemmelser om opplysningsplikt på en aktsom og lojal måte, gjelder toårsfristen for endring av ligning. Det angis ikke hvilke undersøkelser som må gjøres for å finne ut hvem obligasjonseierne er, eller hvilke opplysninger som skal gis til skattekontoret for å oppfylle kravet til aktsomhet og lojalitet.
Eksterne lån som omfattes av rentebegrensning
Generelt
Utgangspunktet for rentebegrensningsregelen er at det bare er interne renter som rammes, dvs. renter på lån mellom nærstående parter. I utgangspunktet skal lån fra uavhengige tredjeparter ikke være gjenstand for rentebegrensning. For å hindre omgåelse skal likevel enkelte konstellasjoner med eksterne lån behandles likt med interne lån, jf. sktl. § 6–41 (6). Konsekvensen blir i så fall at ekstern gjeld omklassifiseres til intern gjeld, slik at også eksterne renter rammes.
Typisk gjelder dette lån med sikkerhetsstillelse fra nærstående og «back-to-back»-lån.
Sikkerhetsstillelse fra nærstående
Sikkerhetsstillelse fra nærstående medfører omklassifisering av eksterne renter til interne renter
Der en nærstående part har stilt sikkerhet for lånet, skal som hovedregel lånet anses som et internt lån, med den konsekvensen at rentene skal være gjenstand for rentefradragsbegrensning, jf. sktl. § 6–41 (6) bokstav a. Dette er begrunnet med at slik sikkerhetsstillelse kan gjøre det mulig å ta opp et høyere lån hos en uavhengig långiver og dermed føre til et større rentefradrag enn det et uavhengig selskap kunne få.
Regelen innebærer at sikkerhetsstillelse fra et morselskap for et datterselskaps eksterne gjeld fører til at rentekostnader knyttet til lånet skal anses som interne renter, selv om en del av lånet kunne vært tatt opp av datterselskapet på de samme vilkårene uten sikkerhet. Det er forutsatt at sikkerheten har sammenheng med lånet og at sikkerheten i utgangspunktet skal bygge på en rettslig bindende avtale med långiveren.
Som sikkerhet regnes både garantier og krysspant m.m. Forarbeidene åpner også for at løsere sikkerhet som «letter of comfort» kan omfattes. Hvorvidt en slik uformell sikkerhetsstillelse skal omfattes, må bero på en konkret fortolkning og hvor slik sikkerhetsstillelse i så fall må ha påvirket datterselskapets lånemuligheter sammenlignet med hva som kunne vært oppnådd i markedet uten slik sikkerhetsstillelse.
Departementet har i uttalelse 10. juni 2014 uttalt at generell sikkerhet fra nærstående ikke medfører omklassifisering av renter på lånet. Dette gjelder for eksempel skadesløsholdelse, sikkerhet for andre mulige krav som for eksempel kostnader i forbindelse med lån som ikke blir benyttet mv., uten å være knyttet til den gjelden som ligger til grunn for rentekostnaden.
Sikkerhet for del av lån eller låneår
Departementet har i uttalelse datert 10. juni 2014 uttalt at dersom det stilles sikkerhet for en del av lånet, skal omklassifiseringen av eksterne til interne renter begrenses til en tilsvarende del av rentebeløpet. Videre uttales at dersom vilkårene for å anse renter som interne renter bare er oppfylt for en del av året, skal bare rentene som knytter seg til denne perioden anses som interne renter.
Negative pantsettelseserklæringer
I Prop. 1 LS (2013–14) var det forutsatt at negative pantsettelseserklæringer, dvs. erklæringer om at eiendeler ikke skal pantsettes, kan anses som sikkerhetsstillelse og følgelig medføre omklassifisering av eksterne til interne renter. Departementet legger i fortolkningsuttalelse datert 10. juni 2014 til grunn at negative pantsettelseserklæringer bare er egnet til å gi økt sikkerhet for långiver i tilfeller der erklæringene avgis av underliggende selskap. Sikkerhetsstillelse fra underliggende selskap er imidlertid unntatt i skatteforskriftens § 6–41–1. Departementet uttaler på denne bakgrunn at negative pantsettelseserklæringer ikke skal anses som sikkerhetsstillelse. Dette er også i tråd med det mange av høringsinstansene ga uttrykk for i sine høringsuttalelser til forskriftsutkastet. Departementets standpunkt vil også fjerne usikkerhet med hensyn til andre lignende erklæringer som for eksempel salgsforbud, forbud mot å ta opp nye lån og forbud mot å legge ned virksomhet.
Unntak i forskrift
Skattelovforskrift § 6–41–1 gir unntak fra bestemmelsen i sktl. § 6–41 (6) bokstav a. om at sikkerhetsstillelse skal medføre omklassifisering fra eksternt til internt lån:
«§ 6–41–1. Sikkerhetsstillelse fra nærstående part
(1) Bestemmelsen i skatteloven § 6–41 sjette ledd bokstav a gjelder ikke:
a. I tilfeller der selskapet eller innretningen som har stilt sikkerhet er eid eller kontrollert direkte eller indirekte med minst 50 prosent av låntakeren.
b. I tilfeller der sikkerheten fra den nærstående parten er stilt i form av pant i eierandel i låntakeren eller fordring på låntakeren.»
Forskriften ble vedtatt 24. april 2014. Faller tilfellet inn under unntakene, skal rentene ikke være gjenstand for rentefradragsbegrensning.
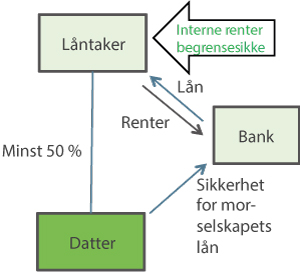
Forskriften gir unntak fra tilfeller der sikkerheten er stilt fra underliggende selskap der låntakerselskapet direkte eller indirekte eier eller kontrollerer minst 50 prosent. Et datterselskaps sikkerhetsstillelse overfor et morselskaps lån medfører altså ikke at morselskapets eksterne lån anses som internt lån.
Figur 5
Sikkerhet fra mor- eller søsterselskaper er ikke omfattet av dette unntaket.
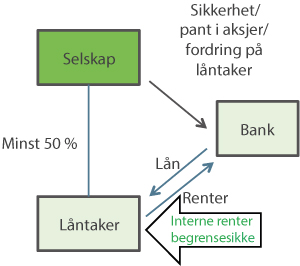
Videre unntas tilfeller der en nærstående part har stilt aksjer mv. i låntakerselskapet eller en fordring på låntakerselskapet som sikkerhet.
Figur 6
Lån i deltakerlignede selskaper, lovpålagt solidaransvar mv.
I ansvarlige selskaper (ANS eller DA) vil deltakerne være solidarisk (ANS) eller proratarisk (DA) ansvarlige for selskapets forpliktelser. Departementet gir i uttalelser av 10. juni 2014 og 4. juli 2014 uttrykk for at ansvar som følger av selskapsforholdet, kan anses som sikkerhetsstillelse.
Gjeld opptatt av et ansvarlig selskap vil, som følge av ansvaret i selskapsforholdet, ifølge disse uttalelsene kunne anses som et internt lån selv om det er opptatt hos uavhengig tredjemann. Ansvar i selskapsforholdet anses som en form for sikkerhetsstillelse. Departementet har anført at det ikke er holdepunkter i rentefradragsbegrensningsreglene for at ansvar på grunnlag av selskapsforhold er unntatt fra regelen om omklassifisering av eksterne renter til interne renter. Departementet begrunner dette med at formålet med reglene tilsier at slik sikkerhet/ansvar omfattes. Etter vår vurdering er dette ikke opplagt, og det burde derfor vært løst i lovtekst og ikke gjennom en henvisning til formålet med reglene.
Departementets standpunkt innebærer at eksterne lån tatt opp av et ansvarlig selskap (ANS) med en nærstående deltaker (med minst 50 prosent eierandel), skal omklassifiseres fra ekstern gjeld til intern gjeld og omfattes av rentefradragsbegrensningsreglene. Det er mange deltakerlignede selskaper som allerede har eksterne lån og som neppe har vært klar over at deltakernes ansvarsform kan medføre at lånet skal anses internt og at rentefradraget skal være gjenstand for begrensning. For ansvarlige selskaper med solidaransvar er resultatet av departementets rettsoppfatning uheldig, og kan gi store konsekvenser for fradragsretten.
For å unngå rentebegrensning for det ansvarlige selskapet, bør deltakerne vurdere selv å ta opp eksternt lån, og skyte kapitalen inn i det ansvarlige selskapet som innskutt kapital. Slik innskutt kapital kan på et senere tidspunkt tilbakebetales uten at dette medfører beskatning av utdelingen, jf. sktl. § 10–42 (4). Dette er ikke relevant for utdelinger til ikke-personlige deltakere på grunn av fritaksmetoden. En tilbakebetaling av innskutt kapital skal redusere inngangsverdien på andelen.
Det kan synes som om ansvarlige selskaper med delt ansvar (DA), hvor deltakeren ikke er ansvarlig for mer enn sin andel av selskapets forpliktelser, ikke i samme grad vil være utsatt for en slik risiko for omklassifisering av eksterne lån. Departementet har i uttalelse datert 4. juli 2014 uttalt at der deltakerens ansvar for selskapsforpliktelsene er begrenset (delt ansvar), vil deltakeren bare anses å ha stilt sikkerhet for en tilsvarende del av gjelden. Dette innebærer at i et DA med to deltakere hvor den ene deltaker A eier 40 prosent og den andre deltaker B eier 60 prosent og DAet har ekstern gjeld, så vil A anses å stille sikkerhet med 40 prosent og B med 60 prosent av den eksterne gjelden. Ettersom A ikke anses som nærstående (eier mindre enn 50 prosent) vil As eierandel ikke medføre omklassifisering, mens Bs andel på 60 prosent medfører at rentene for 60 prosent av gjelden skal omklassifiseres til interne renter.
For å avhjelpe eventuelle negative virkninger av departementets fortolkning, kan det vurderes overgang fra solidaransvar (ANS) til delt ansvar (DA). Det vil imidlertid ikke gi fullt rentefradrag dersom (minst en av) deltakerne anses som nærstående. En overgang fra ANS til DA vil i utgangspunktet ikke utløse skatteplikt eller dokumentavgift ettersom dette ikke anses som en omdannelse, men bare skifte av ansvarsform.
Finansdepartementet har i uttalelse 10. juni 2014 uttalt at også andre typer lovregulert ansvar vil kunne medføre omklassifisering til interne renter, dersom ansvaret innebærer sikkerhet fra en nærstående part for gjeld til en ikke-nærstående part. Det uttales at dette bl.a. gjelder bestemmelsene i aksjeloven §14–11 annet og tredje ledd, som innebærer at selskapene som deltar i en fisjon hefter solidarisk for visse forpliktelser.
«Back-to-back»-lån
Et lån mellom nærstående parter som gis indirekte via en uavhengig part («back-to-back»-lån), vil også kunne anses som internt lån etter sktl. § 6–41 (6) b. Det er da et vilkår at «den part som er nærstående har en fordring på en ikke-nærstående part, og fordringen har sammenheng med gjelden».
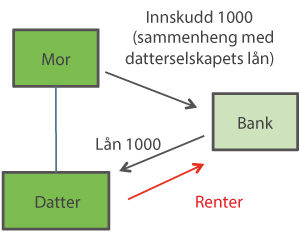
Et eksempel er et selskap som tar opp et eksternt lån, og selskapets morselskap samtidig skyter inn et tilsvarende beløp i banken. I en slik situasjon kan lånet til banken ifølge forarbeidene anses som et internt lån etter rentebegrensningsregelen. Det forutsettes at det i så fall er en forbindelse mellom innskuddet og utlånet. Det må foretas en konkret vurdering av om det foreligger tilstrekkelig «sammenheng» mellom innskudd og utlån.
Figur 7
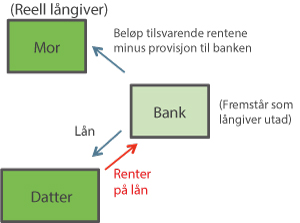
I Prop. 1 LS (2013–2014) pkt. 4.12.3 er det videre omtalt at i tilfeller der det er forutsatt at en uavhengig part skal viderebetale et (rente)beløp til et nærstående selskap som reelt er långiver, så skal det eksterne lånet anses som et internt lån. Lånet siles tilsynelatende gjennom en ekstern part, mens det i realiteten er et bakenforliggende nærstående selskap som har risikoen. Den eksterne part får en provisjon/fee for å fremstå utad som långiver. Også her må det foretas en konkret vurdering av om det foreligger tilstrekkelig «sammenheng» mellom låneforholdet med låntaker og utbetalingen fra banken til den nærstående part.
Figur 8
Konsernkontoordninger
Konsernkontoordninger vil normalt anses som fordring på/gjeld til nærstående og medføre at lånet rammes av rentebegrensningsreglene. Ved konsernkontoordninger med kredittramme og sikkerhetsstillelse fra selskapene i fellesskap, vil rentene på morselskapets gjeld til banken anses som eksterne renter. Stilles kryssgarantier, kan imidlertid lånet bli ansett internt. I den grad unntakene i skatteforskriften § 6–41–1 passer, får de anvendelse også på konsernkontoordninger.
Rentekostnader
Netto rentekostnader
Av sktl. § 6–41 (1) fremkommer at det er selskapets netto interne rentekostnader som skal begrenses. Av bestemmelsens andre ledd fremkommer definisjonen av netto rentekostnader; rentekostnader som fremkommer i sktl. § 6–40 fratrukket renteinntekter. I utgangspunktet er alle renter av selskapets gjeld fradragsberettiget. Som renteinntekter anses avkastning av kapitalinntekter som inngår i sktl. §§ 5–1 og 5–20 første ledd bokstav a.
Inntekter/kostnader som skal inngå ved beregningen:
Gevinst og tap på sammensatte obligasjoner som ikke skal dekomponeres i en obligasjonsdel og en derivatdel.
Underkurs og overkurs ved låneopptak. Innehavers gevinst og tap på obligasjoner ervervet i annenhåndsmarkedet skal holdes utenfor fradragsbegrensningen, jf. sktl. § 6–41 (2) i.f.
Garantiprovisjon som kommer i stedet for høyere rentekostnader behandles som rente ved rentefradragsbegrensningen.
Inntekter/kostnader som ikke skal inngå ved beregningen:
Valutakursgevinst/tap knyttet til lånepostene.
Rente- og valutaderivater.
Byggelånsrenter som aktiveres og ikke fradragsføres direkte. Se nærmere om dette nedenfor.
Departementet er gitt forskriftshjemmel i sktl. § 6–41 (10) til å gi nærmere regler om hvilke poster som skal inngå som renteinntekter og rentekostnader.
Spesielt om byggelånsrenter
Renter som påhviler skattyter som byggherre under bygging (byggelånsrenter) er fradragsberettiget etter sktl. § 6–40 (1). Det følger av teori og praksis at skattyter kan velge om byggelånsrenter skal fradragsføres direkte, eller om rentene skal aktiveres på bygget, se bl.a. Lignings-ABC (2013–14) pkt. 6.3 s. 1061.
Av Prop. 1 LS (2013–14) pkt. 4.8.1 s. 114 følger at byggelånsrenter ikke anses som renter av gjeld dersom rentene er aktivert som del av kostprisen på objektet. Byggelånsrenter som aktiveres, vil i så fall inngå i skattemessig verdi på bygget i stedet for å bli fradragsført direkte. I vurderingen av hva som er byggelånsrenter, er det etter vår vurdering ikke tvilsomt at kostnader relatert til byggeprosjekt/bygging etter vedtagelse av reguleringsplan og frem til tidspunkt for ferdigstillelse av bygget, må kunne anses som byggelånsrenter. Renter på byggelån som aktiveres etter at reguleringsplan er vedtatt, må dermed kunne holdes utenfor ved beregningen av rentefradragsrammen.
Det kan stilles spørsmål ved om kostnader pådratt før reguleringsplan er vedtatt, for eksempel kostnader til tomteutvikling, eller kostnader i forbindelse med arbeid som knytter seg til omregulering av et område, skal anses tilstrekkelig relatert til bygging slik at lån som knytter seg til dekning av disse kostnadene, skal anses som byggelån.
FRADRAGSBERETTIGET: Skattyter kan velge om byggelånsrenter skal fradragsføres direkte, eller om rentene skal aktiveres på bygget.
Etter en konkret vurdering kan også kostnader som oppstår etter at en tomt er ervervet, med tanke på et mulig senere byggeprosjekt, også aksepteres som byggelån av bankene til tross for at lånet er gitt før reguleringsplanen foreligger. Det er spørsmål om det skal vurderes hvilke objekter/tiltak byggelånet skal finansiere når man skal ta stilling til om rentene skal inngå ved beregningen av rentefradragsrammen. Dette er ikke nærmere omtalt i forarbeider til den nye rentebegrensningsbestemmelsen.
Terskelbeløp
Det gjelder et terskelbeløp på 5 MNOK. Det er full fradragsrett når samlede rentekostnader (både interne og eksterne renter) er 5 MNOK eller lavere. Overstiger rentekostnadene 5 MNOK, gjelder rentefradragsbegrensningen fullt ut (fra første krone). Terskelbeløpet er altså ikke et fribeløp. Terskelbeløpet gjelder pr. selskap. Terskelbeløpet er kritisert for å være for lavt sammenlignet med andre land. Selv skatteetaten mente i sin høringsuttalelse at terskelbeløpet burde heves til 10 MNOK.
Det er ikke adgang til å fremføre ubenyttet fradragsramme eller skattemessig EBITDA til senere år.
Beregning av rentefradragsrammen
Sjablonregel basert på departementets egenutviklede skattemessige EBITDA
Ved beregning av rentefradragsrammen tas utgangspunkt i en sjablonregel for å beregne låntakers maksimale fradrag for rentekostnader på konserninterne lån. Det låntakende selskapet gis fradrag med 30 prosent av en beregnet rentefradragsramme. Ved beregningen tas det utgangspunkt i alminnelig inntekt før eventuell fradragsbegrensning, deretter tilbakeføres avskrivninger og netto rentekostnader slik:
Alminnelig inntekt/årets underskudd før rentebegrensning
+ Skattemessige avskrivninger
+ Rentekostnader
– Renteinntekter
= Beregningsgrunnlag
Rentefradragsramme = 30 % av beregningsgrunnlaget
Gjeldsbetjeningsevnen er nært knyttet til selskapets kontantstrøm, gjerne uttrykt gjennom EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization). Mange land har tatt utgangspunkt i det regnskapsmessige EBITDA ved beregningen av rentebegrensningen. I stedet for å benytte det kjente regnskapsmessige begrepet, konstruerte Finansdepartementet i stedet en skattemessig tilnærming til resultatbegrepet EBITDA, som ikke reflekterer kontantstrømmen; en «skattemessig EBITDA».
Dette innebærer at et selskap som kun har inntekter under fritaksmetoden, vil få en fradragsramme på null, selv om selskapet har solid balanse og betydelige inntekter, og selv om selskapet har en betydelig regnskapsmessig EBITDA og utvilsomt har gjeldsbetjeningsevne. For selskaper som har store skattefritatte aksjeutbytter og aksjegevinster, kan fradragsrammen bli sterkt begrenset.
Et fremførbart underskudd fra tidligere år vil redusere alminnelig inntekt og dermed også fradragsrammen.
Mottatt konsernbidrag vil øke alminnelig inntekt og vil således også øke fradragsrammen. For det selskapet som avgir konsernbidrag, vil det på tilsvarende måte redusere alminnelig inntekt og fradragsramme. For nærstående selskap der morselskapet eier mer enn 50 prosent, men likevel mindre enn 90 prosent, vil alminnelig inntekt/fradragsramme ikke kunne påvirkes ved at det ytes konsernbidrag.
Rentefradragsbegrensningen gjelder for hvert enkelt selskap. Dette gjelder selv om selskapet inngår i et konsern.
Fradragsbegrensninger fører til et tillegg i alminnelig inntekt, noe som igjen medfører betalbar skatt.
Det fremgår av sktl. § 6–41 (3) at det ikke gis fradrag for ytterligere fremførbart underskudd eller konsernbidrag etter at det er foretatt avskjæring av rentefradrag. Det er altså ikke mulig å kompensere for høyere skatt (på grunn av avskårede renter) i den korrigerte alminnelige inntekt, ved bruk av konsernbidrag eller fremførbart underskudd.
Låntakende selskap kan i visse situasjoner være mer tjent med å la være å kreve fradrag for interne renter, fremfor å få et tillegg i inntekten som ikke kan avregnes mot underskudd.
Avskårede renter kan fremføres
Det er selskapets samlede rentebelastning (inkl. både eksterne og interne renter) sammenlignet med inntekten, som er avgjørende for størrelsen på fradragsrammen og dermed fradragsbegrensningen.
Avskjæring av rentefradraget skal ikke overstige summen av netto konserninterne rentekostnader. Effekten av rentebegrensningen er at låntaker ikke får fradragsført rentekostnadene. Ettersom eksterne renter vil fortrenge interne renter innenfor rentefradragsrammen, så kan låntaker risikere ikke å få fradragsført interne renter i det hele tatt.
Avskåret rentefradrag kan fremføres til fradrag de ti påfølgende inntektsårene. Det er en forutsetning for anvendelse av fremførbart rentefradrag senere år at det ligger innenfor rentefradragsrammen for selskapet for det aktuelle inntektsåret. Fremførte avskårede renter kommer til fradrag før rentene for det aktuelle inntektsåret, jf. sktl. § 6–41 (7) i.f.
Skattedirektoratet har under utarbeidelse skjema RF-1315 «Begrensning av rentefradrag mellom nærstående 2014» der renter til fremføring skal fylles ut. Det antas at skjemaet i årene fremover vil ta høyde for avskårede renter fra tidligere år, slik at det skal være mulig for skattyter å følge med på om de fremførbare rentene er innenfor tiårsfristen.
Beregning av fradragsrammen i deltakerlignede selskaper og NOKUS-selskaper
Underskudd fra et deltakerlignet selskap eller NOKUS-selskap tilordnes deltakeren og kan fremføres på deltakers hånd. På bakgrunn av at underskudd tilordnes deltakerne og ikke selskapet, skal avskårede renter til fremføring i selskapet reduseres med et beløp lik 30 prosent av årets underskudd i selskapet, jf. sktl. § 6–41 (7). Et underskudd vil derfor ikke påvirke rentefradragsrammen for selskapet for senere år.
Særregel ved begrenset skatteplikt (filial)
Forholdet mellom eksterne og interne rentekostnader i en filial settes lik forholdet mellom den interne og eksterne gjelden i selskapet jf. sktl. § 6–41 (5). All gjeld i selskapet inngår i beregningen. Dette er en sjablonregel som ikke tar hensyn til gjeld faktisk tilordnet filialen. Etter vår vurdering kan det stilles spørsmål ved om dette er i tråd med EØS-avtalen.
Eksempel:
Det utenlandske selskapet har:
Intern gjeld pr. 1. januar på 500, og pr. 31. desember på 300, dvs. snittgjeld på 400.
Ekstern gjeld pr. 1. januar på 750, og pr. 31. desember på 450, dvs. snittgjeld på 600.
Forholdstall mellom interne og eksterne renter er 2:3.
I den norske filialen av det utenlandske selskap er samlede rentekostnader på 20.
Ved benyttelse av forholdstallet på 2:3 på filialens samlede rentekostnader vil åtte av filialens rentekostnader anses som interne, mens 12 anses som eksterne renter.
Den begrenset skattepliktige låntakeren må ved levering av selvangivelsen kunne dokumentere størrelsen på foretakets interne og eksterne gjeld pr. 1. januar og 31. desember i inntektsåret. Det vil bli en egen post i RF-1315 «Begrensning av rentefradrag mellom nærstående 2014» som beregner den forholdsmessige andelen av filialens rentekostnader.
Tilpasningsmuligheter
Generelt
Avhengig av driftsresultater og skatteposisjoner kan det være ulike tilpasningsmuligheter for å unngå eller begrense rentefradragsbegrensning. I vurderingen av alternative reorganiseringer og tilpasninger bør en se på selskapenes regnskapstall, skatteposisjoner og fremtidige strategier og planer.
Egenkapitalfinansiering i stedet for interne lån
Det vil være aktuelt å vurdere å omgjøre interne lån til egenkapital. Dersom datterselskapet ikke kan fradragsføre renter (for eksempel fordi fradragsrammen er fortrengt av renter på eksterne lån) mens morselskapet skattlegges fullt ut med 27 prosent av renteinntektene, vil den totale skattebelastningen bli lavere ved egenkapitalfinansiering enn ved gjeldsfinansiering. En senere tilbakebetaling av innbetalt kapital kan skje uten at utdelingen medfører skatteplikt, jf. sktl. § 10–11 (2) for aksjer og sktl. § 10–42 (4) for andeler i deltakerlignede selskap.
Interne lån byttes ut med eksterne lån og flyttes eller splittes
I utgangspunktet er det fradragsrett for renter på eksterne lån. I stedet for å ha en lånestruktur internt i konsernet kan det vurderes å flytte/splitte debitorselskapets eksterne gjeld til andre konsernselskap. Dette vil motvirke at eksterne renter spiser opp fradragsrammen i det enkelte selskapet. I tillegg er det mulig å tilpasse seg fem millioner-terskelen ettersom hvert enkelt selskap vurderes for seg.
Morselskapets låneavtaler vil ofte begrense datterselskapenes adgang til å ta opp eksterne lån. Det er derfor nødvendig å avklare en flytting/splitting av lånet med långiver. Det er i tillegg en kostnad ved å fremforhandle og følge opp en flytting/splitting av lånet. Dette må tas i betraktning ved vurdering av om lånet skal flyttes/splittes.
Ved oppdeling av lån bør en i størst mulig grad søke å unngå kryssgarantier, da dette vil kunne medføre at det eksterne lånet omklassifiseres til internt lån, og med den følge at rentefradraget begrenses.
Dersom den eksterne långiveren krever sikkerhetsstillelse, kan det vurderes om et nærstående selskap bare skal garantere for en del av lånet, slik at ikke hele rentekostnaden begrenses.
Øke fradragsrammen gjennom å øke alminnelig inntekt
Dersom grunnlaget for den beregnede fradragsrammen økes, vil det påvirke rentefradragets størrelse. En måte å øke grunnlaget på, er å øke alminnelig inntekt i det låntakende selskap. I skattemessige konsern kan inntekt mellom konsernselskapene utlignes gjennom konsernbidragsreglene. Dersom det låntakende selskap mottar skattepliktig konsernbidrag, vil dette øke alminnelig inntekt og således påvirke grunnlaget for beregning av fradragsrammen. For nærstående selskap der morselskapet eier mer enn 50 prosent, men likevel mindre enn 90 prosent av datterselskapet, vil inntekter ikke kunne utlignes ved konsernbidrag.
Fusjonere selskaper for å øke driftsinntektene
Det kan videre være aktuelt å fusjonere selskaper i konsernstrukturen for å samle skattepliktige inntekter og interne renter i samme selskap. Dette gjelder særlig dersom det låntakende datterselskapet har store skattefrie inntekter (for eksempel aksjegevinst eller utbytte som er under fritaksmetoden). I slike tilfeller kan det være aktuelt å fusjonere med et underliggende selskap som har driftsinntekter, for derigjennom å øke alminnelig inntekt og følgelig rentefradragsrammen.
Endringer i eierstrukturen
En annen løsning kan være å vurdere endringer i eierstrukturen. Dersom det gis lån til et datterselskap med spredt eierskap, slik at ingen av aksjonærene eier eller kontrollerer over 50 prosent av datterselskapet og aksjonærene seg imellom heller ikke anses som nærstående, vil datterselskapet i utgangspunktet ha rett til å fradragsføre hele rentekostnaden.
Justerte ligningsskjemaer
Det vil bli en særskilt post for rentebegrensning i RF-1028B Selvangivelse for aksjeselskap mv. 2014 side 2 «Beregning av inntekt». I denne posten justeres alminnelig inntekt med det begrensede rentefradraget eventuelt med tillegg i alminnelig inntekt som følge av rentebegrensningsregelen. Tilsvarende post vil bli utarbeidet i RF-1215 «Selskapsoppgave for deltakerlignet selskap».
Skattedirektoratet har under utarbeidelse skjema RF-1315 «Begrensning av rentefradrag mellom nærstående 2014». Skjemaet vil være et pliktig vedlegg til selvangivelsen dersom det låntakende selskapet har renter som overstiger 5 MNOK. Overstiger ikke netto rentekostnader 5 MNOK, skal selskapet ikke levere dette skjemaet.
Som følge av rentebegrensningsreglene ventes også endringer i skjemaene RF-1245 «Selskapsoppgave for NOKUS-selskaper» og RF-1217 «Forskjeller mellom regnskapsmessige og skattemessige verdier».


