


Begrensning av rentefradrag
Finansdepartementet ønsker å begrense flernasjonale konserns mulighet for å få fradrag for rentekostnader på konsernintern gjeld.
Nye regler vil imidlertid også ramme norskeide konsern som ikke har utenlandsvirksomhet, og vil medføre betydelige praktiske utfordringer. Det kan også stilles spørsmålstegn ved om deler av forslaget strider mot Norges forpliktelser etter EØS-avtalen.
Bakgrunnen for lovforslaget
Bakgrunnen for forslaget om innføring av ny §?13–2 i skatteloven er ifølge Finansdepartementet et ønske om å motvirke skatteplanlegging knyttet til rentefradrag. I de senere år har blant annet Sverige, Finland og Danmark innført fradragsbegrensninger på rentekostnader til nærstående. I Norge har ligningsmyndighetene til nå måttet anvende armlengdeprinsippet og den ulovfestede gjennomskjæringsregelen for å begrense rentefradrag på lån mellom nærstående. Vurderingen etter skatteloven § 13–1 har hovedsakelig vært basert på hvorvidt skattyter ville ha oppnådd tilsvarende lån med tilsvarende rentebetingelser fra en uavhengig långiver. Det er for øyeblikket en rekke pågående endringssaker knyttet til såkalt tynn kapitalisering der skattemyndighetene hevder at rentekostnadene på interne lån ikke skal være fradragsberettiget da selskapene angivelig ikke ville oppnådd tilsvarende ekstern finansiering. Disse sakene er ressurskrevende både for skattemyndighetene og skattyterne. Finansdepartementet finner dagens regler vanskelige å håndheve, og foreslår derfor en sjablonmessig avskjæringsregel for interne rentekostnader som skal være enklere å praktisere.
Fradragsramme for netto interne rentekostnader
Forslaget innebærer en sjablonmessig avskjæring av netto rentekostnader til nærstående, dersom selskapets samlede netto rentekostnader overstiger 25?% av en nærmere beregnet skattemessig EBITDA. Den delen av interne rentekostnader som er fradragsberettiget, kalles fradragsrammen.
Ved beregning av fradragsrammen tas det utgangpunkt i skattyterens alminnelige skattemessige inntekt før eventuell rentebegrensning, justert for netto rentekostnader (eksterne og interne rentekostnader fratrukket renteinntekter) og skattemessige avskrivninger. Fradragsrammen for netto rentekostnader betalt til nærstående parter utgjør 25?% av den beregnede skattemessige EBITDA minus netto eksterne rentekostnader. Fradragsrammen kan illustreres på følgende måte:
Alminnelig inntekt før begrensningen
+ Skattemessige avskrivninger
+ Netto skattemessige rentekostnader
= Beregningsgrunnlaget
25?% av beregningsgrunnlaget
- Netto skattemessige eksterne rentekostnader
= Fradragsrammen
Fradragsbegrensning skal ikke foretas dersom et selskaps samlede netto rentekostnader er lavere enn 1 million kroner.
Den foreslåtte fradragsrammen beregnes separat for hvert selskap, selv om selskapet inngår i et konsern. Eventuelt mottatt eller avgitt konsernbidrag vil imidlertid inngå i beregningsgrunnlaget for fradragsrammen forutsatt at konsernbidraget regnes som skattepliktig inntekt for mottaker.
Ved at det tas utgangspunkt i alminnelig inntekt, er det de skattemessige inntekts- og kostnadsbegrepene som legges til grunn for fradragsrammen. Tilsvarende skal beregningen av fradragsrammen baseres på de skatterettslige tidfestingsprinsipper. Enkelte kan ha en viss valgfrihet med hensyn til forsering av inntektsføring og utsettelse av fradragsføring, slik at det er muligheter til å påvirke beregningen av fradragsrammen for det enkelte år. Dette gjelder likevel ikke skattemessige avskrivninger og netto rentekostnader i og med at disse postene skal tilbakeføres ved fastsettelse av fradragsrammen.
Skatteeffektive konsernbidrag inngår i alminnelig inntekt. Selskaper som inngår i skattekonsern, kan derfor påvirke fradragsrammen for det enkelte selskap ved å yte konsernbidrag med skattemessig virkning. Dersom et selskap har underskudd til fremføring som overstiger årets alminnelige inntekt, vil imidlertid mottatt skattepliktig konsernbidrag ikke øke selskapets fradragsramme før underskuddet er avregnet i sin helhet.
Rentekostnader som skal omfattes av fradragsbegrensningen
Definisjonen av renteinntekter og rentekostnader som omfattes av fradragsbegrensningen, skal etter forslaget samsvare med skattelovens øvrige definisjoner. For eksempel vil underkonti i et konsernkontosystem anses som relevant mellomværende mellom mor- og datterselskapet, hvor netto rentekostnader omfattes av forslaget til rentebegrensning. Finansdepartementet gis hjemmel i forskrift til å gi nærmere regler bl.a. om hva som skal regnes som renteinntekter og rentekostnader.
Det er ikke foreslått å gjøre netto valutatap eller -gevinst på fordringer og gjeld til gjenstand for avskjæring. Det samme gjelder for valutaderivater. Under- og overkurs ved låneopptak skal derimot inngå i beregningen av netto rentekostnader. Gevinst og tap på sammensatte obligasjoner (obligasjoner som består av en obligasjonsdel og et annet element) som ikke skal dekomponeres for skatteformål, skal etter forslaget i sin helhet anses som renter.
Eksterne rentekostnader vil ikke rammes av rentebegrensningen, men vil kunne fortrenge fradraget for interne renter. Det foreslås imidlertid at også renter på enkelte eksterne lån skal kunne omfattes av begrensningsregelen, for eksempel der lån mellom nærstående selskaper gis indirekte via en uavhengig part (back to back lån).
Renter på ekstern gjeld som er garantert av et konsernselskap, er etter forslaget fullt fradragsberettiget.
Hvem som omfattes av reglene
De foreslåtte reglene skal gjelde for aksje- og allmennaksjeselskaper, samt andre innretninger som er selvstendige skattesubjekter. Videre omfattes deltakerlignede selskaper, NOKUS-beskattede selskaper og selskaper mv. med begrenset skatteplikt til Norge (for eksempel fast driftssted).
Merk at reglene også omfatter lån mellom to norske konsernselskaper, uavhengig av om aksjonær er norsk eller utenlandsk, og uavhengig av formålet med at lånet er gitt.
Rentebegrensningsregelen er gitt delvis anvendelse for selskaper som er omfattet av særskatteregimene for petroleum, kraftforetak og rederier. For selskaper omfattet av petroleumsskatteloven, er det foreslått at begrensningen skal gjelde for den delen av alminnelig inntekt som henføres til land. Ettersom landinntekten ofte er negativ eller svært lav, vil forslaget innebære en betydelig avskjæring av rentekostnader for disse selskapene.
For kraftforetak skal regelen få anvendelse på grunnlaget for alminnelig selskapsskatt, men ikke for grunnlaget for grunnrenteskatten. Behovet for særlig tilpasning av rentebegrensingsregelen for offentlig eide kraftforetak skal vurderes senere.
For selskaper som omfattes av rederiskatteordningen, er fradragsbegrensningen foreslått å gjelde den delen av rentene som svarer til finanskapitalen i selskapet, og rentefradragsrammen beregnes på bakgrunn av den skattepliktige delen av selskapets inntekt (finansinntekt).
Foretak mv. som regnes som finansinstitusjoner etter finansieringsvirksomhetsloven, omfattes ikke av den foreslåtte rentebegrensningsregelen.
Nærstående parter
Kravet til interessefellesskap i den foreslåtte rentebegrensningsreglen defineres på samme måte som den vide definisjonen i ligningsloven §?4–12 om dokumentasjonsplikt for kontrollerte transaksjoner. To parter anses som nærstående når den ene parten direkte eller indirekte eier eller kontroller den andre parten med minst 50?%. For eksempel vil lån fra tre aksjonærer som hver eier 1/3 av aksjene således regnes som ekstern gjeld. Dessuten omfattes selskap mv. som nærstående eiere av skattyter har betydelig direkte eller indirekte eierinteresse i, samt slektninger til personlige eiere av skattyter, og selskap mv. som disse har direkte eller indirekte eierinteresse i. Også fysiske personer omfattes av kretsen av hvem som skal anses som nærstående.
Rentebegrensningsregelen skal gjelde hvis låntaker og långiver har vært nærstående på noe tidspunkt i løpet av inntektsåret.
Interessefelleskapsreglene i §?13–1 vil fortsatt gjelde selv om partene ikke anses som nærstående etter de nye foreslåtte reglene i §?13–2.
Konsekvenser av avskjæring
Det foreslås at den delen av rentefradrag som avskjæres, skal kunne fremføres til fradrag de påfølgende fem inntektsår. Fremført rentefradrag kan kun benyttes dersom det ligger innenfor fradragsrammen for selskapet for det aktuelle inntektsåret.
Renteinntekter vil være skattepliktige i sin helhet hos långiver selv om rentefradrag avskjæres hos låntaker.
Begrensninger og muligheter
Disposisjoner som kan påvirke skattemessig EBITDA
Som nevnt kan enkelte skattytere ha en viss valgfrihet med hensyn til tidfesting av inntekter og kostnader som påvirker alminnelig inntekt og dermed fradragsrammen for rentekostnader. Forsert inntektsføring eller unnlatt fradragsføring et enkelt år vil (normalt) øke alminnelig inntekt år 1 og dermed økt fradragsramme dette år og medføre lavere alminnelig inntekt og redusert fradragsramme for det fremtidige året. Ved disposisjoner med hensyn til valgfrie tidfestingsregler kan fradragsrammen optimaliseres i år hvor rentekostnadene tidfestes eller innenfor femårsperioden for fremføring av avskåret rentefradrag.
Skattyters valg med hensyn til avskrivninger innenfor lovens maksimumssatser vil ikke øke årets tillatte rentefradrag, ettersom skattemessige avskrivninger uansett skal tilbakeføres ved beregning av fradragsrammen. Det er imidlertid ikke foreslått noen justering av fradragsrammen basert på føringer fra gevinst- og tapskonto. Inntektsføring utover det lovbestemte minimumskrav på 20?% eller lavere fradragsføring enn det foreskrevne maksimumsbeløpet på 20?% vil dermed øke fradragsrammen det enkelte år.
For langsiktige fordringer og gjeld i fremmed valuta kan skattyter velge om netto urealiserte tap kan fradragsføres ved å bruke omvurderingskonto. Alternativt kan skattyter velge ikke å ta hensyn til urealiserte valutaeffekter på langsiktige poster for eventuelt å øke fradragsrammen. Valutagevinster og -tap tidfestes da i tråd med realisasjonsprinsippet.
Tilpasningsmuligheter innenfor skattekonsern
Selskaper som inngår i skattekonsern, har mulighet til å optimalisere fradragsrammen for det enkelte selskap som har behov for det gjennom å yte skatteeffektive konsernbidrag til dette. For at konsernbidraget skal regnes som skattepliktig inntekt for mottakeren, kan det ikke etablere eller øke et skattemessig underskudd for giverselskapet. For å optimalisere skattekonsernets rentefradragsramme det enkelte år, kan det derfor være viktig at selskaper som ikke har interne rentekostnader øker sin skattepliktige inntekt og dermed sin konsernbidragskapasitet gjennom disposisjoner hvor man har valgfrihet med hensyn til tidfesting av inntekter og kostnader. Det kan for disse selskapene også være aktuelt å øke den skattepliktige inntekten gjennom ikke å foreta avskrivninger.
I denne sammenheng er det praktisk svært viktig for skattekonsern at det nylig er fremmet forslag til endringer i aksjeloven som øker grunnlaget for avgivelse av aksjeutbytte og dermed konsernbidrag innenfor rammen av forsvarlig likviditet og egenkapital.
Begrensede tilpasningsmuligheter for selskaper som ikke inngår i skattekonsern
I konsern som ikke oppfyller betingelsene for å være skattekonsern, typisk fordi felles konserneierskap er 90?% eller lavere, er det ikke anledning til å disponere overskudd som skattepliktig konsernbidrag. Utbytte på aksjer som omfattes av fritaksmetoden, er tilnærmet skattefrie og inngår dermed ikke i beregningen av fradragsrammen for mottakeren. De foreslåtte reglene innebærer på dette punktet en betydelig forskjellsbehandling til ugunst for selskaper som ikke inngår i skattekonsern (det vil si for selskaper med felles eierskap mellom 50?% og 90?%), ved at disse mangler et vesentlig virkemiddel for å utligne selskapenes samlede fradragsramme og dermed oppnå høyere rentefradrag.
Nedenfor illustreres forskjellen mellom skattekonsern og konsern med felles eierskap på 90?% eller lavere ved årsslutt.
I eksempelet er det brukt følgende forutsetninger:
Interne rentekostnader 10
Inntekt i holdingselskap Norge 0
Inntekt i norsk operasjonelt datterselskap 20
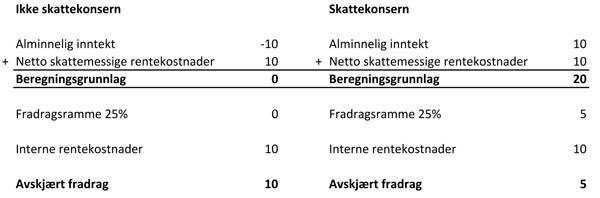
Oversikten til venstre viser tilfellet der det operasjonelle selskapet er eid med 90?% eller lavere ved årsslutt, mens oversikten til høyre viser et 100?% eid tilfelle.
Som eksempelet viser, oppstår det en skjevhet mellom skattekonsern og øvrige konsern som rammes av rentebegrensningsreglene ved at disponert overskudd for sistnevnte ikke bidrar til økt rentefradrag.
Flernasjonale konsern
Tilsvarende forskjellsbehandling rammer flernasjonale konsern når overskudd fra utenlandske datterselskap mottas som skattefritt utbytte under fritaksmetoden. Kombinasjonen av fritaksmetoden, konsernbidragsreglene og høringsforslaget om rentebegrensning kan resultere i forskjellsbehandling ved at det vil være mindre gunstig å foreta en internt gjeldsfinansiert EU-investering enn å gjøre tilsvarende i investering i Norge. Disse reglene kan således bli utfordret med bakgrunn i EØS-avtalen.
Beregningen av effekten av dette kan illustreres med et eksempel basert på følgende forutsetninger:
Inntekt i holdingselskap 20
Inntekt datterselskap 40
Interne rentekostnader 10
Beregningen til venstre viser situasjonen for et norsk selskap med utenlandsk datterselskap som omfattes av fritaksmetoden, mens beregningen til høyre viser et norsk holdingselskap med norsk datterselskap som inngår i skattekonsern. I begge situasjoner utdeler datterselskapet sitt overskudd til morselskapet, som henholdsvis utbytte og konsernbidrag.
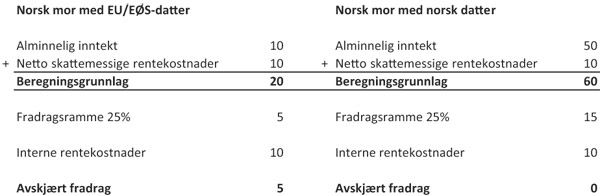
EU-domstolen har i sin praksis lagt til grunn at nasjonale skatteregler om skattekonsolidering og utjevning av skattepliktig overskudd/underskudd mellom konsernselskaper i hovedsak kan forbeholdes selskaper som er skattemessig hjemmehørende der, med mindre muligheten for tapsfradrag i det andre land er «endelig uttømt». Vurderingen kan bli annerledes i en situasjon hvor skattereglene spesifikt forskjellsbehandler med hensyn til den skattemessige behandlingen av finansieringen av innenlandske og utenlandske investeringer.
Ved norske bedrifters etablering av virksomhet i utlandet vil man vurdere hvorvidt det vil være skattemessig mest gunstig å strukturere etableringen gjennom for eksempel fast driftssted eller datterselskap. Avgjørelse med hensyn til etableringsform vil blant annet baseres på den samlede skattebelastningen i de to statene for hvert av alternativene. Rentebegrensningsreglene i den foreslåtte form vil bli et nytt og vesentlig moment i denne vurderingen, som avhengig av forholdene kan gjøre det mer attraktivt å etablere seg i det andre landet gjennom filial. Forutsatt at eventuell skatteavtale bygger på kreditmetoden, vil netto positiv inntekt fra den utenlandske filialen inkluderes i beregningsgrunnlaget som den foreslåtte fradragsrammen skal beregnes av. Kredit i norsk skatt for utenlandsk skatt skal ikke påvirke beregningsgrunnlaget.
Norske filialer av utenlandske selskap
Filialer er en del av det utenlandske selskapet (ikke egen juridisk enhet), og inntekter og kostnader, herunder rentekostnader, blir allokert til en norsk filial basert på tilknytningen inntektene og kostnadene har til den norske aktiviteten. Det er foreslått at all gjeld som allokeres fra hovedkontor til filial, skal anses som interngjeld, selv om gjelden som allokeres er ekstern gjeld i det utenlandske hovedkontoret. Som en konsekvens vil det bli begrensede rentekostnader i Norge for selskapets eksterne gjeld. Etter vår vurdering må en slik regel være i strid med EØS-avtalen da dette innebærer en forskjellsbehandling av tilfeller der et EU-selskap velger å etablere seg i Norge med et aksjeselskap eller en filial.
Det er foreslått unntak dersom den norske filialen selv tar opp ekstern gjeld til bruk i egen virksomhet uten medvirkning fra hovedkontoret. Hvilke tilfeller dette unntaket vil fange opp, er uklart da det utenlandske hovedkontoret stort sett alltid vil medvirke til låneopptaket.
Praktisk betydning av de nye reglene
Den effektive skattesatsen vil øke for selskaper som rammes av begrensningsregler for rentekostnad på internlån. Kostnadene etter skatt vil bli høyere ved å gjeldsfinansiere investeringer med intern gjeld, noe som i sin tur kan påvirke prisingen av et selskap og påvirke investeringer i Norge. Økning av effektive skattesatser kan ha som ytterligere konsekvens at terskelen for å vurdere andre land som lavskatteland i forhold til NOKUS-reglene og fritaksmetoden blir lavere i konkrete situasjoner.
Rentebegrensningsreglene vil særlig slå negativt ut for selskaper som er i en oppstartsfase uten inntjening, og selskaper som har en lang investeringshorisont, for eksempel forsknings- og utviklingsselskaper. For etablerte selskaper med høy inntjening vil reglene ha mindre betydning, og disse vil ha lettere for å tilpasse seg.
Deltakerlignede selskaper
Departementet vurderer at hensynet til likebehandling tilsier at også deltakerlignede selskaper er subjekt for fradragsbegrensningen. Deltakerlignede selskaper er ikke egne skattesubjekter, men fradragsrammen for rentekostnader skal etter forslaget beregnes på det deltakerlignede selskapets hånd. Dette innebærer slik vi forstår det at interne rentekostnader som ligger innenfor 25?% av det deltakerlignede selskapets justerte skattemessige EBITDA reduserer nettoinntekten som skal fordeles til beskatning på deltakernes hånd. Rentekostnad som overstiger fradragsrammen, fremføres på det deltakerlignede selskapets hånd, og kan redusere nettoinntekt til fordeling hos deltakerne de neste fem årene. Vi legger til grunn at fremført rentefradrag på det deltakerlignede selskapets hånd er en skatteposisjon som følger deltakerandelen og ikke den enkelte deltaker.
Det deltakerlignede selskapet vil ikke ha mulighet til å utligne fradragsrammen med andre «konsernselskaper» slik som aksjeselskaper som inngår i skattekonsern har mulighet til gjennom konsernbidragsordningen. Etter vår oppfatning bryter dette med prinsippet om nøytralitet i (bedrifts)beskatningen uavhengig av organisasjonsform, i strid med departementets intensjon om likebehandling.
Vurdering av de nye reglene
Etter vår vurdering fokuserer departementet noe ensidig på at motivasjonen for multinasjonale konsern ved å gjeldsfinansiere norske selskaper er å redusere den totale skattebelastningen. Vår erfaring er at internasjonale konsern opplever innlåsningseffekter av konsernets likviditet ved egenkapitalfinansiering av norske selskaper ettersom det gjelder en sperreperiode for utbytte mv. fra 1. januar til godkjennelse av årsregnskapet og fordi det ikke er adgang til utdeling av interimsutbytte. I tillegg kommer de strenge lånerestriksjonene i asl/asal §§8–7 og 8–10. Gjeldsfinansiering har derfor vært et effektivt virkemiddel for bedre tilgang til overskuddslikviditet i norske selskaper. De foreslåtte endringene i aksjeloven vil i noen grad avhjelpe ulempene ved egenkapitalfinansiering dersom de blir vedtatt.
At fradragsrammen begrenses til 25?% av skattemessig EBITDA resulterer i en veldig snever adgang for rentefradrag på interne lån. Departementet erkjenner i høringsnotatet at den foreslåtte sjablonregelen kan medføre strengere resultat enn armlengdeprinsippet tilsier, men viser til at interngjelden da bør kunne erstattes med lån i markedet. Konsern av en viss størrelse kan oppnå betydelige besparelser ved å samordne selskapets eksterne gjeldsfinansiering, både ved at det oppnås bedre vilkår og administrative fordeler. Vi savner en bedre forståelse fra departementets side for konserns behov for å effektivisere og samordne sine interne funksjoner, samt å oppnå en rimeligst mulig finansiering. Et tiltak som bør vurderes, er å innføre en «ventilregel» hvor selskapene likevel kan opprettholde gjeldsfradrag for rentekostnader på internlån ved å fremlegge nærmere bestemt dokumentasjon for at lånet er markedsmessig. For skattekonsern vil de foreslåtte reglene kunne medføre betydelig merarbeid i form av konsernbidragsplanlegging for økning av fradragsrammen i selskaper med intern gjeldsfinansiering. Et enklere alternativ vil være at fradragsrammen beregnes på konsernnivå. Det bør vurderes om en konsolidert fradragsramme bør gjelde for konsern med felles eierskap på minimum 50?% slik at det blir samsvar mellom anvendelsesområdet for rentebegrensningsregelen, og man unngår terskeleffektene mellom skattekonsern og andre konsern.
I høringsnotatet vises det til at andre land som det er naturlig å sammenligne oss med, har innført regler om begrensning av rentefradrag. Departementet unnlater imidlertid å nevne at flere av disse landene har kombinert innføring av rentebegrensningsregler med en reduksjon av de formelle skattesatsene. I Norge opprettholdes selskapsskattesatsen på 28?%, noe som innebærer at de effektive skattesatsene vil øke for selskapene som rammes, dersom rentebegrensningsreglene for internlån innføres.
Av høringsnotatet fremgår det at departementet har vurdert behovet for rentebegrensningsregler som så vidt prekært at man ikke vil avvente skatteutvalgets rapport som skal foreligge innen 15. oktober 2014. Med de betydelige terskeleffektene mellom skattekonsern og andre konsern, samt manglende nøytralitet for forskjellige organisasjonsformer, er det grunn til å stille spørsmål om hensynet til å demme opp for skatteplanlegging gjennom rentefradrag har gått ut over sammenhengen i skattesystemet. Det må forventes endringer i reglene etter at skatteutvalgets rapport er lagt frem.
SNEVER: At fradragsrammen begrenses til 25?% av skattemessig EBITDA resulterer i en veldig snever adgang for rentefradrag på interne lån.


