


Aktuelt
Bistand ved omsetning av aksjeselskaper – avgiftsmessig behandling
I en bindende forhåndsuttalelse kommer Skattedirektoratet til at tjenester ved avhending av selskaper i form av salg av aksjer anses som formidling av finansielle instrumenter. Ender oppdraget med et innmatssalg, vil imidlertid tjenestene alltid være avgiftspliktige.
Et rådgivningsselskap som yter corporate finance-tjenester og annen transaksjonsrådgivning, ønsket avklart den avgiftsmessige stillingen når et oppdrag om avhending av selskap ved salg av aksjer ender opp som et innmatsalg.
Skattedirektoratet la til grunn at selskapets bistand ved avhending i form av aksjesalg måtte anses som formidling av salg av finansielle instrumenter, som er omfattet av unntaket i merverdiavgiftsloven § 3–6 bokstav e. Dersom et oppdrag ender i et innmatssalg, vil imidlertid formidlingen alltid være avgiftspliktig. Innsender ble ikke hørt med at unntaket også måtte gjelde innmatssalg dersom oppdragsgiver primært ønsket at avhendingen skjedde ved salg av aksjer.
Ny leder i Revisjonskomiteen
Styret i Revisorforeningen har valgt Hans-Christian Berger fra PwC til ny leder i Revisjonskomiteen. I tillegg ble Lars Angermo fra Sant Revisjon valgt som nytt medlem.
Tidligere leder av komiteen, Terje Tvedt fra BDO, går nå ut av komiteen etter ni år. Styret benyttet anledningen til å takke Terje for hans store bidrag til komiteen gjennom disse årene.
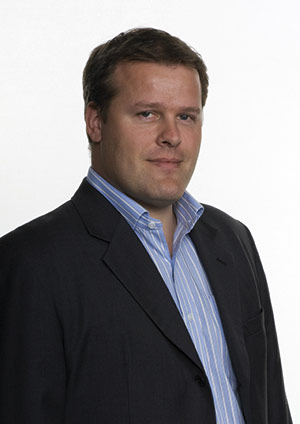
Hans-Christian Berger
Åpent hus hos RSM Hasner, Kjelstrup & Wiggen
Revisjonsselskapet RSM Hasner, Kjelstrup & Wiggen har flyttet inn i nye lokaler og inviterte i den forbindelse nye og gamle kunder og bekjente til åpent hus 27. september. I tillegg til en rundtur i pene og lyse kontorer kunne de inviterte nyte et stort utvalg av tapas og tilhørende drikke.
Selskapet, som med sine 90 ansatte er det sjette største i Oslo-området, holder nå til i flotte lokaler på Filipstad Brygge 1. I tillegg til lovpålagt revisjon yter selskapet bistand knyttet til regnskap, skatt og avgift, transaksjonsstøtte og risk management.
RSM Hasner Kjelstrup & Wiggen er medlem av RSM International, et verdensomspennende nettverk av uavhengige revisjons- og rådgivningsfirmaer. RSM er representert i mer enn 90 land med over 700 kontorer og 32 000 ansatte. RSM er rangert som nr. 6 av de internasjonale revisjonsgrupperingene.
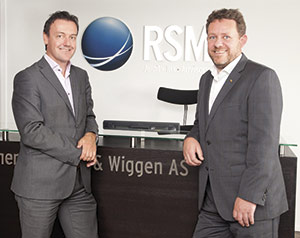
Daglig leder Lars Løyning (til venstre) og styreformann Per-Hennig Lie i RSM Hasner, Kjelstrup & Wiggen.
Mot én revisortittel i Danmark
Den danske Revisorkommisjonen har lagt frem forslag til ny revisorutdanning. I fremtiden skal det kun være én revisorutdannelse og én godkjenningstittel – statsautorisert revisor.
Det fremgår av anbefalingene til den fremtidige revisorutdanningen at den fortsatt skal være en generalistutdanning, og spesialisering skal skje etter godkjennelsen som revisor. Revisorutdanningen skal ligge på et høyt nivå, tilsvarende nivået for statsautoriserte revisorer.
Det forventes at en lovendring blir vedtatt innen utløpet av folketingssamlingen 2012/2013 og at ny utdanningsstruktur kan tre i kraft fra 2014. Fra dette tidspunktet skal alle nyutdannede revisorer få tittelen statsautorisert revisor. Utdannelsen og eksamen som i dag kvalifiserer til tittelen registrert revisor, blir avviklet. Det blir særlige overgangsregler for kandidater som har påbegynt utdanning som registrert revisor.
Alle godkjente revisorer beholder sine nåværende titler ved omleggingen. De beholder også alle rettigheter de i dag har etter gjeldende lovgivning. Det åpnes imidlertid for at alle som har tittelen registrert revisor skal kunne melde seg opp til eksamen og få muligheten til å ta tittelen statsautorisert revisor.
Foreslår redusert frist ved kreditorvarsel
Justisdepartementet foreslår i en høring å redusere fristene ved kreditorvarsel til seks uker. Departementet foreslår også å redusere kravene til offentlig kunngjøring i aviser og Norsk Lysingsblad. Et alternativ er å avskaffe kunngjøring i avis og bare kunngjøre elektronisk. Høringsfristen er 4. desember.
Fiskekvoter kan ikke overføres ved fisjon
I en bindende forhåndsuttalelse (BFU 17/12) konkluderte Skattedirektoratet med at fiskerirettigheter ikke kan overføres ved skattefri fisjon. Saken gjaldt et rederiselskap med to fartøyer med tilhørende rettigheter der de personlige eierne ønsket å fisjonere rederiselskapet inn i to nyopprettede datterselskaper av et holdingselskap eid av de samme eierne.
Sverige – selskaper som velger bort revisjon, får ikke AAA-rating
I Sverige har AAA Soliditet besluttet at selskaper som velger bort revisjon, ikke kan få høyeste kredittvurderingsrating AAA. Svenske Dagens Nyheter (DN) skriver at mer enn 300 selskaper er blitt nedgradert som følge av AAA Soliditets beslutning.
Kredittopplysningsselskapet sier i en kommentar at usikkerheten om de aktuelle aksjeselskapenes årsregnskaper har økt og at disse nå risikerer dyrere lån.
Per Einar Ruud, fagansvarlig kreditt i AAA Soliditet AS i Norge, sier at de vurderer å gjøre det samme her hjemme, men at det ikke er tatt noen endelig beslutning.
Ikke skatteplikt på dusør
Dusør som utbetales til en som bidrar til oppklaring av en sak der det antas å foreligge et straffbart forhold, er ikke skattepliktig, skriver finansministeren i et brev til Stortinget.
Tap ved avhendelse av et heleid tysk kommandittselskap
Statoil Hydro Holding AS ble nektet fradrag for tap ved avhendelse av et heleid tysk kommandittselskap i 2005. Høyesterett kom til at det tyske selskapet måtte anses å tilsvare et norsk aksjeselskap og dermed var omfattet av fritaksmetoden. Komplementaren hadde ikke andel i overskudd eller underskudd, hadde ikke krav på andel av likvidasjonsutbytte og heller ikke stemmerett. Det tilfredsstilte derfor ikke norske vilkår for å være et kommandittselskap. Ved denne vurderingen måtte selskapet klassifiseres etter norsk rett, mente Høyesterett. Det ble derfor ikke gitt fradrag for tapet på ca. 1,6 milliard kroner.
Overgangsordningen for regnskapsførerutdanning utløper
Utdanningskravet for å få autorisasjon som regnskapsfører ble skjerpet i 2006. Overgangsordningen for de som påbegynte utdanningen senest våren 2006, utløper 31.12.2012.
For revisorer som vil søke om autorisasjon som regnskapsfører, kan det ha betydning å gjøre det før overgangsordningen løper ut. Etter overgangsordningen gjelder ikke kravet om oppdatert etterutdanning i løpet av de siste tre år, og utdanningskravet er 40 vekttall/120 studiepoeng mens det ellers kreves 180 studiepoeng. Søknader etter overgangsordningen må være sendt innen 31.12.2012.
Etter en endring av Finanstilsynets praksis, får ansvarlige revisorer autorisasjon som regnskapsfører etter en forenklet prosedyre der de ikke må dokumentere utdanning og praksis. Det gjelder også etter at overgangsordningen løper ut. Imidlertid vil ansvarlige revisorer som søker før nyttår, i tråd med systemet i overgangsordningen, ha tre år på seg for å ha på plass det nødvendige antallet etterutdanningstimer i regnskapsførerregelverket og god regnskapsføringsskikk.
EU-forslag om revisjon møter motbør
EU-kommisjonens forslag til reform av revisjonsmarkedet møter kraftig motbør i EU-parlamentet. Saksordføreren i parlamentskomiteen som behandler forslaget, briten Sajjad Karim, går inn for vesentlig mindre omfattende reguleringer av revisjon av foretak av allmenn interesse enn EU-kommisjonen. Han vil:
ha firmarotasjon hvert 25. år kombinert med en særskilt uavhengighetsvurdering hvert sjuende i stedet for firmarotasjon hvert sjette år
fjerne begrensningen om at honoraret for revisjonstilknyttede tjenester (attestasjoner mv.) ikke kan utgjøre mer enn 10 % av revisjonshonoraret
beholde en viss mulighet til å levere rådgivningstjenester mv. til revisjonsklienter
ha krav til uavhengighet mer basert på at revisor vurderer trusler mot uavhengigheten og treffe tiltak for å redusere disse
fjerne bestemmelser om at store revisjonsselskaper ikke kan drive med annet enn revisjon (pure audit firms)
stille klare krav til innholdet i revisjonsberetningen, men med færre detaljkrav
Karim går også inn for endringer i forslaget som gjelder revisorer og SMB-revisjon i tråd med felles innspill fra revisorbransjen. Det foreslås blant annet fortsatt adgang til foreningsbasert kvalitetskontroll.
EU-kommisjonens konsekvensvurdering i saken møtte sterk motstand da parlamentskomiteen diskuterte forslaget tidligere i sommer. Det ble stilt spørsmål ved konklusjonene om at dårlig revisjon har bidratt til finanskrisen og om hvilket problem EU-kommisjonens forslag egentlig skal løse.
Saken er fortsatt til behandling i EU-parlamentet, og før nye EU-regler er på plass, må de vedtas både i parlamentet og i Rådet av medlemsstater. I denne prosessen kan vi fortsatt forvente store endringer. Den siste utviklingen gjør det imidlertid lite sannsynlig med et resultat nær opp til EU-kommisjonens forslag.
Mer kan meldes elektronisk til Foretaksregisteret
Frittstående tegningsretter, tegningsrettsaksjer, konvertible lån, kommandittselskap og skipsaksjeselskap kan nå meldes elektronisk til Foretaksregisteret.
Endringer i bokføringslov og -forskrift
Det er vedtatt endringer i bokføringsloven og bokføringsforskriften. Les mer om dette på revisorforeningen.no/d9596611 og i egen artikkel.
Store endringer i rekrutteringen til revisjonsbransjen
En undersøkelse Revisorforeningen har gjennomført, viser at bransjen ansetter stadig flere med utdanning på masternivå. Flertallet av de som rekrutteres, har nå en master i økonomi og administrasjon.
Revisorforeningen har spurt de 30 største revisjonsselskapene/sammenslutningene om hvordan de har rekruttert i 2011 og 2012. Rekrutteringen de to siste årene har vært noe lavere enn tidligere, hvilket i stor grad må tilskrives usikkerhet om markedsutviklingen som følge av endringer i revisjonsplikten. De siste årene har rekrutteringen i de selskapene som inngår i undersøkelsen, ligget på mellom 400 og 500 personer årlig.
Undersøkelsen viser at nær 3/4 av de nyutdannede som er rekruttert til bransjen i 2012, har femårig utdanning. Videre at stadig flere av de rekrutterte har annen spesialisering enn revisjon.
– Dette er en klar trend, som vi ser er forsterket de senere år. Revisjonsselskapene er avhengige av å rekruttere de flinkeste studentene med en bred faglig bakgrunn for å kunne være i stand til å levere tjenester med høy kvalitet til et stadig mer krevende marked. Da er det helt nødvendig å utvide rekrutteringsgrunnlaget ut over de spesialiserte revisjonsstudiene, sier adm. direktør Per Hanstad i Revisorforeningen. Det er også naturlig å stille spørsmål ved om vi har en utdanningsmodell for revisorer i Norge som er godt nok tilpasset bransjens behov. Vi arbeider for tiden med alternative modeller for revisorutdanningen og lovkravene for å oppnå godkjenning som revisor. Forslag til endringer diskuteres med utdanningsinstitusjonene og Finanstilsynet.
Andel ansatte nyutdannede etter utdanningsbakgrunn
Utdanningsbakgrunn |
2012 |
2011 |
Bachelor Revisjon og Regnskap |
13 % |
14 % |
Bachelor Økonomi og Administrasjon * |
8 % |
7 % |
Master Revisjon og Regnskap |
9 % |
13 % |
Master Økonomi og Administrasjon * |
65 % |
59 % |
Annet |
4 % |
8 % |
* eller tilsvarende utdanning.
Giskes forenklingssjef på DnR-besøk
Næringslivsmannen Hans-Jørgen Blomseth ble i september ansatt som prosjektleder for Regjeringens forenklingsprosjekt. Oppdraget er å spare ti milliarder kroner innen utløpet av 2014. Blomseth er siviløkonom med mer enn 30 års internasjonal ledererfaring.
3. oktober var Blomseth på besøk hos Revisorforeningen for å diskutere forenklinger. Formålet med møtet var dels å bli bedre kjent, dels å utveksle synspunkter. Blomseth orienterte om mandatet han har fått og hvordan han og hans stab har lagt opp arbeidet for å nå de ambisiøse forenklingsmålene næringsminister Trond Giske og Regjeringen har satt seg.
Revisorforeningen orienterte om forenklingsforslagene foreningen nylig oversendte til Regjeringen om ytterligere forenklinger i aksjeloven og i regnskapsreglene for mikroforetak. Tidligere har Revisorforeningen lagt frem omfattende forslag til ny aksje- og regnskapslov for mikroforetak.
Status fravalg
Pr. tredje kvartal 2012 er det på landsbasis registrert 3073 fravalg blant etablerte selskaper. Blant nyregistrerte aksjeselskaper har en andel på 67 prosent valgt at regnskapene ikke skal revideres.
Hittil i år er det stiftet 19 374 nye aksjeselskaper, en økning på 62 prosent fra samme periode året før. Av disse valgte 12 954 ikke å ha revisjon. Andelen som velger bort revisjon, har holdt seg stabil på dette nivået gjennom året. Fremdeles er det de aller minste aksjeselskapene, de som stiftes med minimumskapital, som har den høyeste fravalgstilbøyeligheten.
Stiftelseskapital |
Antall selskaper |
Andel av total |
Antall fravalg |
Andel fravalg |
|---|---|---|---|---|
30 000 |
12 336 |
63,7 % |
9 772 |
79,2 % |
30 001–99.999 |
1 446 |
7,5 % |
971 |
67,2 % |
100 000 + |
5 592 |
28,9 % |
2 211 |
39,5 % |
Totalt |
19 374 |
100,00 % |
12 954 |
66,9 % |
Antall nyetablerte AS fortsetter å øke
Tall pr. 3. kvartal fra kredittopplysningsselskapet AAA Soliditet AS viser at det hittil i år er etablert 19 374 nye aksjeselskaper. Det er en økning på 62 prosent i forhold til tilsvarende periode i fjor. Nyetableringer av NUF faller samtidig med over 40 prosent. Fortsatt er likevel enkeltpersonforetaket (ENK) den hyppigst valgte selskapsformen. 23 615 eller over 45 % av alle nyetableringer er så langt i år et enkelpersonforetak. I antall er nyetablerte ENK på nivå med fjoråret.
Statsbudsjettet 2013
Det foreslås bare mindre endringer på skatte- og avgiftsområdet i Statsbudsjettet for 2013. Noen av de viktigste forslagene er:
Formuesskatt
Regjeringen foreslår å øke ligningsverdiene av næringseiendom og sekundærbolig i formuesskatten fra 40 til 50 prosent av anslått markedsverdi. Utvidelsen av skattegrunnlaget finansierer en økning av bunnfradraget i formuesskatten fra 750 000 kroner til 870 000 kroner.
Fritaksmetoden for livsforsikringsselskap og pensjonskasser
Fritaksmetoden skal ikke lenger gjelde for avkastning på midler som livsforsikringsselskapene og pensjonsforetakene forvalter på vegne av kundene. Forslaget fjerner en utilsiktet fordel for disse selskapene.
Utvinning av petroleum i utlandet
Inntekt fra petroleumsutvinning i utlandet unntas fra skatteplikt. De berørte selskapene kan i dag fradragsføre kostnader ved sin utenlandsaktivitet i det norske landskattegrunnlaget uten at Norge kan regne med å få skatteinntekter fra denne virksomheten. Ved fravær av skatteplikt opphører også retten til å fradragsføre disse kostnadene i Norge.
Tiltak mot skatteunndragelser i drosjenæringen
Det foreslås å innføre en plikt for drosjesentraler til å innberette opplysninger om drosjeeieres omsetning mv. til skatte- og avgiftsmyndighetene.
Taksering av bolig for eiendomsskatteformål
Regjeringen åpner for å la kommunene bruke formuesgrunnlagene ved taksering av bolig for eiendomsskatteformål fra eiendomsskatteåret 2014. Det kan redusere kommunenes takseringskostnader.
Endring i reglene om avskjæring av fradrag for tap på fordring mellom nærstående selskaper
I forbindelse med statsbudsjettet for 2012 ble det vedtatt en regel om avskjæring av tap på fordring mellom nærstående selskaper. Avskjæringsregelen i skatteloven § 6–2 tredje ledd rammer imidlertid også enkelte fordringer der debitorselskapet ikke er omfattet av fritaksmetoden. Dette gjelder blant annet fordringer på selskaper i lavskatteland og fordringer på boligselskap. Departementet foreslår å endre avskjæringsregelen slik at den avgrenses mot disse tilfellene.
Omdanning fra NUF til AS
Finansdepartementet foreslår å utvide området for skattefri omdanning til også å gjelde omdanning av selskap med begrenset ansvar stiftet i utlandet (NUF) med skatteplikt som hjemmehørende i Norge, til et nystiftet norsk aksjeselskap eller allmennaksjeselskap. I dag må slike selskaper gå veien om en skattefri fusjon for å endre selskapsformen til norsk AS. De nærmere reglene og vilkårene vil bli fastsatt i forskrift.
Opphevelse av vei- og banefritaket
Regjeringen foreslår å avvikle gjeldende merverdiavgiftsfritak for omsetning av tjenester til offentlig vei og bane fra 1. januar 2013. Fritakene, som har eksistert siden 1970-årene, er utdaterte og medfører administrative byrder. Avviklingen er en teknisk forenkling og følges av økte kompensasjoner. Den samlede avgiftsbelastningen vil derfor være på samme nivå som tidligere.
Gjeninnføring av ordning med refusjon av merverdiavgift for transportører i utlandet
Finansdepartementet foreslår endringer i merverdiavgiftsloven slik at transportører hjemmehørende i utlandet kan velge om de vil registrere virksomheten i Merverdiavgiftsregisteret her i landet eller ikke. Det foreslås at utenlandske transportører i stedet for å registrere seg, kan søke om refusjon av inngående merverdiavgift. Forslaget innebærer gjeninnføring av en ordning som ble praktisert etter merverdiavgiftsloven av 1969, men som ikke ble videreført i merverdiavgiftsloven av 2009.
Fritaket fra registreringsplikt, og adgang til refusjon, vil kun omfatte utenlandske transportører som utfører direkte transport til eller fra det norske merverdiavgiftsområdet, og ikke transport mellom steder i en annen stat (utenlandsk kabotasje).
Antall autoriserte regnskapsførere har passert 10 000
Antall autoriserte regnskapsførere vokser raskt. I 2010 og 2011 ble det totalt gitt 1841 nye autorisasjoner. Lenge lå antall nye autorisasjoner på mellom 500 og 600 pr. år. En ikke ubetydelig del av veksten de siste årene kan forklares i økt interesse blant revisorer for å ta ut autorisasjon. Særlig sterk var pågangen i 2011, etter avviklingen av revisjonsplikten for små aksjeselskaper.


